先放结论:
- 在 AI 智能体支付这件事上,Coinbase 目前是占位最完整的公司:它发起了智能体支付协议 x402,推出了专给智能体用的钱包,自己的 Base 链承载了 99% 以上的链上智能体稳定币交易,而且还能分走 USDC 约一半的利息。但这个市场今天还很小,对利润的贡献几乎可以忽略;
- 它的盈利能力比股价表现的更稳,但仍然被加密周期牵着走:二季度收入同比下降 19%,按会计准则净亏 3.59 亿美元,但亏损主要来自自己持有的比特币、以太坊跌价;调整后 EBITDA(息税折旧摊销前利润)连续 14 个季度为正;
- Base 链是 Coinbase 最重要的长期资产,但不是现在的利润来源:它是 Coinbase 把交易、支付、借贷和智能体搬到链上的底座,直接收入一个季度只有几千万美元;
- 最值得关注的对手,其实是最亲密的伙伴 Circle:Circle 刚上线了自己的 Arc 链,推出了自己的智能体工具,正在和 Base 抢同一批用户;
- 它正在从"比特币交易所"变成"什么都能交易的金融平台 + 链上金融基础设施",这个方向是对的,但还没走完。
先把几个词讲清楚
| 词 | 通俗解释 |
|---|---|
| x402 | Coinbase 和 Cloudflare 发起的开放支付协议,让网站和程序在网页请求里直接收款,最适合智能体按次付费 |
| Base | Coinbase 孵化的以太坊 L2 区块链:建在以太坊之上、交易更快更便宜,最终结果交给以太坊确认 |
| L2 | 二层网络,把大量交易放在自己这层处理,只把结果交给底层的以太坊 |
| 排序器收入 | L2 负责给交易排队打包,收取的手续费减去交给以太坊的成本,就是运营方的收入 |
| USDC | Circle 发行的美元稳定币,2018 年由 Circle 和 Coinbase 共同推出 |
| 订阅和服务收入 | Coinbase 不靠交易手续费的收入:USDC 分成、质押奖励分成、利息、会员订阅等 |
| 调整后 EBITDA | 息税折旧摊销前利润,再剔除股权激励、持有加密资产的涨跌等非经营项目 |
| 永续合约 | 没有到期日的期货,加密市场交易量最大的衍生品 |
| 预测市场 | 对体育比赛、选举、价格等事件结果下注的合约交易 |
一、AI 智能体时代,Coinbase 的机会在哪
它已经占住了四个位置
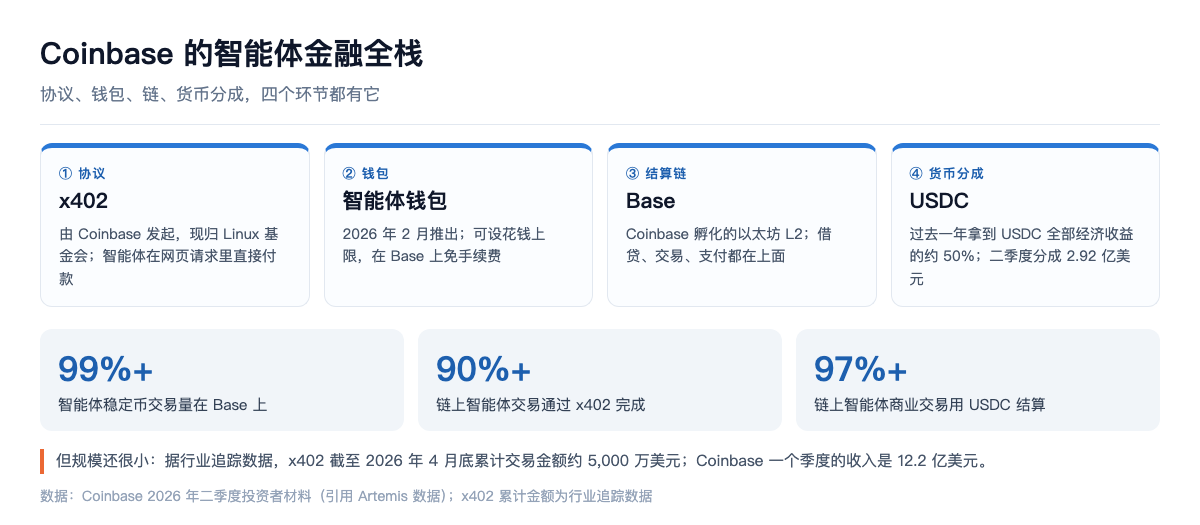
Coinbase 自己的说法是:它拥有链上"智能体金融"的全套方案。拆开看,它占了四个位置:
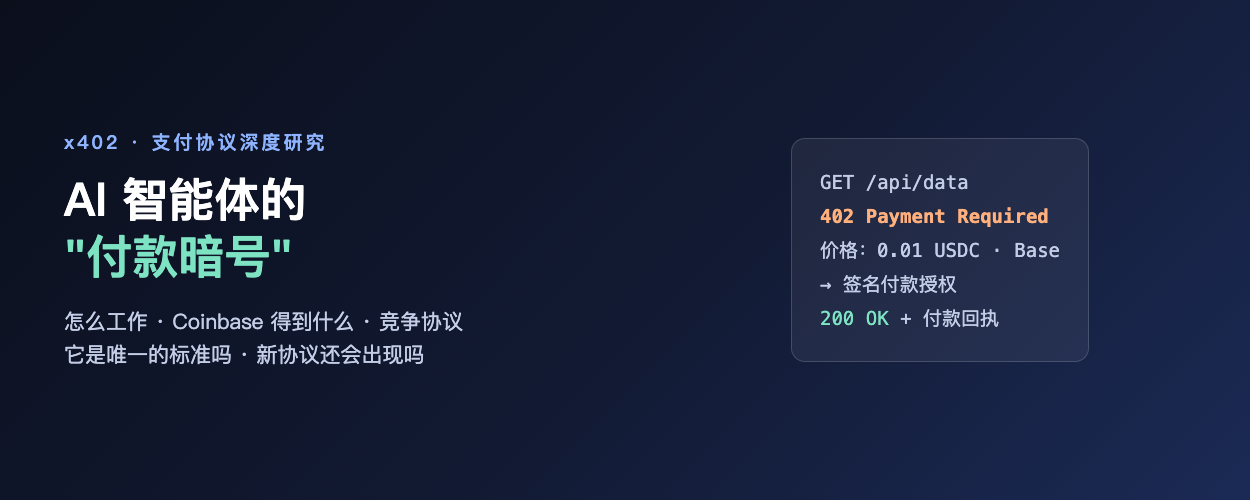
第一,支付协议:x402。x402 由 Coinbase 发起,现在已交给 Linux 基金会管理,亚马逊云、谷歌、微软、Visa、万事达、Stripe、Circle 等都是成员。智能体调用一个付费接口,服务方返回"请付款",智能体付完 USDC,请求自动放行。x402 的来龙去脉和竞争协议,我在 x402 那篇里单独拆过。
第二,智能体钱包。2026 年 2 月,Coinbase 推出了专门给智能体用的钱包:私钥由 Coinbase 的安全基础设施保管,可以给每个智能体设定单次和每日花钱的上限,在 Base 上交易不用付手续费,开发者两分钟就能接入。这等于给智能体发了一张"带额度的银行卡"。
第三,结算网络:Base。根据 Coinbase 引用的第三方数据(Artemis),2026 年二季度:
- 99% 以上的智能体稳定币交易量发生在 Base 上;
- 90% 以上的链上智能体交易通过 x402 完成;
- 97% 以上的链上智能体商业交易用 USDC 结算。
第四,货币本身的分成:USDC。这是最容易被忽略、也是最实在的一块。Coinbase 过去一年拿到了 USDC 全部经济收益的约 50%——智能体手里存的每一个 USDC、付出去的每一笔 USDC,背后的储备利息 Coinbase 都能分一杯羹。
把这四块放在一起:协议是它发起的,钱包是它做的,链是它的,钱的利息它还能分一半。在今天的智能体支付里,几乎每一个环节都有 Coinbase 的影子。
除了支付,还有两个机会
智能体交易。Coinbase 上半年推出了面向智能体的交易接入。未来会有越来越多的人让 AI 帮自己盯盘、调仓、执行策略——谁的交易所对智能体最友好,谁就能接住这部分交易量。Robinhood 也在做同样的事:7 月让美国用户把 AI 接进账户,在人设定的资金上限内自动交易加密资产。
用 AI 给自己降本。这是已经在发生的事。二季度 Coinbase 说,工程师人均提交的代码量同比提高了 2.2 倍;5 月宣布裁员约 700 人(约 14%),理由之一就是"为 AI 时代优化运营"。员工从一季度末的 4,988 人降到二季度末的 4,321 人,2026 年调整后费用指引下调到 42–44.5 亿美元,比 2025 年底的年化水平少约 6 亿。
冷静看:现在还赚不到什么钱
智能体支付今天的规模很小。Coinbase 说 x402 已处理超过 5,000 万笔交易,但据行业追踪数据,截至 2026 年 4 月底,x402 累计交易金额只有约 5,000 万美元。Coinbase 二季度一个季度的收入是 12.2 亿美元,智能体支付的直接贡献可以忽略不计。
所以智能体对 Coinbase 的价值,目前是"位置",不是"利润"。它的变现要靠三条间接路径:智能体持有的 USDC 越多,Coinbase 的 USDC 分成越多;智能体在 Base 上交易越多,Base 的收入越多;智能体交易越活跃,交易所的手续费越多。这三条路都要等智能体经济真正长大。
二、盈利能力:比股价表现的更稳,但仍然看天吃饭
二季度的成绩单
| 2026 年二季度 | 金额 | 同比 |
|---|---|---|
| 总收入 | 12.2 亿美元 | −19% |
| 交易收入 | 5.99 亿 | −22% |
| 订阅和服务收入 | 5.55 亿 | −12% |
| 调整后 EBITDA | 2.08 亿 | 一年前是 5.12 亿 |
| 营业利润 | −1.13 亿 | 含 0.52 亿裁员费用 |
| GAAP 净利润 | −3.59 亿 | 一年前是 +14.3 亿 |
先说坏消息:二季度的加密市场很冷。全市场现货交易量环比下降 25%,加密资产总市值环比下降 11%,波动率跌到多年低点。交易所最怕的不是跌,是没人交易。
再看 3.59 亿美元的净亏损从哪来:
- 2.09 亿是 Coinbase 自己持有的比特币、以太坊等加密资产跌价(按市价计入利润表);
- 0.58 亿是投资亏损,主要是持有的 Circle 股票重新估值(一季度它还卖掉了一部分 Circle 的股份);
- 0.52 亿是裁员重组费用。
这三项都不是主营业务的亏损。扣掉它们,Coinbase 的主业仍在赚钱:调整后 EBITDA 2.08 亿,连续第 14 个季度为正。一年前的 14.3 亿净利润,同样主要来自 Circle 上市后的股价重估,也不是主业。看 Coinbase 的利润,要看调整后 EBITDA,GAAP 净利润会被它持有的加密资产和股票大幅放大。
真正的进步:收入结构变了
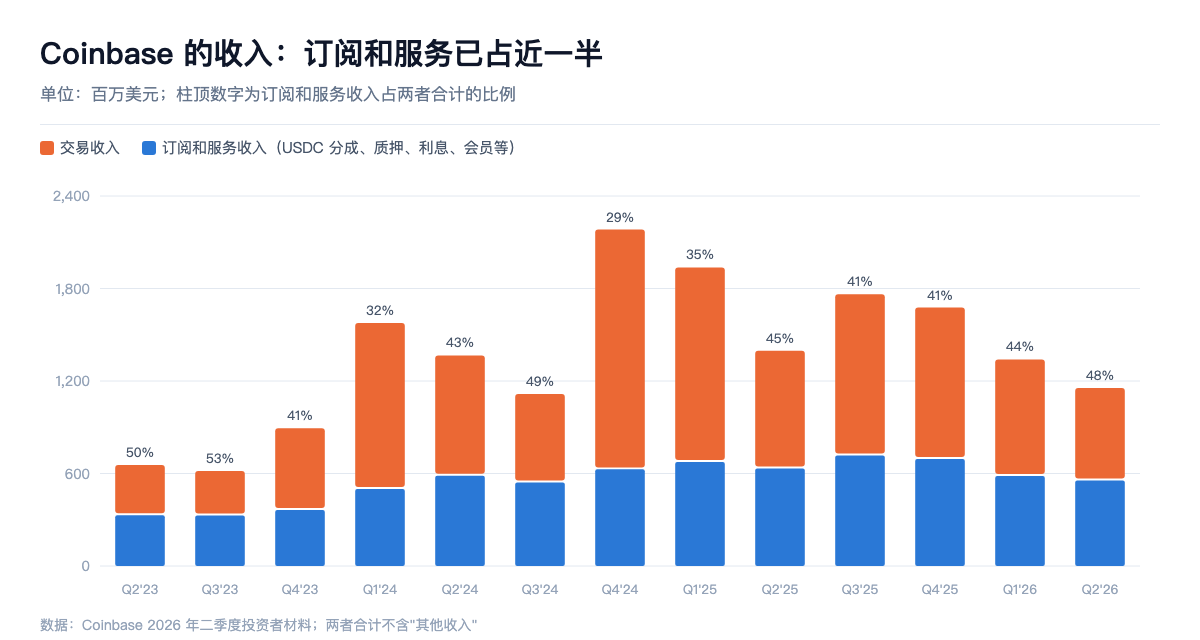
这是 Coinbase 过去三年最重要的变化。
- 订阅和服务收入占净收入的比重,二季度达到 48%。这部分主要是 USDC 分成(二季度 2.92 亿)、质押奖励分成(0.83 亿)、利息和融资收入(0.66 亿)以及会员订阅等,不太依赖交易量;
- 比特币现货交易的收入依赖度大幅下降:Coinbase 说,不含比特币现货交易的收入占比,从 2020 年二季度的 45% 升到了 2026 年二季度的 88%;
- 新业务在长:预测市场二季度收入环比翻倍,年化超过 1 亿美元;加密衍生品交易量在市场下滑时保持持平,全球市场份额创新高;Coinbase 在全球加密交易量中的份额升到 10.3%,创历史新高。
这意味着:熊市里 Coinbase 仍然会难受,但已经不会像 2022 年那样伤筋动骨。
仍然存在的两个敏感点
第一,加密价格和交易活跃度。交易收入仍占一半左右。三季度的指引里,截至 7 月 26 日交易收入只有约 1.3 亿美元,公司自己也提醒"不要简单外推"。
第二,利率。USDC 分成是订阅和服务收入里最大的一块,它的本质是 USDC 储备资产的利息——降息会直接压缩这块收入。这和 Circle 那篇讲的是同一件事,只是 Coinbase 站在分钱的那一边。
另外,资产负债表上的加密资产会放大利润波动。按公司自己的测算,加密资产价格上涨或下跌 50%,它持有的投资类加密资产价值就会变动约 7.3 亿美元,直接计入利润表。
资产负债表和股东回报
- 现金及等价物 86 亿美元,另有约 16 亿加密资产和可交易投资;
- 上半年偿还了约 12.7 亿美元到期债务,剩余长期债务约 59 亿(主要是可转债);
- 上半年回购了约 12.4 亿美元股票,公司说自 2024 年四季度以来,回购抵消了 85% 以上股权激励带来的新增股份;
- 按 9 月 18 日收盘价 194.25 美元、约 2.64 亿股计算,市值约 512 亿美元,约为过去 12 个月收入(62.8 亿)的 8 倍、过去 12 个月调整后 EBITDA(18.8 亿)的 27 倍。股价距 2025 年 7 月约 445 美元的高点下跌了一半以上。
三、Base 链到底有什么用
很多人把 Base 理解成"Coinbase 发的一条公链",这低估了它。Base 对 Coinbase 有四个作用:
作用一:把 Coinbase 的产品搬到链上。Coinbase 的借贷产品底层接的是链上借贷协议,平均借贷余额从一年前的约 2 亿美元涨到二季度的约 15 亿;零售用户可以直接在 Coinbase 里交易 Base 上的代币。链上交易成本更低、全天候运行、可以和其他协议自由组合,这些是传统交易所后台做不到的。
作用二:做大 USDC,间接做大 Coinbase 的分成。Base 上最主流的稳定币就是 USDC。二季度 Base 链上的稳定币交易量同比增长约 7 倍。Base 越热闹,USDC 越好用;USDC 越多,Coinbase 分到的利息越多。这是 Base 最实在的"赚钱方式"。
作用三:成为智能体经济的默认结算层。99% 以上的智能体稳定币交易在 Base 上。智能体钱包在 Base 上免手续费、x402 默认用 Base 上的 USDC——Coinbase 正在把 Base 做成"机器付钱的地方"。
作用四:直接收入,但不大。Base 的收入来自排序器手续费。据行业统计,Base 2025 年全年的排序器收入约 7,800 万美元;Coinbase 二季度的"其他交易收入"只有 0.47 亿美元,公司说下降主要是因为 Base 收入减少。和 12 亿美元的季度收入相比,Base 的直接收入是零头。
关于 Base 代币。Base 团队 2025 年 9 月开始公开表示在"探索"发行网络代币,用于治理和激励,但截至目前还没有发行。如果发行,它可能成为 Coinbase 资产负债表上一笔很大的隐藏资产,也可能带来监管和利益冲突的新问题。这件事值得持续跟踪,但不应该提前计入估值。
Base 面临的竞争也在变激烈:Circle 的 Arc(9 月 16 日上线,手续费用 USDC 支付)、Stripe 的 Tempo(3 月上线)、Robinhood 链(7 月上线),以及 Solana 等其他公链。支付公司、稳定币发行商、券商都在建自己的链,Base 的先发优势需要持续用生态和用户来守住。
四、竞争对手
| 对手 | 在哪儿和 Coinbase 竞争 | 最新情况 |
|---|---|---|
| Circle(CRCL) | 稳定币、智能体支付、结算链 | Arc 链上线,推出自己的智能体工具 Agent Stack;既是最大伙伴,也在变成对手 |
| Robinhood(HOOD) | 散户交易、预测市场、智能体交易、链 | 二季度加密收入 1.0 亿美元(同比 −38%),预测市场收入 1.56 亿已超过加密;Robinhood 链 7 月上线 |
| 币安(Binance) | 全球加密交易 | 全球最大的加密交易所,在美国以外占优 |
| Kraken | 加密交易所 | 2025 年底秘密递交上市申请,2026 年 3 月因市场环境暂缓,估值约 133 亿美元 |
| Hyperliquid | 永续合约 | 链上永续合约交易所,今年 3 月占全市场永续合约交易量接近 6%,链上永续合约份额约 44% |
| 传统券商 | 加密现货、衍生品 | 大型券商陆续把加密交易纳入自己的平台 |
| Stripe、Visa、万事达 | 支付、智能体支付 | Stripe 有 Tempo 链和机器支付协议;卡组织推出了自己的智能体支付方案 |
几个判断:
Coinbase 在美国的合规交易所里仍然是第一。它有 80 多张牌照,是美国加密现货交易份额第一、全球托管加密资产最多的平台,也是比特币现货 ETF 的主要托管方。合规和托管是它最硬的护城河。
但它的对手在两头夹击:一头是 Robinhood 这类"超级券商",用户基础更广,可以把加密当作众多产品中的一个,用更低的价格抢散户;另一头是 Hyperliquid 这类链上交易所,在永续合约上直接抢交易量。Coinbase 的应对是"什么都能交易的交易所"——股票、预测市场、商品、外汇、永续合约都往一个平台里塞,再通过收购的 Deribit 打通全球衍生品流动性。
最微妙的是和 Circle 的关系。Coinbase 在二季报里特意强调:和 Circle 的合作已经满足自动续约条件,会按原条款续约,是"可无限续约"的。这句话既是在安抚投资者,也说明两家都清楚:Circle 正在建自己的 Arc 链和智能体工具,想减少对 Coinbase 渠道的依赖;而 Coinbase 靠 Base 和自己的智能体钱包,想把 USDC 的使用场景牢牢留在自己的生态里。两家从"合伙开店"变成了"合伙开店、又各自开分店"。
五、未来前景
Coinbase 给自己定了 2026 年的三个方向:
- "什么都能交易的交易所":加密、股票、预测市场、商品、外汇,一个账户里全都能交易;
- 稳定币和支付:让钱以互联网的速度在全球流动;
- 链上:把交易、支付和智能体都搬到链上。
我的看法是,这三个方向里,确定性从高到低排是:稳定币分成 > 什么都能交易的交易所 > 链上和智能体。
- 稳定币分成最确定:只要 USDC 在长、利率不归零,这块收入就在;和 Circle 的协议也会按原条款续约;
- "什么都能交易的交易所"已经开始见效:预测市场、衍生品都在长,市场份额创新高;但它会和 Robinhood 正面冲突,获客成本不会低;
- 链上和智能体最有想象力,也最不确定:位置已经占好,但智能体支付的规模要从今天的几千万美元长到几百亿美元,可能需要好几年。
风险:加密熊市和低波动会继续拖累交易收入;降息会压缩 USDC 分成;Circle 的 Arc 和 Stripe 的 Tempo 分流 Base 的生态;监管变化;核心高管流动(首席法务官、首席人力官今年相继离任);持有的加密资产让利润表剧烈波动。
六、我补充的几点
第一,Coinbase 的智能体故事,本质上是一个 USDC 故事。x402、智能体钱包、Base 最终都指向同一个结果:让更多钱以 USDC 的形式留在 Coinbase 的生态里。所以看 Coinbase 的智能体进展,最好的指标不是"多少个智能体",而是"Coinbase 产品里平均持有的 USDC"——二季度是 200 亿美元,同比增长 44%,占 USDC 流通量的三成以上。
第二,它和 Circle 的股票,是同一门生意的两种买法。买 Circle,押的是 USDC 的总规模和 Arc;买 Coinbase,押的是 USDC 的一半利息,加上交易所、衍生品和 Base。Coinbase 的收入更分散,但也更受加密周期影响。
第三,Base 的价值还没有体现在报表上,这既是机会也是风险。如果 Base 成为智能体和链上金融的主流结算层、甚至发行代币,它可能是 Coinbase 最值钱的资产;但如果 Arc、Tempo、Solana 抢走了机构和支付场景,Base 可能只是一条"散户链"。
第四,AI 已经在改变 Coinbase 的成本结构。一边裁员 14%,一边工程产出翻倍——如果这种效率提升能持续,Coinbase 在下一个牛市里的利润弹性会比上一轮更大。
我的判断
第一,在智能体支付上,Coinbase 占位最完整:协议、钱包、链、货币分成四个环节都有它。但这是"位置",还不是"利润"。
第二,它的主业比二季度的净亏损看起来更健康。亏损主要来自自己持有的加密资产和 Circle 股票的账面波动,调整后 EBITDA 连续 14 个季度为正,订阅和服务收入已占近一半。
第三,Base 是它最重要的长期资产,作用是把 Coinbase 的产品、USDC 和智能体都锚定在自己的生态里;直接收入很小,代币也还没发。
第四,最大的变量是和 Circle 的关系。两家的合作会按原条款续约,但各自都在建自己的链和智能体工具。USDC 是它们共同的资产,Base 和 Arc 是它们各自的地盘。
第五,它仍然是一只周期股,只是周期被拉平了一些。在智能体经济真正长大之前,决定 Coinbase 股价的,仍然主要是加密价格、交易活跃度和利率。
一句话:Coinbase 想做智能体时代的收费站。路已经修好了,收费亭也建好了,现在缺的是车流。
该跟踪的指标
- Coinbase 产品中平均持有的 USDC——二季度 200 亿美元,这是智能体和稳定币战略最直接的成绩单;
- 订阅和服务收入占比——能不能稳定在 45% 以上;
- Coinbase 全球加密交易量份额——10.3% 能否继续提升;
- 预测市场和衍生品收入——"什么都能交易的交易所"是否在兑现;
- Base 链上的稳定币交易量、智能体交易量和排序器收入,以及是否发行 Base 代币;
- x402 的交易金额——能不能从几千万美元跳到数十亿美元;
- Circle 的 Arc 和 Stripe 的 Tempo 的发展——它们会不会分流 Base 的机构和支付场景;
- 调整后费用——全年 42–44.5 亿美元的指引能否守住。
金豆划重点
- 智能体机会:Coinbase 发起了 x402、推出智能体钱包、拥有 Base 链、分走 USDC 约一半利息;二季度 99% 以上的智能体稳定币交易在 Base 上、90% 以上走 x402、97% 以上用 USDC;但 x402 累计交易金额只有约 5,000 万美元,是"位置"不是"利润";
- 二季度业绩:收入 12.2 亿美元(−19%),调整后 EBITDA 2.08 亿,GAAP 净亏 3.59 亿主要来自持有的加密资产跌价(2.09 亿)、Circle 股票重估和裁员费用;调整后 EBITDA 连续 14 个季度为正;
- 收入结构变了:订阅和服务收入占净收入 48%,其中 USDC 分成 2.92 亿;不含比特币现货交易的收入占比从 45% 升到 88%;全球交易量份额创新高 10.3%;预测市场年化超过 1 亿美元;
- 降本:5 月裁员约 14%,员工从 4,988 人降到 4,321 人;工程师人均代码产出同比提高 2.2 倍;
- Base 的四个作用:把产品搬上链、做大 USDC 分成、成为智能体结算层、直接收入(很小);Base 代币还在"探索"中,未发行;
- 竞争:Circle(Arc 链和智能体工具,亦敌亦友)、Robinhood(预测市场收入已超过加密)、币安、Kraken(上市暂缓)、Hyperliquid(链上永续合约)、Stripe 和卡组织;
- 估值:市值约 512 亿美元,约为过去 12 个月收入的 8 倍、调整后 EBITDA 的 27 倍;股价距 2025 年 7 月高点下跌一半以上;
- 一句话:路修好了,收费亭也建好了,现在缺的是车流。
资料来源:Coinbase 2026 年二季度投资者材料与 10-Q、5 月重组和 7–9 月高管变动的 8-K;Coinbase 关于智能体钱包和 x402 基金会的公告;Artemis 关于智能体交易的数据(引自 Coinbase 投资者材料);Base 排序器收入、x402 累计金额、Kraken、Hyperliquid、Robinhood 加密收入等来自行业统计和公开报道;股价来自雅虎财经。本文不构成任何投资建议。
— 金豆