先把结论放在前面:
- AI 智能体之间的经济活动,最适合的支付媒介确实是稳定币——但说的是"稳定币",不是比特币这类加密货币;而且只是智能体经济的一部分。智能体替人买东西,大概率还是走信用卡;机器和机器之间按次付费、一次几分钱的小额支付,才是稳定币的主场;
- 在这个主场里,USDC 目前几乎是唯一的选择:Coinbase 主导的智能体支付协议 x402 上,99.3% 的交易量用的是 USDC。但按发行规模算,USDT 仍是 USDC 的 2.5 倍。USDC 最大的威胁不是 USDT,而是"谁掌握渠道,谁就想自己发币"——Stripe、Robinhood、PayPal 都在这么做;
- Circle 的背景很强,但生意结构有两个硬伤:二季度收入的 95% 是储备资产的利息,降息会直接吃掉利润;收入的 46% 付给了 Coinbase;
- Arc 链是 Circle 摆脱这两个硬伤的尝试:从"发币收利息"走向"运营一条金融结算网络"。它和 Robinhood 链不是同一种东西——Arc 想做"中立的金融公共设施",Robinhood 链是"Robinhood 自己的交易场";
- 现在的智能体支付规模还非常小。这是一个方向正确、但离赚钱还很远的故事。
这篇按这个顺序展开,最后补充几点我认为同样重要、但很少被讨论的问题。
先把几个词讲清楚
| 词 | 通俗解释 |
|---|---|
| 稳定币 | 与美元 1:1 挂钩的链上代币。发行商收下美元,买成短期美债和现金放着,再发给你等额的代币 |
| USDC / USDT | 两大美元稳定币:USDC 由 Circle 发行,主打合规透明;USDT 由 Tether 发行,规模最大 |
| AI 智能体(Agent) | 能自己调用工具、完成任务的 AI 程序,比如自己查资料、下单、付费调用别的服务 |
| x402 | 让网站和程序在网页请求里直接收款的开放协议,由 Coinbase 和 Cloudflare 发起。名字来自网页状态码"402 需要付款" |
| L1 / L2 | L1 是独立运行的区块链(如以太坊);L2 是建在 L1 之上、最终把交易结果交给 L1 确认的链 |
| Gas | 在区块链上交易要付的手续费 |
| 验证节点 | 负责确认交易、维护区块链安全的参与者 |
| PoA / PoS | 权威证明:由指定机构当验证者;权益证明:谁质押代币谁就能参与验证 |
| RWA 代币化 | 把股票、基金、债券等现实资产变成链上代币 |
| RLDC | Circle 的核心利润指标:收入减去分给分销伙伴的钱,可理解为"真正留给自己的毛利" |
| GENIUS 法案 | 美国 2025 年 7 月通过的稳定币联邦监管法 |
一、智能体经济会用什么钱
为什么说稳定币适合智能体
想象一个 AI 智能体在帮你写一份研究报告:它要调一次付费数据接口、买一份付费文章、租几秒 GPU 跑个模型、再调用另一个智能体做翻译。每一笔可能只有几分钱,一个小时里有几百笔,对方是它从没打过交道的服务。
这件事用信用卡做,几乎做不到:
- 刷卡有固定手续费,一笔几分钱的交易,手续费比交易本身还贵;
- 每家商户都要先注册账户、绑卡、过风控,智能体没法一个个去开户;
- 卡组织的结算要一到几天,还有拒付和退单机制,本来就是为"人买东西"设计的。
稳定币正好相反:不用开户、一笔交易成本极低、几秒内到账、全年无休,还能用程序设定花钱的规则(比如"这个智能体每天最多花 20 美元")。x402 做的就是把"付款"塞进网页请求本身:服务方返回"请付款",智能体用稳定币付完,请求自动放行。
所以在"机器付钱给机器"这件事上,稳定币有结构性优势。这也是为什么巨头们都在押注:
- 2026 年 4 月,x402 基金会正式并入 Linux 基金会,首批 22 个成员里有亚马逊云(AWS)、谷歌、微软、Visa、万事达、美国运通、Stripe、Shopify、Circle 等;
- 谷歌的智能体支付协议(AP2)把 x402 纳入,用于智能体之间的加密货币结算;Stripe 在 2026 年 3 月把 x402 接进了自己的支付接口;
- Circle 5 月推出了 Agent Stack,给智能体提供可设限额的钱包和小额支付,上线时已有 900 多个付费服务。
但别高估现在的规模
智能体支付今天还是一个非常小的市场。据行业追踪数据,截至 2026 年 4 月底,x402 累计约有 6.9 万个活跃智能体、1.65 亿笔交易,但累计金额只有约 5,000 万美元,其中真正的商业交易每天只有几万美元,另外约一半被归为"刷量"类活动(行业数据,非官方口径)。
作为对比,USDC 在二季度的链上交易量是 14.8 万亿美元。智能体支付在其中还只是零头。
我的判断:智能体经济会是"多轨并行"
说"加密货币会成为智能体经济最重要的媒介",需要修正两处:
第一,是"稳定币",不是比特币或以太坊。没有哪个智能体愿意用一个一天能涨跌 10% 的东西去付 3 美分的接口费。
第二,是"智能体经济的一部分",不是全部。我把它分成两块:
- 智能体替人消费(帮你订机票、买衣服):钱最终来自人的信用卡或银行账户,还需要退款、拒付、消费者保护。这部分大概率继续走卡组织。Visa、万事达都推出了面向智能体的支付方案;Stripe 的机器支付协议(MPP)也同时支持信用卡、钱包和比特币闪电网络;
- 机器和机器之间付费(按次调用接口、买数据、租算力、智能体雇佣智能体):一笔金额极小、频率极高、对方陌生。这部分稳定币几乎没有对手。
有意思的是,卡组织在两边都下了注:Visa 和万事达既在推自己的智能体支付方案,又是 x402 基金会成员,还当上了 Circle 的 Arc 链的验证节点。连它们都不确定最后谁赢,所以两边都要占位。
二、USDC 是不是"最被认可"的那一种
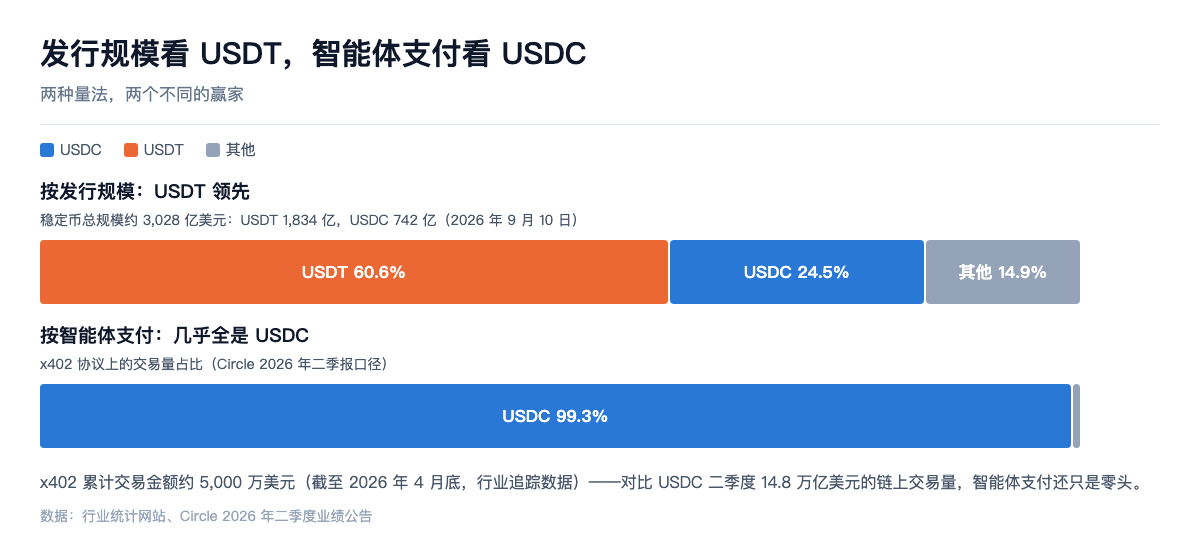
要看你怎么量:
- 按发行规模:不是。截至 2026 年 9 月 10 日,稳定币总规模约 3,028 亿美元,USDT 1,834 亿(约 61%),USDC 742 亿(约 25%),其他所有稳定币加起来约 452 亿;
- 按合规和机构认可:是。Circle 2026 年拿到了美国货币监理署(OCC)的最终批准,成立联邦特许的全国性信托银行,是最早拿到联邦银行牌照的稳定币发行商之一;储备由纽约梅隆银行(BNY)托管,贝莱德(BLK)管理储备基金;
- 按智能体支付:几乎是唯一。Circle 在二季报里说,x402 上 99.3% 的交易量以 USDC 结算;Arc 上线时的口径是 98.8% 的智能体交易量用 USDC。
为什么智能体支付几乎全是 USDC?原因很朴素:x402 由 Coinbase 发起,Coinbase 自己的链 Base 上最主流的稳定币就是 USDC,开发者的默认选项就这么定下来了;再加上 USDC 在美国监管框架下最干净,大公司接入时的合规阻力最小。这是先发优势和合规优势叠加出来的地位,不是技术垄断——换一个稳定币,代码改几行就能用。
真正的竞争对手是谁
| 对手 | 背景 | 对 USDC 的威胁 |
|---|---|---|
| USDT(Tether) | 规模最大,在新兴市场和交易所交易中占主导 | 流动性和海外用户基础远超 USDC |
| USAT(Tether 美国版) | 2026 年 1 月推出,由联邦特许的 Anchorage Digital 银行发行,专门符合 GENIUS 法案 | 直接冲着 USDC 的"合规"卖点来;目前规模很小(4 月约 1.4 亿美元) |
| PYUSD(PayPal) | PayPal(PYPL) 发行 | 背后是 PayPal 的商户和用户网络 |
| USDG(Global Dollar) | Paxos 发行,Robinhood、Kraken 等组成的联盟推广 | Robinhood 链上的借贷产品用的就是 USDG |
| Stripe 旗下的发行服务和 Tempo 链 | Stripe 收购了稳定币公司 Bridge,2026 年 3 月上线自己的 Tempo 链 | Tempo 允许用任何主流稳定币付手续费,不绑定 USDC |
| 银行代币化存款 | 大银行把存款搬上链 | 企业客户可能更愿意用自己开户银行的"链上美元" |
这张表里藏着 USDC 最大的风险:谁掌握渠道,谁就想自己发币。
稳定币的利润来自储备资产的利息。对 PayPal、Robinhood、Stripe 这些手握大量用户的公司来说,推广别人的 USDC,等于把利息拱手让给 Circle;自己发币或加入联盟发币,利息就是自己的。这和 Circle 今天的处境是同一个问题——它自己的利息,也有将近一半要分给掌握渠道的 Coinbase。
所以我的判断是:USDC 在"机构、合规、智能体"这几个场景会继续领先,但它不会成为唯一的"智能体货币"。未来更可能是:智能体钱包里同时有好几种美元稳定币,由程序自动选最便宜、最方便的那一种。真正的竞争,会从"哪个币更好"转向"哪条链、哪个钱包、哪个支付协议掌握智能体"——这正是 Circle 要做 Arc 的原因。
三、Circle 的背景强不强
出身和经历
Circle 2013 年由杰里米·阿莱尔(Jeremy Allaire)和肖恩·内维尔(Sean Neville)创立。阿莱尔是连续创业者,之前创办过 Allaire 公司(做网页开发工具 ColdFusion)和视频平台 Brightcove。2018 年,Circle 和 Coinbase 一起推出了 USDC,这也是两家今天利益深度绑定的起点。
它不是一路顺风:2022 年通过 SPAC 上市的计划告吹;2023 年 3 月硅谷银行倒闭,USDC 约 33 亿美元储备被困在那里,USDC 一度跌到 0.87 美元左右,是它最危险的一次。之后储备改为几乎全部放在短期美债和大银行,由贝莱德的基金管理。
2025 年 6 月 5 日,Circle 在纽交所上市,发行价 31 美元,上市后三周最高冲到约 299 美元,2026 年 2 月一度跌到约 50 美元,9 月 18 日收盘 91.78 美元。按约 2.53 亿股计算,市值约 232 亿美元。
背景的真正强项:监管和机构网络
- 牌照:OCC 批准的全国性信托银行、纽约州金融服务局批准的信托公司,以及 GENIUS 法案生效后的先发合规优势;
- 机构关系:Arc 链的 11 家创始验证节点包括贝莱德、美国存管信托和结算公司(DTCC)、纽交所母公司洲际交易所(ICE)、Visa、万事达、渣打银行、日本 SBI 集团、住友商事、速汇金(MoneyGram)、Galaxy(GLXY) 和 Global Payments(旗下 Worldpay)。这是加密行业里极少见的"华尔街全明星阵容";
- 支付网络:Circle 支付网络(CPN)二季度末年化交易额 147 亿美元,环比增长 76%,已有 175 家金融机构接入;9 月又宣布以约 4 亿美元股票收购新加坡跨境支付公司 Tazapay(年化支付额超过 250 亿美元,其中约六成已涉及稳定币),预计 2027 年完成。
如果问"背景强不强":在"合规和机构信任"这一项上,Circle 大概是整个稳定币行业里最强的。但背景强不等于生意好,下面这一节才是关键。
四、生意的两个硬伤
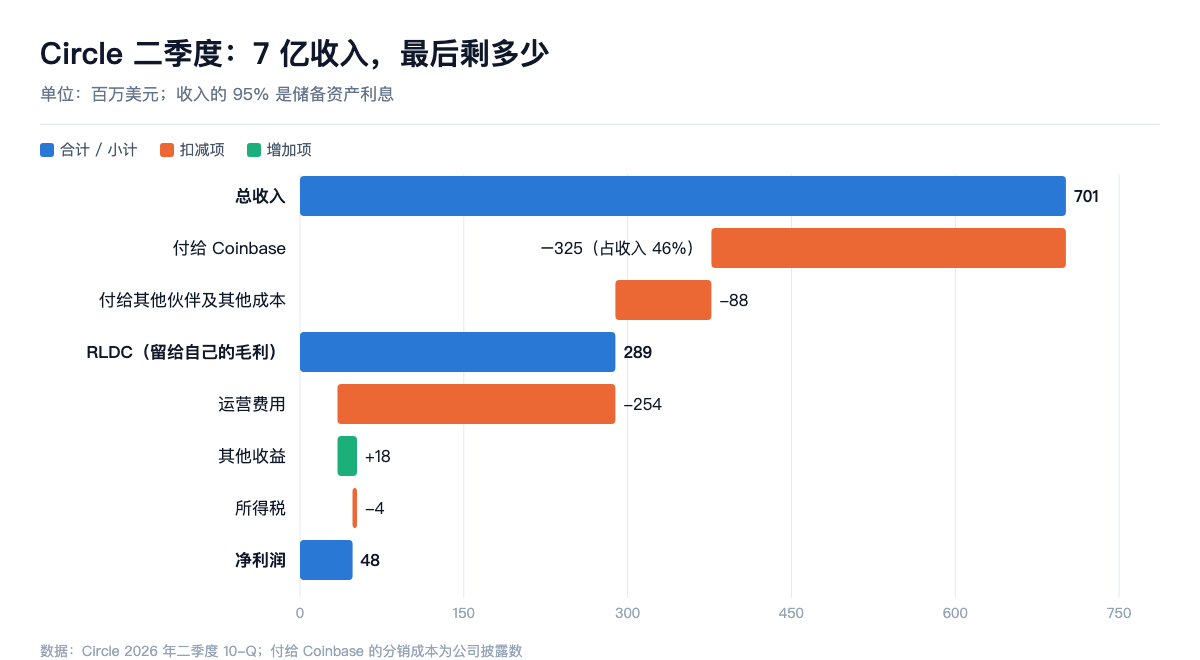
先看二季度的利润表:
- 总收入 7.01 亿美元,其中 储备收益(利息)6.68 亿,占 95%,其他收入只有 0.34 亿;
- 分销和交易成本 4.10 亿,其中付给 Coinbase 的就有 3.25 亿——相当于总收入的 46%;
- 扣完这些,RLDC(留给 Circle 自己的毛利)2.89 亿,利润率 41%;
- 再扣运营费用,净利润 0.48 亿美元,调整后 EBITDA(息税折旧摊销前利润)1.43 亿。
硬伤一:这是一门"利率生意"
Circle 的收入 ≈ USDC 流通量 × 储备收益率。二季度平均流通量同比增长 25%,但储备收益率从约 4.2% 降到 3.5%,收入最后只增长了 7%。
算一笔账:按约 765 亿美元的平均流通量,美联储每降息 0.25 个百分点,Circle 一年的储备收益就少约 1.9 亿美元;按 41% 的留存比例,留给 Circle 自己的毛利少约 0.8 亿——大约是它一年调整后 EBITDA 的 14%。
所以 Circle 的利润要增长,流通量的增速必须跑赢降息。公司给的中长期目标是 USDC 流通量年复合增长 40%。下面这张表是我按不同情况粗算的年度 RLDC:
| USDC 平均流通量 | 储备收益率 2.5% | 3.0% | 3.5% |
|---|---|---|---|
| 750 亿(约现在) | 7.7 亿 | 9.2 亿 | 10.8 亿 |
| 1,100 亿(约一年后,按 40% 增速) | 11.3 亿 | 13.5 亿 | 15.8 亿 |
| 1,500 亿(约两年后) | 15.4 亿 | 18.5 亿 | 21.5 亿 |
(按 RLDC 利润率 41% 估算,未计入其他收入。Circle 今年的调整后运营费用指引是 5.7–5.85 亿美元。)
硬伤二:近一半的钱分给了 Coinbase
根据双方的合作协议:存在 Coinbase 平台上的 USDC 产生的利息,扣除 Circle 的留存部分后归 Coinbase;其余部分在付给其他分销伙伴之后,Coinbase 还要再分走一半。这是 2018 年两家共同推出 USDC 留下的历史安排。
好消息是,这个比例在慢慢改善:二季度付给 Coinbase 的钱同比少了约 770 万美元,因为 Coinbase 平台上的 USDC 占比在下降;Circle 自己平台上的 USDC 翻了一倍,达到 124 亿美元。但只要 USDC 的增长主要靠交易所,Circle 就很难摆脱"帮别人收利息"的处境。
这两个硬伤,决定了 Circle 必须找到"利息以外"的收入——这就是 Arc。
五、Arc 链:Circle 想从"发币"变成"运营网络"
Arc 是什么
2026 年 9 月 16 日,Arc 主网正式上线。要点如下:
- 独立的 L1 区块链,兼容以太坊的智能合约,开发者现有的程序可以直接部署;
- 手续费用 USDC 支付,不需要先买一种价格波动的代币;交易在不到一秒内最终确认;
- 初期由 11 家机构当验证节点(权威证明 PoA),计划 2027 年转向权益证明(PoS);
- ARC 代币:总量 100 亿枚,二季度以每枚 0.30 美元向机构投资者预售了 8.075 亿枚,募资约 2.42 亿美元(对应全网估值约 30 亿美元)。买家锁定期至少到转为 PoS 后一年;如果 2028 年 5 月 8 日前还没转成 PoS,买家可以要求退款;
- 上线首日有 100 多家机构和应用;贝莱德计划把代币化基金 BUIDL 放到 Arc 上,DTCC 将支持其托管资产在 Arc 上代币化;另有 24 小时外汇结算(StableFX)、给智能体用的 Agent Stack;
- 隐私交易(隐藏余额和金额)还在开发中,不是首日上线。
它对 Circle 意味着什么
第一,从"收利息"变成"收过路费 + 网络价值"。今天 Circle 发行的 USDC,大量跑在以太坊、Solana、Coinbase 的 Base 上——交易的价值被这些链拿走,Circle 只拿利息。Arc 让 USDC 有了"主场":手续费用 USDC 付、网络价值体现在 ARC 代币上、上面的外汇和支付服务也是 Circle 自己的。
第二,减少对 Coinbase 的依赖。这是我的判断:Base 是 Coinbase 的链,USDC 在 Base 上用得越多,Coinbase 越强势。Arc 给了 Circle 一个自己的分销渠道。这件事对两家的关系会有微妙影响,值得长期观察。
第三,给智能体一个"专用结算层"。用 USDC 付手续费、不到一秒确认、可设额度的智能体钱包——Arc 是按"智能体要什么"设计的。
第四,拉住传统金融机构。让贝莱德、Visa、万事达、DTCC 当验证节点,等于把"链的安全"交给最需要这条链可靠的机构,这是其他公链很难复制的。
长远影响和风险
最大的问题是中立性。Arc 是 Circle 的链,而 Circle 是一家稳定币发行商。Tether、PayPal、Stripe 这些竞争对手,会愿意把自己的稳定币业务放在对手的链上吗?大概率不会——Stripe 已经建了 Tempo,Robinhood 建了自己的链。这和我在奈飞与 AWS 那篇里讲的逻辑一样:供应商越不中立,大客户越想自己建。
第二个问题是代币。ARC 代币的价值会不会、以什么方式体现在 CRCL 股东身上,目前并不清楚——Circle 没有公布自己保留了多少代币,也没有说明代币和股东利益的关系。它可能是一块隐藏资产,也可能在监管和会计上带来复杂性。另外,二季度那 2.42 亿美元的预售款,目前记作"递延收入",会在履约后计入"其他收入"——今年其他收入指引从 1.5–1.7 亿大幅上调到 3.1–3.3 亿,很大一部分来自这笔代币预售,不是经常性收入。
第三个问题是"权威证明"。11 家机构当验证者,好处是可靠、合规,代价是去中心化程度低。对机构这是优点,对加密原生用户可能是缺点。
六、Arc 和 Robinhood 链:两种完全不同的链
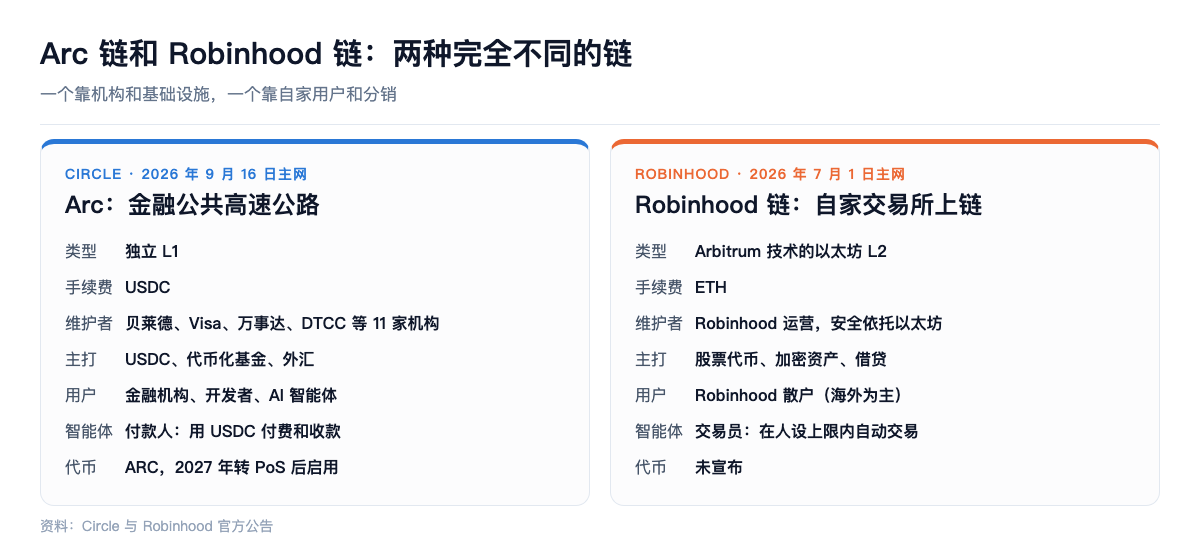
Robinhood(HOOD) 的链在 2026 年 2 月上线测试网,7 月 1 日上线主网。两条链经常被放在一起比较,但它们其实在回答完全不同的问题:
| Circle 的 Arc | Robinhood 链 | |
|---|---|---|
| 类型 | 独立的 L1 区块链 | 建在 Arbitrum 技术上的以太坊 L2,最终结算交给以太坊 |
| 手续费 | 用 USDC 支付 | 用以太坊的 ETH 支付 |
| 谁来维护 | 贝莱德、Visa、万事达、DTCC 等 11 家机构当验证节点 | Robinhood 自己运营,安全性依托以太坊 |
| 主打资产 | USDC、代币化基金和证券、外汇 | 股票代币、加密资产 |
| 核心用户 | 金融机构、支付公司、开发者、AI 智能体 | Robinhood 的散户用户 |
| 智能体的角色 | 智能体是"付款人":用 USDC 付费、收款 | 智能体是"交易员":用户把 AI 接进账户,在人设定的资金上限内自动交易 |
| 原生代币 | 有,ARC 代币(2027 年转 PoS 后启用) | 没有宣布发行 |
| 用的稳定币 | USDC 为核心 | Robinhood Earn 借贷产品用 USDG,约 7% 年化 |
| 商业逻辑 | 做大 USDC 的使用和网络价值,摆脱纯利息收入 | 把股票和加密交易搬上链,全球 7×24 小时交易,降低结算成本,服务海外用户 |
一句话概括:Arc 想当"金融世界的公共高速公路",Robinhood 链是"Robinhood 自己的交易所开到了链上"。
几个值得注意的地方:
- Robinhood 链是"分销驱动":它有两千多万现成的散户用户,链只是把自己的产品(股票代币、借贷、永续合约)搬上去。股票代币已经向 120 多个国家和地区的用户开放,但从公开信息看,美国用户目前能用的主要是借贷、永续合约和智能体交易;
- Arc 是"基础设施驱动":它没有自己的散户,要靠机构和开发者来"住进来"。它的成败,取决于贝莱德、DTCC 这些机构到底会把多少真实业务放上去;
- 两者会在"代币化股票和基金"上正面相遇:DTCC 在 Arc 上做代币化,Robinhood 在自己的链上发股票代币——谁能成为代币化资产的主要结算地,是未来几年最大的看点之一;
- 两者都说明了同一件事:稳定币发行商(Circle)、支付公司(Stripe 的 Tempo)、券商(Robinhood)、交易所(Coinbase 的 Base)都在建自己的链。每一家都不想只当别人链上的一个应用。
七、我补充的几点
第一,Circle 其实是"美债利率 + 加密周期"的双重押注。二季报里公司自己说,收入受"利率环境"和"放缓的加密市场"两方面拖累。买 CRCL 的人要清楚:它短期更像一只利率敏感的金融股,而不是一只 AI 股。
第二,估值不便宜。按 9 月 18 日约 232 亿美元的市值,大约是今年年化 RLDC(约 11.6 亿)的 20 倍、年化调整后 EBITDA(约 5.7 亿)的 40 倍、年化净利润的 100 多倍。市场已经给了"USDC 流通量高速增长 + Arc 成功"的溢价。
第三,稳定币不能给持有人付利息。GENIUS 法案禁止稳定币发行商直接向持有人付息。这对 USDC 是双刃剑:一方面,发行商能保住全部利息;另一方面,持有 USDC 没有收益,用户有动力把钱换成代币化的货币基金(比如贝莱德的 BUIDL)——Circle 在风险提示里专门点名了这类"带收益的数字资产"。所以 Circle 同时在 Arc 上欢迎 BUIDL 这类产品,等于把竞争对手请进自己的生态。
第四,Coinbase 的利益和 Circle 并不完全一致。Coinbase 靠 USDC 分走大笔利息,同时推自己的 Base 链;Circle 推 Arc。两家既是最紧密的伙伴,也会越来越像竞争者。Coinbase 那一边的账,我在 Coinbase 那篇里拆过。
第五,智能体经济是长期期权,不是近期利润。二季度 7 亿美元收入里,和智能体直接相关的收入几乎可以忽略。真正的检验,是 Agent Stack 和 Arc 上的智能体交易量,能不能在一两年内从"几千万美元"变成"几百亿美元"。
我的判断
第一,智能体经济需要稳定币,但不会只用稳定币。"机器付钱给机器"的小额高频支付,稳定币几乎没有对手;"智能体替人消费",卡组织仍然会是主力。这是一个多轨并行的未来,而不是加密货币一统天下。
第二,USDC 在智能体支付里的领先是真的,但它来自先发和合规,不是垄断。最大的威胁是"掌握渠道的公司自己发币"。Circle 必须同时守住开发者的默认选择和机构的信任。
第三,Circle 的背景和牌照是行业里最强的之一,但生意有两个硬伤:利率依赖和 Coinbase 分成。降息周期里,它的利润增长完全取决于 USDC 流通量能不能跑赢降息。
第四,Arc 是 Circle 最重要的一步棋。它试图把 Circle 从"发币收利息的公司"变成"运营金融网络的公司"。验证节点阵容豪华,但它能不能成功,要看机构把多少真实业务放上来,以及竞争对手愿不愿意在 Circle 的链上做生意。
第五,Arc 和 Robinhood 链不是同一场比赛。Arc 争的是机构和智能体的结算层,Robinhood 链争的是散户交易;它们会在代币化资产上相遇,但成败逻辑完全不同。
一句话:Circle 卖的不是一枚稳定币,而是"互联网上的美元账户"这个位置。这个位置很值钱,但今天它的利润,大部分还取决于美联储和 Coinbase。
该跟踪的指标
- USDC 流通量和市场份额——能不能保持接近 40% 的增速,份额是否从约 25% 往上走;
- 储备收益率——每次降息对收入的影响,以及流通量增长能否抵消;
- 付给 Coinbase 的分成占收入比例——现在约 46%,下降就是好事;
- Circle 自己平台上的 USDC——二季度 124 亿美元,翻了一倍,这是摆脱渠道依赖的关键;
- Arc 的真实使用——链上交易量、贝莱德 BUIDL 和 DTCC 代币化的实际规模,以及 2027 年能否按计划转为 PoS;
- 智能体支付量——x402 和 Agent Stack 的交易金额能不能出现数量级的增长;
- 竞争者的规模——USAT、PYUSD、USDG 以及 Stripe 相关稳定币的增长速度;
- Tazapay 收购能否按期在 2027 年完成,以及支付网络 CPN 的交易额。
金豆划重点
- 智能体经济的钱:机器付钱给机器的小额高频支付,稳定币有结构性优势(不用开户、成本低、秒级到账、可设额度);智能体替人消费仍然主要走信用卡。是"稳定币",不是比特币;是"一部分",不是全部;
- 现在的规模很小:x402 到 2026 年 4 月底累计金额约 5,000 万美元,对比 USDC 二季度 14.8 万亿美元的链上交易量,还只是零头;
- USDC 的地位:智能体支付里几乎唯一(x402 上 99.3%);按规模只有 USDT 的约四成(742 亿对 1,834 亿);最大威胁是"掌握渠道的公司自己发币"——Stripe、Robinhood、PayPal、Tether 美国版都在做;
- 公司背景:2013 年创立,2018 年与 Coinbase 推出 USDC,2023 年硅谷银行事件一度脱锚,2025 年 6 月以 31 美元上市;拿到联邦信托银行牌照;Arc 验证节点有贝莱德、DTCC、纽交所母公司、Visa、万事达等 11 家机构;
- 两个硬伤:二季度收入 95% 是利息,每降息 0.25 个百分点约少 0.8 亿美元年毛利;收入的 46%(3.25 亿)付给了 Coinbase;
- Arc:9 月 16 日上线的 L1,用 USDC 付手续费、不到一秒确认、2027 年转 PoS;ARC 代币以每枚 0.30 美元预售 2.42 亿美元;目标是从"发币收利息"变成"运营金融网络";最大问题是竞争对手未必愿意在 Circle 的链上做生意;
- Arc 和 Robinhood 链:一个是机构和智能体的"金融公共高速公路",一个是 Robinhood 散户交易的"自家交易所";会在代币化资产上正面相遇;
- 估值:市值约 232 亿美元,约为年化 RLDC 的 20 倍、年化调整后 EBITDA 的 40 倍;今年其他收入指引翻倍,很大一部分来自一次性的代币预售。
资料来源:Circle 2026 年二季度业绩公告与 10-Q、9 月 8 日 Tazapay 收购公告与 8-K、Arc 主网上线公告;Robinhood 链主网公告;Coinbase 与 Linux 基金会关于 x402 基金会的公告;稳定币规模来自行业统计网站(截至 2026 年 9 月 10 日);x402 交易规模为行业追踪数据;Tether USAT、Stripe Tempo 相关信息来自公开报道。股价来自雅虎财经。利率敏感度和 RLDC 情景为作者估算。本文不构成任何投资建议。
— 金豆