先放结论:
- 礼来(LLY)是这一轮减重药革命最大的赢家。二季度收入 230 亿美元,同比增长 48%;它的核心药物替尔泊肽(糖尿病用的叫 Mounjaro,减重用的叫 Zepbound)一个季度卖了约 149 亿美元,占总收入约 65%;
- 它的增长是"量涨价跌"。二季度销量增长 60%,但实际售价下降了 13%。与美国政府的降价协议、医保覆盖、国际市场的价格压力,都会让"每一针的价格"继续往下走——礼来赌的是用量涨得比价格跌得快;
- 未来两年最重要的两件事:口服药 Foundayo 的放量,以及三靶点药物 retatrutide 的上市申请。前者 4 月已获批,后者计划 2027 年一季度在美国提交;
- 在 AI 赛道上,礼来不是 AI 公司,而是"药企里 AI 投入最重的那一家":与英伟达(NVDA)共建制药业最强的 AI 超算,并联合投入最多 10 亿美元建设联合实验室;
- 最大的风险是"一个药撑起一家万亿公司"。按约 894 百万股计算,市值约 1.05 万亿美元,约为今年盈利指引的 32 倍。这个价格要求替尔泊肽之后,下一代药继续成功。
先把几个词讲清楚
| 缩写 / 术语 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| GLP-1 | Glucagon-Like Peptide-1 | 胰高血糖素样肽-1 | 人体里的一种激素,能降血糖、让人没那么饿;减重药大多模拟它 |
| GIP | Glucose-dependent Insulinotropic Polypeptide | 葡萄糖依赖性促胰岛素多肽 | 另一种肠道激素;替尔泊肽同时作用于 GLP-1 和 GIP 两个靶点 |
| 靶点 | Target | —— | 药物在人体里起作用的"开关"。单靶点、双靶点、三靶点指同时作用于几个开关 |
| FDA | Food and Drug Administration | 美国食品药品监督管理局 | 负责批准药物上市 |
| BLA | Biologics License Application | 生物制品上市申请 | 向 FDA 申请批准生物药上市 |
| IPR&D | In-Process Research and Development | 在研项目研发费用 | 收购尚未上市的药物项目时,一次性计入费用的那部分钱 |
| MFN | Most-Favored-Nation | 最惠国定价 | 美国政府要求药价不高于其他发达国家的最低价 |
| NRDL | National Reimbursement Drug List | 国家医保药品目录 | 中国的医保目录,进入后通常要大幅降价、换取销量 |
| EPS | Earnings Per Share | 每股收益 | 净利润除以股数 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报的"官方口径" |
| AI | Artificial Intelligence | 人工智能 | —— |
| CAR-T | Chimeric Antigen Receptor T-cell | 嵌合抗原受体 T 细胞疗法 | 把患者自己的免疫细胞改造成"抗癌细胞"的疗法 |
| 仿制药 | Generic drug | —— | 原研药专利到期后,其他公司生产的相同成分药物,通常便宜得多 |
一、基本面:一个药撑起的高增长
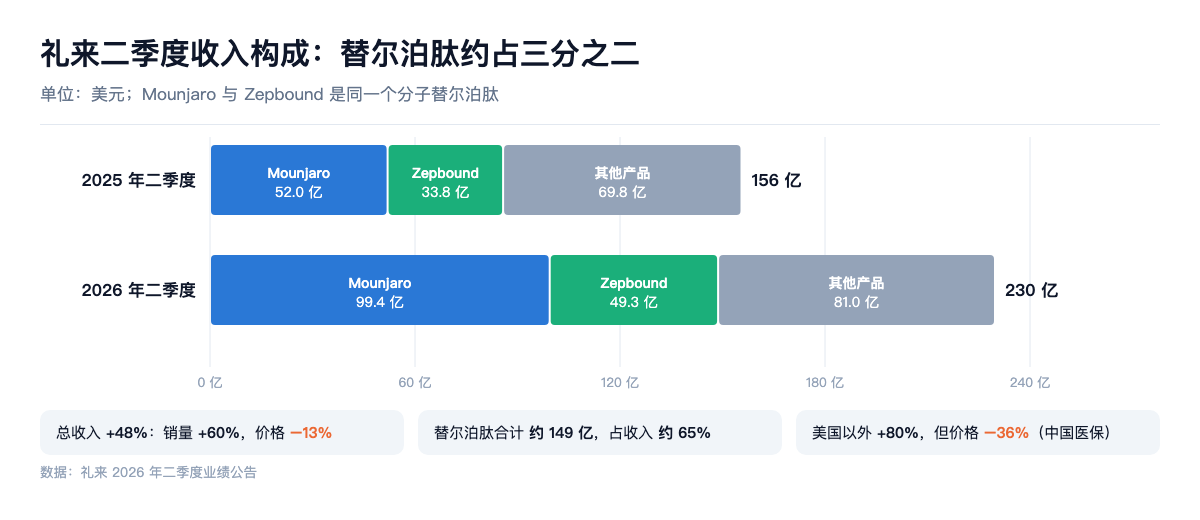
2026 年二季度(截至 6 月 30 日):
| 项目 | 金额 | 同比 |
|---|---|---|
| 总收入 | 229.7 亿美元 | +48% |
| 其中 Mounjaro(替尔泊肽,糖尿病) | 99.4 亿 | +91% |
| 其中 Zepbound(替尔泊肽,减重) | 49.3 亿 | +46% |
| 美国收入 | 144 亿 | +33% |
| 美国以外收入 | 86 亿 | +80% |
| 毛利率(GAAP) | 85.8% | +1.5 个百分点 |
| 研发费用 | 38 亿 | +14%,约占收入 17% |
| 非 GAAP 每股收益 | 8.38 美元 | +33%(含 3.03 美元的一次性收购研发费用) |
三个要看清的地方:
第一,"量涨价跌"。全球收入增长 48%,拆开是销量增长 60%、实际售价下降 13%。美国剔除返利调整后,价格下降约 9%;美国以外价格下降约 36%,主要因为 Mounjaro 今年一季度进入了中国医保目录,以价换量。
第二,一个药占了约三分之二。Mounjaro 和 Zepbound 是同一个分子(替尔泊肽),合计约 149 亿美元,占总收入约 65%。
第三,利润被收购费用压低了,而不是被主业拖累。二季度确认了约 28 亿美元的"在研项目研发费用",来自收购 Orna Therapeutics、Ajax Therapeutics 等公司,摊到每股约 3.03 美元。剔掉这部分,每股收益的增长比表面上高得多。
全年指引(二季度上调后):收入 850 亿—870 亿美元(此前 820 亿—850 亿);营业利润率(公司称"业绩利润率")49%—50.5%;非 GAAP 每股收益 35.50—36.50 美元(已扣除二季度 3.03 美元的一次性收购费用)。
资本动作:5 月发行了约 90 亿美元的债券(期限从 2028 年到 2066 年);二季度又宣布在印第安纳州追加 45 亿美元扩建产能。钱主要花在两件事上:扩产,以及买下一代的药。
二、背景:150 年,三次押对了方向
礼来 1876 年由伊莱·礼来(Eli Lilly)在美国印第安纳波利斯创立。它的历史上有三次关键的"押对":
- 胰岛素(1923 年):与多伦多大学合作,率先实现胰岛素的商业化生产,从那时起就是糖尿病领域的核心公司;
- 精神类药物(1987 年):抗抑郁药百忧解(Prozac)在美国获批,成为史上最知名的药物之一;
- 肠促胰素类药物(2010 年代至今):从每周一次的度拉糖肽(Trulicity),到双靶点的替尔泊肽,把糖尿病的积累,延伸到了减重这个更大的市场。
现任董事长兼首席执行官大卫·里克斯(David Ricks)2017 年上任,他在任期间押注替尔泊肽、扩建产能、积极收购,据报道礼来在 2025 年 11 月成为首家市值突破 1 万亿美元的药企。
一个很清楚的线索:礼来最近 100 年最赚钱的业务,都围绕"代谢"展开。减重药不是它的意外之喜,而是它在糖尿病领域积累一个世纪的自然延伸。
三、科研实力:不止减重
先看减重和代谢这条主线——礼来目前是全行业产品线最完整的公司:
| 药物 | 类型 | 状态 |
|---|---|---|
| 替尔泊肽(Mounjaro / Zepbound) | 每周一针,GLP-1 + GIP 双靶点 | 已上市,核心收入来源 |
| Foundayo(orforglipron) | 每天一片的口服药,GLP-1 | 2026 年 4 月 1 日在美国获批用于减重;糖尿病适应症已在美国提交申请 |
| retatrutide | 每周一针,GLP-1 + GIP + 胰高血糖素三靶点 | 多项三期临床成功,覆盖肥胖、睡眠呼吸暂停、膝关节炎疼痛;计划 2027 年一季度在美国提交上市申请 |
Foundayo 的差异化:它是小分子口服药,不需要空腹、不限饮水、一天中任何时间都可以吃;而竞争对手诺和诺德的口服减重药需要早晨空腹服用,服药后还要等 30 分钟才能进食。口服药更容易大规模生产,也更适合不愿意打针的人群。据公开报道,它上市前 20 天就有约 2 万张处方,其中约八成是第一次使用这类药的患者。
再看减重以外的布局——这决定礼来能不能摆脱"单一产品依赖":
- 神经科学:阿尔茨海默病药物 Kisunla 二季度收入 1.67 亿美元,同比增长两倍多;收购 Centessa(睡眠障碍)、正在收购 AtaiBeckley(难治性抑郁);
- 肿瘤:Jaypirca(慢性淋巴细胞白血病)、Retevmo(肺癌术后辅助治疗三期数据显示复发或死亡风险降低 83%)、olomorasib 获 FDA "突破性疗法"认定;
- 免疫:Ebglyss(特应性皮炎)二季度收入翻倍以上,Omvoh(溃疡性结肠炎);
- 基因医学:通过收购 Verve 获得的 VERVE-102,一次性基因编辑治疗高胆固醇,早期数据显示坏胆固醇最多下降 62%;
- 二季度收购的 Orna Therapeutics,方向是在体内直接生成 CAR-T 细胞;季度结束后又完成了三笔传染病领域的收购。
公司口径:免疫、肿瘤、神经科学三个领域的重点产品,二季度收入同比增长 121%。基数还小,但增长很快。
四、AI 赛道的位置
礼来在 AI 赛道上的定位很清楚:不是 AI 公司,而是"用 AI 最重的药企"。
- 自建制药业最强的 AI 超算:2026 年 2 月上线 LillyPod,基于英伟达的 DGX SuperPOD(英伟达把大量 GPU 服务器组装成一台整体超级计算机的系统),用来训练生物医学大模型,做基因组学和新药发现;
- 与英伟达共建联合实验室:2026 年 1 月宣布,双方在五年内投入最多 10 亿美元,在旧金山湾区让礼来的科学家和英伟达的 AI 工程师坐在一起工作,并计划使用英伟达下一代 Vera Rubin 架构;
- TuneLab 平台:把礼来用几十年数据训练的部分药物发现模型,开放给生物科技公司使用,把礼来的数据优势变成行业平台。
我的判断:制药业最稀缺的是高质量的实验和临床数据,而礼来积累了一个世纪的数据,又有足够的现金投入算力。AI 对它的意义,是缩短新药发现的时间、提高临床试验的成功率。但要清醒:AI 在新药研发上的回报周期很长,一个药从发现到上市通常要十年左右,目前还看不到 AI 对礼来收入的直接贡献,它更像是一项长期的效率投资。
五、未来两年的前景
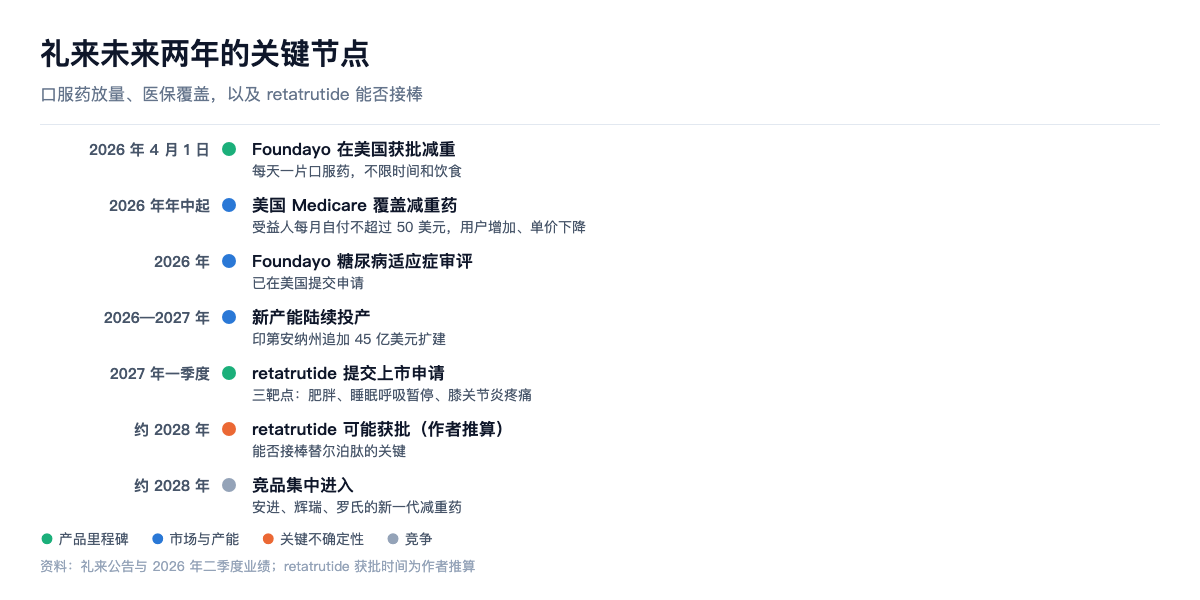
已经在发生的:
- 美国医保开始覆盖减重药:根据 2025 年 11 月礼来与美国政府达成的协议,Medicare(美国联邦老年医疗保险)自 2026 年年中起为部分患者覆盖减重药,受益人每月自付不超过 50 美元;Medicare 和 Medicaid(低收入医疗补助)支付的价格为每月 245 美元;自费购买 Foundayo 最低剂量每月 149 美元起。这会带来一大批新用户,但单价更低;
- Foundayo 的推广:美国已上市,其他国家陆续跟进,糖尿病适应症已在美国提交;
- 新增产能投产:印第安纳州等地的新工厂陆续上线,解决过去"供不应求"的问题。
2027—2028 年的关键看点:
- retatrutide:计划 2027 年一季度在美国提交上市申请,按通常的审评周期,最快约 2028 年获批(这是我的推算)。它在三期临床里的减重幅度,是市场判断礼来能否延续领先的关键;
- Kisunla 和免疫、肿瘤产品线:能否把"非减重收入"做大;
- 收购项目的整合:今年密集收购的多家公司,能否产出新的临床成果。
我对两年前景的判断:只要用量增长快于价格下降,礼来 2026—2027 年的收入仍会保持较快增长;真正的考验在 2028 年前后——那时替尔泊肽面对更多新一代竞品,retatrutide 能否接棒,决定礼来能不能守住现在的估值。
六、竞争对手
| 对手 | 核心产品 | 现状 |
|---|---|---|
| 诺和诺德(NVO) | 司美格鲁肽(Ozempic / Wegovy)、口服 Wegovy、CagriSema | 2026 年销售额指引为下降 6% 到持平;口服 Wegovy 二季度收入约 32 亿丹麦克朗;CagriSema 在与替尔泊肽的直接对比试验中减重 23.0%,对比替尔泊肽的 25.5%,未能证明不劣于替尔泊肽(据报道) |
| 安进(AMGN) | MariTide | 每月一针,三期临床进行中 |
| 辉瑞(PFE) | 收购 Metsera 获得的长效 GLP-1 | 三期临床,目标 2028 年首个获批 |
| 罗氏 | CT-388 等 | 三期临床 |
| 维京治疗(VKTX) | VK2735 | 临床阶段 |
| 仿制药 | 司美格鲁肽仿制药 | 加拿大 1 月、中国和印度 3 月专利到期,大量仿制药进入 |
| 复合配制和远程医疗 | 如 Hims & Hers(HIMS) | 以更低价格提供替代方案 |
几个判断:
- 礼来和诺和诺德的差距已经拉开:据行业统计,礼来在美国 GLP-1 类药物市场的份额约 60%;过去一年礼来股价涨了 64%,诺和诺德跌了 31%;
- 新对手要到 2028 年前后才会大规模进入,而且大多在追赶"更长效、更方便",礼来的回应是 retatrutide 和口服药;
- 最值得警惕的不是某一个新药,而是仿制药:司美格鲁肽在加拿大、中国、印度等市场专利到期,会把这些市场的价格整体往下拉,替尔泊肽在国际市场的定价也会受到牵连。据公开信息,替尔泊肽在美国的核心化合物专利要到 2030 年代中期才到期。
七、风险
- 单一产品依赖:替尔泊肽约占收入 65%,任何安全性问题、竞品突破或政策变化,都会直接影响整家公司;
- 价格持续下行:与美国政府的最惠国定价协议、Medicare 定价、各国医保谈判、仿制药冲击,价格下降是长期趋势,礼来必须靠用量增长来弥补;
- 政策风险:美国药价政策、关税、医保谈判规则都可能变化。礼来与政府的协议换来了关税减免和加速审评,但也意味着它的定价权部分交给了政策;
- 研发失败:retatrutide 或其他重点项目若在审评或安全性上出现问题,估值会大幅调整;
- 收购整合:今年收购密集,一次性费用高,整合效果需要时间验证;
- 产能执行:扩产投入巨大(二季度又追加 45 亿美元),如果需求增长放缓,会变成负担;
- 估值:约 32 倍市盈率,对一家大型药企来说很高,容错空间小。
八、估值
按 9 月 25 日收盘价 1,169.81 美元、约 8.94 亿股(公司指引中的股数假设)计算,市值约 1.05 万亿美元。
- 按今年非 GAAP 每股收益指引中值 36 美元,市盈率约 32 倍;
- 如果剔除二季度那 3.03 美元的一次性收购费用,市盈率约 30 倍;
- 按今年收入指引中值 860 亿美元,市销率约 12 倍;
- 股价距 8 月 19 日的高点 1,292.65 美元回落了约 10%,今年以来上涨约 8%。
这个估值在说什么?对一家收入增长 48%、毛利率 86% 的公司,30 倍左右的市盈率不算离谱;但它隐含的前提是:替尔泊肽之后,口服药和 retatrutide 能接上,而价格下降的速度不会快于用量增长。
我的判断
第一,礼来是减重药革命毫无疑问的领跑者。它用一个世纪的糖尿病积累,拿下了这个时代最大的药物市场,并且在注射、口服、三靶点三个方向都走在前面。
第二,它的增长逻辑已经从"涨价"变成了"放量"。销量增长 60%、价格下降 13%,这是一门越来越像"大众消费品"的生意。医保覆盖和口服药会继续打开用户规模,但单价会继续往下走。
第三,最大的风险是集中度。一个分子撑起了三分之二的收入和一家万亿美元的公司。免疫、肿瘤、神经科学的增长很快,但体量还不足以对冲。
第四,AI 是礼来的长期加分项,不是短期催化剂。它在药企里 AI 投入最重,但对收入的贡献还要很多年才能看到。
第五,我的态度:礼来是一家"好公司",也不是"便宜的股票"。如果你相信 retatrutide 和口服药能延续领先、全球肥胖治疗渗透率会持续提升,它仍然是这个赛道最稳的选择;但在 30 倍左右的市盈率下,任何研发或政策上的意外,都可能带来明显回撤。
一句话:礼来卖的不再是一种药,而是一种"慢性病的生活方式";它的对手不只是诺和诺德,还有价格下降的速度。
该跟踪的指标
- 替尔泊肽的销量增速和实际价格变化——"量涨价跌"的平衡是否维持;
- Foundayo 的处方量——口服药能否成为第二增长曲线;
- retatrutide 的上市申请和审评进展——2027 年一季度提交;
- 非减重产品收入占比——Kisunla、Ebglyss、Jaypirca 等的增速;
- 美国医保覆盖后的新增用户;
- 国际市场价格——中国医保、司美格鲁肽仿制药的影响;
- 竞品临床数据:诺和诺德 CagriSema、安进 MariTide、辉瑞长效 GLP-1;
- 毛利率——扩产和降价之后能否维持在 80% 以上。
金豆划重点
- 基本面:二季度收入 230 亿美元(+48%),销量 +60%、价格 −13%;替尔泊肽(Mounjaro + Zepbound)约 149 亿,占收入约 65%;毛利率约 86%;全年收入指引上调至 850 亿—870 亿美元;
- 背景:1876 年创立,1923 年率先商业化生产胰岛素,1987 年推出百忧解;减重药是它一个世纪代谢领域积累的延伸;
- 科研:注射(替尔泊肽)、口服(Foundayo,2026 年 4 月获批,不限时间和饮食)、三靶点(retatrutide,计划 2027 年一季度提交)三线布局;免疫、肿瘤、神经科学重点产品收入增长 121%;
- AI 位置:不是 AI 公司,而是药企里 AI 投入最重的一家——LillyPod 超算、与英伟达五年最多 10 亿美元的联合实验室、TuneLab 平台;对收入的贡献尚需多年;
- 两年前景:Medicare 覆盖和口服药带来用户增长,但单价下降;2028 年前后 retatrutide 能否接棒是关键;
- 竞争:诺和诺德 2026 年销售额指引下降 6% 到持平,CagriSema 在直接对比中未能证明不劣于替尔泊肽;安进、辉瑞、罗氏的新药多在 2028 年前后才可能上市;司美格鲁肽仿制药会拉低国际价格;
- 风险:单一产品依赖、价格下行、政策、研发、收购整合、扩产、估值;
- 估值:市值约 1.05 万亿美元,约 32 倍今年盈利指引(剔除一次性收购费用约 30 倍)。
资料来源:礼来 2026 年二季度业绩公告(8-K)、2026 年 5 月发债公告(8-K);礼来关于 Foundayo 获批、与美国政府定价协议、与英伟达联合实验室的公告;诺和诺德 2026 年业绩公告;市场份额、Foundayo 首批处方、CagriSema 对比试验结果、司美格鲁肽专利到期情况、市值突破 1 万亿美元等来自行业统计和媒体报道;股价来自雅虎财经,截至 2026 年 9 月 25 日。retatrutide 获批时间为作者按通常审评周期的推算。本文不构成任何投资建议。
— 金豆