这是我写的第三篇一级市场公司研究(前两篇是 Glean 和 Sierra),这篇的写法更进一步:反方优先——先找它可能不值这个价的理由,再看多头逻辑能不能站住。每个数字标注来源类型并附原始链接和日期;Factory 从未披露收入,文中所有 ARR 数字都是情景假设,不是收入估算。研究截止日期:2026 年 9 月 30 日。
来源标签:公司自报 客户确认 媒体报道 第三方估算 本文假设 未知——标签后面的日期可以点开原始来源。
一句话结论:Factory 的企业客户质量和部署能力是真实的,但收入完全不透明,对手是模型公司本身和估值大十倍的平台。在 50 亿美元买入,最可能的结果只有约 1.4 倍,还有 40% 的概率亏掉约八成。观察,等数据。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| ARR | Annual Recurring Revenue | 年度经常性收入 | 把当前的订阅合同折算成一年的收入,Factory 从未公开 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报里"真正确认的收入"用的规则 |
| NRR / GRR | Net / Gross Revenue Retention | 净收入留存率 / 总收入留存率 | 老客户今年比去年多付还是少付 |
| AI Agent | Artificial Intelligence Agent | 人工智能智能体 | 能自己拆解任务、调用工具完成多步操作的 AI 程序 |
| IDE | Integrated Development Environment | 集成开发环境 | 程序员写代码用的软件,如 VS Code |
| CLI | Command-Line Interface | 命令行界面 | 在终端里打字操作的工具 |
| SDK | Software Development Kit | 软件开发工具包 | 让开发者用代码调用产品能力的工具包 |
| BYOK | Bring Your Own Key | 自带密钥 | 客户用自己的模型账号付推理费 |
| SSO / SAML / SCIM | Single Sign-On / Security Assertion Markup Language / System for Cross-domain Identity Management | 单点登录 / 身份认证标准 / 自动开通账号标准 | 企业管理员工账号的三件套 |
| SOC 2 | System and Organization Controls 2 | 服务机构控制报告第 2 类 | 美国企业软件最常见的安全审计报告,分 Type I 和 Type II |
| ISO 27001 / ISO 42001 | —— | 信息安全 / AI 管理体系国际标准 | 两项国际认证 |
| FedRAMP | Federal Risk and Authorization Management Program | 美国联邦风险与授权管理计划 | 卖云服务给美国联邦政府需要的认证 |
| ROI | Return on Investment | 投资回报率 | 花的钱换来多少收益 |
| MOIC | Multiple on Invested Capital | 投资回报倍数 | 投 1 块钱最后拿回几块 |
| IRR | Internal Rate of Return | 内部收益率 | 折算成每年的回报率 |
| EV | Enterprise Value | 企业价值 | 市值加债务减现金 |
| NTM | Next Twelve Months | 未来 12 个月 | 估值常用"企业价值 ÷ 未来 12 个月收入" |
| TAM | Total Addressable Market | 总可触达市场 | 理论上最大的市场规模 |
| IPO | Initial Public Offering | 首次公开募股 | 上市 |
| CEO / CTO / CFO / CRO | Chief Executive / Technology / Financial / Revenue Officer | 首席执行官 / 技术官 / 财务官 / 营收官 | —— |
| DevSecOps | Development, Security and Operations | 开发、安全与运维一体化 | GitLab 所在的赛道 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 编程 Agent(Coding Agent) | 不只是补全代码,而是能自己读仓库、改代码、跑测试、提交合并请求的 AI |
| token(词元) | 大模型处理文字的最小单位,也是推理成本的计价单位 |
| 模型路由 | 按任务难度自动选用贵或便宜的模型,以节省成本 |
| 基准测试(benchmark) | 用一组固定任务给 AI 打分的测试,如 Terminal-Bench、SWE-bench |
| 数据污染 | 测试题目被模型在训练中见过,导致分数虚高 |
| 隔离网络部署(air-gapped) | 系统完全不连外网,常见于军工、政府和金融 |
| 提示注入 | 攻击者在 AI 会读到的文本里埋入指令,诱导 AI 做危险操作 |
| 老股(二级市场) | 员工或早期投资人把未上市公司的股票转让给别人 |
1. 一页投资结论
评级:观察。在拿到可审计的 ARR(Annual Recurring Revenue,年度经常性收入)与毛利率之前不投;数据支持时,合理进入估值为 30 亿—35 亿美元(较 9 月轮次折价 30%—40%)。
先说反方:Factory 五个月内估值从 15 亿美元涨到 50 亿美元公司自报2026-04-162026-09-15,但两次公告都没有披露任何收入金额。唯一的收入说法是"过去六个月每个月收入环比翻倍"公司自报2026-04-16,没有起始基数——从 10 万美元翻六倍和从 500 万美元翻六倍,是完全不同的公司。本文不据此推算 ARR。
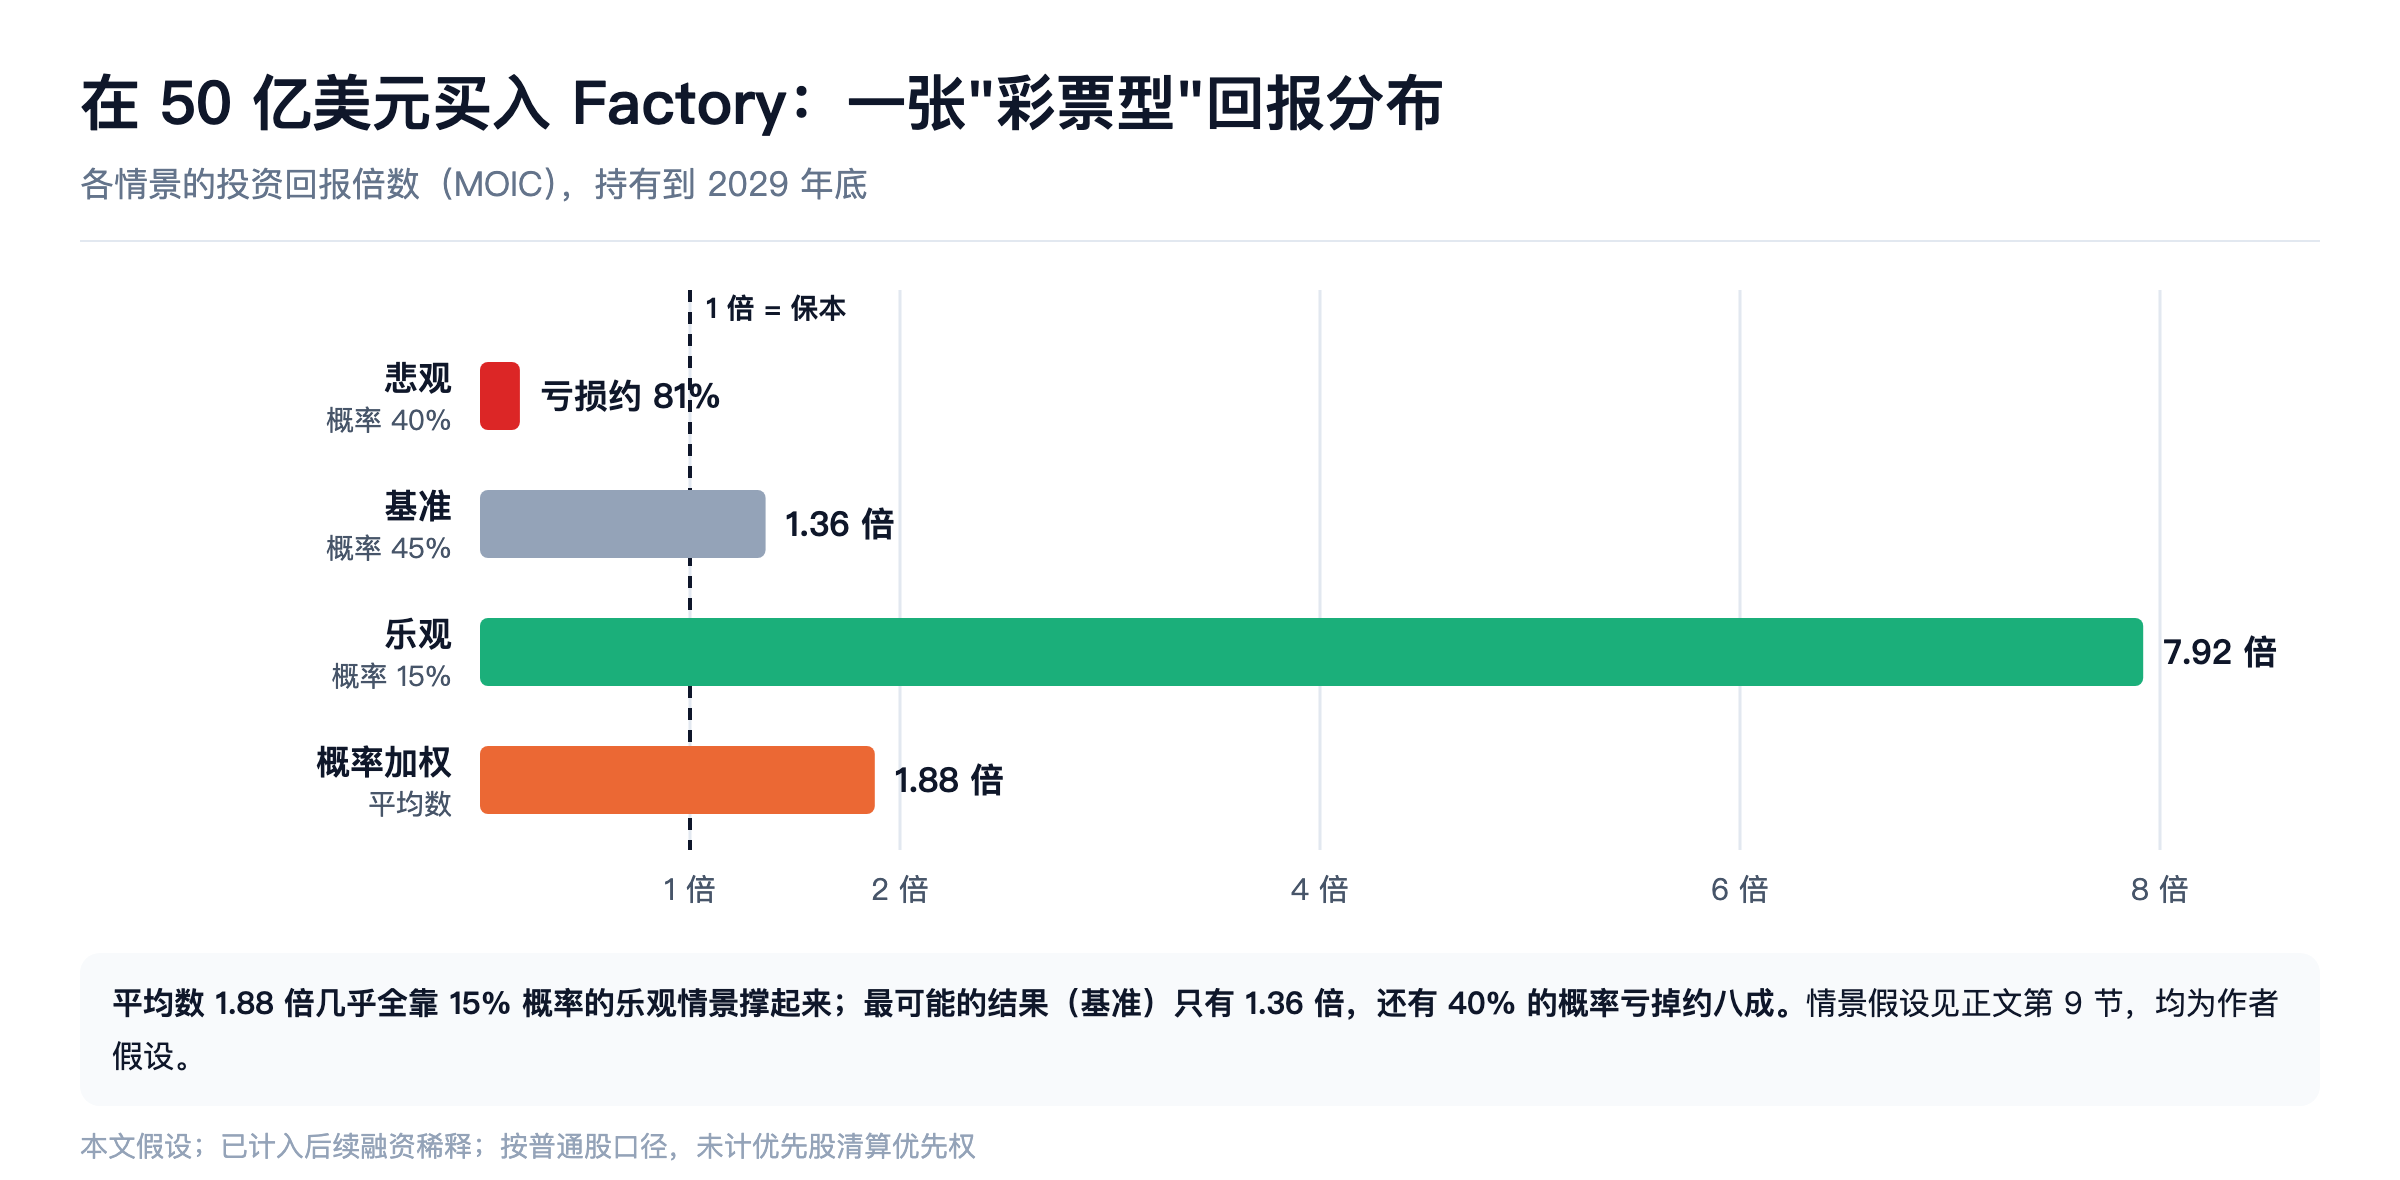
回报分布高度偏斜本文假设:在 50 亿美元进入,三情景概率加权约 1.9 倍(年化约 21%),但这个平均数几乎全靠 15% 概率的乐观情景(约 7.9 倍)撑起来;概率最大的基准情景只有约 1.4 倍,还有 40% 的概率亏掉约八成。这是一张"彩票型"分布,不适合用加权平均数做决策。
三条多头逻辑
- 企业客户的质量。公司点名英伟达(NVDA)、Adobe(ADBE)、EY、Palo Alto Networks(PANW)、Adyen、Blackstone(BX)、加拿大皇家银行 RBC(RY)、T-Mobile(TMUS) 等公司自报2026-09-152026-04-16;Wipro(WIT) 在自己的新闻稿里宣布把 Factory 部署给数万名工程师客户确认2026-01-28;EY 工程负责人公开谈到完全落地的团队效率提升 4—5 倍(同时承认难以单独归因)客户确认2026-03-03。
- 企业级治理和部署形态,是纯开发者工具不擅长的。支持自带密钥、自托管数据平面、欧盟专属、完全隔离网络(air-gapped)等部署公司自报2026-06-15;Enterprise 套餐有独立推理资源池和本地部署选项公司自报2026-09-30。
- 长周期多 Agent 编排已有真实使用数据。Missions 的中位运行时长约 2 小时,14% 超过 24 小时,最长 16 天公司自报页面标注 2025-02-26。
三条空头逻辑
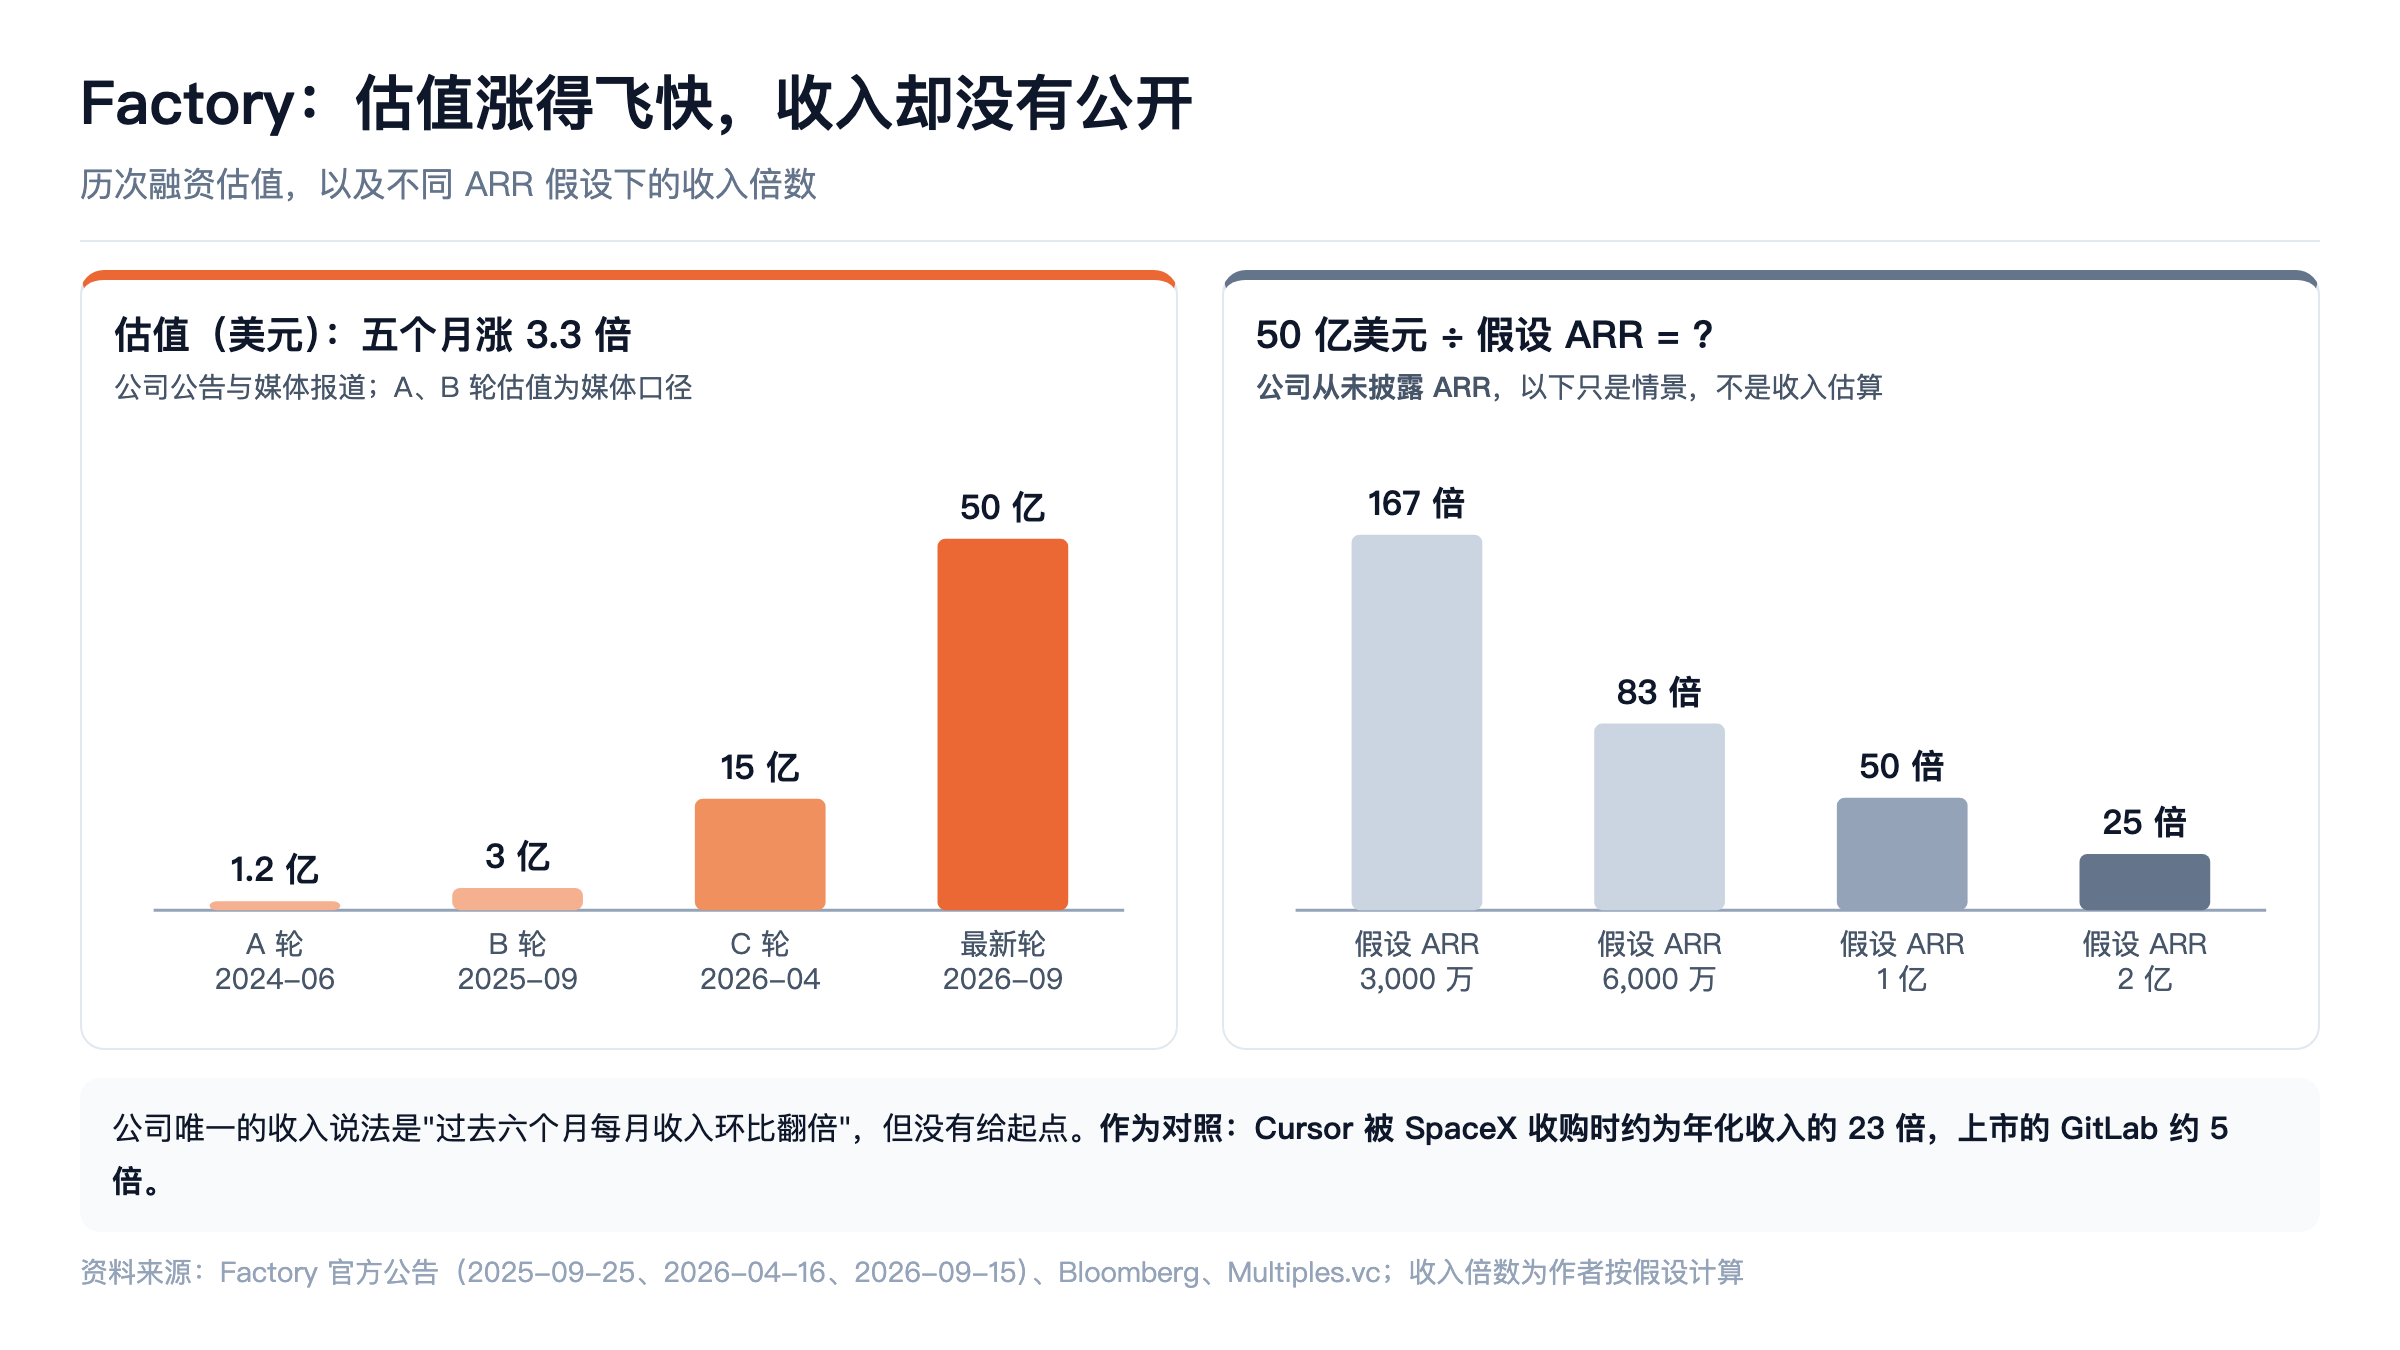
- 收入完全不透明,估值只能反推。若当前 ARR 为 3,000 万、6,000 万、1 亿或 2 亿美元,50 亿美元分别对应约 167 倍、83 倍、50 倍、25 倍本文假设——这些只是情景,不是收入估算。
- 对手是模型公司本身和资本更雄厚的平台。Claude Code 年化收入超过 25 亿美元媒体报道2026-02;Codex 周活超过 500 万媒体报道2026-06;Cursor 已并入 SpaceX媒体报道2026-08-14;Cognition 最新估值 480 亿美元媒体报道2026-09-16。Factory 在规模上差了一到两个数量级。
- "模型中立"的另一面是没有自己的模型、还要承担推理成本。Factory Router 的原始技术博客称节省 20%—25% token 支出公司自报2026-06-01,9 月融资公告却写"超过 60%"公司自报2026-09-15,两者没有给出口径衔接。
最终需要回答的三个问题(详见第 4、9 节):
- 模型商品化后,Factory 还能控制哪一层?企业内部的"软件工厂"流程层:权限与审计、跨仓库上下文、多 Agent 编排、质量验证、效果度量(Agent Effectiveness)。这一层有价值,但模型公司和 GitHub 也在做同样的事。
- 50 亿美元需要哪些经营指标才成立?大致需要:当前 ARR 不低于 1 亿—1.5 亿美元、同比增长 ≥ 200%、毛利率 ≥ 55% 且随 Router 改善、美元口径 NRR(Net Revenue Retention,净收入留存率) ≥ 150%、企业合同占收入 ≥ 60%。
- 哪些信号说明它只是高成本的模型封装层?毛利率低于 40%;收入主要来自 20—200 美元的个人套餐;企业客户按"模型用量"而不是按"工作流"采购;客户在 Claude Code 或 Codex 企业版上线后减少席位;Router 的节省幅度在独立测试中低于 15%。
2. 公司、创始人和融资时间线
公司。The San Francisco AI(Artificial Intelligence,人工智能) Factory, Inc.,2023 年成立于旧金山媒体报道2026-09-16。
创始人。Matan Grinberg(CEO(Chief Executive Officer,首席执行官)):在普林斯顿和加州大学伯克利分校研究弦理论十余年,博士未完成即创业;2023 年 4 月与 Sequoia 合伙人 Shaun Maguire 的一次散步促成了公司媒体报道20252026-04-16。Eno Reyes(CTO(Chief Technology Officer,首席技术官)):普林斯顿计算机专业,曾在 Hugging Face 担任机器学习工程师,也在微软工作过媒体报道2025。两位创始人都没有经营大型企业软件公司的经验,企业销售和交付能力需要看后续引入的管理层。
融资时间线
| 轮次 | 日期 | 金额 | 领投方 | 投后估值 | 口径 |
|---|---|---|---|---|---|
| 种子 | 2023 年底 | 约 500 万美元 | Sequoia | 未披露 | 媒体报道2025-09 |
| A 轮 | 2024 年 6 月 | 1,500 万美元 | Sequoia | 约 1.2 亿美元 | 媒体报道2024-06-18第三方估算2026-09-30 |
| B 轮 | 2025 年 9 月 25 日 | 5,000 万美元 | NEA、Sequoia、英伟达、摩根大通(JPM) | 约 3 亿美元 | 公司自报2025-09-25媒体报道2025-09 |
| C 轮 | 2026 年 4 月 16 日 | 1.5 亿美元 | Khosla Ventures | 15 亿美元 | 公司自报2026-04-16媒体报道2026-04-16 |
| 未命名轮次 | 2026 年 9 月 15 日 | 2 亿美元 | 未点名(公告列出 Blackstone、Khosla、Sequoia、Insight 等 9 家) | 50 亿美元 | 公司自报2026-09-15媒体报道2026-09-152026-09-16 |
累计融资超过 4 亿美元公司自报2026-09-15,第三方统计约 4.2 亿美元第三方估算2026-09-30。数据冲突:TechCrunch 把 4 月的 1.5 亿美元称为"B 轮"媒体报道2026-04-16,公司称为 C 轮公司自报2026-04-16;本文采用公司口径。Wipro 旗下风投参与了 Factory 的融资客户确认2026-01-28,因此 Wipro 既是客户和合作伙伴,也是投资方。
五个月估值涨 3.3 倍:经营拐点还是倍数扩张?公开信息无法区分。能确认的只有:(1) 4 月时公司自称收入连续六个月翻倍;(2) 同期推出了 Missions、Factory 2.0、Router 等产品公司自报2026-04-162026-06-152026-06-01;(3) 同期 AI 编程赛道的估值整体上移,Cursor 以 600 亿美元被收购媒体报道2026-08-14、Cognition 从 260 亿美元涨到 480 亿美元第三方估算2026媒体报道2026-09-16。在收入未披露的情况下,本文倾向认为倍数扩张的贡献不小于经营改善。
3. 产品架构及典型开发流程
定位判断:Factory 想做的是"自治软件工厂"——覆盖需求、规划、编码、测试、审查、发布与监控的闭环公司自报2026-06-15;目前已被验证规模化的,是编码与迁移类的 Coding Agent 能力,需求、安全、监控等环节更多停留在产品叙事。
| 产品 | 做什么 | 成熟度判断 |
|---|---|---|
| Droid | 核心编码 Agent,覆盖命令行、桌面应用、SDK(Software Development Kit,软件开发工具包)、IDE(Integrated Development Environment,集成开发环境)和 Slack | 已规模化公司自报2026-09-302026-04-16 |
| Missions | 多 Agent 分解长任务、按里程碑验证,可运行数小时到数天 | 早期:公司自己承认"长计划会累积错误,编排器有时范围过宽"公司自报页面标注 2025-02-26 |
| Droid Computers | Factory 托管的持久化云端电脑,保留依赖、仓库和运行中的服务 | 包含在 Plus 及以上套餐公司自报2026-09-30;规模未知 |
| Factory Router | 按任务自动选择模型以降低成本 | 私人研究预览公司自报2026-06-01 |
| Connectors | 接入代码托管、工单、文档、监控等系统 | 产品细节未公开 |
| Analytics / Agent Effectiveness | 衡量 AI 带来的投入产出 | 9 月融资时宣布公司自报2026-09-15;成熟度未知 |
| 部署形态 | 云托管、自带密钥、自托管数据平面、欧盟专属、完全隔离网络 | 公司称已支持公司自报2026-06-15;隔离部署的客户数未知 |
典型流程(公司口径):工程师在命令行或桌面应用里描述任务 → Droid 读取仓库和工单上下文、制定计划 → 在托管电脑或本地环境里改代码、跑测试 → 提交合并请求供人审查;大型任务交给 Missions 拆成多个并行 Agent。
Missions 的成本信号:中位任务消耗的 token 是普通会话的 12 倍,持续速度约每分钟 4.5 万 token公司自报页面标注 2025-02-26。长周期自治编码的推理成本很高,这直接关系到毛利率。
4. 技术壁垒和模型依赖
| 壁垒来源 | 可复制性 | 判断 |
|---|---|---|
| Agent 执行框架(harness) | 高 | Terminal-Bench 的领先主要来自框架设计,但模型公司的官方工具(Claude Code、Codex)追赶很快 |
| 长期上下文与企业代码图谱 | 中 | 需要长期接入客户仓库;GitHub 和 Sourcegraph 一类公司有天然优势 |
| 工作流数据 | 中 | 数据归客户所有,可迁移的是方法论而非数据本身 |
| 多 Agent 编排 | 中高 | Amazon 已开源 Kiro Crew 做多 Agent 编排媒体报道2026-08 |
| 模型路由 | 高 | 路由是通用技术,多家公司提供类似服务;Factory 自己的数据显示节省 20%—25%公司自报2026-06-01 |
| 安全治理与合规 | 中 | 有 SOC 2(System and Organization Controls 2,服务机构控制报告第 2 类)与 ISO 42001(国际标准化组织的 AI 管理体系标准)的公开案例第三方估算2026-09-30,但信任中心的具体认证状态本次未能读取未知;FedRAMP(Federal Risk and Authorization Management Program,美国联邦政府云服务安全认证)未找到任何获得或申请中的证据未知 |
| 企业部署能力(隔离网络等) | 中低 | 这是 Factory 相对最难被复制的一项,因为模型公司不太愿意做本地化部署 |
模型中立是双刃剑。好处:客户不被单一模型锁定,可以在 Claude、OpenAI、DeepSeek 等模型间切换媒体报道2026-04-16;关键任务可跨厂商容灾。坏处:(1) 没有基础模型带来的成本优势;(2) 模型公司同时是供应商和竞争对手,可以在价格、配额和新模型发布时间上占先;(3) 模型能力越强,"框架设计"带来的领先越小。
模型进步与降价的双向影响本文假设:推理降价会改善毛利率、让 Missions 这类重度任务更经济;但同样会让"直接用模型公司官方 Agent"变得更便宜、更好用,压缩 Factory 的定价权。Factory 能长期控制的,是企业内部的流程、治理与度量层——前提是它能让企业把"软件工厂"的流程定义放在 Factory 上,而不是放在 GitHub 或模型公司的平台上。
5. 商业模式、价格及单位经济学
公开价格(2026 年 9 月 30 日)公司自报2026-09-30
| 套餐 | 价格 | 主要内容 |
|---|---|---|
| Pro | 每月 20 美元 | 桌面、命令行、SDK;云端与本地后台 Agent |
| Plus | 每月 100 美元 | 约 Pro 的 5 倍用量;Droid Computers |
| Max | 每月 200 美元 | 约 Pro 的 10 倍用量;新功能抢先用 |
| Teams | 每个团队每月 60 美元 + 每席位每月 40 美元 | 最多 10 个席位,统一账单 |
| Business | 需询价 | 单点登录、零数据保留、审计日志、基础管理控制 |
| Enterprise | 需询价 | 独立推理资源池、本地部署、数据驻留、专属客户工程师 |
价格页没有公开具体的 token 额度、超额单价和自带密钥(BYOK(Bring Your Own Key,客户自带模型密钥))的收费方式未知。
单位经济学推算本文假设:按 Missions 的数据,重度任务每分钟消耗约 4.5 万 token公司自报页面标注 2025-02-26。假设混合 token 成本为每百万 3—10 美元,一个 2 小时的中位任务约消耗 540 万 token,推理成本约 16—54 美元。一个每月 200 美元的 Max 用户,只要每月跑 4—12 个中位任务,推理成本就可能吃掉全部订阅费。这说明:个人套餐的毛利高度依赖用量上限和 Router;企业合同如果按席位定价而没有用量约束,毛利风险更大。
按使用强度的单位经济学本文假设(假设混合 token 成本为每百万 1—5 美元,已考虑提示缓存和廉价模型分流;每月 token 用量为假设值)
| 使用强度 | 每月 token | 推理成本 / 月 | 对应套餐是否盈利 |
|---|---|---|---|
| 轻度(日常问答、小改动) | 约 500 万 | 5—25 美元 | Pro(20 美元)勉强持平 |
| 中度(每天几个完整任务) | 约 3,000 万 | 30—150 美元 | Plus(100 美元)可能盈利也可能亏损 |
| 重度(常跑 Missions) | 约 1.5 亿 | 150—750 美元 | Max(200 美元)大概率亏损,除非用量上限卡住 |
结论:个人套餐天然存在"最活跃的用户最不赚钱"的问题。Factory 的毛利取决于三件事:用量上限设得多紧、Router 能把多少任务分给便宜模型、企业合同能否把推理成本按量转嫁给客户。
收入结构与潜在毛利特征本文假设:
| 收入类型 | 潜在毛利 | 说明 |
|---|---|---|
| 个人与团队订阅 | 低到中(可能 20%—60%) | 用户用得越多越亏,靠用量上限控制 |
| 企业席位 + 用量额度 | 中(40%—65%) | 取决于合同是否把推理成本转给客户 |
| 客户自带密钥(BYOK) | 高(可达 80%) | 推理成本由客户承担,但单价也更低 |
| 托管计算(Droid Computers) | 中低 | 本质是云资源转售 |
| 本地与隔离部署、客户工程师 | 低到中 | 带有服务性质 |
各类收入的占比全部未知未知,这是估值判断里最关键的缺口。
瓶颈转移问题。自治编码会把瓶颈推向需求定义、代码审查、测试、安全审批和事故处理。EY 的负责人也强调,"你可以生成大量代码,但它必须能集成、能合规",效率提升需要文化和流程的配套客户确认2026-03-03。这意味着客户的 ROI(Return on Investment,投资回报率)取决于它自己的工程管理能力,Factory 很难单独承诺结果。
6. 客户与开发者采用质量
| 口径 | 数值 | 可信度 |
|---|---|---|
| 开发者数 | "数十万"开发者使用,4 月称"每日使用"公司自报2026-09-152026-04-16 | 未拆分付费、月活、团队、试点和全组织部署未知 |
| 点名客户 | 英伟达、Adobe、EY、Palo Alto Networks、Adyen、Blackstone、RBC、T-Mobile、Wipro、Comarch、摩根士丹利(MS) 等公司自报2026-09-152026-06-15媒体报道2026-04-16 | 供应商口径;不能等同于全公司部署 |
| Wipro | 把 Factory 整合进自己的交付平台,向数万名工程师推广,并转售给客户客户确认2026-01-28 | 高(客户自己的新闻稿);但 Wipro 同时是投资方 |
| EY | 完全落地的团队效率提升 4—5 倍,早期阶段 15%—60%客户确认2026-03-03 | 中:客户高管在媒体上的表述,本人承认难以单独归因 |
| 美国证监会文件 | 全文检索"Factory.ai""San Francisco AI Factory"等关键词,没有任何上市公司在监管文件里提到 Factory | —— |
关键未知:付费客户数、企业合同数、平均合同金额、前 10 大客户集中度、付费月活开发者数、NRR、流失率。
向非工程场景扩张(产品、设计、财务、营销):公开材料里的 Factory 2.0 仍然只讲软件开发流程公司自报2026-06-15。在编码主战场还没拉开差距时向外扩张,更可能是战略失焦而非 TAM(Total Addressable Market,总可触达市场)增长;除非非工程场景能复用同一套治理和度量层。
7. 竞争矩阵
先核验对手的最新状态:
| 对手 | 最新状态(截至 2026-09-30) |
|---|---|
| Claude Code(Anthropic) | 年化收入超过 25 亿美元(2026 年初)媒体报道2026-02 |
| OpenAI Codex | 周活超过 500 万(2026 年 6 月)媒体报道2026-06 |
| Cursor | 2026 年 8 月 14 日被 SpaceX 以约 600 亿美元全股票收购,并入 SpaceXAI媒体报道2026-08-142026-06-16 |
| GitHub Copilot(微软 MSFT) | 约 470 万付费用户(2026 年 1 月)第三方估算2026 |
| Cognition / Devin(含 Windsurf) | 2026 年 5 月估值 260 亿美元、ARR 约 4.92 亿美元第三方估算2026;路透社 9 月报道已以 480 亿美元估值融资 20 亿美元媒体报道2026-09-16 |
| Replit Agent | 2026 年 3 月估值 90 亿美元媒体报道2026-03-11 |
| 亚马逊 Kiro | 规格驱动的 Agent IDE,2026 年 8 月开源多 Agent 系统 Kiro Crew媒体报道2026-08 |
| 谷歌 Antigravity、Jules | Antigravity 2025 年 11 月推出,Jules 为托管式异步编码 Agent媒体报道2025-11 |
比较矩阵(定性判断,除注明外无同口径数据)
| 维度 | Factory | 模型公司官方 Agent(Claude Code、Codex) | Cursor、Copilot | Cognition/Devin |
|---|---|---|---|---|
| 开发者入口与分发 | 弱:需要单独采购 | 强:随模型订阅附带 | 强:IDE 与 GitHub 自带 | 中 |
| 独立完成任务比例 | 未知(无独立数据) | 未知 | 未知 | 未知 |
| 长周期任务 | 有 Missions 数据公司自报页面标注 2025-02-26 | 正在追赶 | 较弱 | 强(主打) |
| 多仓库、遗留代码 | 强调迁移与遗留代码 | 中 | 中 | 中 |
| 返工与审查负担 | 未知 | 未知 | 未知 | 未知 |
| 企业权限、审计、数据隔离 | 较强公司自报2026-09-30 | 中 | 中到强(Copilot 依托 GitHub 企业版) | 中 |
| 本地、隔离网络部署 | 支持公司自报2026-06-15 | 通常不支持 | Copilot 有限支持 | 有限 |
| 推理成本与价格 | 需自付推理成本 | 最低(自有模型) | 中 | 中 |
| 可量化 ROI | EY 案例客户确认2026-03-03 | 零散 | 零散 | 公司自报 |
结论:Factory 的差异化集中在"企业治理 + 特殊部署形态 + 长任务编排";在开发者入口、推理成本和规模上都处于劣势。
8. Benchmark 可信度审计
| 说法 | 版本与设置 | 审计意见 |
|---|---|---|
| "Terminal-Bench 第一名" | 2025 年 9 月,Terminal-Bench Core v0.1.1,80 个任务;Droid 搭配 Claude Opus 4.1 得 58.8%,五次试验;对比 Claude Code 43.2%、Codex CLI 42.8%;使用"激进的超时设置"公司自报2025-09-25 | (1) 版本已过时,2026 年 9 月的 2.0 版排行榜以模型为主、头部分数已到 80% 左右第三方估算2026-09,未找到 Droid 在新版的排名;(2) 结果由 Factory 自己在官方框架里运行,不是独立复现;(3) 超时设置对分数有影响,与其他工具的计算预算不完全可比 |
| 4 月"在主要软件开发 Agent 基准中保持第一" | 未说明是哪些基准、哪个版本公司自报2026-04-16 | 无法核验 |
| Router 节省成本 | 6 月原始博客:以 Claude Opus 4.7 为基准,Terminal-Bench 2 上保持 99% 通过率、成本低 20%;自建 Legacy-Bench 上保持 96%、成本低 25%;更激进路由可降到 56% 成本,但通过率降到 81%公司自报2026-06-01 | (1) 私人研究预览,只有一个基准模型;(2) Legacy-Bench 为 Factory 自有基准;(3) 9 月公告写"超过 60%"与原始博客不一致,未说明口径公司自报2026-09-15;第三方解读建议把 20%—25% 视为"简单任务部分的上限"第三方估算2026-06-24 |
| SWE-bench | 未找到 Factory 在官方 SWE-bench 排行榜上的近期提交未知 | —— |
数据污染风险:Terminal-Bench 与 SWE-bench 的任务公开多年,框架和提示可能针对性优化;企业真实代码库的表现,只能通过客户试点验证。
9. 收入未知情况下的反向估值及三情景模型
第一步:不同 ARR 假设下的收入倍数本文假设
| 假设当前 ARR | 3,000 万 | 6,000 万 | 1 亿 | 2 亿美元 |
|---|---|---|---|---|
| 50 亿美元对应的倍数 | 约 167 倍 | 约 83 倍 | 约 50 倍 | 约 25 倍 |
现金与债务未知,以上不能称为 EV/ARR。
第二步:可比公司(2026 年 9 月 30 日,EV/未来 12 个月收入由 StockAnalysis 数据推算)第三方估算2026-09-30本文假设
| 公司 | 为什么可比 | EV/NTM 收入 | 前瞻增速 |
|---|---|---|---|
| Palantir(PLTR) | 企业 AI 平台、高增长上限 | 约 43 倍 | 约 65% |
| Datadog(DDOG) | 开发者入口 + 用量计费 | 约 19 倍 | 约 24% |
| JFrog(FROG) | 软件供应链与发布环节 | 约 15.5 倍 | 约 17% |
| Snowflake(SNOW) | 用量计费、推理与计算成本 | 约 16 倍 | 约 32% |
| GitLab(GTLB) | 开发全流程平台(DevSecOps(Development, Security and Operations,开发、安全与运维一体化)) | 约 5.4 倍 | 约 17% |
| Atlassian(TEAM) | 开发协作工具 | 约 6.0 倍 | 约 13% |
| 私营参照 | Cursor 被收购时约 600 亿美元,对应路透社报道的约 26 亿美元年化收入,约 23 倍媒体报道2026-08-14;Cognition 480 亿美元媒体报道2026-09-16 | —— | —— |
第三步:三情景(持有期 2026 年 10 月至 2029 年底,约 3.25 年;以 2029 年底的结果为锚,不依赖未知的当前 ARR)本文假设
| 悲观 | 基准 | 乐观 | |
|---|---|---|---|
| 概率 | 40% | 45% | 15% |
| 2029 年底 ARR | 3 亿美元 | 10 亿美元 | 30 亿美元 |
| 若当前 ARR 为 6,000 万,对应年复合增速 | 约 64% | 约 138% | 约 233% |
| 若当前 ARR 为 2 亿,对应年复合增速 | 约 13% | 约 64% | 约 130% |
| 长期毛利率 | 45% | 60% | 70% |
| 退出倍数(ARR) | 4 倍 | 8 倍 | 15 倍 |
| 退出方式 | 被收购(人才收购式) | IPO(Initial Public Offering,首次公开募股)或战略收购 | IPO |
| 后续稀释 | 20% | 15% | 12% |
| 退出估值 | 约 12 亿美元 | 约 80 亿美元 | 约 450 亿美元 |
MOIC(Multiple on Invested Capital,投资回报倍数) / IRR(Internal Rate of Return,内部收益率)
| 进入估值 | 悲观 | 基准 | 乐观 | 概率加权 |
|---|---|---|---|---|
| 50 亿(9 月轮次) | 0.19 倍 / −40% | 1.36 倍 / 10% | 7.92 倍 / 89% | 1.88 倍 / 21% |
| 40 亿(折价 20%) | 0.24 倍 / −36% | 1.70 倍 / 18% | 9.90 倍 / 102% | 2.35 倍 / 30% |
| 35 亿(折价 30%) | 0.27 倍 / −33% | 1.94 倍 / 23% | 11.31 倍 / 111% | 2.68 倍 / 35% |
| 30 亿(折价 40%) | 0.32 倍 / −30% | 2.27 倍 / 29% | 13.20 倍 / 121% | 3.13 倍 / 42% |
注意:悲观情景下,优先股的清算优先权可能让新投资者拿回的比例高于上表(上表按普通股口径计算);买老股的投资者通常拿到的是普通股,没有这层保护。
第四步:反推 2 倍、3 倍回报需要什么(稀释 15%)本文假设
| 进入估值 | 目标 | 退出 8 倍 | 退出 12 倍 | 退出 16 倍 |
|---|---|---|---|---|
| 50 亿 | 2 倍(退出估值约 118 亿) | ARR 14.7 亿 | 9.8 亿 | 7.4 亿 |
| 50 亿 | 3 倍(约 177 亿) | 22.1 亿 | 14.7 亿 | 11.0 亿 |
| 35 亿 | 2 倍(约 82 亿) | 10.3 亿 | 6.9 亿 | 5.1 亿 |
| 35 亿 | 3 倍(约 124 亿) | 15.4 亿 | 10.3 亿 | 7.7 亿 |
单位为美元。市场份额含义:把当前几家头部产品的公开或估算收入相加(Claude Code、Cursor、Copilot、Cognition 等),AI 编程市场已是数十亿美元级别;若 2029 年扩大到数百亿美元,Factory 要在 50 亿美元进入赚 2 倍,大约需要拿下低个位数百分比的份额,且以企业市场为主本文假设。
退出路径:谁可能收购 Factory?本文假设AI 编程赛道已经出现了"平台收购应用"的先例:Windsurf 被 Cognition 收购,Cursor 被 SpaceX 收购媒体报道2026-08-14。对 Factory 来说,潜在买家大致有三类:(1) 缺少自有编程 Agent、但掌握企业开发流程的软件平台,如 GitLab(GTLB)、Atlassian(TEAM)、ServiceNow(NOW);(2) 需要企业级交付能力的模型公司或云厂商;(3) 希望把 AI 编程纳入外包交付的 IT(Information Technology,信息技术)服务巨头(Wipro 已是投资方和合作伙伴客户确认2026-01-28)。被收购的价格取决于 Factory 届时的企业收入规模;如果收入仍小,买家更可能按人才和技术定价,那就是本文的悲观情景。
合理进入估值:30 亿—35 亿美元;老股合理折价 30%—40%本文假设。本次未找到 Factory 的老股报价未知。
等待哪些数据后再投:(1) 经审计或可核验的 ARR 与 GAAP(Generally Accepted Accounting Principles,美国通用会计准则)收入;(2) 收入按个人订阅、企业合同、BYOK、托管计算、服务拆分;(3) 毛利率及 Router 上线后的变化;(4) 企业客户的 NRR 与全组织部署数量;(5) 至少 2—3 家客户在自己的工程博客或财报里披露的量化结果。
代码安全与责任风险的具体形态
- 密钥泄漏:Agent 读取仓库和环境变量时可能把密钥写进日志、提交记录或发给模型厂商;"零数据保留"只覆盖模型厂商一侧公司自报2026-09-30。
- 提示注入:Agent 会读取工单、文档、依赖包说明等外部文本,攻击者可以在这些文本里埋指令,诱导 Agent 执行危险命令或引入恶意依赖。长周期、少人工干预的 Missions 放大了这个风险。
- 错误代码与生产事故:Agent 写的代码通过了测试,但在生产环境出错时,责任通常仍在客户一方;合同里的赔偿上限和责任划分需要逐条审阅。
- 开源许可证与版权:生成代码与带传染性许可证的开源代码高度相似时,可能引发合规问题;模型输出的版权归属在各国仍有争议。
- 软件供应链:Agent 自动添加或升级依赖包,可能引入被投毒的版本。
认证状态(不得把"正在申请"写成"已经获得"):公开可查的只有 Vanta 客户案例,称 Factory 借助 Vanta 完成 SOC 2 与 ISO 42001 的合规工作,且 ISO 42001 在四周内完成第三方估算2026-09-30;SOC 2 是 Type I 还是 Type II、报告覆盖期、ISO 27001(国际标准化组织的信息安全管理体系标准)是否获得,本次都无法确认——Factory 信任中心页面为动态加载,未能读取具体条目未知2026-09-30。FedRAMP 未见任何公开信息。对联邦政府和受监管金融机构而言,这会直接限制可采购范围。
10. 十项主要风险及反证指标
| # | 风险 | 反证指标 |
|---|---|---|
| 1 | 收入基数很小,估值靠叙事 | 披露的 ARR 低于 1 亿美元 |
| 2 | 模型公司官方 Agent 挤压 | 企业客户在 Claude Code 或 Codex 企业版上线后减少席位 |
| 3 | 推理成本压毛利 | 毛利率低于 40%,或随 Missions 使用量上升而下降 |
| 4 | 模型供应商卡脖子 | 主要模型厂商调整价格、配额或限制第三方使用 |
| 5 | 基准优势消失 | 独立复现中 Droid 与官方 Agent 无显著差距 |
| 6 | 审查与返工负担 | 客户报告合并请求被退回率、审查时长上升 |
| 7 | 安全与供应链风险 | 密钥泄漏、提示注入导致的恶意依赖引入、有漏洞的代码进入生产 |
| 8 | 开源许可证与版权 | 生成代码涉及不兼容许可证的纠纷 |
| 9 | 认证不足限制政府与受监管行业 | 缺少 FedRAMP 等认证导致联邦客户无法采购 |
| 10 | 关键人物与组织扩张 | 创始团队缺乏大型企业软件经营经验;高管流动 |
11. 未来 12—24 个月催化剂
- 首次公开 ARR 或收入里程碑;
- Router 从研究预览转为正式版,以及独立第三方的成本测试;
- Missions、Droid Computers 的付费规模数据;
- 新的独立基准成绩(Terminal-Bench 2.x、SWE-bench 系列);
- 大客户在自己的渠道披露量化结果,或出现全组织部署公告;
- 安全认证进展(信任中心列出的报告、FedRAMP 是否启动);
- 竞争格局:SpaceX 旗下 Cursor 的企业化动作、Cognition 上市传闻、模型公司对第三方 Agent 的政策;
- 下一轮融资或老股交易价格。
12. 投资前必须向管理层索取的数据清单
- 按月 ARR 与 GAAP 收入(过去 24 个月),以及"连续六个月翻倍"的起点金额;
- 收入拆分:个人订阅、团队、企业合同、BYOK、托管计算、服务;
- 毛利率及拆分(推理、托管计算、客户工程师),Router 上线前后对比;
- 付费月活开发者数、付费企业客户数、全组织部署客户数;
- 前 10、前 20 大客户收入占比,以及它们的合同期限;
- 美元口径 NRR、GRR(Gross Revenue Retention,总收入留存率)、客户流失原因;
- 企业合同的定价结构:按席位、按用量还是混合,推理成本由谁承担;
- 每个付费用户的月均 token 消耗与推理成本分布;
- Missions 的成功率、返工率、平均成本;
- 与各模型厂商的合同条款:价格、配额、数据使用限制;
- 基准测试的完整配置(模型、超时、计算预算、试验次数),是否愿意接受独立复现;
- 安全认证清单与审计报告(SOC 2 类型、ISO 27001、ISO 42001、FedRAMP 进展);
- 安全事件记录与对客户的赔偿条款;
- 现金余额、月烧钱速度、完全稀释股本与各轮优先股条款;
- 管理层扩充计划(CFO(Chief Financial Officer,首席财务官)、CRO(Chief Revenue Officer,首席营收官)等)与关键人物留任安排。
资料来源:正文每个标签后的日期均可点开原始来源,日期为发布日期;没有日期的页面以本文访问日(2026 年 9 月 30 日)为准。主要来源包括 Factory 官方公告、价格页与技术博客、Wipro 新闻稿、VentureBeat、TechCrunch、路透社、Bloomberg、CNBC、Terminal-Bench 排行榜、Vanta、Multiples.vc、StockAnalysis。Factory 未披露收入,文中所有 ARR 数字均为情景假设;估值情景与单位经济学均为本文假设。本文不构成投资建议。
— 金豆