先放结论:
- OpenRouter 不会上市了。2026 年 8 月 19 日,支付公司 Stripe 宣布同意收购它,媒体报道的价格超过 70 亿美元。Stripe 自己也没上市,所以普通投资者目前没有直接买它的途径;
- 它是 AI 模型的“收费站”:开发者只接它一个接口,就能调用 60 多家厂商的 400 多个模型,它在每笔调用费上抽 5.5%;
- 增长极快:年化收入从 2024 年底的约 100 万美元,涨到 2026 年 8 月的约 1.6 亿美元;
- 它有一个内在矛盾:把所有模型摆在一起明码标价,开发者自然挑便宜的。模型越便宜,它按比例抽的钱就越少;
- Stripe 买的不是现在的利润,是位置:AI 智能体以后要自己花钱调用模型,模型调用会变成一种需要计量和结算的“支付”;
- 对美股投资者,它最有用的是数据:哪个模型在抢份额、推理价格跌多快、用量涨多快,它看得最清楚。
先把几个词讲清楚
英文缩写
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| API | Application Programming Interface | 应用程序接口 | 程序之间互相调用的标准入口。开发者通过它使用 AI 模型 |
| ARR | Annualized Run Rate | 年化收入 | 把最近一个月的收入乘以 12 得出的数字,不等于过去一年的实际收入 |
| NFT | Non-Fungible Token | 非同质化代币 | 一种记录在区块链上的数字藏品凭证 |
中文术语
| 术语 | 意思 |
|---|---|
| token | AI 模型处理文字的最小计量单位,约等于半个到一个汉字。模型按 token 数量收费 |
| 推理 | 模型接到问题、给出回答的过程。每次调用模型都是一次推理 |
| 模型路由 | 自动把一个请求转给最合适的模型或供应商,标准可以是最便宜、最快或最稳 |
| 抽成 | 平台从每笔交易里收取的比例 |
| 智能体 | 能自己拆解任务、调用工具、分多步完成工作的 AI 程序 |
| 大宗商品化 | 产品之间差别越来越小,客户只看价格 |
| 交割 | 收购协议签完之后,钱和股权真正过户的那一步 |
一、它是谁
OpenRouter 2023 年 5 月成立,总部在纽约,到 2026 年 8 月约有 100 名员工。第三方估算Contrary Research
创始人亚历克斯·阿塔拉(Alex Atallah)之前是 NFT(Non-Fungible Token,非同质化代币)交易平台 OpenSea 的联合创始人。他 2022 年离开 OpenSea,ChatGPT 发布后转向 AI。
他的判断很简单:模型会越来越多,开发者需要一个地方把它们放在一起比较和调用。这和他在 OpenSea 做的是同一件事,只是货架上的东西从数字藏品换成了 AI 模型。
他自己把 OpenRouter 叫作“AI 界的 Stripe”。三年后,它真被 Stripe 买了。
二、它怎么运转,怎么赚钱
产品
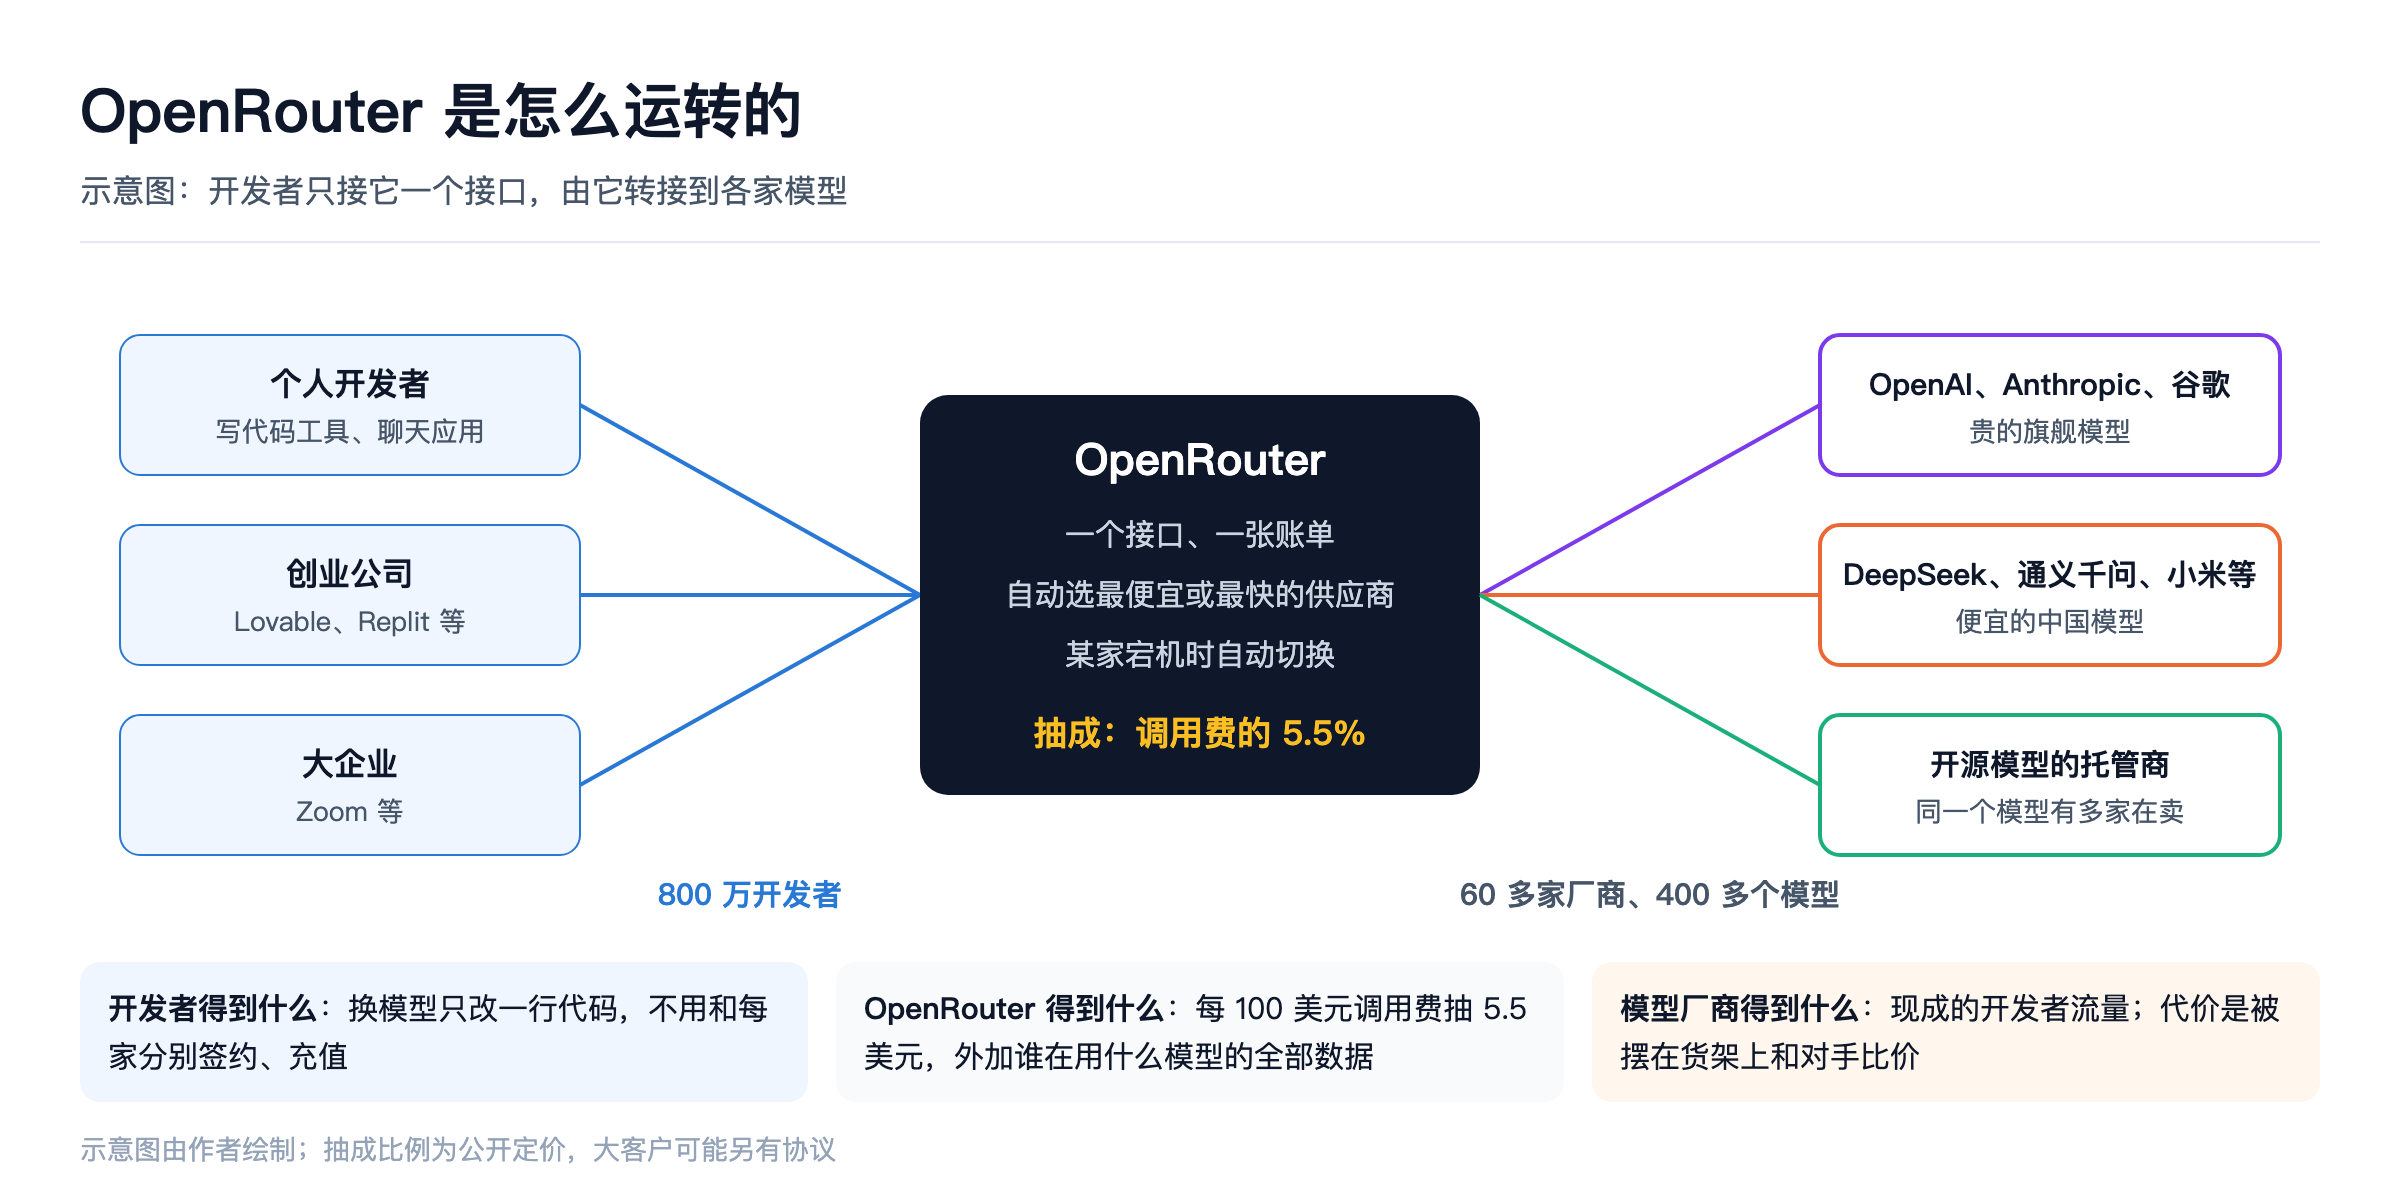
开发者想用 AI 模型,本来要和 OpenAI、Anthropic、谷歌等每一家分别注册、充值、对接接口。OpenRouter 把这些合成一个:
- 一个接口:通过它的 API(Application Programming Interface,应用程序接口)调用所有模型,换模型只改一行代码;
- 一张账单:充一次钱,所有模型通用;
- 自动路由:同一个开源模型往往有好几家公司在卖,它自动选最便宜或最快的那家;
- 自动切换:某一家宕机或变慢,请求自动转到另一家;
- 排行榜:公开显示每个模型的实际用量、价格、速度。这个榜单已经成了行业看模型热度的参考。
收费
| 套餐 | 收费 | 内容 |
|---|---|---|
| 免费版 | 不收平台费 | 只能用 25 个模型、4 家供应商 |
| 按量付费 | 调用费的 5.5% | 全部模型、自动路由、预算控制 |
| 企业版 | 另议 | 加上统一登录、权限管理、服务承诺 |
第三方估算Contrary Research
它的收入公式只有一行:平台上流过的模型调用费 × 5.5%。
按年化收入约 1.6 亿美元倒推,平台上一年流过的调用费约 29 亿美元。本文推算年化收入 ÷ 5.5% 实际数字可能更高,因为大客户的费率通常有折扣。
谁在用
- 个人开发者和小团队:最早的基本盘;
- 高速成长的创业公司:Lovable、Replit、Descript;
- 大企业:Zoom;
- 模型厂商自己:OpenAI 曾用化名在 OpenRouter 上悄悄测试新模型,再正式发布。第三方估算Contrary Research
三、增长有多快
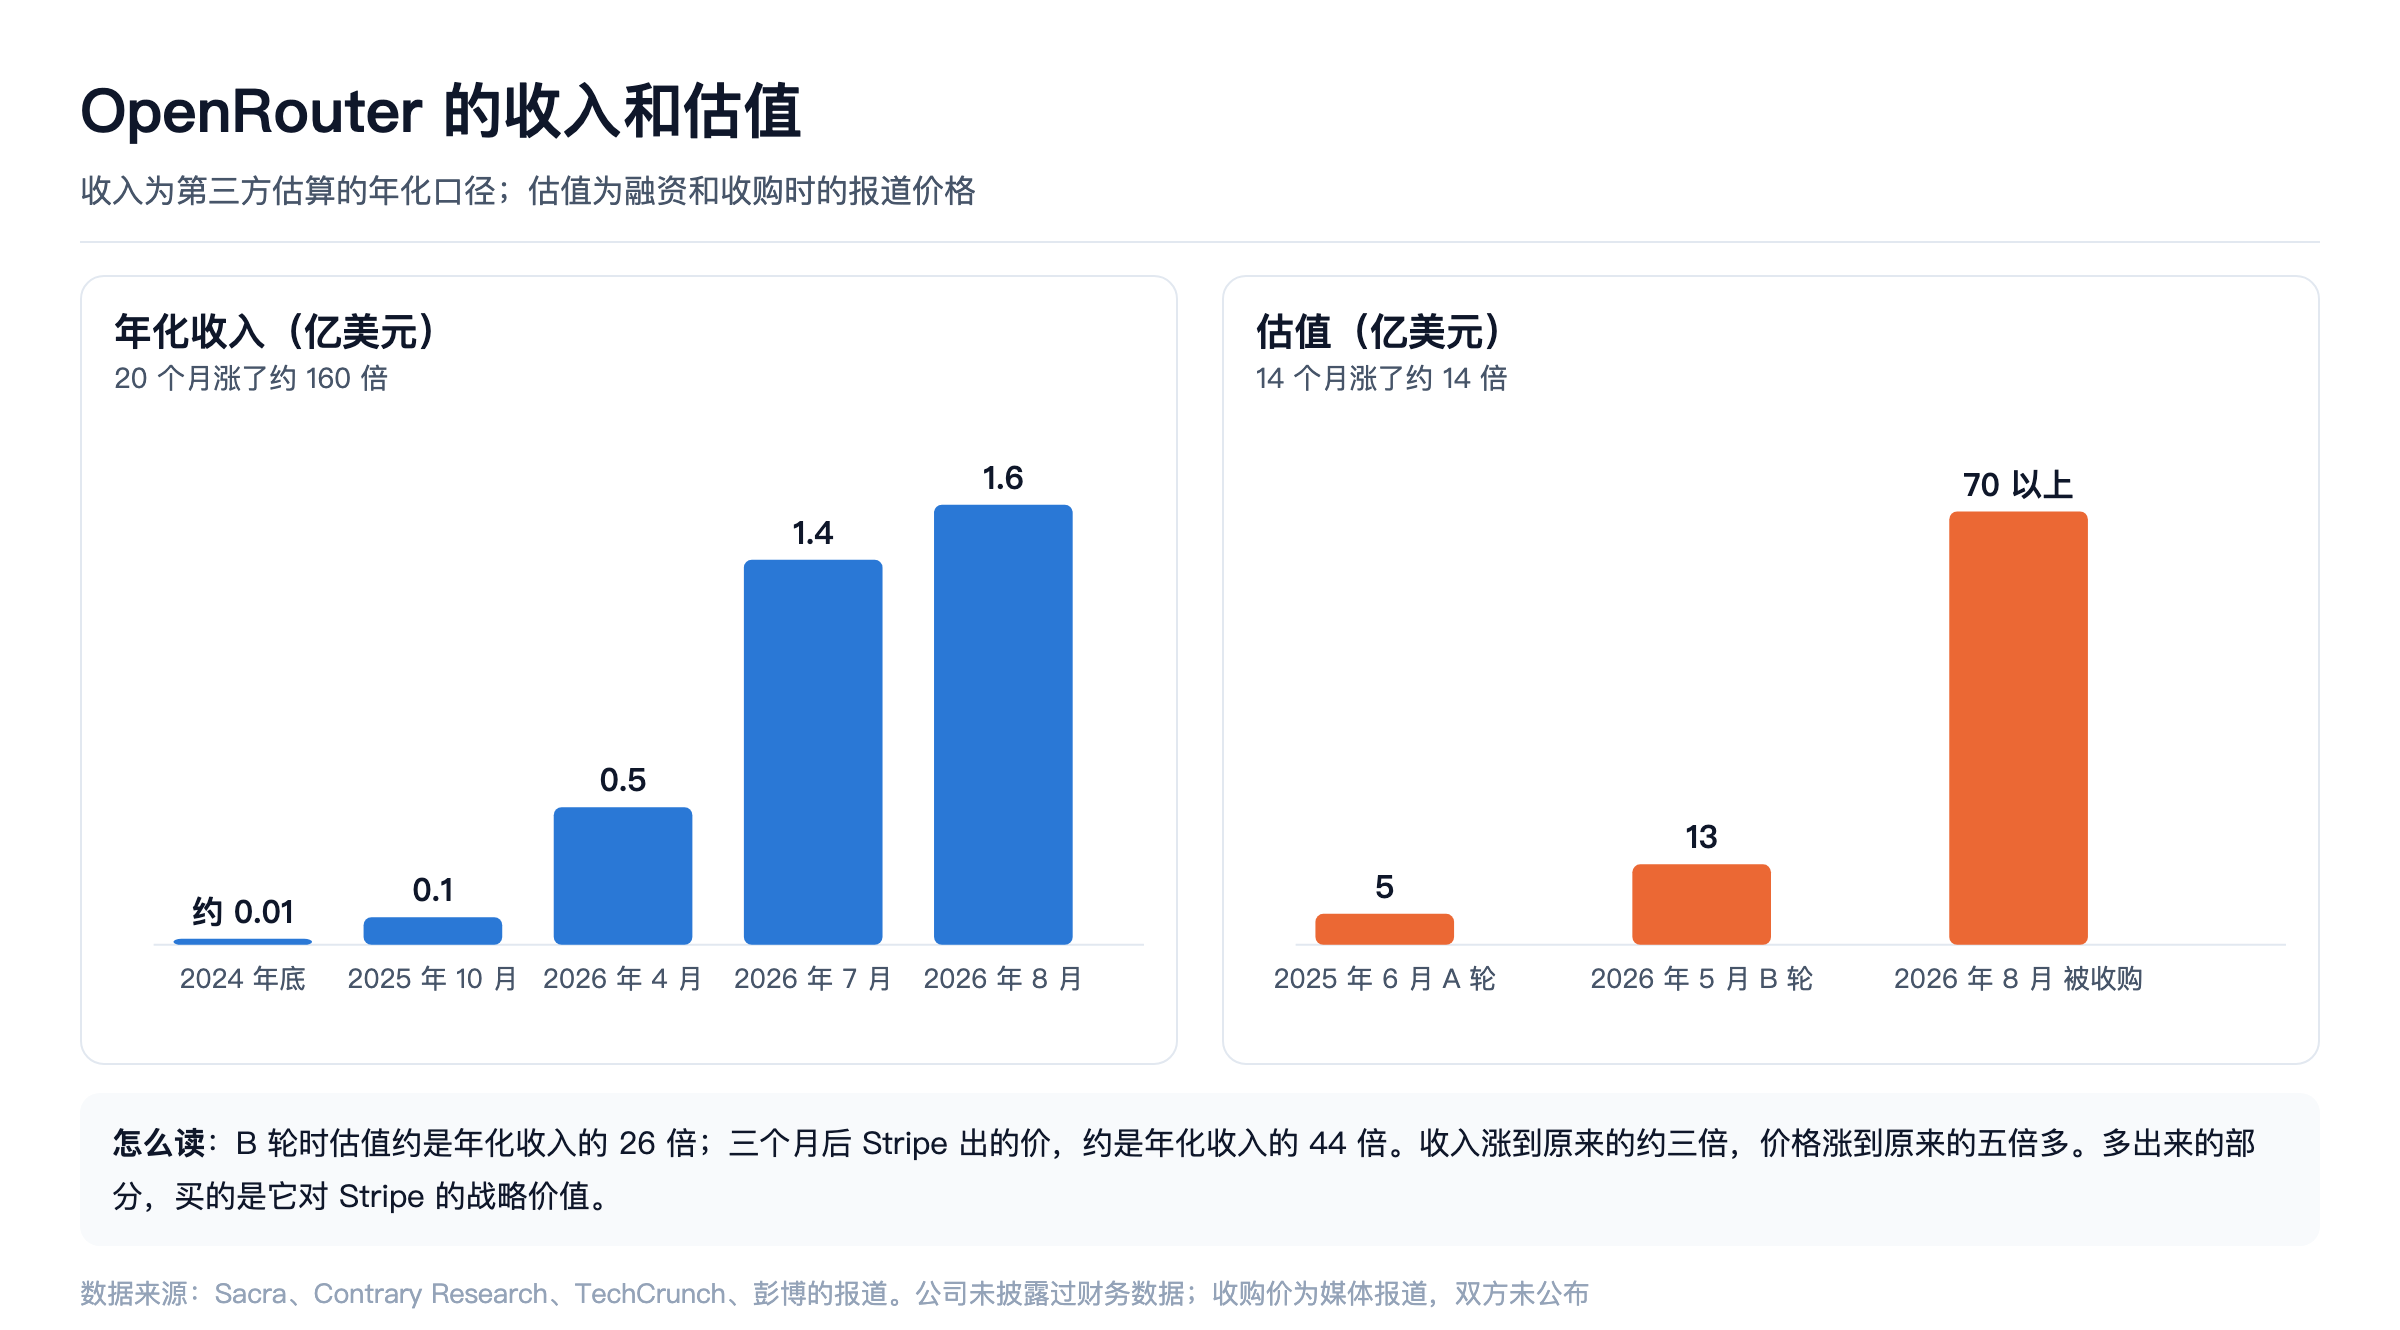
| 时间 | 年化收入 | 其他指标 |
|---|---|---|
| 2024 年底 | 约 100 万美元 | |
| 2025 年 6 月 | 250 万开发者 | |
| 2025 年 10 月 | 约 1,000 万美元 | |
| 2025 年 12 月 | 500 多万开发者 | |
| 2026 年 4 月 | 约 5,000 万美元 | |
| 2026 年 5 月 | 每周处理约 25 万亿个 token | |
| 2026 年 7 月 | 约 1.4 亿美元 | |
| 2026 年 8 月 | 约 1.6 亿美元 | 800 多万开发者,每天处理超过 1 万亿个 token |
第三方估算Sacra第三方估算Contrary Research
提醒一句:这里的收入都是年化口径,即 ARR(Annualized Run Rate,年化收入),是把最近一个月乘以 12。公司从未披露过财务数据,以上全部是研究机构和媒体的估算,不同来源在时间点上有出入。
融资和估值:
| 时间 | 事件 | 估值 | 主要投资方 |
|---|---|---|---|
| 2025 年上半年 | 种子轮加 A 轮,合计约 4,000 万美元 | 约 5 亿美元 | 安德森·霍洛维茨、Menlo Ventures、红杉 |
| 2026 年 5 月 | B 轮 1.13 亿美元 | 13 亿美元 | 谷歌(GOOGL) 母公司旗下的 CapitalG 领投,英伟达(NVDA) 的投资部门等参投 |
| 2026 年 8 月 | Stripe 宣布收购 | 报道超过 70 亿美元 |
媒体报道TechCrunch,2026-05-26媒体报道TechCrunch,2026-08-16
四、护城河有多深
先说判断:有护城河,但不在技术上。
真实的优势
1. 开发者习惯
800 万开发者的代码里写的是 OpenRouter 的接口。新模型发布,他们第一反应是去 OpenRouter 上试。这种默认入口的地位,是它最值钱的资产。
2. 数据
它看得到每个模型、每家供应商的真实用量、速度、故障率。这让它的路由比别人准,也让它的排行榜有公信力。模型厂商想知道自己在开发者中的真实位置,得看它的数据。
3. 两边都需要它
小模型厂商和托管商靠它拿流量,开发者靠它省事。平台两边的人越多,对另一边越有用。
明显的弱点
1. 技术门槛不高
把多个接口统一成一个,本身不难。开源的 LiteLLM 能做同样的事,Stripe 自己之前就是 LiteLLM 的用户。
2. 对手在免费做
Vercel 的 AI 网关不加价,按模型厂商的原价收费。媒体报道Vercel Cloudflare(NET) 也有自己的网关。亚马逊(AMZN) 的 Bedrock、谷歌和微软的云平台都捆绑了多家模型,并且开始加入自动路由功能。
3. 大客户有动力绕开它
调用量到了一定规模,5.5% 就是一笔不小的钱。大客户直接和模型厂商签约,再用开源工具自己做路由,是很自然的选择。
4. 上游不在自己手里
它没有自己的模型,也没有自己的算力。头部模型厂商如果收紧接口、提高价格或自己做聚合,它没有反制手段。
五、它的悖论:越成功,模型越像大宗商品
这是理解这家公司最重要的一点。
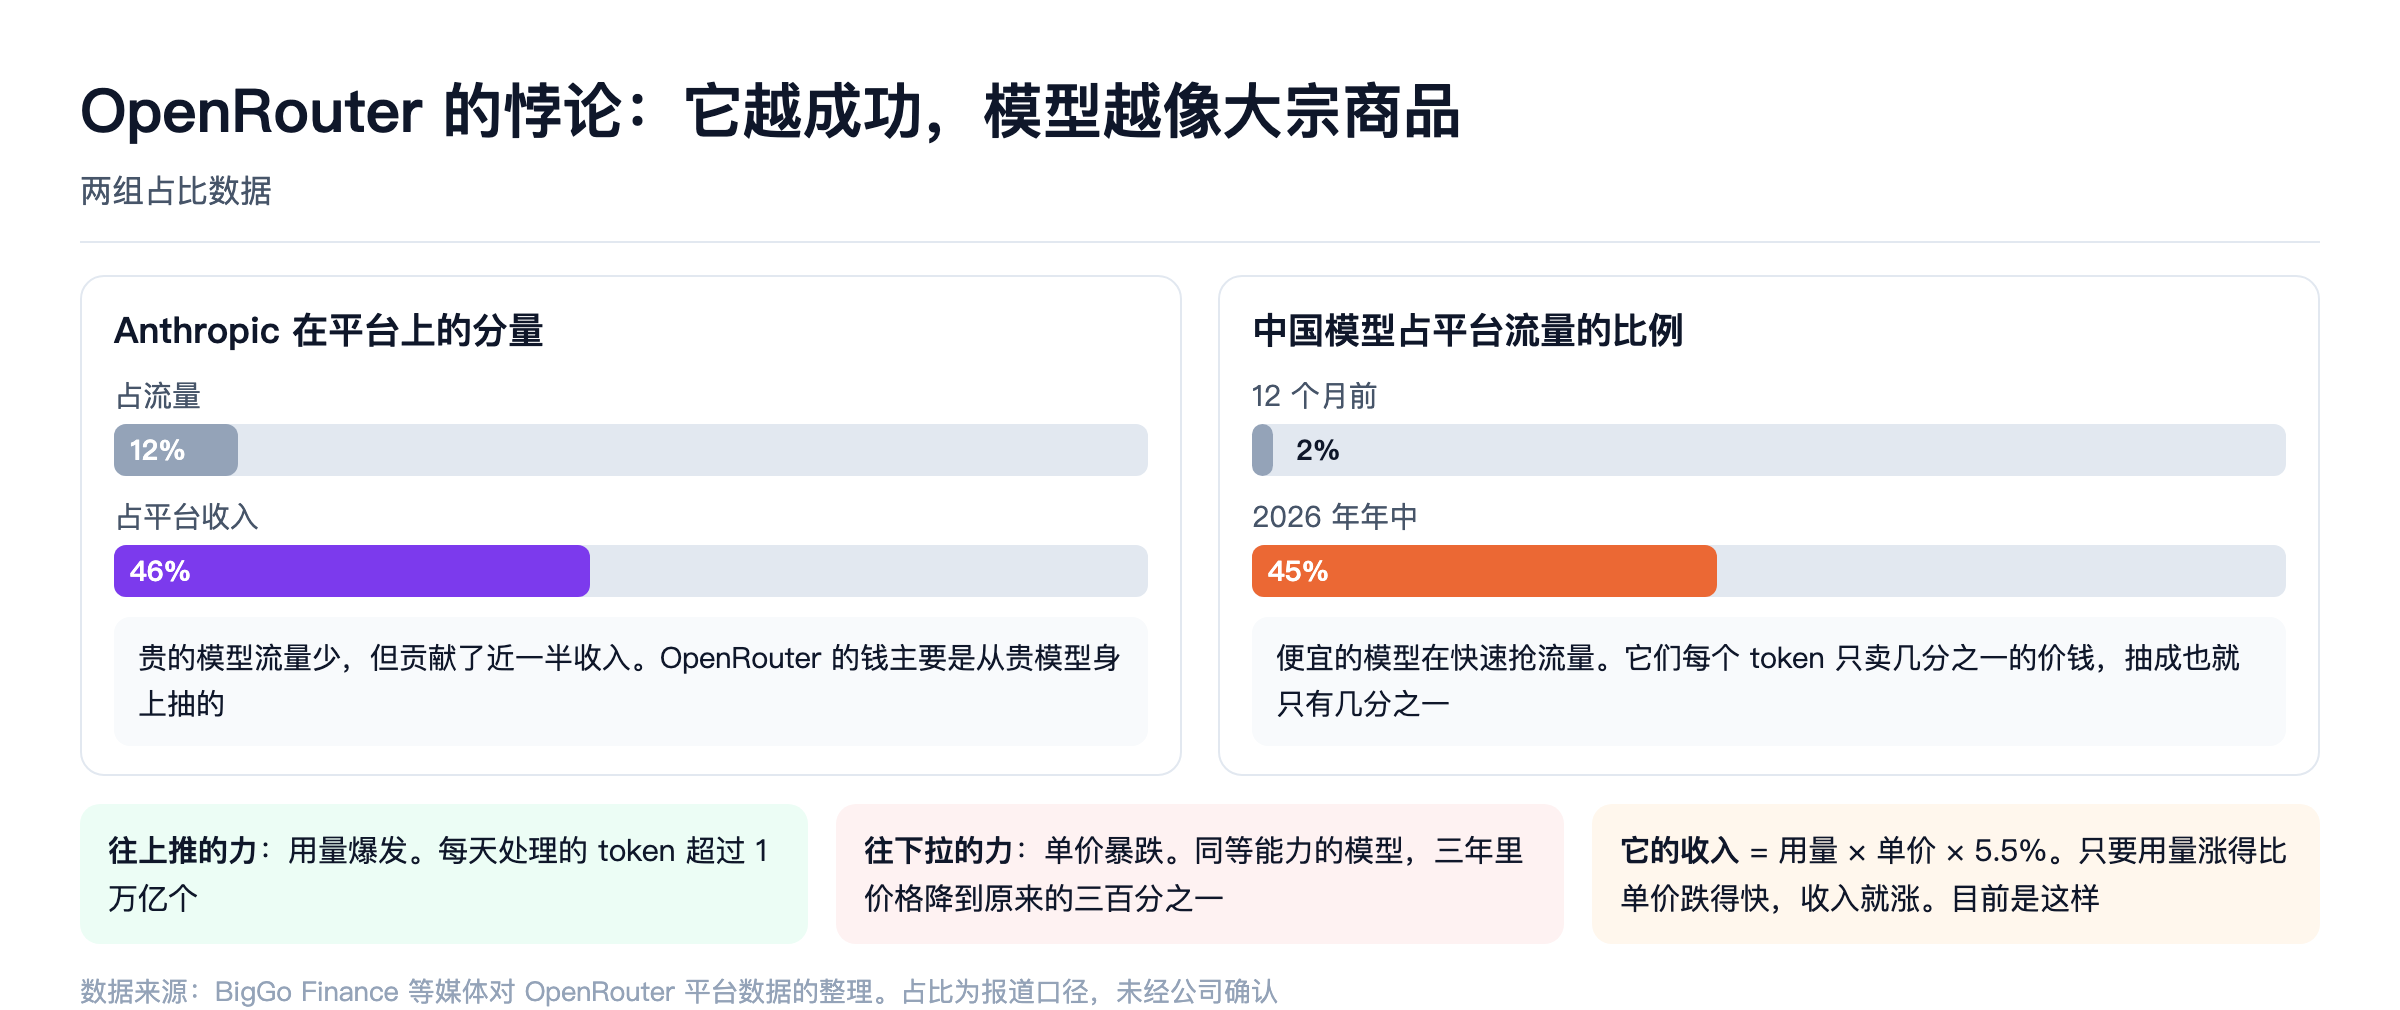
OpenRouter 做的事,是把所有模型摆上同一个货架,明码标价,一键切换。 这对开发者是好事,但它有一个副作用:模型之间的差别被抹平了,开发者越来越只看价格。
平台自己的数据说明了这一点:媒体报道BigGo Finance
- Anthropic 只占平台流量的 12%,却贡献了 46% 的收入。也就是说,OpenRouter 近一半的钱,是从少数贵模型身上抽来的;
- 中国模型占平台流量的比例,12 个月里从 2% 涨到 45%。这些模型的价格往往只有旗舰模型的几十分之一;
- 同等能力的模型,三年里价格降到了原来的约三百分之一。
它的收入 = 用量 × 单价 × 5.5%。 用量在爆发,单价在暴跌。到目前为止,用量涨得比单价跌得快,所以收入还在猛涨。
但这是一场赛跑。如果有一天用量的增速慢下来,而价格还在跌,它的收入会掉头。有评论拿 OpenSea 来类比:OpenSea 的月收入从高峰期的 1.25 亿美元跌到 2023 年的约 300 万美元。两者的区别是,OpenSea 是货架上的东西没人要了,OpenRouter 的风险是货架上的东西太便宜了。
有一个反方向的力量值得注意:智能体。一个智能体完成一项任务,消耗的 token 可能是一次普通问答的几十倍到几百倍,而且干复杂活的时候往往要用贵的模型。如果智能体成为主流,用量和单价两头都对它有利。
六、Stripe 买的是什么
价格。双方都没有公布金额。彭博和 TechCrunch 报道超过 70 亿美元,研究机构 Contrary 写的是 75 亿美元,《华尔街日报》早先报道过约 100 亿美元的谈判价。媒体报道Yahoo Finance 按 70 亿美元和约 1.6 亿美元的年化收入算,约 44 倍。本文推算报道价格 ÷ 年化收入
三个月前的 B 轮,估值是 13 亿美元,约为当时年化收入的 26 倍。三个月里收入涨到约三倍,价格涨到五倍多。多付的部分,买的是战略价值。
我理解的三层逻辑:
- 模型调用本身就是一种支付。它按量计费、金额小、频次极高、要在很多供应商之间结算。这正是 Stripe 最擅长的事;
- 智能体需要钱包。以后智能体会自己决定调用哪个模型、买哪个服务。谁同时管着“调用”和“付款”,谁就站在智能体经济的收银台上;
- 800 万开发者。这是 Stripe 最核心的客户群,也是下一批 AI 应用公司的源头。
收购带来的新问题:
- 中立性。OpenRouter 的卖点是“不绑定任何一家”。被一家大公司收购后,开发者依赖的对象从“某个模型厂商”变成了“Stripe”。第三方估算The Innovation Attorney 模型厂商也会重新掂量:自己的流量数据,现在在一家支付巨头手里;
- 交割状态不明。我没有查到交易已经完成交割的确认信息。
七、对美股投资者意味着什么
直接买不到
- Stripe:未上市。它如果将来上市,OpenRouter 会是其中一块业务;
- 谷歌:通过 CapitalG 领投了 B 轮,三个月后以五倍多的价格退出。对谷歌这个体量,财务影响可以忽略;
- 英伟达:通过投资部门参投,同样可以忽略。
更有用的是它的数据
OpenRouter 的公开排行榜,是目前观察“开发者实际在用什么模型”最直接的窗口。但直接看榜单会得出错误结论,要先分清三把尺子。
三把尺子
| 尺子 | 量的是什么 | 容易被什么带偏 |
|---|---|---|
| token 用量 | 谁在干体力活 | 免费模型、便宜模型、单个大应用刷量 |
| 花的钱 | 谁在干值钱的活 | 榜单不直接显示,要用页面数据自己算 |
| 请求次数 | 有多少次调用 | 一个智能体完成一项任务能发几百次请求 |
2026 年 10 月初的实际数据:在用量前 19 名的模型里,深度求索一家占了 40% 的 token,只占 14% 的金额;Anthropic 占 3% 的 token,占 27% 的金额。本文推算基于 OpenRouter 榜单,2026-10-07 判断哪个模型真的受欢迎,看花的钱比看用量更准。
能读出的四类趋势
- 需求总量:全平台 token 总量的增速,是算力需求最直接的温度计;
- 分层:贵模型干难活,便宜模型干量大的活。如果便宜模型开始吃掉编程这类高价值场景的金额份额,说明贵模型的定价权在松动;
- 什么场景在烧 token:按应用排的榜单。智能体类应用的占比,是“智能体时代到没到”的硬证据;
- 新模型的接受速度:发布后几周内冲到第几、能不能守住。冲得快又守得住是真升级,冲上去又掉下来是尝鲜。
四个盲区
- 样本偏向个人开发者和创业公司。大企业直接和模型厂商或云厂商签约,不经过它。所以它会高估便宜模型,低估 OpenAI、谷歌在企业里的份额;
- 看不到消费端。ChatGPT、Gemini 这些应用的用量不在里面;
- 单个应用能扭曲榜单。一个大应用换一次默认模型,排名就变;
- 被 Stripe 收购后,数据还会不会这样公开,是个问号。
所以它适合看方向和拐点,不适合当成全市场份额。
落到美股上
| 观察到 | 可能的含义 |
|---|---|
| 总用量持续加速 | 算力需求强,对英伟达、云厂商、光和连接类公司有利 |
| 便宜模型的金额份额上升 | 模型层利润变薄;对用模型的应用公司是成本利好 |
| 谷歌模型份额上升 | 对谷歌云和它的自研芯片链条有利 |
| 智能体类应用占比上升 | 印证 CPU 和配套芯片的需求 |
| 中国模型份额继续上升 | 开发者对价格更敏感;也要留意政策限制的风险 |
这些对应关系是我的推理,没有做过回测。它能帮你更早看到变化,但不能单独作为买卖依据。
我会每月按这套方法出一期月报,第 1 期见《OpenRouter 榜单月报(2026 年 10 月)》。
对相关上市公司的间接影响
- 亚马逊、微软(MSFT)、谷歌的云业务:它们的模型平台和 OpenRouter 是竞争关系。Stripe 入场后,这个对手更有钱了;
- Cloudflare:同样在做 AI 网关,面对的是一个资源更多的竞争者;
- 模型厂商:被摆上货架比价,对谁都不舒服,对贵的那几家尤其如此。
八、风险清单
- 推理价格持续下跌,快过用量增长;
- 大客户绕开,直接和模型厂商签约;
- 云厂商捆绑,把路由功能免费送;
- 头部模型厂商收紧接口或自己做聚合;
- 中立性受损,收购后开发者和模型厂商的信任下降;
- 收入质量看不清:全部是第三方估算的年化数字,毛利率、客户集中度都没有公开数据;
- 收购整合:约 100 人的团队并入一家大公司,核心人员能不能留住。
我的判断
- 这是一家位置极好、壁垒一般的公司。它在最对的时间,占住了开发者进入 AI 模型世界的默认入口;
- 它的长期价值取决于一场赛跑:用量的增长能不能一直跑赢价格的下跌。智能体是它最大的顺风;
- Stripe 出的价格,按收入看很贵,按战略看说得通。Stripe 买的是智能体经济里“调用加付款”的那个收银台位置;
- 对我们来说,它是一个观察窗口,不是一个投资标的。与其惦记买不到的股份,不如每个月看一眼它的排行榜。
接下来盯什么
- Stripe 是否公布交割完成和交易细节;
- 收购后 5.5% 的费率是否调整,是否和 Stripe 的支付产品打通;
- 平台 token 总量的增速是否放缓;
- 头部模型厂商对它的态度有没有变化;
- 亚马逊、谷歌、微软的模型平台是否推出更激进的免费路由功能;
- Stripe 的上市进展。
金豆划重点
- OpenRouter 是 AI 模型的收费站:一个接口调用 400 多个模型,每笔抽 5.5%;
- 年化收入 20 个月从约 100 万美元涨到约 1.6 亿美元,全部是第三方估算;
- 2026 年 8 月被 Stripe 收购,报道价格超过 70 亿美元,是三个月前估值的五倍多,约 44 倍收入;
- 它的矛盾:把模型摆在一起比价,模型就越来越便宜,而它是按金额抽成的。Anthropic 占流量 12%、占收入 46%,中国模型的流量占比一年从 2% 涨到 45%;
- Stripe 买的是位置:智能体以后自己花钱调用模型,“调用”和“付款”会合到一起;
- 普通投资者买不到它,但它的排行榜是观察模型份额、价格和用量的好窗口。
资料来源:Sacra 和 Contrary Research 关于 OpenRouter 的研究;TechCrunch、彭博、Yahoo Finance、PYMNTS 关于融资和收购的报道;BigGo Finance 对平台数据的整理;The Innovation Attorney 的评论;Vercel 的产品说明。公司未披露过财务数据,文中收入、用量和收购价格均为第三方估算或媒体报道,未经公司确认。
本文仅为研究和信息分享,不构成任何投资建议。