这篇和我平时写的不太一样。Glean 还没上市,普通投资者只能通过老股平台或专项基金买到。这类交易信息不透明、宣传口径多,所以我按投资委员会报告的标准来写:每个重要数字都标注来源类型,并附原始链接和发布日期;没有公开数据的地方,直接写"未知",不替公司补数字。研究截止日期:2026 年 9 月 30 日。
来源标签:公司自报 客户确认 媒体报道 第三方估算 本文推算 无法验证——标签后面的日期可以点开原始来源。
一句话结论:Glean 解决的是企业 AI 真实需要的"上下文与权限"问题,增长也很快;但在 72 亿美元的价格买,概率加权只有约 1.6 倍回报。要等到 50 亿—58 亿美元,才开始值得投。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| ARR | Annual Recurring Revenue | 年度经常性收入 | 把当前的订阅合同折算成一年的收入,不等于经审计的收入 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报里"真正确认的收入"用的规则 |
| NRR | Net Revenue Retention | 净收入留存率 | 老客户今年付的钱 ÷ 去年付的钱,超过 100% 说明老客户在加钱 |
| GRR | Gross Revenue Retention | 总收入留存率 | 只算流失和降级、不算扩容的留存率 |
| wDAU/wMAU | weekly Daily Active Users / weekly Monthly Active Users | 周口径的日活/月活比 | 衡量员工是不是"经常用",越高越好 |
| MOIC | Multiple on Invested Capital | 投资回报倍数 | 投 1 块钱最后拿回几块 |
| IRR | Internal Rate of Return | 内部收益率 | 折算成每年的回报率 |
| EV | Enterprise Value | 企业价值 | 市值加债务减现金 |
| NTM | Next Twelve Months | 未来 12 个月 | 估值常用"企业价值 ÷ 未来 12 个月收入" |
| MCP | Model Context Protocol | 模型上下文协议 | 让 AI 模型用统一方式调用各种软件和数据的开放标准 |
| API | Application Programming Interface | 应用程序接口 | 软件之间互相取数据的"插座" |
| RTS | Real-Time Search | 实时搜索 | Slack 提供的"查询时临时取数据、不许存下来"的接口 |
| SaaS | Software as a Service | 软件即服务 | 按月或按年订阅的云软件 |
| GTM | Go-To-Market | 市场进入策略 | 怎么找客户、怎么卖 |
| CAC | Customer Acquisition Cost | 获客成本 | 拿下一个客户要花多少销售和营销费用 |
| SPV | Special Purpose Vehicle | 特殊目的载体 | 专门为投一家公司而设的小基金,散户买老股常通过它 |
| TAM | Total Addressable Market | 总可触达市场 | 理论上最大的市场规模,常被夸大 |
| IPO | Initial Public Offering | 首次公开募股 | 上市 |
| CEO / CFO | Chief Executive Officer / Chief Financial Officer | 首席执行官 / 首席财务官 | 公司一把手 / 财务负责人 |
| IT / HR | Information Technology / Human Resources | 信息技术 / 人力资源 | 企业里的两个职能部门 |
| TSX | Toronto Stock Exchange | 多伦多证券交易所 | Coveo 的上市地 |
| AI | Artificial Intelligence | 人工智能 | 让机器理解、生成和决策的技术 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 老股(二级市场) | 员工或早期投资人把手里的未上市公司股票转让给别人 |
| 清算优先权 | 公司被低价卖掉时,优先股投资人先拿回本金,普通股排在后面 |
| 稀释 | 公司再融资发新股,老股东的持股比例变小 |
| 上下文与权限层 | 让 AI 知道"公司里有哪些信息、这个员工有权看哪些"的中间层 |
| 智能体(Agent) | 能自己拆解任务、调用软件完成多步操作的 AI 程序 |
| token(词元) | 大模型处理文字的最小单位,也是推理成本的计价单位 |
| F 轮(Series F) | 公司的第六轮机构融资 |
1. 一页投资结论
评级:观察(有条件投资)。在 72 亿美元(Series F 价格)买入,概率加权回报约 1.6 倍、年化约 15%,低于成长期私募常见的 2.5—3 倍门槛;在 50 亿—58 亿美元(较 Series F 折价约 20%—30%)买入,基准情景约 2 倍、概率加权约 2.0—2.3 倍,才开始值得投。前提是投资前能拿到本文第 8 节列出的关键经营数据,并且数据不推翻基准假设。
合理进入估值区间:50 亿—58 亿美元(约为 2026 年 5 月公司自报 ARR(Annual Recurring Revenue,年度经常性收入)的 17—19 倍)本文推算。高于 65 亿美元不建议追;72 亿美元只适合持有优先股、有清算优先权保护的投资者。
三条多头逻辑
- 增长速度在同类里罕见。ARR 从 1 亿美元(2025 年初)到 2 亿美元(2025 年 12 月)再到 3 亿美元(2026 年 5 月),15 个月三倍公司自报2026-05-282026-05-282025-12-08。上市软件公司里,只有 Palantir(PLTR) 的增速在同一量级。
- 在"多系统并存"的大企业里,跨系统的权限与上下文层有真实需求。85% 以上客户在 5 个以上部门使用、wDAU/wMAU(weekly Daily Active Users / weekly Monthly Active Users,按周计的日活/月活比)约 45%公司自报2026-05-28,说明产品不是只卖给 IT(Information Technology,信息技术部门)的工具。
- 模型中立。同时接入 OpenAI、Anthropic、Google 等 15 个以上模型第三方估算2025-12,在"不想被单一套件锁死"的采购逻辑下是卖点。
三条空头逻辑
- 办公套件免费或低价捆绑正在压缩定价空间。微软(MSFT)的 Microsoft 365 Copilot 付费席位超过 2,000 万公司自报2026-04-292026-04;Atlassian(TEAM)的 Rovo 已包含在云订阅里、不单独收费公司自报2026-09-30;谷歌(GOOGL)、亚马逊(AMZN)、OpenAI 都在 2025 年下半年推出了带连接器的企业搜索与 Agent 产品。
- 上游平台可以收紧数据接口。Salesforce(CRM) 在 2025 年 5 月禁止第三方长期索引 Slack 数据媒体报道2025-06,Glean 被迫改为"查询时实时调用"的方式公司自报2026-09-302026-09-30。同样的事可能发生在其他数据源上。
- 3 亿美元"ARR"的口径不纯。TechCrunch 指出,由于 Glean 部分收入按用量计费,这个数字包含了按年化计算的用量收入,并非全部是合同约定的经常性收入媒体报道2026-05-28。GAAP(Generally Accepted Accounting Principles,美国通用会计准则)收入、毛利率、NRR(Net Revenue Retention,净收入留存率)、现金消耗都没有公开。
什么情况下值得投:进入估值不高于约 58 亿美元;投资前核实 ARR 中合同部分占比 ≥ 75%、美元口径 NRR ≥ 120%、毛利率 ≥ 65% 且有改善趋势;前 20 大客户在 Microsoft 365 Copilot 已部署的情况下仍在续约扩容。
出现以下任一指标,应立即否定投资逻辑:净新增 ARR 连续两个季度下降;NRR 低于 110%;大客户在续约时把 Glean 席位换成 Copilot 或 Gemini 的案例超过个别现象;毛利率因推理成本低于 60%;再有一家主要数据源(如 Microsoft Graph、Google Drive、Atlassian)收紧第三方索引。
2. 公司、团队与融资时间线
公司。Glean Technologies, Inc.,2019 年成立于美国加州帕洛阿尔托。创始团队四人:CEO(Chief Executive Officer,首席执行官) Arvind Jain(前 Google 搜索与地图工程负责人、Rubrik(RBRK) 联合创始人)、T.R. Vishwanath(前 Facebook 信息流排序工程师)、Tony Gentilcore 与 Piyush Prahladka(均为前 Google 资深工程师)媒体报道2021-09-15。第三方资料显示 Prahladka 目前为"荣誉联合创始人",已不参与日常运营第三方估算2026-09-30。
规模。员工 850 人以上(2025 年 6 月)公司自报2025-06-10;1,000 人以上、分布在 27 个国家(2025 年 12 月)第三方估算2025-12;业务覆盖 28 个国家(2026 年 5 月)公司自报2026-05-28。2024 年 3 月员工约 337 人第三方估算2026-09-30,两年多增长约三倍。
融资时间线
| 轮次 | 日期 | 金额 | 领投方 | 投后估值 | 口径 |
|---|---|---|---|---|---|
| A | 2019 年 | 约 1,500 万美元 | Kleiner Perkins | 未披露 | 媒体报道2021-09-15 |
| B | 2021 年 | 约 4,000 万美元 | General Catalyst | 未披露 | 媒体报道2021-09-15 |
| C | 2022 年 5 月 | 约 1 亿美元 | Sequoia | 约 10 亿美元 | 媒体报道2024-09-10 |
| D | 2024 年 2 月 26 日 | 2 亿美元以上 | Kleiner Perkins、Lightspeed | 22 亿美元 | 公司自报2024-02-26 |
| E | 2024 年 9 月 10 日 | 2.6 亿美元以上 | Altimeter、DST Global | 46 亿美元 | 媒体报道2024-09-10 |
| F | 2025 年 6 月 10 日 | 1.5 亿美元 | Wellington Management | 72 亿美元 | 公司自报2025-06-10媒体报道2025-06-10 |
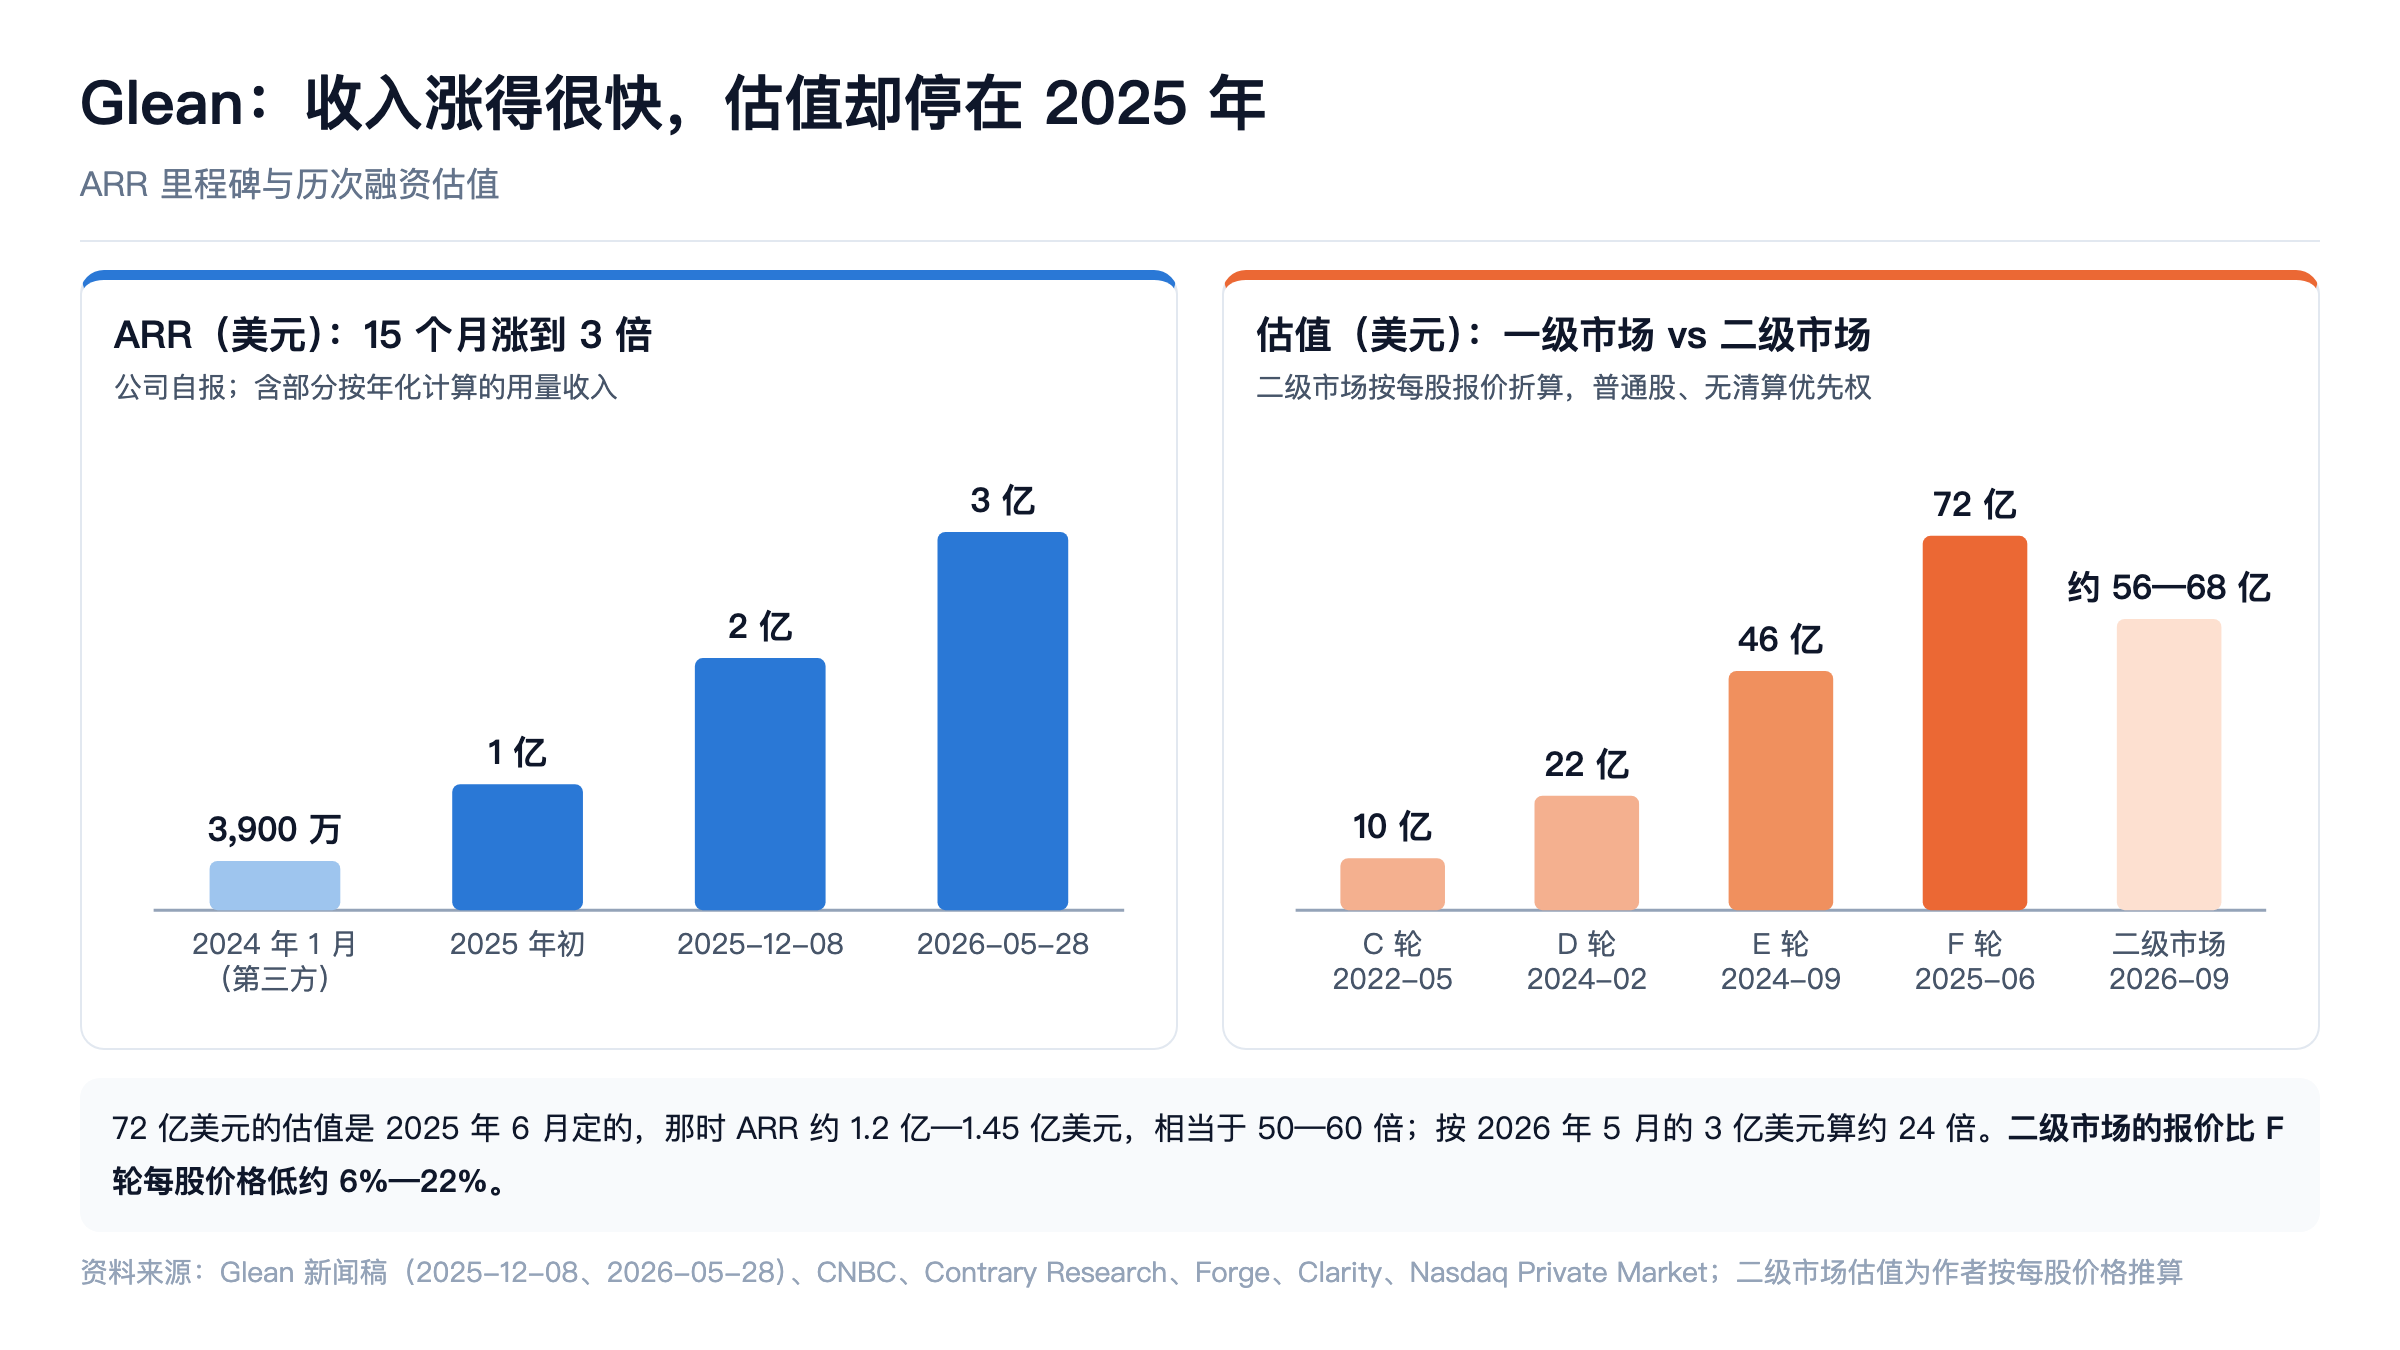
累计融资约 7.65 亿美元第三方估算2026-05。数据冲突:Contrary 把 Series D 的领投方写成 Citi、Databricks、Workday第三方估算2026-09-30;Glean 官方与 Kleiner Perkins 均写明领投方为 Kleiner Perkins 和 Lightspeed,Citi 等为战略跟投公司自报2024-02-262024-02。本文采用官方口径。
Series F 之后:截至 2026 年 9 月 30 日,未查到新一轮融资、公开的要约收购或 IPO(Initial Public Offering,首次公开募股)申报。Arvind Jain 在 2025 年 6 月表示公司"并不需要这笔钱"第三方估算2026-05。2026 年 3 月 11 日完成首笔公开收购:文档智能公司 Aryn,其云服务于 4 月 15 日关闭,团队并入 Glean公司自报2026-03。
管理层稳定性。已知信息有限:新任全球销售高级副总裁 Marc Wendling(任命日期未能核实)公司自报日期未能核实;未查到公开任命的 CFO(Chief Financial Officer,首席财务官),第三方资料显示财务负责人职级为副总裁无法验证。对一家 3 亿美元 ARR、估值 72 亿美元、可能在两年内考虑上市的公司,这是需要当面确认的事项。创始人 CEO 是技术与销售叙事的核心,关键人物风险高。
3. 产品架构和客户工作流
本质判断:Glean 卖的已经不是"企业搜索",而是企业 AI 所需的"统一上下文与权限层"。搜索是入口和数据飞轮,真正的产品是:把企业几十上百个系统的内容、人员关系和访问权限统一建模,让任何 AI(自己的 Assistant、客户自建 Agent、或通过 MCP(Model Context Protocol,模型上下文协议)接入的 Claude、ChatGPT)在回答时只看到这个员工有权看到的东西。
| 产品 | 使用者 | 价值 | 定价方式 | 成熟度 |
|---|---|---|---|---|
| Search(企业搜索) | 全体员工 | 跨系统找文档、人、对话 | 包含在席位费中 | 成熟,核心产品 |
| Assistant(助手) | 全体员工 | 基于企业内容的问答、写作;分快速模式和"思考模式" | 席位费含每人每周 100 次思考模式,超出消耗 FlexCredits公司自报2026-09-27 | 成熟 |
| Agents(智能体) | 业务团队、IT | 多步骤任务、写操作(如在 Jira、ServiceNow 建工单) | 按次消耗 FlexCredits,每次约 7—114 个公司自报2026-09-27 | 快速成长;年化 Agent 动作 1 亿次以上(2025 年 6 月)公司自报2025-06-10,累计 2.5 亿次(2026 年 1 月)第三方估算2026-05 |
| Enterprise Graph(企业图谱) | 平台底层 | 人、内容、活动之间的关系与权限模型,决定检索排序 | 不单独收费 | 核心资产 |
| Connectors(连接器) | IT | 接入 100 多个应用公司自报2025-10-01 | 包含在平台中 | 成熟;深度因数据源而异 |
| MCP Gateway / Model Hub | IT、开发者 | 把 Glean 作为 MCP 服务器给外部 AI 用;统一接入外部 MCP 工具与 15 个以上模型 | 未公开 | 2026 年新推出公司自报20262026-09-30 |
| Protect / Protect Plus | 安全与合规团队 | 发现过度共享的敏感数据、AI 使用治理 | Protect Plus 为付费模块第三方估算2025-12 | 较新 |
| FlexCredits | 采购、财务 | 组织级共享的用量额度,统一计量高级功能 | 席位附带基础额度,超出按包购买;美元单价未公开公司自报2026-09-27 | 2026 年推出的新定价 |
说明:提示词中的"AI Gateway"在官方材料中未找到同名产品,最接近的是 MCP Gateway 与 Model Hub无法验证。
典型工作流:员工在浏览器、Slack 或 Glean 自己的界面提问 → Glean 从企业图谱中按权限检索相关内容 → 选定模型生成回答并附引用 → 需要执行时由 Agent 调用目标系统完成写操作。公司自称其检索作为 MCP 工具时,比"现成 MCP 工具"更受偏好 2.5 倍、少耗约 30% 的 token公司自报2026-05-28。这是公司自建的基准测试,没有独立复核。
4. 市场规模与真正可服务市场
不给一个宏大的 TAM(Total Addressable Market,总可触达市场),只给可检验的推算。本文推算
- 理论上限:Microsoft 365 商业席位约 4.5 亿—4.7 亿(由 2,000 万 Copilot 席位约占 4.2%—4.4% 反推)第三方估算2026-04。
- Glean 的真实可服务市场是其中"员工超过约 1,000 人、同时重度使用多套 SaaS(不只是微软或谷歌全家桶)"的企业。假设这部分约占 10%—15%,即约 4,500 万—7,000 万席位;按每席位每年 500—800 美元计,可服务市场约 225 亿—560 亿美元/年。
- 当前渗透:按 3 亿美元 ARR、每席位每年约 600 美元粗算,相当于约 50 万个等效席位,不到可服务市场的 1%。
关键不确定性:这个市场会被套件厂商以"几乎零增量价格"覆盖到多大程度。Rovo 已包含在 Atlassian 云订阅里;Microsoft 的 Copilot 渗透率还只有约 4%,但每季度都在上升第三方估算2026-04。真正属于独立厂商的市场,可能远小于上面的推算。
5. 商业模式、GTM 和客户质量
定价。官网不公开价格。第三方采购数据:每席位每月约 45—50 美元,外加约 15 美元的 AI 附加费,最低约 100 席第三方估算2026;Vendr 统计的 55 笔交易中,年合同中位数 98,890 美元,区间 29,880—208,897 美元,平均议价折扣约 20%第三方估算2026-02。这组数据偏向 Vendr 服务的中型交易,不代表大客户。公司称 100 万美元以上合同数同比增长约 3 倍(2025 年底)第三方估算2025-12,Fortune 500 客户数同比接近翻倍(2026 年 5 月)公司自报2026-05-28。
定价模式在变。TechCrunch 报道 Glean 提供"纯用量"和"活跃用户固定费 + 模型用量另计"两种模式媒体报道2026-05-28;产品文档显示新的 Enterprise Flex 以席位为主、FlexCredits 计量高级功能公司自报2026-09-27。这意味着 ARR 中有一部分是用量收入的年化值,天然比席位合同波动大。
客户。公开点名的客户包括 Databricks、Reddit(RDDT)、Pinterest(PINS)、Samsung媒体报道2026-05-28,Booking.com(母公司 BKNG)、Comcast(CMCSA)、eBay(EBAY)、Intuit(INTU)、LinkedIn(属微软)、Zillow(Z)第三方估算2025-12,以及早期的 Duolingo(DUOL)、Grammarly、Instacart(CART) 等第三方估算2026-09-30。以上均来自 Glean 或其研究合作方,本次检索未找到客户在其财报、官方博客中独立确认使用规模的材料,标记为供应商口径。
GTM(Go-To-Market,市场进入与销售策略)。以大企业直销为主,从高度依赖跨部门知识的团队(销售、客服、工程)试点,再扩到全公司公司自报2025-10-01。战略投资方包括 Citi、Capital One(COF)、Databricks、Workday(WDAY)公司自报2024-02-26,合作伙伴包括 Dell(DELL)、Palo Alto Networks(PANW)、Snowflake、Workday公司自报2025-06-10。
合同结构。以年度合同为主,2—3 年的多年期合同可换取更低的每席位价格;续约时的年度涨价通常为 3%—7%,除非谈判时封顶第三方估算2026-02。新的 Enterprise Flex 把高级 AI 功能改为组织级共享的用量额度,超出部分按包购买公司自报2026-09-27。对投资人而言,这意味着 ARR 的一部分会随客户使用强度波动,续约谈判时也会出现"用量超支"与"预算封顶"的拉锯。
3 亿美元 ARR 从哪里来?公司没有按产品(Search、Assistant、Agents、Protect)拆分 ARR,也没有披露新客户、扩席、涨价和用量增长各自的贡献。本文不做分配,一律记为"未知"。能看到的只是方向性信号:Fortune 500 客户同比接近翻倍公司自报2026-05-28(新客户);100 万美元以上合同数同比约 3 倍第三方估算2025-12(大客户扩容);85% 以上客户覆盖 5 个以上部门公司自报2026-05-28(跨部门扩张);客户 token 消耗在 2025 年四季度前一个季度翻倍第三方估算2025-12(用量增长)。四种来源都有贡献,但比例需要在尽调中拿到 ARR 桥才能判断。
使用深度。wDAU/wMAU 约 45%(周活/月活)公司自报2026-05-28;2024 年的第三方资料为 DAU/MAU(日活跃用户/月活跃用户)约 40%第三方估算2026-09-30。两个口径不同(周活 vs 日活),不能直接比较,也不能说明趋势。
流失。竞争对手 DevRev 的博客称 Glean"首年流失率 25%",未给出来源无法验证2026。本文不采信,但列为投资前必须核实的项目。
6. 竞争矩阵
为什么客户不直接用套件自带功能?三个理由各有前提:(1) 企业数据分散在多家厂商,套件的检索天然偏向自家数据;(2) 权限同步跨系统做对很难,做错就是数据泄露;(3) 不想把 AI 能力锁死在一家模型或一家套件。反过来,如果企业 80% 以上的数据都在 Microsoft 或 Google 体系内,这三个理由都会变弱。
| 对手 | 权限与身份同步 | 连接器 | Agent 与写操作 | 捆绑与价格 | 对 Glean 的威胁 |
|---|---|---|---|---|---|
| Microsoft 365 Copilot(含 Copilot Search) | 自家数据原生;外部数据按连接器 | 自家为主,外部依赖 Graph 连接器 | 有 | 标价每人每月 30 美元,2,000 万+ 付费席位公司自报2026-04-292026-04 | 最高:已在预算里 |
| Google Gemini Enterprise | 自家原生 | 2026 年 6 月新连接器正式可用第三方估算2026 | 有 | 发布价 21—30 美元/人/月第三方估算2026 | 高(Google 生态客户) |
| OpenAI(ChatGPT Enterprise 公司知识) | 依赖连接器 | 2025 年 12 月将连接器并入"Apps"公司自报2026-09-30 | 有 | Enterprise 不公开,第三方估 45—75 美元第三方估算2026 | 高:员工已习惯 ChatGPT 界面 |
| Amazon Quick Suite | 建知识库时可选开启 | 有 | 有 | 20 美元(专业版)/40 美元(企业版)媒体报道2025-10 | 中 |
| Atlassian Rovo | 管理员配置的连接器可同步 | 以 Atlassian 为主 | 有 | 包含在云订阅内公司自报2026-09-30;月活 500 万+第三方估算2026 | 中高:价格锚为零 |
| ServiceNow + Moveworks | 员工服务场景强 | 以 IT/HR 为主 | 强 | 2025 年 12 月以约 28.5 亿美元完成收购媒体报道2025-12 | 中:在 IT/HR 场景直接竞争 |
| Salesforce / Slack | Slack 数据原生 | 2025 年 10 月推出 Enterprise Search公司自报2025-10 | 有(Agentforce) | 捆绑 | 中高:控制 Slack 数据接口 |
| Coveo | 成熟 | 成熟 | 较弱 | 公开上市,EV/收入约 1.3 倍第三方估算2026-09-30 | 低;但提供估值下限参照 |
| Elastic | 需自建 | 需自建 | 弱 | 开发者平台 | 低:更多是自建方案的底座 |
| Guru | 有 | 较少 | 弱 | 累计融资约 6,800 万美元第三方估算2026 | 低 |
"搜索"在公开市场值多少钱?两家上市的搜索公司给出了一个冷静的参照。Coveo 2027 财年一季度核心 SaaS 订阅收入 3,740 万美元、同比增长 13%(剔除已停止的 Qubit 业务),全年总收入指引 1.60 亿—1.64 亿美元公司自报2026-07,企业价值只有过去 12 个月收入的约 1.3 倍第三方估算2026-09-30。Elastic(ESTC) 同期收入 4.78 亿美元、增长 15%公司自报2026-08,企业价值约为前瞻收入的 4 倍本文推算。这说明 Glean 的 72 亿美元估值不能建立在"企业搜索"上,只能建立在"企业 AI 上下文与 Agent 平台"的高增长叙事上。一旦增速回落到 30% 以下,估值倍数会向这两家公司靠拢,而不是向 Palantir 靠拢。
OpenAI 的动作尤其值得盯。OpenAI 在 2025 年 10 月推出"公司知识"功能,让 ChatGPT Business、Enterprise 用户直接检索企业内部的连接应用公司自报2025-102026-09-30。很多企业员工已经习惯在 ChatGPT 里工作,如果企业只需要"在 ChatGPT 里搜到公司文档",Glean 就要证明自己的权限、排序和 Agent 执行明显更好。
无法可靠比较的维度:搜索相关性、部署周期、客户采用率、每任务成本。各家都只有自报数字或第三方评测,没有同口径的独立基准无法验证。
7. 技术与数据护城河
逐项判断护城河来源,以及可能被商品化的部分:
| 来源 | 强度 | 会不会被 MCP 和基础模型商品化 |
|---|---|---|
| 连接器工程 | 中 | 会。MCP 让每个 SaaS 自带标准接口,Glean 自己在 2026 年也加入了 182 个第三方 MCP 模板公司自报2026-09-30 |
| 权限同步 | 高 | 部分会。套件在自家数据上天然领先;跨系统、实时、正确的权限同步仍难 |
| 企业图谱与排序信号(点击、停留、数据源偏好等) | 高 | 不容易。需要长期的真实使用数据,这也是 Glean 最强调的优势第三方估算2025-12 |
| 历史交互数据 | 中高 | 取决于客户是否允许长期保存;Slack 事件说明上游可以切断 |
| 部署经验 | 中 | 会逐步被追上 |
| 切换成本 | 中 | 席位型工具的切换成本本来就不高;Agent 越多,切换成本越高 |
Slack 事件的启示。2025 年 5 月 29 日 Salesforce 修改 Slack API(Application Programming Interface,应用程序接口)条款,禁止第三方批量导出、长期存储和索引 Slack 消息,新客户即日生效、老客户 6 月 30 日生效媒体报道2025-06;同时要求商业分发必须通过 Slack Marketplace媒体报道2025-06。Glean 在 2025 年 10 月加入 Slack Marketplace,改用 Slack 的实时搜索(RTS(Real-Time Search,实时搜索))API公司自报2025-10-01,并于 2026 年 3 月 3 日停用旧的 Discovery API公司自报2026-09-30。RTS 模式下 Glean 不再索引 Slack 消息正文,只在查询时实时拉取,并受 Slack 调用频率限制,超出限制时 Slack 结果会暂时无法显示公司自报2026-09-30。
长期风险判断:问题不是解决了,而是被"降级"了——Glean 保住了可用性,但失去了在 Slack 数据上积累排序信号的能力。Salesforce 同期推出了自己的 Slack 企业搜索,并把 RTS 和 MCP 接口开放给 OpenAI、Anthropic、Google 等媒体报道2025-10-13,即平台方把"上下文层"收回到自己手里。如果 Microsoft Graph 或 Google Drive 采取类似做法,Glean 的核心能力会受到直接冲击。这是本案最大的外生风险。
终局判断:独立控制层、被收购,还是被套件吸收?
概率判断本文推算:独立发展并上市约 45%;被大型平台收购约 30%;被套件功能逐步吸收、增长放缓后以较低估值出售约 25%。
理由:多套件并存的大企业里,确实需要一个中立的上下文与权限层,Glean 是目前规模最大的独立厂商。但它最关键的输入(各系统的数据接口)掌握在潜在竞争对手手里,Slack 事件已经证明平台方愿意、也能够收紧。Glean 能否成为独立控制层,取决于它能否在未来两年里把"Agent 的执行与治理"做成客户离不开的新锁定点,而不只依赖检索质量。
8. 经营数据及"已知—未知"表
| 指标 | 状态 | 数值与口径 |
|---|---|---|
| ARR 里程碑 | 已知 | 1 亿美元(2025 年初)→ 2 亿美元(2025-12-08)→ 3 亿美元(2026-05-28)公司自报2025-12-082026-05-28 |
| ARR 口径 | 部分已知 | 包含用量收入的年化值媒体报道2026-05-28;合同部分与用量部分的占比未知 |
| 同比增速 | 数据冲突 | 由公司里程碑推算约 140%—160%本文推算;Value Add VC 称 89%第三方估算2026;原因可能是基期或口径不同 |
| 达到 1 亿美元的时间 | 数据冲突 | "15 个月三倍"推回为 2025 年 2 月公司自报2026-05-28;"9 个月翻倍"推回为 2025 年 3 月公司自报2025-12-08;Futurum 写作 2025 年 1 月第三方估算2025-12 |
| GAAP 收入 | 未知 | — |
| 毛利率 | 未知 | 公司称基础设施成本只占 FlexCredit 价值的一小部分公司自报2026-09-27 |
| 推理成本 | 未知 | 客户年消耗 20 万亿 token 以上(2025 年底)第三方估算2025-12。按每百万 token 1—3 美元粗算,年成本约 2,000 万—6,000 万美元本文推算,约占当时 ARR 的 10%—30%;部分客户可能自带模型,实际可能更低 |
| NRR、GRR(Gross Revenue Retention,总收入留存率)、流失率 | 未知 | "首年流失 25%"无法验证2026 |
| 客户数 | 未知(当前) | 2024 年 9 月约 200 家以上第三方估算2026-09-30;Fortune 500 客户同比近翻倍公司自报2026-05-28 |
| 席位激活率 | 部分已知 | wDAU/wMAU 约 45%公司自报2026-05-28;采购席位中的激活比例未知 |
| 跨部门扩张 | 已知 | 85%+ 客户在 5 个以上部门使用公司自报2026-05-28 |
| 按产品拆分的 ARR | 未知 | 公司未披露 Search、Assistant、Agents、Protect 各自的贡献 |
| 销售周期、实施成本 | 未知 | 第三方称实施费用"数千到数万美元"第三方估算2026-02 |
| 现金、债务、烧钱速度 | 未知 | Series E 时账上约 5.5 亿美元第三方估算2026-09-30;之后未知 |
投资前必须索取:按月 ARR 桥(新签、扩容、涨价、用量、流失);合同 ARR 与用量 ARR 拆分;GAAP 收入与递延收入;毛利率及推理成本明细;美元口径 NRR 与 GRR(按客户规模分层);前 20 大客户集中度;销售周期与 CAC(Customer Acquisition Cost,获客成本)回收期;现金、烧钱与跑道;完全稀释股本与优先股清算优先权结构。
9. 三情景估值、MOIC 与 IRR 敏感性分析
可比公司(2026 年 9 月 30 日,EV/NTM 收入与前瞻增速由 StockAnalysis 的市值、企业价值、前瞻市销率推算)第三方估算2026-09-30本文推算
| 公司 | 为什么可比 | EV/NTM 收入 | 前瞻增速 |
|---|---|---|---|
| Palantir(PLTR) | 企业 AI 平台、高增长 | 约 43 倍 | 约 65% |
| Datadog(DDOG) | 用量 + 席位混合、开发者到企业扩张 | 约 19 倍 | 约 24% |
| Snowflake(SNOW) | 用量计费、企业数据层 | 约 16 倍 | 约 32% |
| Rubrik(RBRK) | 同一创始人背景、企业数据与权限 | 约 12.5 倍 | 约 20% |
| ServiceNow(NOW) | 企业工作流与 Agent 平台,Moveworks 母公司 | 约 7.7 倍 | 约 20% |
| MongoDB(MDB) | 开发者数据平台 | 约 7.6 倍 | 约 18% |
| Atlassian(TEAM) | 知识协作套件,Rovo 母公司 | 约 6.0 倍 | 约 13% |
| Elastic(ESTC) | 搜索基础设施 | 约 4.1 倍 | 约 15% |
| Coveo(TSX(Toronto Stock Exchange,多伦多证券交易所):CVO) | 纯企业搜索厂商 | 约 1.3 倍(按过去 12 个月) | 约 8%—13% |
增速每 1 个百分点对应的倍数,中位数约 0.45 倍(ESTC 0.27 到 DDOG 0.77)本文推算。Glean 的 72 亿美元对应 2026 年 5 月 ARR 约 24 倍。注意估值(2025 年 6 月)与 ARR(2026 年 5 月)日期不匹配,且现金与债务未知,不能称为 EV/ARR本文推算。历史上:Series D 约为当时 ARR 的 50—56 倍(以 2024 年 1 月约 3,900 万美元 ARR 计)第三方估算2026-09-30本文推算;Series F 约为当时 ARR 的 50—60 倍(2025 年 6 月 ARR 按里程碑插值约 1.2 亿—1.45 亿美元)本文推算。
二级市场。第三方数据给出的 Series F 每股价格为 49.02 美元第三方估算2026-08-28。近期报价:Forge 38.10 美元(2026-09-14,较 F 轮折价约 22%)第三方估算2026-09-14;Clarity 42.53 美元(2026-08-28,折价约 13%)第三方估算2026-08-28;Nasdaq Private Market 46.18 美元(2026-09-11,折价约 6%)第三方估算2026-09-11。按股数不变粗算,对应约 56 亿—68 亿美元本文推算。二级市场多为普通股,没有清算优先权,并受优先购买权和转让限制约束,还要扣除 SPV(Special Purpose Vehicle,专门用来投资单一项目的基金)的管理费和收益分成。
三情景假设(持有期 2026 年 10 月至 2029 年底,约 3.25 年;股权价值按企业价值近似,因现金未知)本文推算
| 悲观 | 基准 | 乐观 | |
|---|---|---|---|
| 概率 | 30% | 50% | 20% |
| 2029 年底 ARR | 7.85 亿美元 | 12.2 亿美元 | 17.1 亿美元 |
| 2026.5—2029 年底年复合增速 | 约 31% | 约 48% | 约 62% |
| 长期毛利率 | 65% | 72% | 78% |
| 退出倍数(ARR) | 5 倍 | 10 倍 | 15 倍 |
| 退出方式 | 被平台低价收购 | IPO | IPO |
| 后续稀释 | 10% | 8% | 6% |
| 退出估值 | 约 39 亿美元 | 约 122 亿美元 | 约 257 亿美元 |
为什么这样设情景:悲观情景假设套件捆绑在 2027 年后明显起效,增速在 2029 年降到约 18%,按 Atlassian、ServiceNow 一档的倍数再打折退出;基准情景假设增速逐年降到约 30%,按 Snowflake 与 ServiceNow 之间的倍数退出;乐观情景假设 Agent 业务打开第二增长曲线,2029 年仍有约 40% 增长,按接近 Datadog 的倍数退出本文推算。多元化公开市场指数的整体中位数只有约 2 倍前瞻收入第三方估算2026-09,所以即便是基准情景的 10 倍,也已经是在给"高增长 AI 软件"溢价。
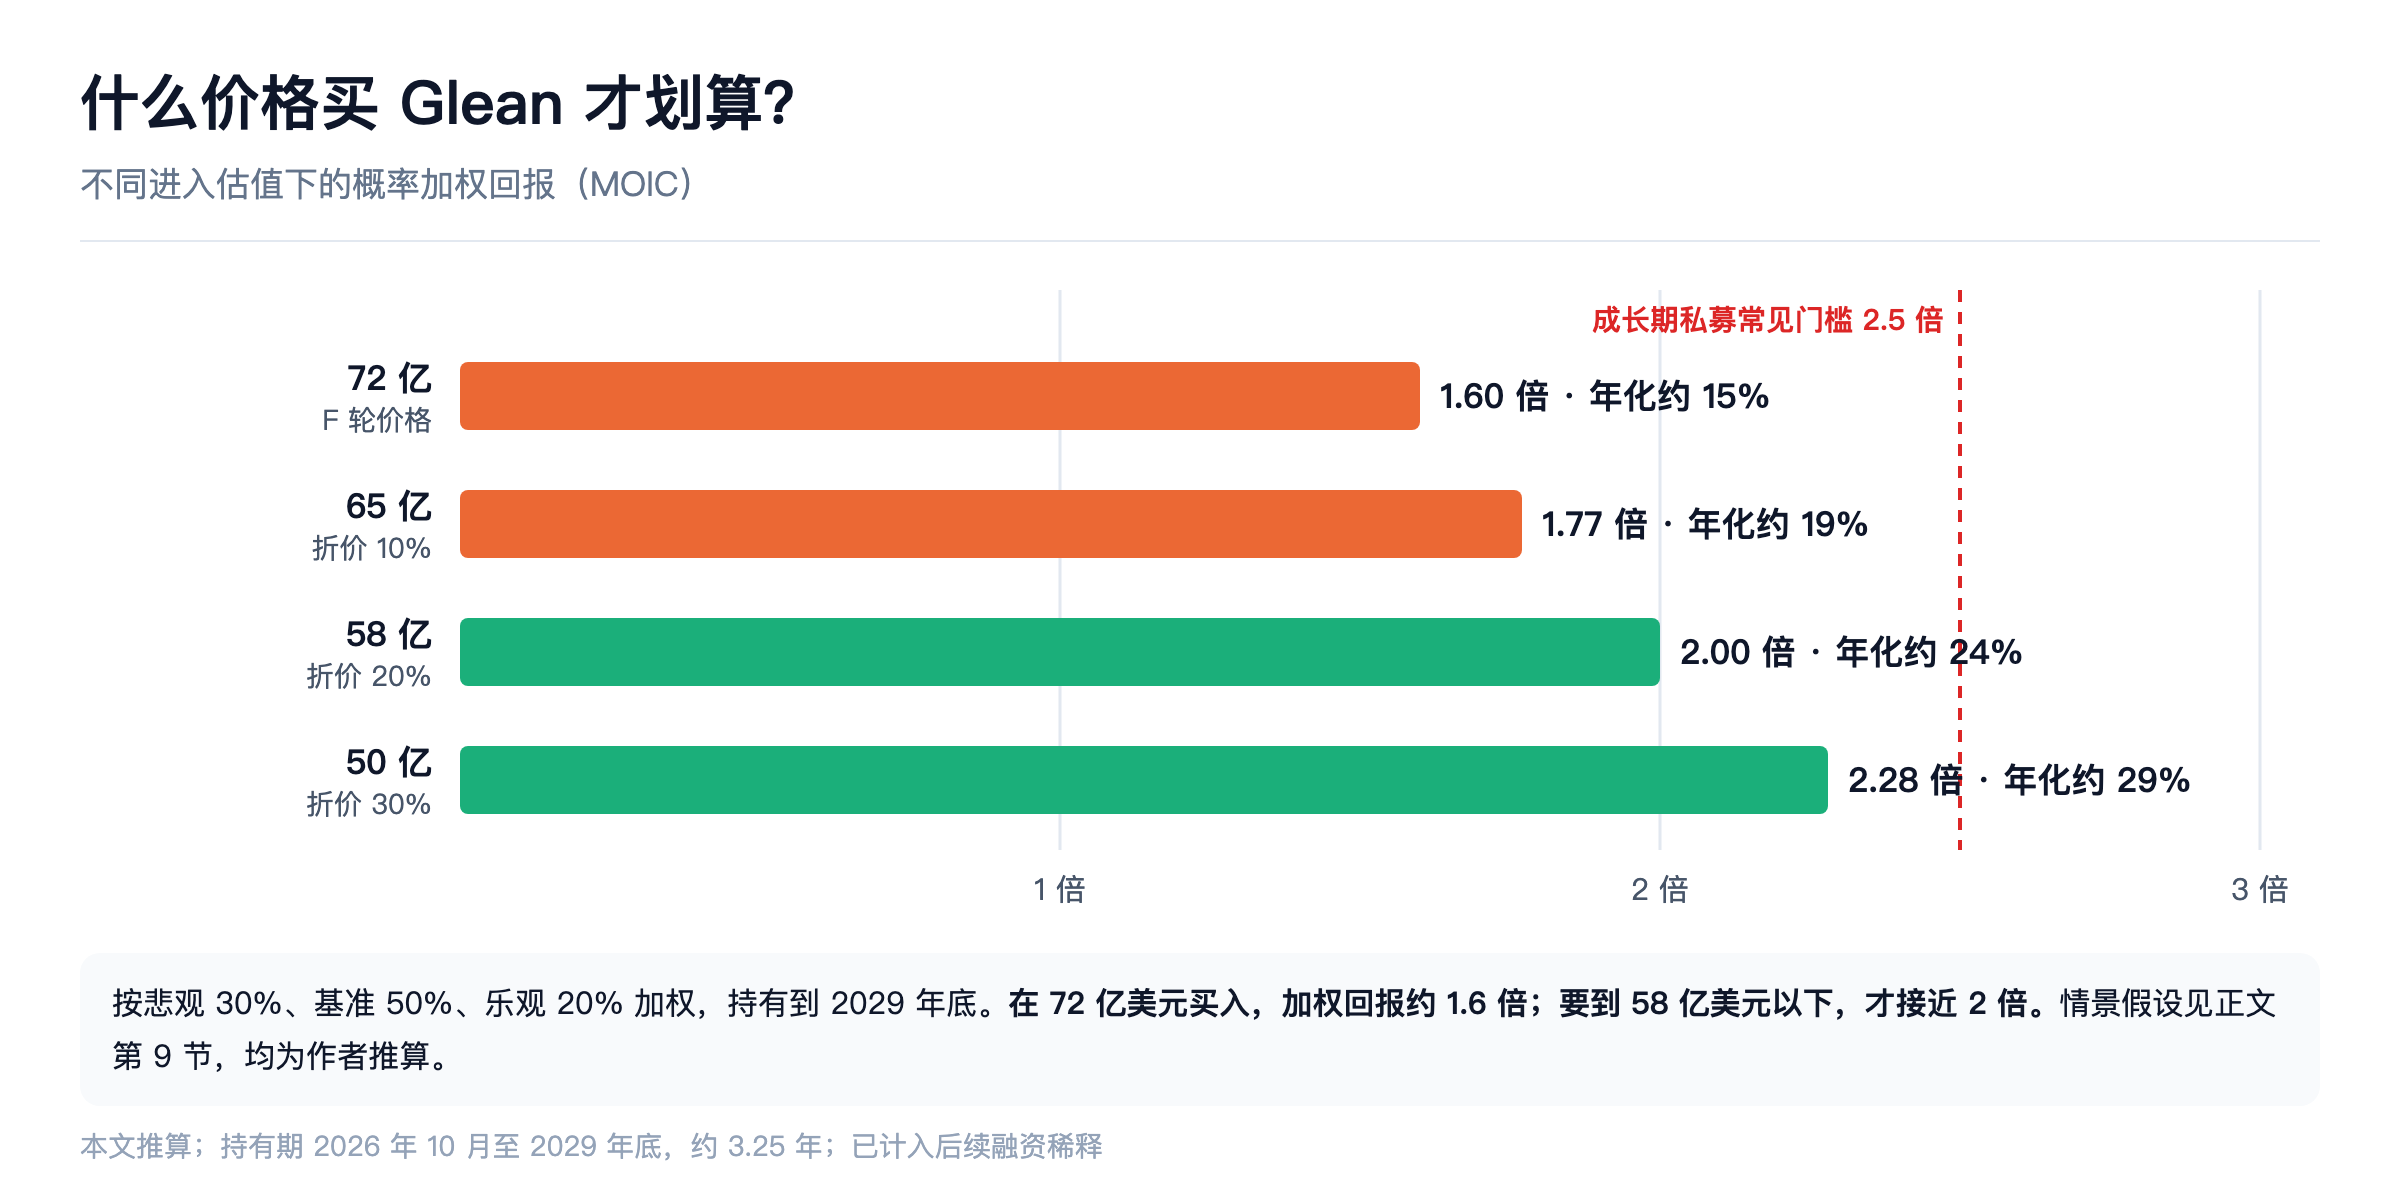
回报敏感性:MOIC(Multiple on Invested Capital,投资回报倍数)/ IRR(Internal Rate of Return,内部收益率,即年化回报)
| 进入估值 | 悲观 | 基准 | 乐观 | 概率加权 |
|---|---|---|---|---|
| 72 亿(F 轮价格) | 0.49 倍 / −20% | 1.56 倍 / 15% | 3.35 倍 / 45% | 1.60 倍 / 15% |
| 65 亿(折价 10%) | 0.55 倍 / −17% | 1.73 倍 / 18% | 3.72 倍 / 50% | 1.77 倍 / 19% |
| 58 亿(折价 20%) | 0.61 倍 / −14% | 1.95 倍 / 23% | 4.19 倍 / 55% | 2.00 倍 / 24% |
| 50 亿(折价 30%) | 0.70 倍 / −10% | 2.23 倍 / 28% | 4.78 倍 / 62% | 2.28 倍 / 29% |
反推:要赚 2 倍、3 倍,2029 年底需要多少 ARR?(稀释 8%)
| 进入估值 | 目标 | 退出 8 倍 | 退出 10 倍 | 退出 12 倍 |
|---|---|---|---|---|
| 72 亿 | 2 倍 | 19.6 亿(年复合 68%) | 15.7 亿(58%) | 13.0 亿(50%) |
| 72 亿 | 3 倍 | 29.3 亿(88%) | 23.5 亿(77%) | 19.6 亿(68%) |
| 58 亿 | 2 倍 | 15.7 亿(58%) | 12.5 亿(49%) | 10.4 亿(41%) |
| 58 亿 | 3 倍 | 23.5 亿(77%) | 18.8 亿(66%) | 15.7 亿(58%) |
| 50 亿 | 2 倍 | 13.7 亿(52%) | 11.0 亿(43%) | 9.1 亿(36%) |
| 50 亿 | 3 倍 | 20.5 亿(71%) | 16.4 亿(60%) | 13.7 亿(52%) |
单位为美元;括号内为从 2026 年 5 月 3 亿美元起算的年复合增速本文推算。在 72 亿美元进入、要赚 2 倍,需要未来三年半保持约 50%—68% 的年复合增长,且退出时仍拿到 8—12 倍 ARR。这要求 Glean 在套件厂商全面进攻下仍接近乐观情景,所以不建议在这个价格追。
10. 十项主要风险及反证指标
| # | 风险 | 反证指标(出现即说明风险在兑现) |
|---|---|---|
| 1 | 套件捆绑挤压定价 | 续约时每席位价格下降、或席位数被 Copilot/Gemini 替代 |
| 2 | 上游平台收紧数据接口 | 又一家主要数据源限制第三方索引 |
| 3 | ARR 口径虚高 | 用量 ARR 占比 > 25%,或用量收入季度间大幅波动 |
| 4 | 推理成本压毛利 | 毛利率 < 60% 或逐季下降 |
| 5 | 增速断崖 | 净新增 ARR 连续两个季度下降 |
| 6 | 大客户流失 | GRR < 90%;前 20 大客户中出现降级 |
| 7 | MCP 商品化连接器 | 客户开始用"模型 + 各 SaaS 自带 MCP"替代 Glean 的新案例增多 |
| 8 | 关键人物风险 | 创始人或核心技术负责人离职 |
| 9 | 估值与退出窗口 | 可比公司倍数继续压缩;IPO 窗口关闭 |
| 10 | 并购整合与组织扩张 | Aryn 等并购后产品延期;员工增速持续快于 ARR 增速 |
11. 未来 12—24 个月催化剂
- 新一轮融资或要约收购:价格高于或低于 72 亿美元,是二级价格最直接的锚;
- IPO 准备迹象:任命上市公司背景的 CFO、审计师升级、保密递交;
- 4 亿—5 亿美元 ARR 里程碑的公布时间,与之前的节奏对比;
- Microsoft、Google 企业 AI 的季度数据:Copilot 渗透率从约 4% 升到 10% 以上,意味着套件替代加速;
- MCP 规范演进:2026 年 7 月 28 日发布的新规范候选版本公司自报2026-07-28,以及后续版本如果强化跨系统权限,可能削弱独立权限层的价值;
- Slack 类事件是否在其他平台重演;
- 并购机会:Moveworks 以约 28.5 亿美元被 ServiceNow(NOW) 收购,交易于 2025 年 12 月 15 日完成公司自报2025-12-15媒体报道2025-12,说明平台厂商愿意为 AI 前端付钱,但也说明退出价格可能远低于 72 亿美元。
12. 投资前应向管理层追问的 15 个问题
- 3 亿美元 ARR 中,合同席位、合同最低用量、按年化计算的实际用量各占多少?
- 过去 8 个季度的 ARR 桥:新客户、扩席、涨价、用量增长、降级与流失分别贡献多少?
- 按客户规模分层的美元口径 NRR 与 GRR?
- GAAP 收入、递延收入与 ARR 的差距及原因?
- 毛利率走势,推理成本占收入的比例,客户自带模型的比例?
- 客户数、前 10 和前 20 大客户的收入占比?
- 已部署 Microsoft 365 Copilot 的客户中,Glean 的续约率和扩容率?
- 有多少客户在续约时减少了席位,原因是什么?
- Slack 改用 RTS 之后,Slack 相关查询的质量和使用量有无下降?
- 还有哪些数据源存在类似 Slack 的接口风险?与 Microsoft、Google 的数据接口协议条款如何?
- 采购席位中的实际激活率?wDAU/wMAU 的分母如何定义?
- 平均销售周期、实施周期、CAC 回收期?
- 现金、年烧钱速度、盈亏平衡时间表?
- CFO 人选与上市时间表?管理层近 12 个月的离职情况?
- 完全稀释股本、各轮优先股的清算优先权与转换条款?二级市场交易是否需要公司同意?
资料来源:本文引用的原始链接均已在正文括号内给出,日期为发布日期;没有日期的页面以本文访问日(2026 年 9 月 30 日)为准。主要来源包括 Glean 官方新闻稿与产品文档、TechCrunch、CNBC、Forbes、Computerworld、Futurum Group、Contrary Research、Forge、Clarity(原 Hiive)、Nasdaq Private Market、Vendr、StockAnalysis,以及微软、ServiceNow、Atlassian、Coveo、Elastic 的公开资料。估值情景、市场规模和回报测算均为本文推算。本文不构成投资建议。
— 金豆