这是我写的第二篇一级市场公司研究,写法和 Glean 那篇 一样:每个重要数字都标注来源类型,并附原始链接和发布日期;公司没披露的地方直接写"未知",不替公司补数字。研究截止日期:2026 年 9 月 30 日。
来源标签:公司自报 客户确认 媒体报道 第三方估算 本文推算 未知——标签后面的日期可以点开原始来源。
一句话结论:Sierra 是这一轮 AI 应用里增长最快的公司之一,客户侧也有真实证据;但 158 亿美元的估值押的是"极高增长继续兑现",毛利率、留存率、客户集中度全都没公开。当前价格回避,100 亿—120 亿美元才开始值得投。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| ARR | Annual Recurring Revenue | 年度经常性收入 | 把当前的合同折算成一年的收入,不等于经审计的收入 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报里"真正确认的收入"用的规则 |
| NRR / GRR | Net / Gross Revenue Retention | 净收入留存率 / 总收入留存率 | 老客户今年比去年多付还是少付;GRR 只算流失和降级 |
| ACV | Annual Contract Value | 年合同金额 | 一个客户一年付多少钱 |
| CSAT | Customer Satisfaction Score | 客户满意度 | 客服结束后让用户打的分 |
| AI Agent | Artificial Intelligence Agent | 人工智能智能体 | 能自己理解问题、调用系统、完成操作的 AI 程序 |
| OS | Operating System | 操作系统 | Sierra 把自己的平台叫"Agent OS" |
| SDK | Software Development Kit | 软件开发工具包 | 给工程师用代码搭建 Agent 的工具 |
| SOP | Standard Operating Procedure | 标准作业流程 | 企业写给客服人员的操作手册 |
| BPO | Business Process Outsourcing | 业务流程外包 | 呼叫中心外包,如 IBEX |
| TCPA | Telephone Consumer Protection Act | 电话消费者保护法 | 美国管自动外呼电话的法律 |
| FCC | Federal Communications Commission | 美国联邦通信委员会 | 电信与电话的监管机构 |
| MOIC | Multiple on Invested Capital | 投资回报倍数 | 投 1 块钱最后拿回几块 |
| IRR | Internal Rate of Return | 内部收益率 | 折算成每年的回报率 |
| EV | Enterprise Value | 企业价值 | 市值加债务减现金 |
| NTM | Next Twelve Months | 未来 12 个月 | 估值常用"企业价值 ÷ 未来 12 个月收入" |
| GTM | Go-To-Market | 市场进入策略 | 怎么找客户、怎么卖 |
| IPO | Initial Public Offering | 首次公开募股 | 上市 |
| CEO / CFO / CTO | Chief Executive / Financial / Technology Officer | 首席执行官 / 财务官 / 技术官 | —— |
| AR / VR | Augmented Reality / Virtual Reality | 增强现实 / 虚拟现实 | —— |
| IT / HR | Information Technology / Human Resources | 信息技术 / 人力资源 | 企业里的两个职能部门 |
| SaaS | Software as a Service | 软件即服务 | 按月或按年订阅的云软件 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 结果定价 | 按"解决了一个问题""挽留住一个客户"这样的业务结果收费,而不是按席位或调用量收费 |
| 自动解决率 / containment | 不需要转给人工就处理完的对话占比;各家定义不同,不能直接比较 |
| 转人工 | AI 处理不了,把对话交给人工客服 |
| 驻场部署 | 供应商派工程师到客户那里一起搭建和调试 |
| 老股(二级市场) | 员工或早期投资人把手里的未上市公司股票转让给别人 |
| 稀释 | 公司再融资发新股,老股东的持股比例变小 |
| 模型星座 | Sierra 对"同时编排多个 AI 模型,按任务分工"的叫法 |
1. 投资委员会摘要和明确结论
结论:在当前价格回避;在 100 亿—120 亿美元(较 E 轮 158 亿美元折价约 25%—35%)才开始值得投。
- 在 E 轮价格(投后约 158 亿美元)买入,三情景概率加权回报约 1.5 倍、年化约 13%本文推算;在二级市场当前报价(约 181 亿美元,较 E 轮溢价约 15%)买入,约 1.3 倍、年化约 8%本文推算。都低于成长期私募 2.5—3 倍的常见门槛。
- 进入估值降到 120 亿美元,概率加权约 1.9 倍;降到 100 亿美元,约 2.3 倍本文推算。
Sierra 的估值依赖的是什么?目前主要依赖"极高增长继续兑现",而不是已被证明的可持续软件经济学。按 2026 年 5 月前后达到的 2 亿美元 ARR(Annual Recurring Revenue,年度经常性收入)计,E 轮估值约为 ARR 的 79 倍本文推算;而毛利率、NRR(Net Revenue Retention,净收入留存率)、客户集中度、推理成本、实施成本全部未公开。要在 158 亿美元进入赚到 2 倍,2029 年底 ARR 需要达到约 18 亿—36 亿美元,相当于未来三年半每年增长 84%—123%本文推算。
三条多头逻辑
- 增长速度罕见,且有客户侧证据。ARR 从上线到 1 亿美元用了 7 个季度(2025-11-21 披露)、到 1.5 亿美元用了 8 个季度、到 2 亿美元用了 9 个季度公司自报2025-11-212026-05-042026-08-31。ADT(ADT) 在自己提交给美国证监会的委托书里写明,Sierra 驱动的虚拟客服处理了约 50% 的客服请求客户确认2026-04-14。
- 大企业渗透快。公司称服务超过 40% 的《财富》50 强,一半客户年收入超过 10 亿美元、20% 超过 100 亿美元公司自报2026-08-312025-11-21。
- 结果定价让它从"软件预算"切入"人工客服预算"。客户只为解决了的问题付费公司自报2024-12-10,可替代的是规模大得多的外包与人工坐席支出;外包巨头 IBEX(IBEX) 已与 Sierra 签署战略合作客户确认2026-05-06。
三条空头逻辑
- 单位经济学不透明。每轮对话调用 10—15 次模型第三方估算2026-09-30,语音渠道已成为主要渠道第三方估算2026-09-30,推理和语音成本高;未解决的对话多数不收费公司自报2024-12-10。毛利率未知。
- 高接触式部署可能是隐藏的服务业务。Sierra 此前依赖驻场工程师帮助部署,Ghostwriter 的推出正是为了降低这部分成本媒体报道2026-04-09;员工约 690 人(2025 年)第三方估算2026-09-30,人均 ARR 远低于成熟软件公司。
- 结果定价的单价会被竞争压低。Zendesk 的自动解决公开标价每次 1.50—2.00 美元第三方估算2026;Salesforce Agentforce ARR 已超过 15 亿美元公司自报2026-08-26;Decagon、Parloa 等都在同一赛道快速增长。
哪些数据会改变结论?
| 指标 | 支持投资 | 否定投资 |
|---|---|---|
| 毛利率(含推理、语音、托管) | ≥ 65% 且逐季改善 | < 55%,或随语音占比上升而下降 |
| 美元口径 NRR | ≥ 140% | < 115% |
| 前 10 大客户收入占比 | < 25% | > 40% |
| 按"计费口径"的自动解决率(全体客户加权) | ≥ 60% 且稳定 | < 45%,或只在少数客户里高 |
| 实施与交付人员成本占收入 | 逐年下降,Ghostwriter 让部署周期明显缩短 | 持续 > 20%,或随收入同比例增长 |
2. 创始团队、治理与融资时间线
创始人。Bret Taylor:前 Salesforce 联席 CEO(Chief Executive Officer,首席执行官)、前 Facebook CTO(Chief Technology Officer,首席技术官)、Google 地图共同创造者,2023 年 11 月起担任 OpenAI 董事会主席。Clay Bavor:在 Google 工作约 18 年,曾负责 Google Labs 与 AR/VR(Augmented Reality / Virtual Reality,增强现实/虚拟现实)业务。公司 2023 年成立,2024 年 2 月公开发布公司自报2025-11-21。
管理层。2026 年 8 月任命前 Pinterest(PINS) CFO(Chief Financial Officer,首席财务官) Julia Brau Donnelly 为 CFO公司自报2026-08-31。她有投行、私募、Wayfair 运营和上市公司 CFO 经历,这通常是上市准备的信号,但公司公告没有提到 IPO(Initial Public Offering,首次公开募股)公司自报2026-08-31。
与 OpenAI 的关系。Bret Taylor 公开表示,凡是与 Sierra 可能重叠的 OpenAI 董事会事项,他都会回避;Sierra 是 OpenAI 的客户,同时也使用其他厂商的模型媒体报道2024-02-13。本次检索未发现任何不当行为的证据。需要关注的是结构性问题:(1) 当 OpenAI 自己推出面向企业客服的 Agent 产品时,两家的利益边界如何划分;(2) Sierra 在模型价格、配额和新模型提前测试上是否享有非公开的优待——这属于尽调时应当询问、而非推断的事项。
融资时间线
| 轮次 | 日期 | 金额 | 领投方 | 估值 | 口径 |
|---|---|---|---|---|---|
| 早期(A/B 轮合计) | 2024 年 2 月 | 约 1.1 亿美元 | Sequoia、Benchmark | 约 10 亿美元(每股约 6.65 美元) | 媒体报道2026-09-30第三方估算2026-09-22 |
| C 轮 | 2024 年 10 月 28 日 | 1.75 亿美元 | Greenoaks | 45 亿美元(每股约 28.31 美元) | 第三方估算2026-09-302026-09-22 |
| D 轮 | 2025 年 9 月 4 日 | 3.5 亿美元 | Greenoaks | 100 亿美元(每股约 57.03 美元) | 公司自报2025-09-04 |
| 战略投资 | 2025 年 12 月 | 未披露 | SoftBank Vision Fund 2 | 未披露 | 媒体报道2025-12-04 |
| E 轮 | 2026 年 5 月 4 日 | 9.5 亿美元 | Tiger Global、GV(谷歌旗下风投) | 公司:超过 150 亿美元;媒体:投后 158 亿美元(每股约 81.5 美元) | 公司自报2026-05-042026-05-04媒体报道2026-05-042026-05-04第三方估算2026-09-22 |
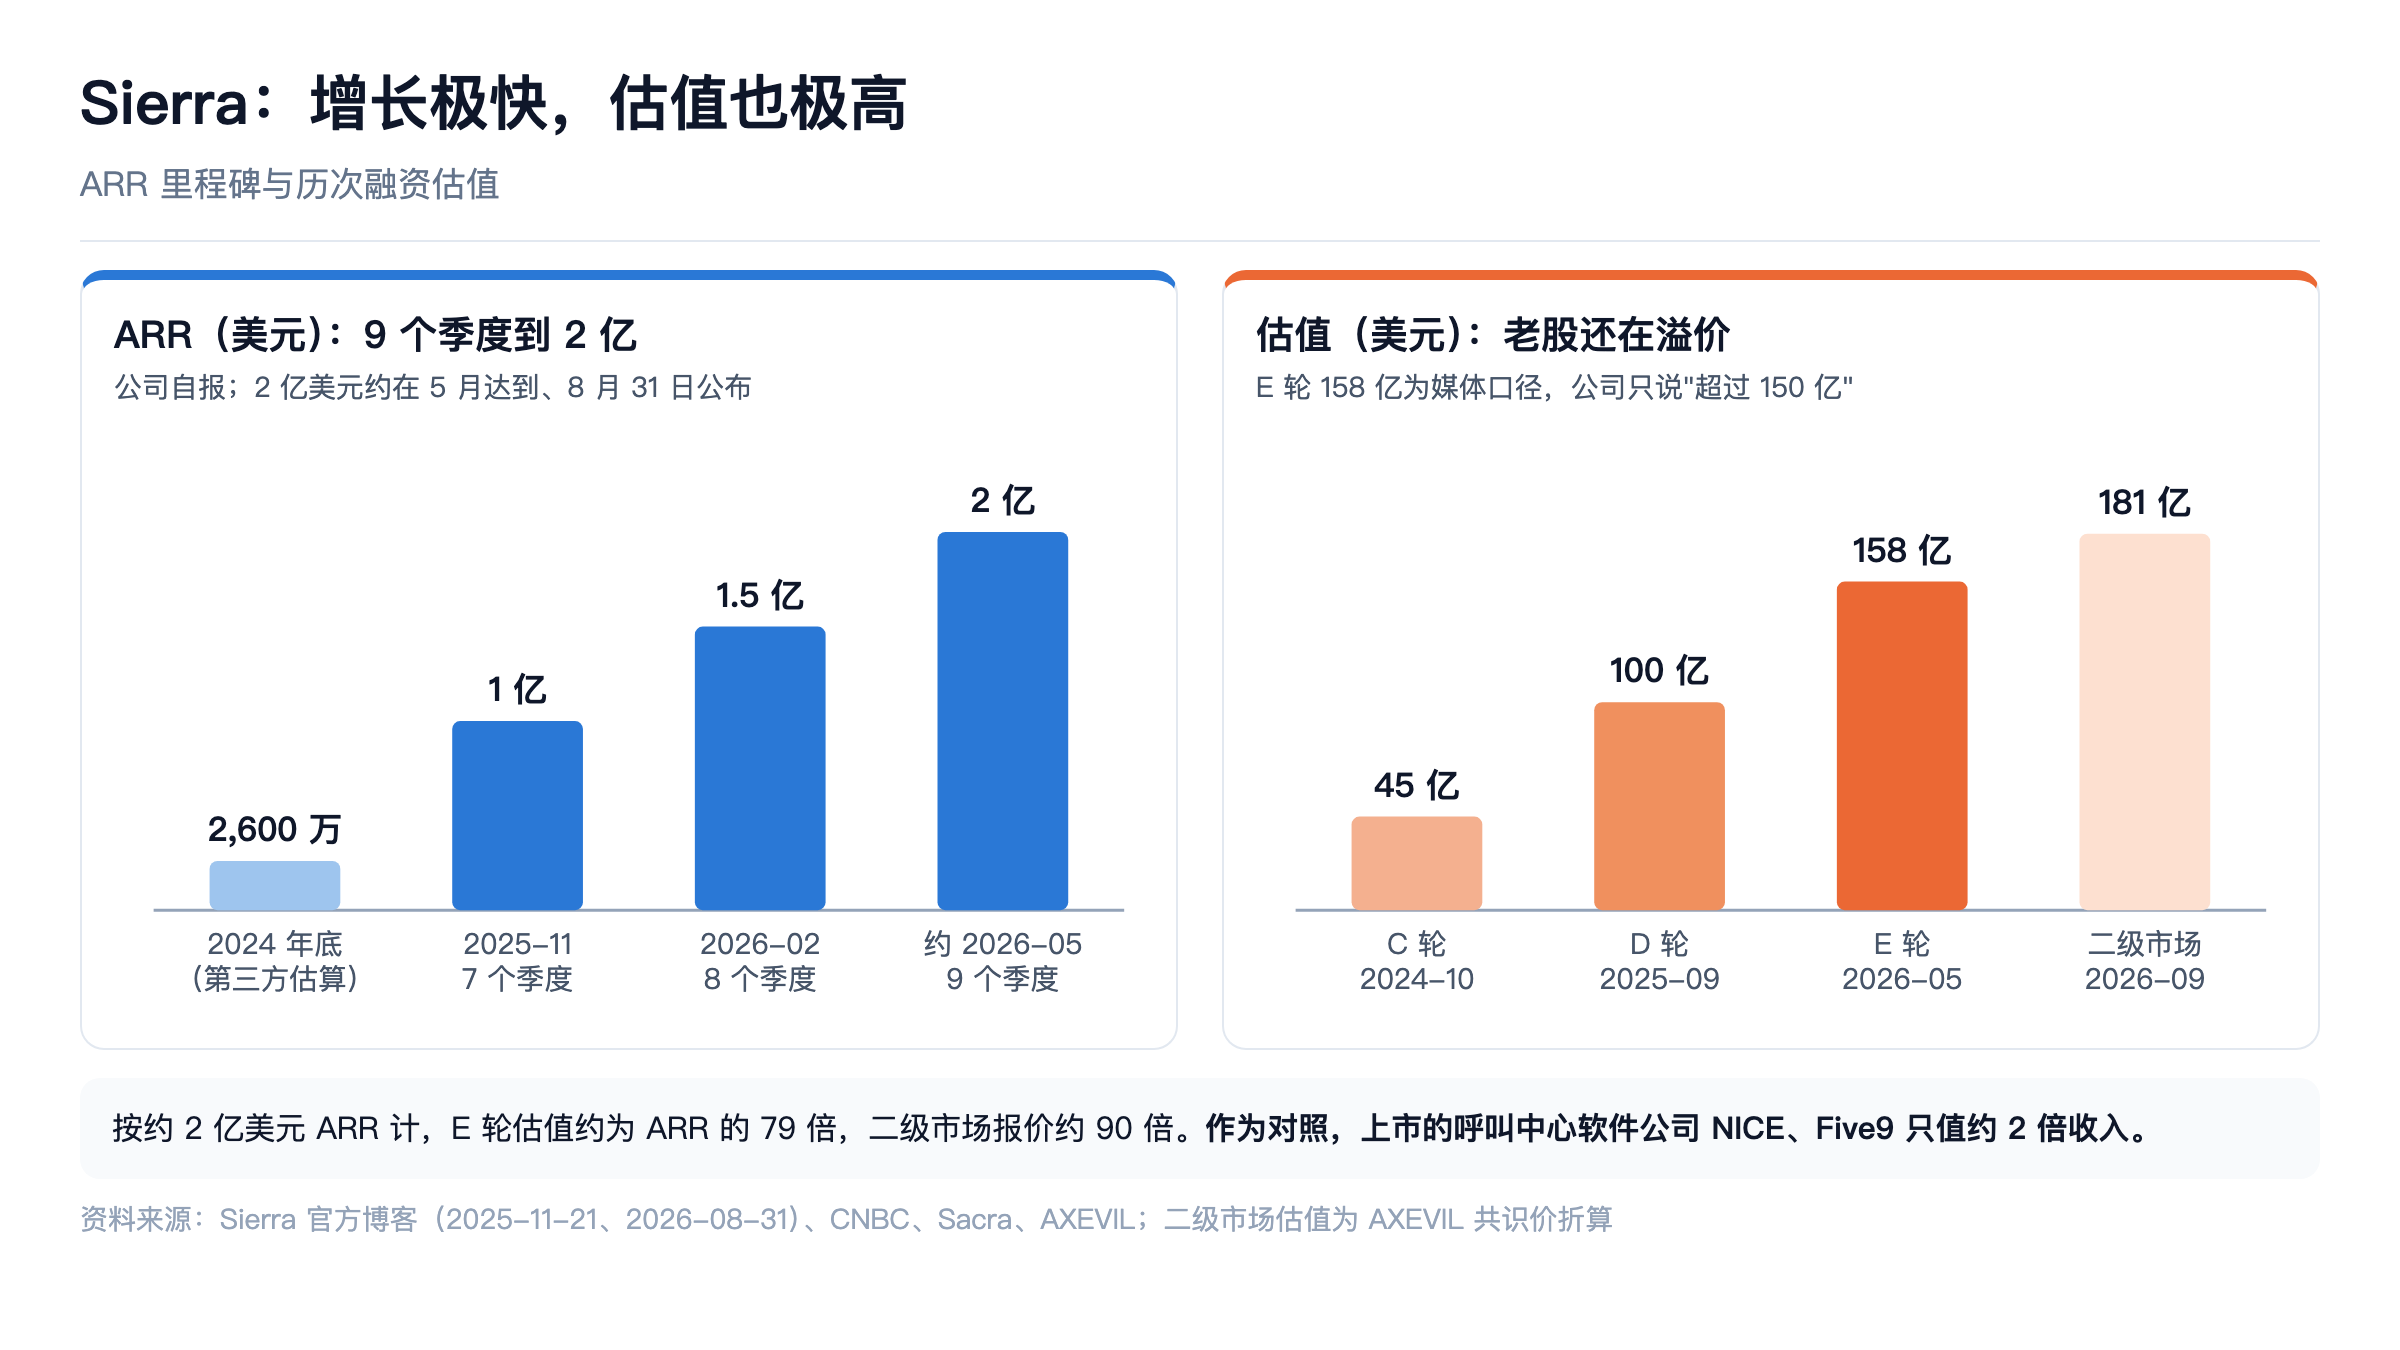
两个口径必须分开:公司和 Bret Taylor 本人只说"超过 150 亿美元"公司自报2026-05-042026-05-04;"投后 158 亿美元"来自媒体报道和第三方数据媒体报道2026-05-04。本文估值计算采用 158 亿美元,并注明为媒体口径。各轮名称(A/B/C/D/E)在不同数据源里不一致第三方估算2026-09-302026-09-22。累计融资约 15.9 亿美元第三方估算2026-09-30;Bret Taylor 称 E 轮后"有超过 10 亿美元可以投入"公司自报2026-05-04——这不是现金余额的精确披露,本文不据此推算烧钱速度。
并购。2026 年一年完成 4 笔公开收购,均未披露金额:日本 Opera Tech(3 月下旬)公司自报2026-03-27、语音 Agent 公司 Receptive AI(3 月下旬)媒体报道2026-04-23、法国 Fragment(4 月 23 日)媒体报道2026-04-23、长周期 Agent 公司 Takeoff(7 月 23 日)公司自报2026-07-23。
二级市场。E 轮每股价格约 81.51—81.52 美元第三方估算2026-09-222026-09-30。Clarity 指示价 88.22 美元(溢价约 8%)第三方估算2026-09-30;AXEVIL 共识价 93.39 美元(2026-09-08,溢价约 15%,对应约 181 亿美元)第三方估算2026-09-22。和多数私营公司不同,Sierra 的老股在溢价交易,说明市场仍在追逐。
3. 产品、技术架构和客户工作流
本质判断:Sierra 是一个"客户体验 Agent 操作系统 + 按结果收费"的混合体,正在向"按业务结果收费的新型外包商"靠近。它不是传统客服机器人:Agent 会直接在客户的业务系统里执行退款、改套餐、改地址等写操作。但它的商业模式(按解决结果收费、驻场部署、与外包商合作)又带有外包服务的特征。
| 产品 | 做什么 | 使用者 | 成熟度 |
|---|---|---|---|
| Agent OS(Operating System,操作系统) | 底层编排:模型路由、监督、工具调用、渠道接入 | 平台底层 | 核心公司自报2026-09-30 |
| Agent Studio / Journeys | 无代码搭建客户旅程,编译为与 SDK(Software Development Kit,软件开发工具包)等价的确定性代码 | 运营团队 | 主力开发界面第三方估算2026-09-30 |
| Agent SDK | 用代码定义目标、护栏和编排 | 工程师 | 成熟 |
| Ghostwriter | 用自然语言、SOP(Standard Operating Procedure,标准作业流程)、通话记录甚至白板照片生成并部署 Agent,支持 30 多种语言 | 业务人员 | 2026 年 3—4 月推出媒体报道2026-04-09 |
| Explorer / Insights | 对海量对话做"深度研究"式分析,找问题和改进点 | 运营、质检 | 较新 |
| Agent Data Platform / Context Engine | 统一结构化与非结构化客户数据,让 Agent 有跨对话记忆 | 平台底层 | 2025 年 11 月推出,SiriusXM(SIRI) 首个采用公司自报2025-11 |
| Supervisors(监督模型) | 在回答发出前检查政策、安全、品牌语气 | 平台底层 | 核心公司自报2025-12-03 |
| 语音 | 2024 年 10 月推出,2025 年 9 月前后成为主要渠道 | 呼叫中心 | 快速成长第三方估算2026-09-30 |
| Horizon | 跨天、跨周的长周期 Agent(如贷款跟进、患者入组),整合 Takeoff | 销售、运营 | 2026 年 7 月宣布,早期公司自报2026-07-23 |
"模型星座"架构。Sierra 称同时编排 15 个以上的前沿、开源和自研模型,按任务选模型;关键任务在多家模型厂商之间做冗余切换公司自报2025-12-03。技术分享显示,每一轮对话大约 10—15 次模型调用:几次前沿模型做主推理,若干分类模型做意图和风险判断,语音场景还有"投机执行"来降低延迟第三方估算2026-09-30。
- 解决的问题:延迟(语音需要快)、准确(分类和政策判断要稳定)、可用性(单家模型宕机可切换)、风险(监督模型拦截越权和不当回答)、确定性(关键写操作走确定性工具调用而不是自由生成)。
- 产生的成本:调用次数多,推理成本随对话轮数线性上升;语音还叠加语音识别与合成的费用;多模型冗余意味着要维护多套评测与提示。每次对话的推理成本,公司未披露未知。
研究能力。Sierra 公开维护 τ-bench、τ-voice 等 Agent 评测基准公司自报2026,这是技术品牌的一部分,但基准成绩不等于客户生产环境的表现。
4. 结果定价的收入模型与单位经济学
公开规则(公司自报)公司自报2024-12-10:
- 什么算结果:合同里事先约定,例如"问题被解决""挽留住要取消的用户""完成追加销售";
- 未解决、转人工:"多数情况下"不收费;
- 例外:路由、迎宾类对话可以按对话次数计费(按量计费),即"混合定价"。
第三方估算:每次成功解决约 1.50 美元,具体单价逐客户谈判第三方估算2026(来源为竞争对手 Intercom 旗下网站,本文仅作量级参考)。
尚未公开、必须在尽调中弄清的问题:
- 谁确认"解决了"?是 Sierra 的系统自动判定、客户抽检,还是以"用户 N 天内没有再来联系"为准?审计权在谁手里?
- 部分完成怎么算?比如 Agent 完成身份验证和信息收集后转人工,是否按"部分结果"计费?
- 是否会挑简单任务?结果定价天然鼓励供应商优先处理容易解决的请求,把难题留给人工。客户的整体成本下降,可能远小于"单次解决率"显示的幅度。
- 归因争议:挽留和追加销售的"结果",有多少是 Agent 带来的、有多少本来就会发生?
- 收入确认与账单波动:按结果计费意味着收入随客户业务量波动(如零售旺季、利率变化带动的房贷咨询)。ARR 是否包含这部分波动收入的年化值?公司未说明未知。
单位经济学的推算框架本文推算:假设每次对话推理加语音成本 0.10—0.40 美元,计费结果的比例为 60%—70%(未解决的不收费),则每个计费结果分摊的推理成本约 0.15—0.65 美元,占 1.50 美元单价的 10%—45%。再加上托管、监控和驻场交付人员,毛利率可能落在 50%—70% 之间,远低于传统 SaaS(Software as a Service,软件即服务)的 75%—85%。这个区间很宽,只能说明"毛利率高度依赖推理成本下降和交付自动化",不能当作事实。
关键判断:结果定价是 Sierra 最强的销售武器,也是最大的估值不确定性。它把收入和客户的业务量、自动解决率绑在一起:模型越好、单价越被压低,收入增长就越依赖"处理量"扩张。
5. 客户、GTM 和服务化程度
客户结构(公司自报):服务超过 40% 的《财富》50 强、三分之一的头部银行、美国最大 10 家医疗企业中的 5 家、西班牙 IBEX 35 指数成分公司的 25%公司自报2026-08-31;50% 的客户年收入超过 10 亿美元,20% 超过 100 亿美元公司自报2025-11-21;"数百家"客户公司自报2025-09-04。知名客户名单不等于全公司部署——多数案例只覆盖一个品牌、一个渠道或一类请求。
未知:付费客户数、平均合同金额(ACV(Annual Contract Value,年合同金额))、前 10 大客户集中度、NRR、续约率、单客户部署周期分布未知。
部署周期(公司自报):Nordstrom 5 周、Singtel 10 周、Cigna(CI) 8 周公司自报2026-05-04。这些是最快的案例,不代表中位数。
GTM(Go-To-Market,市场进入策略)。大企业直销为主;在日本以 SoftBank 为独家销售伙伴(2026 年 7 月 14 日起)客户确认2026-07-14;与外包商 IBEX 合作,把 Sierra 嵌入外包交付客户确认2026-05-06。
服务化程度:必要壁垒还是隐藏的服务业务?两者兼有,而且正在从后者往前者转:
- 证据一:Sierra 此前依赖驻场工程师帮助客户部署;Ghostwriter 被媒体解读为降低这部分运营成本的工具媒体报道2026-04-09;
- 证据二:员工从 2024 年的 249 人增到 2025 年的约 690 人第三方估算2026-09-30,按 2 亿美元 ARR 计,人均 ARR 约 29 万美元本文推算,明显低于成熟软件公司常见的 40 万—60 万美元;
- 证据三:与 IBEX 的合作说明,客户最终买的是"客服结果",其中人和 AI 的分工由服务方来设计。
本文判断:高接触部署在企业客服这种涉及身份验证、退款、合规的场景里是必要的,也构成进入壁垒;但如果交付人员成本不能随 Ghostwriter 和平台成熟明显下降,Sierra 的利润结构会更像"高端外包 + 软件",估值倍数也应向服务公司靠拢。
6. 市场规模和竞争矩阵
市场规模推算本文推算:Sierra 的真正对标不是客服软件预算,而是人工客服与外包预算。仅以美国上市外包商 IBEX 为例,其单季收入就达 1.64 亿美元量级客户确认2026-05-06。全球客户服务人工与外包支出通常被估计在数千亿美元级别,本文不引用具体数字;能确定的是:只要 Sierra 替代其中很小一部分,收入空间就远大于当前的 2 亿美元 ARR。真正的约束不是市场大小,而是单价下行和竞争。
竞争对手最新状态(先核验独立性)
| 对手 | 最新状态 | 与 Sierra 的关系 |
|---|---|---|
| Salesforce(CRM) Agentforce | Agentforce ARR 超过 15 亿美元,同比增长 240% 以上(2027 财年第二季度,即 FY27 Q2)公司自报2026-08-26 | 最直接的套件威胁:已在大量客户的客服系统里 |
| Zendesk | 私有化后仍独立运营;自动解决按次收费 1.50—2.00 美元第三方估算2026 | 把"按结果收费"变成标准价目,压低单价 |
| ServiceNow(NOW) | 2025 年 12 月 15 日完成收购 Moveworks公司自报2025-12-15,在员工服务场景强 | 在 IT/HR 场景竞争,客服场景重叠有限 |
| Genesys | 私营;Genesys Cloud ARR 近 29 亿美元媒体报道2026 | 呼叫中心基础设施,正在叠加 Agent |
| NICE(NICE) | 2025 年以约 9.55 亿美元(最终约 8.87 亿美元)完成收购 Cognigy媒体报道2025;年报把 Sierra 列为竞争对手客户确认2026-02-26 | 传统呼叫中心龙头转向 AI Agent |
| Amazon Connect(亚马逊 AMZN)、Google CCAI(Contact Center AI,谷歌联络中心 AI,GOOGL)、Microsoft Dynamics 365 Contact Center(微软 MSFT) | 云厂商自带 | 在已有云合同里低价捆绑 |
| Decagon | 2026 年 1 月以 45 亿美元估值融资 2.5 亿美元媒体报道2026-01-28;Sacra 估算 ARR 从 2025 年底约 4,400 万美元到 2026 年 7 月约 1 亿美元第三方估算2026-09-30 | 最直接的 AI 原生对手 |
| Parloa | 2026 年 1 月以 30 亿美元估值融资 3.5 亿美元媒体报道2026-01-15 | 欧洲语音 Agent 领先者 |
| PolyAI | 2025 年 12 月融资 8,600 万美元,估值超过 7.5 亿美元媒体报道2025-12-15 | 语音客服 |
| Cresta | Sacra 估算 2026 年 4 月 ARR 约 1 亿美元第三方估算2026-09-30 | 侧重人工坐席辅助 |
| Ada | 仍独立,2026 年未见新融资 | 中型客户为主 |
Sierra 的相对优势:大企业信任、创始人品牌、执行写操作的深度、语音和多语言、结果定价的销售说服力。相对劣势:套件厂商已在客户的系统里、价格锚更低;AI 原生对手估值更便宜、同样增长快。
7. 客户案例交叉验证
| 客户 | 公司或媒体口径 | 客户侧证据 | 可信度 |
|---|---|---|---|
| ADT | 公司列为客户公司自报2025-11-21 | 委托书写明 Sierra 驱动的虚拟客服"处理了约 50% 的客服请求"客户确认2026-04-14;2026 年二季度电话会称人工客服接触量减少近 20%,客户满意度提升客户确认2026-07 | 高。注意"处理"不等于"自动解决" |
| SoftBank(LINEMO) | —— | SoftBank 新闻稿:解决率从 83% 升到 97%,满意度从 74% 升到 93%客户确认2026-07-14 | 中:SoftBank 同时是投资人和独家销售伙伴,存在关联关系;只覆盖 LINEMO 一个品牌 |
| Singtel | —— | Singtel 新闻稿只宣布合作、未给数据客户确认2026-03-04;媒体报道上线 6 周处理 7 万多个案件,73% 的手机和家宽故障、76% 的漫游开通请求无需人工媒体报道2026-03-05 | 中:数据来自早期、特定品类 |
| WeightWatchers | 首周约 70% 会话被 Agent 处理,满意度 4.6/5公司自报2026-09-30 | 未找到客户侧独立披露 | 低(供应商口径) |
| Rocket Mortgage(RKT) | 使用数字助手的购房者转化快 4 倍公司自报2025-11-21 | Rocket 业绩提到 AI 带来增量,但未归因于 Sierra客户确认2026-05 | 低:无法把效果归因到 Sierra |
| SiriusXM | 首个采用 Agent Data Platform公司自报2025-11 | 2026 年财报提到呼叫中心成本下降,未点名 Sierra | 低 |
结论:只有 ADT 在监管文件里给出了可核验的量级,而且它的口径是"处理"而非"解决"。公司案例中的解决率、满意度、成本下降,不能外推到全部客户。
8. 已披露指标、未知数据及可信度表
| 指标 | 数值 | 口径与可信度 |
|---|---|---|
| ARR | 1 亿(2025-11,7 个季度)→ 1.5 亿(2026-02,8 个季度)→ 2 亿美元(9 个季度,约 2026 年 5 月达到,8 月 31 日公布) | 公司自报2025-11-212026-05-042026-08-31;2 亿美元的达成时间早于公布时间约 3 个月,当前 ARR 未知 |
| ARR 历史估算 | 2024 年底约 2,600 万美元;2025 年底约 1.3 亿美元 | 第三方估算2026-09-30 |
| GAAP(Generally Accepted Accounting Principles,美国通用会计准则)收入 | 未知 | —— |
| ARR 中结果计费与按量计费的比例 | 未知 | —— |
| 毛利率 | 未知;本文推算 50%—70% | 本文推算 |
| NRR、续约率、流失率 | 未知 | —— |
| 客户数、ACV、前 10 大客户集中度 | 未知("数百家") | 公司自报2025-09-04 |
| 员工数 | 2024 年 249 人,2025 年约 690 人 | 第三方估算2026-09-30 |
| 现金余额、烧钱速度 | 未知("超过 10 亿美元可投"只是表述) | 公司自报2026-05-04 |
| 自动解决率(全体客户) | 未知;个案 70%—97% | 供应商或关联方口径 |
| 推理成本、实施成本 | 未知 | —— |
投资前必须索取:按月 ARR 桥(新客户、扩展、单价变化、业务量变化);ARR 中结果计费、按量计费、平台费的拆分;GAAP 收入与账单差异;毛利率(拆推理、语音、托管、交付人员);按客户分层的 NRR 与 GRR(Gross Revenue Retention,总收入留存率);前 10、前 20 大客户集中度;每个客户的"计费口径解决率"与"客户口径解决率";部署周期中位数和交付人员配比;4 笔收购的对价与整合进度;现金与完全稀释股本。
9. 三情景估值、MOIC 和 IRR 分析
日期匹配的估值倍数本文推算:
- 2025 年 9 月(100 亿美元):当时 ARR 约 7,000 万—8,500 万美元(按 2024 年底约 2,600 万和 2025 年 11 月 1 亿美元插值),约 120—145 倍;
- 2026 年 5 月(158 亿美元,媒体口径):当时 ARR 约 1.5 亿—2 亿美元,约 79—105 倍;
- 二级市场(约 181 亿美元)÷ 2 亿美元 ARR ≈ 90 倍(日期不完全匹配)。
现金与债务未知,以上都不能称为 EV/ARR。
可比公司(2026 年 9 月 30 日,EV/未来 12 个月收入由 StockAnalysis 数据推算)第三方估算2026-09-30本文推算
| 类别 | 公司 | EV/NTM 收入 | 前瞻增速 |
|---|---|---|---|
| 高增长企业软件 | Palantir(PLTR) | 约 43 倍 | 约 65% |
| 高增长企业软件 | Datadog(DDOG) | 约 19 倍 | 约 24% |
| 高增长企业软件 | Snowflake(SNOW) | 约 16 倍 | 约 32% |
| 客户服务与工作流平台 | ServiceNow(NOW) | 约 7.7 倍 | 约 20% |
| 客户服务与工作流平台 | Salesforce(CRM) | 约 4.5 倍 | 约 11% |
| 呼叫中心软件 | NICE(NICE) | 约 1.8 倍 | 约 8% |
| 呼叫中心软件 | Five9(FIVN) | 约 2.1 倍 | 约 11% |
| AI 原生私营 | Decagon | 约 100 倍(45 亿美元 ÷ 2025 年底估算 ARR) | 高 |
| AI 原生私营 | Parloa | 约 60 倍(30 亿美元 ÷ 5,000 万美元 ARR,日期不完全匹配) | 高 |
呼叫中心软件公司只值 2 倍左右的收入,这是 Sierra 如果增长放缓、被市场当成"客服软件"时的估值下限参照。
三情景假设(持有期 2026 年 10 月至 2029 年底,约 3.25 年;起点为约 2026 年 5 月的 2 亿美元 ARR)本文推算
| 悲观 | 基准 | 乐观 | |
|---|---|---|---|
| 概率 | 30% | 50% | 20% |
| 2029 年底 ARR | 9 亿美元 | 20 亿美元 | 35 亿美元 |
| 年复合增速 | 约 52% | 约 90% | 约 121% |
| 长期毛利率 | 55% | 65% | 72% |
| 退出倍数(ARR) | 6 倍 | 12 倍 | 18 倍 |
| 退出方式 | 被大平台收购 | 2028—2029 年 IPO | 2028 年 IPO |
| 后续稀释 | 15% | 12% | 10% |
| 退出估值 | 约 54 亿美元 | 约 240 亿美元 | 约 630 亿美元 |
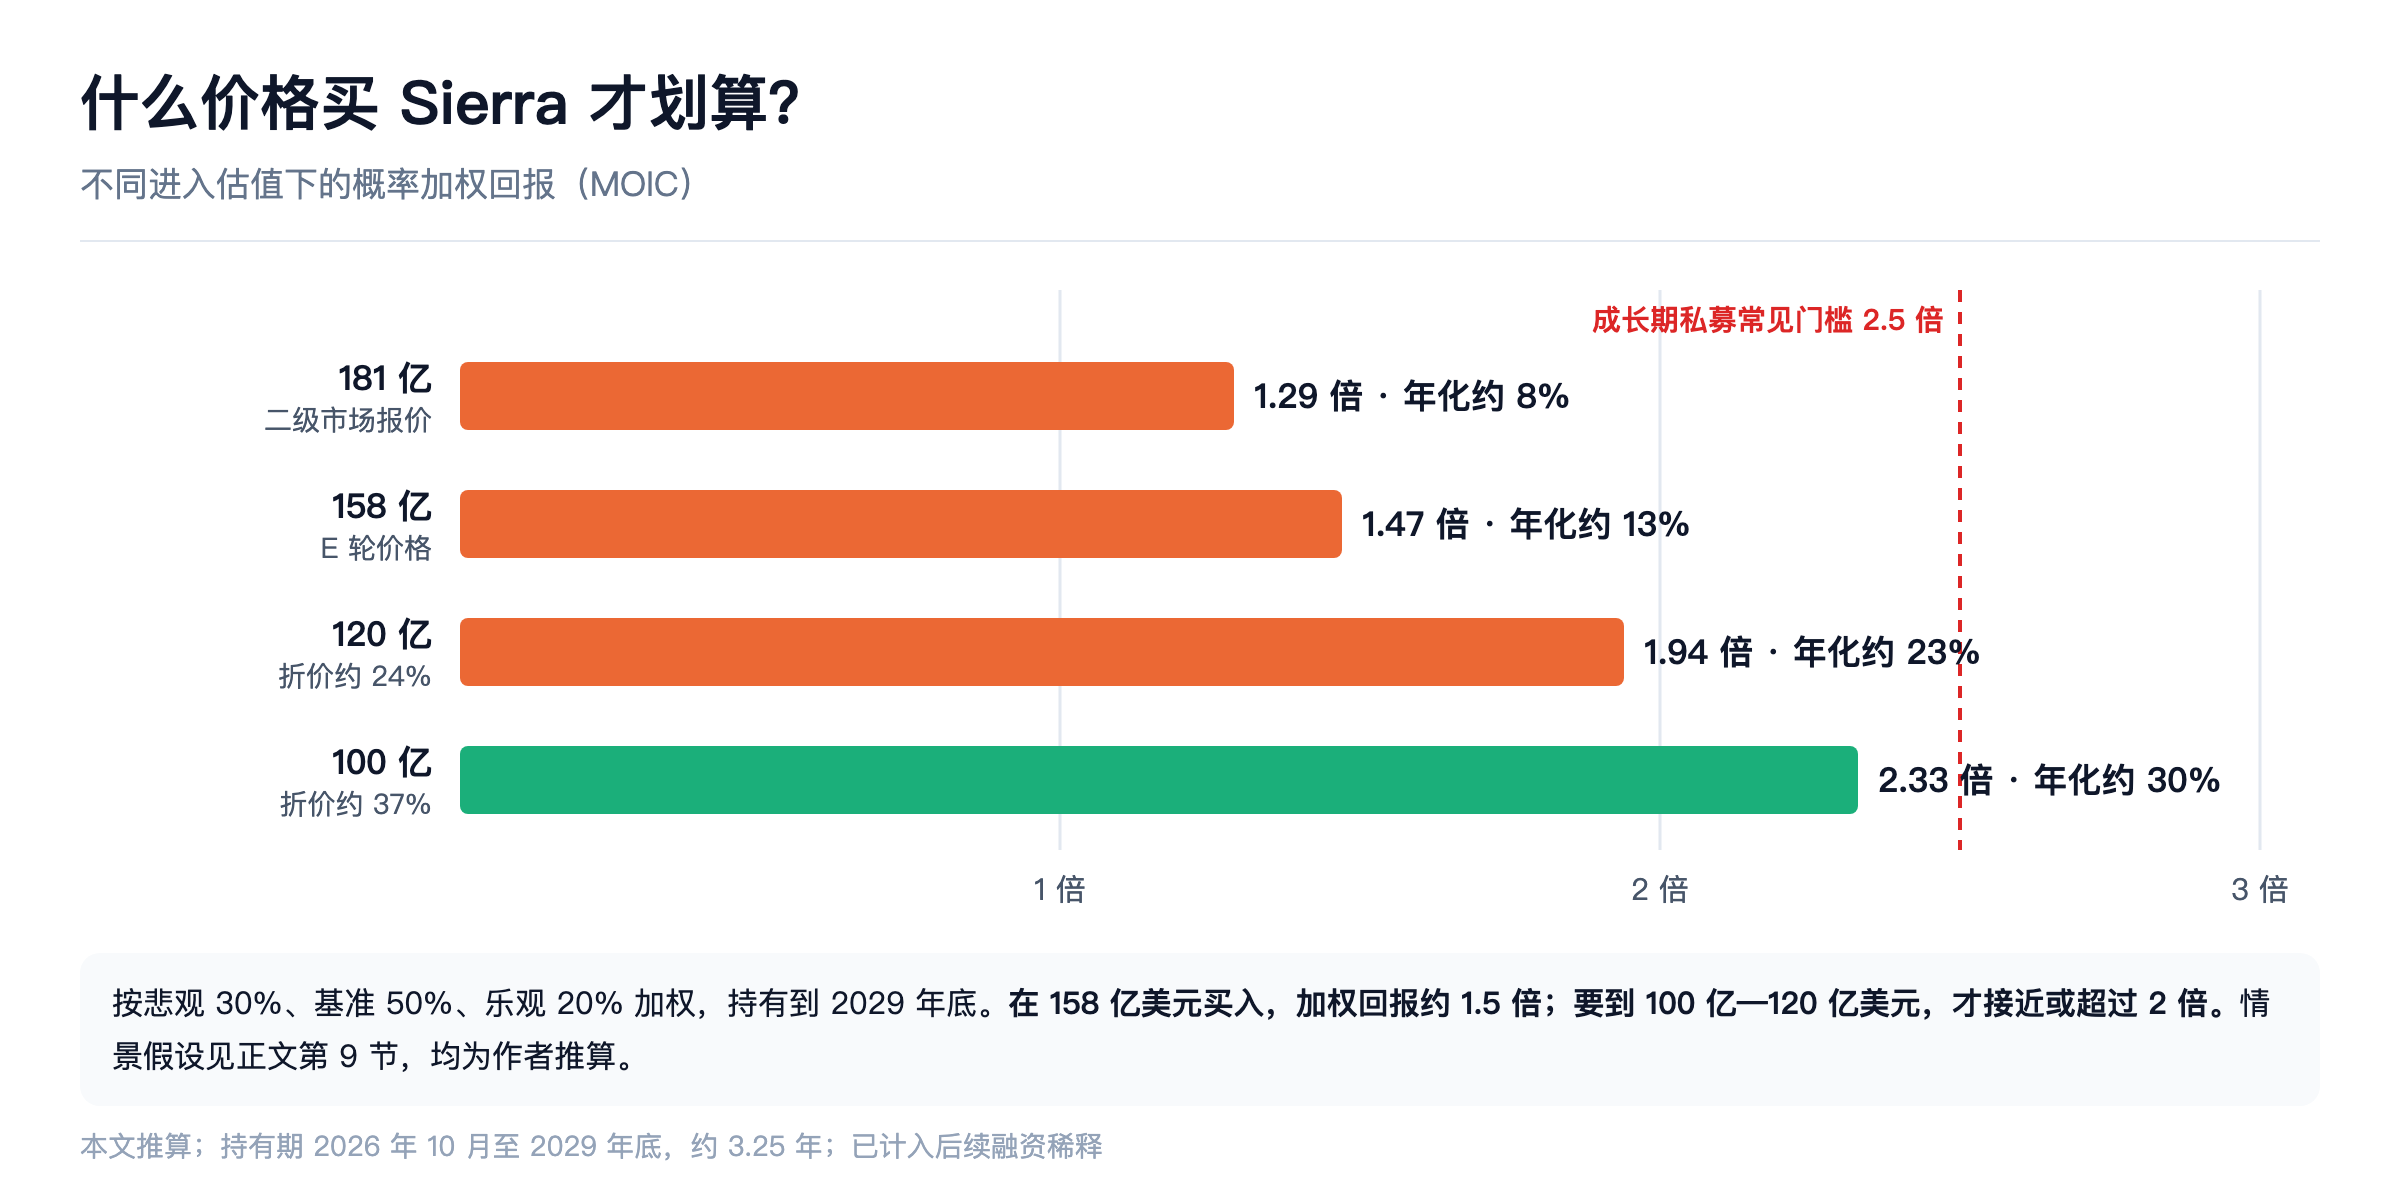
MOIC(Multiple on Invested Capital,投资回报倍数) / IRR(Internal Rate of Return,内部收益率)
| 进入估值 | 悲观 | 基准 | 乐观 | 概率加权 |
|---|---|---|---|---|
| 181 亿(二级市场报价) | 0.25 倍 / −34% | 1.17 倍 / 5% | 3.13 倍 / 42% | 1.29 倍 / 8% |
| 158 亿(E 轮,媒体口径) | 0.29 倍 / −32% | 1.34 倍 / 9% | 3.59 倍 / 48% | 1.47 倍 / 13% |
| 120 亿(折价约 24%) | 0.38 倍 / −26% | 1.76 倍 / 19% | 4.73 倍 / 61% | 1.94 倍 / 23% |
| 100 亿(折价约 37%) | 0.46 倍 / −21% | 2.11 倍 / 26% | 5.67 倍 / 71% | 2.33 倍 / 30% |
| 80 亿(折价约 49%) | 0.57 倍 / −16% | 2.64 倍 / 35% | 7.09 倍 / 83% | 2.91 倍 / 39% |
反向估值:2029 年底需要多少 ARR?(稀释 12%;括号内为从 2 亿美元起算的年复合增速)
| 进入估值 | 目标 | 退出 10 倍 | 退出 15 倍 | 退出 20 倍 |
|---|---|---|---|---|
| 158 亿 | 2 倍 | 35.9 亿(123%) | 23.9 亿(99%) | 18.0 亿(84%) |
| 158 亿 | 3 倍 | 53.9 亿(150%) | 35.9 亿(123%) | 26.9 亿(106%) |
| 120 亿 | 2 倍 | 27.3 亿(107%) | 18.2 亿(85%) | 13.6 亿(70%) |
| 100 亿 | 2 倍 | 22.7 亿(96%) | 15.2 亿(76%) | 11.4 亿(62%) |
单位为美元本文推算。在 158 亿美元进入要赚 2 倍,需要 2029 年底 ARR 达到 18 亿—36 亿美元,且退出时仍能拿到 10—20 倍 ARR。这要求毛利率至少达到 65%,否则市场不会给这么高的倍数。
合理进入估值:100 亿—120 亿美元;老股合理折价:较 E 轮每股价格(约 81.5 美元)折价 25%—35%,即每股约 53—61 美元本文推算。当前老股溢价交易,不建议追。
10. 十项核心风险和可观察反证指标
| # | 风险 | 反证指标 |
|---|---|---|
| 1 | 结果单价下行 | 续约时每个结果的单价下降,或 Zendesk 式标价成为谈判锚 |
| 2 | 毛利率受推理与语音成本拖累 | 毛利率低于 55%,或语音占比上升时毛利下降 |
| 3 | 服务化 | 交付人员与收入同比例增长;Ghostwriter 未缩短部署周期 |
| 4 | 客户集中 | 前 10 大客户占比超过 40% |
| 5 | 挑易弃难与归因争议 | 客户审计后调减计费结果;续约时对"解决"定义的争议增多 |
| 6 | 套件捆绑(Salesforce、云厂商) | 客户在续约时把 Sierra 换成 Agentforce 等捆绑方案 |
| 7 | 金融、医疗、电信的合规事故 | 越权操作、错误退款、隐私泄漏或提示注入导致的公开事件;Air Canada 式的判例已确认企业要为聊天机器人的错误承担责任媒体报道2024-02 |
| 8 | 语音监管 | 美国联邦通信委员会已认定 AI 生成语音适用《电话消费者保护法》,外呼需事先同意公司自报2024-02-08;Horizon 的外呼业务直接受影响 |
| 9 | 欧盟透明义务 | 欧盟 AI 法案第 50 条自 2026 年 8 月 2 日起要求告知用户在与 AI 对话媒体报道2026,增加欧洲部署成本 |
| 10 | 治理与关键人物 | Bret Taylor 在 OpenAI 的角色引发客户或监管层面的质疑;创始人精力分散 |
Horizon 与 Takeoff:扩大市场,还是放大风险?两者兼有。Horizon 把 Sierra 从"接电话"推向"主动跟进贷款、患者入组"等跨天、跨周的工作公司自报2026-07-23,可对标的就不只是客服预算,而是销售与运营人力。但长周期 Agent 的结果更难归因(贷款最终批下来,是 Agent 的功劳还是利率变化?),外呼受 TCPA(Telephone Consumer Protection Act,电话消费者保护法)约束,出错的责任链条也更长。Takeoff 自己不到一年从零做到"接近八位数美元 ARR"、团队只有 3 人公司自报2026-07-23,规模仍很小,短期对 Sierra 的收入贡献有限。
客户数据能不能成为护城河?数据归客户所有、受合同与监管约束,Sierra 不能把 A 客户的对话直接用于 B 客户。它能积累的可迁移优势主要是:(1) 各行业的流程模板和评测集(τ-bench 一类);(2) 对"什么样的回答会出问题"的监督模型经验;(3) 部署方法论。这些是经验型护城河,不是数据垄断型护城河,竞争对手花时间也能追上。
11. 未来 12—24 个月催化剂
- IPO 准备:新 CFO 到任后,审计、董事会结构、保密递交等动作;
- ARR 里程碑:3 亿美元、5 亿美元的公布时间,以及"达成日"与"公布日"的间隔;
- Horizon 首批客户与定价;
- Ghostwriter 对部署周期和交付人员的实际影响;
- 大客户续约:ADT、SiriusXM、SoftBank 系品牌是否扩大到更多品牌和渠道;
- 竞争:Salesforce Agentforce 的客服份额、Decagon 下一轮估值、OpenAI 是否直接推出企业客服 Agent;
- 监管:美国各州 AI 客服披露法规、欧盟 AI 法案执法案例、金融与医疗监管机构对 AI 客服的指引。
12. 管理层尽调问题清单
- 当前 ARR 是多少?2 亿美元是哪一天达到的?
- ARR 中按结果计费、按量计费、平台费各占多少?是否包含业务量波动部分的年化值?
- GAAP 收入与 ARR、账单金额的差异及原因?
- 毛利率及其拆分:模型推理、语音、托管、交付人员各占多少?
- 每个计费结果的平均单价,过去 4 个季度的变化?
- "解决"由谁判定?客户审计权如何约定?争议调减的比例?
- 按客户分层的美元口径 NRR 与 GRR?流失客户的原因?
- 前 10、前 20 大客户的收入占比?
- 部署周期中位数?每 1 美元 ARR 需要多少交付人员?Ghostwriter 上线后变化多少?
- 全体客户加权的"计费口径自动解决率"与转人工率?
- 在同时使用 Salesforce 或 Zendesk 的客户里,续约和扩展表现如何?
- 4 笔收购的对价、留任安排与产品整合进度?
- 与 OpenAI 的商业条款是否与其他客户一致?Bret Taylor 的回避机制如何执行和记录?
- 金融、医疗、电信客户的合规事件记录,保险与赔偿条款?
- 现金余额、年烧钱速度、完全稀释股本与优先股清算优先权结构?
资料来源:正文每个标签后的日期均可点开原始来源,日期为发布日期;没有日期的页面以本文访问日(2026 年 9 月 30 日)为准。主要来源包括 Sierra 官方博客、ADT 与 IBEX 和 NICE 向美国证监会提交的文件、SoftBank 与 Singtel 新闻稿、Salesforce 业绩公告、TechCrunch、CNBC、Axios、Fortune、美国联邦通信委员会、Sacra、AXEVIL、Clarity(原 Hiive)、StockAnalysis。估值情景、单位经济学与回报测算均为本文推算。本文不构成投资建议。
— 金豆