先放结论:
- 90 美元的 Circle(CRCL) 不便宜。这个价格已经大致假设它能完成"USDC 流通量每年增长 40%"的目标,留给意外的余地不多;
- 一个不太好的信号是:USDC 现在的实际增速只有 20% 左右,明显低于目标。买在这个价位,押的是"后面会加速";
- 再出一个"Circle 这样的公司"很难,但再出一个"赚钱的稳定币"很容易。Circle 真正的威胁不是另一个 Circle,而是"发稳定币"这件事本身正在变成人人都能做的事。
这篇是我前面两篇的续篇:《Circle:AI 智能体会用 USDC 付钱吗?》讲了它的生意和 Arc 链,《Coinbase:AI 智能体时代的收费站?》讲了分走 USDC 一半利息的那一方。这一篇只回答两个问题:现在的价格贵不贵,它的护城河有多深。
一、按现在的利润看:贵
按 9 月中旬约 90 美元的股价、约 2.53 亿股计算,Circle 的市值约 230 亿美元(算上期权等潜在稀释约 245 亿)。拿二季度的数字年化来比:
| 指标 | 年化金额 | 市值是它的多少倍 |
|---|---|---|
| RLDC(收入减去分给 Coinbase 等分销伙伴的钱,即留给自己的毛利) | 约 11.6 亿美元 | 约 20 倍 |
| 调整后 EBITDA(息税折旧摊销前利润,剔除股权激励等) | 约 5.7 亿 | 约 40 倍 |
| 净利润(上半年 1.03 亿,按全年折算) | 约 2.1 亿 | 约 110 倍 |
对一家收入 95% 来自利息、而美联储又在降息的公司来说,这个倍数不低。
二、按公司自己的目标看:差不多是"合理价"
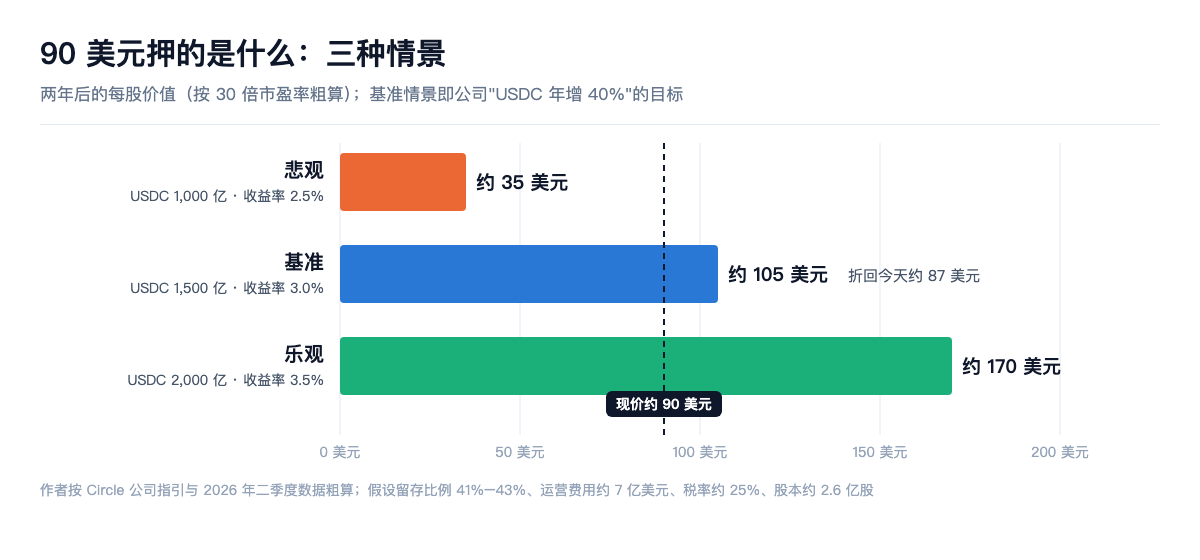
Circle 给的中长期目标是:USDC 流通量每年复合增长 40%。我按两年后的情况做了三种情景的粗算:
| 情景 | 两年后 USDC 平均流通量 | 储备收益率 | 大致年净利润 | 给 30 倍市盈率 | 对应每股 |
|---|---|---|---|---|---|
| 悲观 | 1,000 亿美元 | 2.5% | 约 3 亿 | 约 90 亿 | 约 35 美元 |
| 基准(达成 40% 增速) | 1,500 亿 | 3.0% | 约 9 亿 | 约 270 亿 | 约 105 美元 |
| 乐观 | 2,000 亿 | 3.5% | 约 15 亿 | 约 450 亿 | 约 170 美元 |
基准情景是怎么算的:1,500 亿美元的 USDC 乘以 3% 的收益率,储备利息约 45 亿;Circle 留下其中的 41%–43%,约 19 亿;加上其他收入,减去约 7 亿的运营费用、折旧和股权激励,再按约 25% 扣税,净利润约 9 亿美元。
基准情景下,两年后的股价约 105 美元。按每年 10% 的回报要求折回今天,约 87 美元——正好是现在的价格。
所以现在的股价,已经把"40% 的增速能做到、利率维持在 3% 左右"这件事算进去了。做到了,股价大致合理;做不到,就有明显的下行空间;超额完成,才有明显的上涨空间。
需要说明,这是按公司指引和二季度数据做的粗算,不是精确估值:市盈率给 30 倍是一个假设,储备收益率取决于美联储,费用和税率也会变化。它的用处是告诉你"这个价格押的是什么",而不是算出一个准确的目标价。
三、一个不太好的信号
USDC 现在的实际增速,明显低于 40% 的目标。
- 二季度末 USDC 流通量 733 亿美元,同比只增长 19%;
- 二季度平均流通量同比增长 25%;
- 9 月上旬 USDC 约 742 亿美元,在约 3,028 亿美元的稳定币总规模里占约 25%,份额没有明显往上走。
所以买在 90 美元,押的是"后面会加速"。可能带来加速的因素有:
- 监管红利:美国稳定币联邦法 GENIUS 法案落地后,机构可以更放心地大规模使用合规稳定币,而 USDC 是最合规的那一个;
- Arc 链:9 月 16 日上线,贝莱德计划把代币化基金放上去,DTCC(美国存管信托和结算公司)将支持其托管资产在上面代币化;
- 支付网络和收购:Circle 支付网络二季度末年化交易额 147 亿美元,环比增长 76%;9 月宣布收购新加坡跨境支付公司 Tazapay;
- 下一轮加密牛市。
但这些都还是"可能"。在 USDC 增速真正回到 30%–40% 之前,现在的价格没有什么安全边际。
四、股价里还没算清楚的两件事
第一,ARC 代币。Circle 二季度以每枚 0.30 美元预售了 ARC 代币,对应全网估值约 30 亿美元。但它没有公布自己保留多少代币,也没有说明代币和股东利益是什么关系。如果它保留了大部分,可能相当于每股几美元的隐藏资产;但这块完全不确定,不应该当作买入理由。
第二,利率。按约 765 亿美元的平均流通量,美联储每降息 0.25 个百分点,Circle 一年的储备利息就少约 1.9 亿美元,留给自己的毛利少约 0.8 亿——大约是它一年调整后 EBITDA 的 14%。降息周期里,利润增长完全靠流通量跑赢降息。
五、参照一下 Tether 和 Coinbase
Tether(USDT 的发行商):据它自己公布,2024 年利润约 130 亿美元,是 Circle 的几十倍。原因很简单:
- USDT 的规模约是 USDC 的 2.5 倍;
- 利息几乎全部留给自己,不用分给 Coinbase 这样的渠道;
- 团队规模小得多。
同样是发美元稳定币,谁掌握利息的分配权,差距就这么大。这也是 Circle 最大的结构性问题:它的利息有将近一半要分给 Coinbase。
Coinbase(COIN):它分走了 USDC 约一半的利息,市值约 510 亿美元,同时还有交易所、衍生品和 Base 链等业务。如果你只是想押"USDC 会变大",买 Coinbase 同样能拿到一半的好处,而且它的收入更分散——当然,它也更受加密交易周期的影响。
六、股价的位置
| 时间 | 价格 |
|---|---|
| 2025 年 6 月 5 日发行价 | 31 美元 |
| 2025 年 6 月 23 日盘中最高 | 约 299 美元 |
| 2026 年 2 月 5 日盘中最低 | 约 50 美元 |
| 2026 年 9 月中旬 | 约 90 美元 |
现在离高点跌了七成,离低点涨了八成。它对加密市场情绪和利率预期都很敏感,波动会很大。
我对价格的判断:90 美元不算泡沫价,但也不是便宜货,它是一个"目标完成才值这个价"的位置。
- 如果你相信 USDC 未来两年能真正加速到 40% 左右,现在的价格合理;
- 如果它继续保持 20% 左右的增速,再叠加降息,股价有明显的下行空间;
- 真正值得看的买入信号,是 USDC 的增速重新回到 30%–40%,而不是股价本身。
七、还会不会再出一个 Circle
Circle 的"背景",确实很难复制
它的护城河主要是时间和信任,有五层:
- 牌照:美国货币监理署(OCC)批准的全国性信托银行、纽约州金融服务局批准的信托公司,以及欧盟稳定币监管框架下的合规资格;
- 经过危机检验:2023 年 3 月硅谷银行倒闭时,USDC 约 33 亿美元的储备被困在那里,USDC 一度跌到 0.87 美元左右,但最后没有出事,储备全部拿回。一个稳定币"扛过一次挤兑"的记录,是新发行商花钱买不来的;
- 华尔街关系网:储备由纽约梅隆银行托管、贝莱德管理储备基金;Arc 链的验证节点有贝莱德、DTCC、纽交所母公司洲际交易所、Visa、万事达。这个阵容是十年积累出来的;
- 网络效应:USDC 部署在二十多条区块链上,接入了几乎所有主要交易所,是链上借贷的主要抵押品之一;AI 智能体支付协议 x402 上,99% 以上的交易用 USDC;
- 先发优势:GENIUS 法案生效的时候,它已经是最合规的那一家。
所以,"再出一个有十年历史、扛过危机、华尔街全明星站台的独立稳定币公司",概率很低。
但"再出一个赚钱的稳定币"很容易——这才是问题
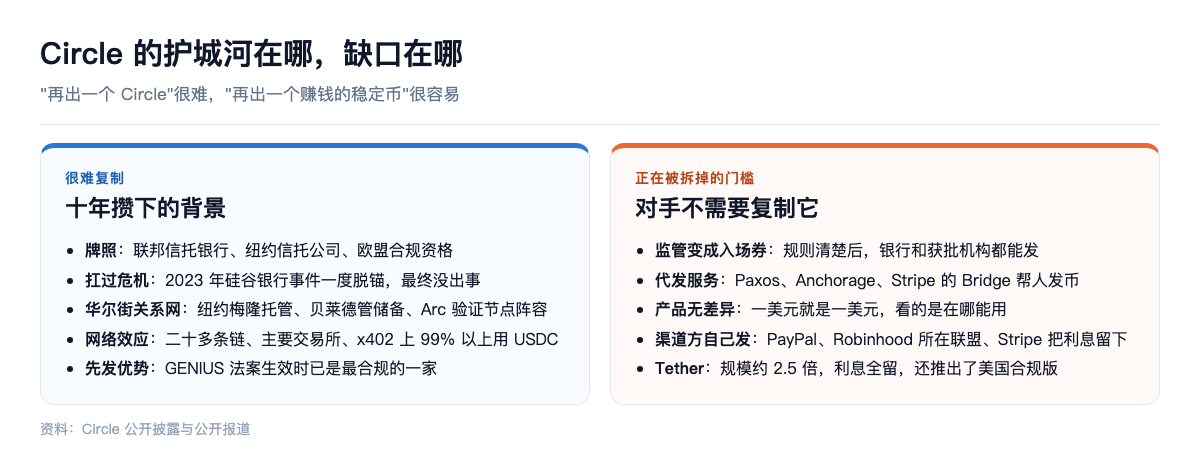
第一,监管门槛反而在降低。GENIUS 法案之前,合规是 Circle 独有的优势;法案之后,规则清楚了,银行和获批的非银行机构都可以按同一套规则发币。监管从"护城河"变成了"入场券"。
第二,发稳定币正在变成一项外包服务。Paxos、Anchorage、Stripe 旗下的 Bridge 都在提供"代发稳定币"的服务:
- Tether 的美国合规版 USAT,由 Anchorage Digital 银行发行;
- Robinhood、Kraken 所在联盟推广的 USDG,由 Paxos 发行;
- Stripe 让企业可以发行自己的稳定币。
一家有用户的公司,已经不需要变成 Circle,就能拥有自己的稳定币。
第三,稳定币本身几乎没有产品差异。一美元就是一美元,用户选哪个币,看的是在哪里能用、流动性好不好,而不是品牌。所以要分两种场景看:
- 开放场景(交易所、链上借贷、智能体付款):网络效应强,USDC 和 USDT 两强会继续主导;
- 封闭场景(PayPal、Robinhood、Stripe 自己的用户体系):渠道方完全可以用自己的币,把利息留在自己口袋里。
真正的对手长什么样
不是"另一个 Circle",而是三类手里握着渠道的机构:
| 类型 | 例子 | 优势 |
|---|---|---|
| 大型支付和金融科技公司 | PayPal、Stripe、Robinhood | 有用户、有商户,利息自己留 |
| 大银行 | 各家大银行的代币化存款 | 企业客户本来就在它们那里开户 |
| Tether | USDT,以及美国合规版 USAT | 规模和利润远超 Circle,有钱打价格战 |
所以我的结论是:
- Circle 的"背景"很难复制;
- 但 Circle 面临的竞争不会因此变小,因为对手不需要复制它的背景,只要握住渠道、找人代发一个币就行;
- Circle 的长期价值,取决于它能不能从"发币的公司"变成"大家都要用的网络"。这就是它做 Arc 链、支付网络、收购 Tazapay 的原因。网络做成了,背景是加分项;网络没做成,它就只是众多美元稳定币里合规最好的那一个——而合规,正在变成标配。
我的判断
第一,90 美元的 Circle 大致是"目标完成价"。基准情景(USDC 年增 40%、利率 3%)算下来,今天约值 87 美元。没有明显高估,但也没有安全边际。
第二,要盯的不是股价,是 USDC 的增速。现在只有 20% 左右,离 40% 的目标还有很大距离。增速回到 30%–40%,才是基本面真正支撑股价的信号。
第三,降息是持续的逆风。每降息 0.25 个百分点,约少 0.8 亿美元年毛利。
第四,Circle 的背景很难复制,但它的对手根本不需要复制它。渠道方自己发币、银行代币化存款、Tether 的美国版,才是真正的竞争。
第五,Circle 能不能配得上更高的估值,要看它能不能从"发币公司"变成"网络公司"。Arc 链、支付网络和智能体支付,就是这场转型的三张牌。
一句话:Circle 的背景是十年攒下的,但美元稳定币的门槛正在被法律和外包服务一起拆掉。它今天的价格,买的是转型成功的那个未来。
该跟踪的指标
- USDC 流通量同比增速——能不能从约 20% 回到 30%–40%;
- USDC 在稳定币中的份额——约 25%,是否上升;
- 储备收益率——每次降息后的变化;
- 付给 Coinbase 的分成占收入比例——约 46%,下降就是好事;
- Circle 自己平台上的 USDC——二季度 124 亿美元,是摆脱渠道依赖的关键;
- Arc 链的真实使用——链上交易量、代币化基金规模;
- 竞争者的规模——USAT、PYUSD、USDG 和银行代币化存款的增长;
- ARC 代币的信息披露——Circle 保留了多少、和股东的关系。
金豆划重点
- 按现在的利润看贵:市值约 230 亿美元,约为年化 RLDC 的 20 倍、调整后 EBITDA 的 40 倍、净利润的 110 倍;
- 按公司目标看合理:基准情景(两年后 USDC 1,500 亿、收益率 3%、30 倍市盈率)约 105 美元,折回今天约 87 美元;悲观约 35 美元,乐观约 170 美元;
- 不太好的信号:USDC 实际增速只有约 20%,明显低于 40% 的目标;
- 两块没算清的东西:ARC 代币(Circle 保留多少未公布)、利率(每降息 0.25 个百分点约少 0.8 亿美元年毛利);
- 对照:Tether 利息几乎全留给自己,2024 年利润约 130 亿美元;Coinbase 分走 USDC 约一半利息,收入更分散但更受加密周期影响;
- 护城河:牌照、扛过硅谷银行危机、华尔街关系网、网络效应、先发优势——很难复制;
- 但对手不需要复制它:GENIUS 法案让合规变成入场券,Paxos、Anchorage、Bridge 提供代发服务,握有渠道的公司可以自己发币、把利息留下;
- 一句话:Circle 今天的价格,买的是它从"发币公司"转型为"网络公司"成功的那个未来。
资料来源:Circle 2026 年二季度业绩公告与 10-Q;Coinbase 2026 年二季度投资者材料;稳定币规模来自行业统计网站(截至 2026 年 9 月 10 日);Tether 利润为其自行公布的数据;股价来自雅虎财经。三种情景的估值为作者按公司指引和公开数据所做的粗算,假设已在文中列明。本文不构成任何投资建议。
— 金豆