甲骨文(ORCL)最新一季的财报里,有两个数字放在一起看非常刺眼:
- 剩余履约义务(RPO,Remaining Performance Obligations,已签约但还没确认成收入的金额)6,640 亿美元,同比增加 2,090 亿;
- 同一个季度,资本开支 285 亿美元,自由现金流 −54 亿。
更耐人寻味的是第三件事:80 岁的拉里·埃里森原本有一份最多卖出 5,000 万股、价值约 75 亿美元的减持计划,9 月 12 日公司公告说,他取消了这个计划,而且一股都没有卖。
与此同时,股价从 2025 年 9 月的高点 345.72 美元跌到了现在的 149.20 美元,跌了 57%。
订单创纪录、股价腰斩、创始人不卖——这三件事怎么可能同时成立?这篇把它拆开。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| RPO | Remaining Performance Obligations | 剩余履约义务 | 已经签了合同、但还没交付和确认成收入的金额,可理解为"订单储备" |
| IaaS | Infrastructure as a Service | 基础设施即服务 | 出租算力、存储、网络,甲骨文的 AI 云业务就在这里 |
| SaaS | Software as a Service | 软件即服务 | 按订阅提供的应用软件 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报的"官方口径" |
| EPS | Earnings Per Share | 每股收益 | 净利润除以股数 |
| ATM | At-The-Market offering | 市价增发 | 委托券商按市价一点点卖新股融资 |
| 10b5-1 | SEC(Securities and Exchange Commission,美国证券交易委员会)Rule 10b5-1 | 预设交易计划 | 高管提前设定的自动买卖股票计划,用来避免内幕交易嫌疑 |
| CDS | Credit Default Swap | 信用违约互换 | 为债券违约买的"保险",价格越高说明市场越担心违约 |
| GSA | General Services Administration | 美国总务管理局 | 负责联邦政府采购的机构 |
| GW / MW | Gigawatt / Megawatt | 吉瓦 / 兆瓦 | 电力单位,1 GW = 1000 MW,用来衡量数据中心规模 |
| 自由现金流 | Free Cash Flow | —— | 经营现金流减去资本开支,衡量公司真正剩下多少钱 |
一、先把这张牌桌上的数字摆齐
截至 2026 年 8 月 31 日的季度(2027 财年一季度):
| 项目 | 金额 | 同比 |
|---|---|---|
| 总收入 | 193.5 亿美元 | +30% |
| 云基础设施(IaaS) | 74 亿 | +121% |
| 云应用(SaaS) | 42 亿 | +10% |
| 传统软件 | 55.5 亿 | −3% |
| GAAP 营业利润 | 67 亿 | +57% |
| 经营现金流 | 231 亿 | +184% |
| 资本开支 | 285 亿 | 去年同期 85 亿 |
| 自由现金流 | −54 亿 | —— |
| RPO | 6,640 亿 | +2,090 亿 |
其他关键数字:总债务 1,253 亿美元,本季利息支出 14.3 亿(+55%);固定资产净值 1,278 亿,三个月前还是 1,000 亿;折旧从去年同期的 13.5 亿涨到 31.6 亿;本季通过市价增发卖出 199 亿美元股票,新发 1.41 亿股,股本稀释约 5%。
二、231 亿经营现金流里,有 114 亿是"借来的"
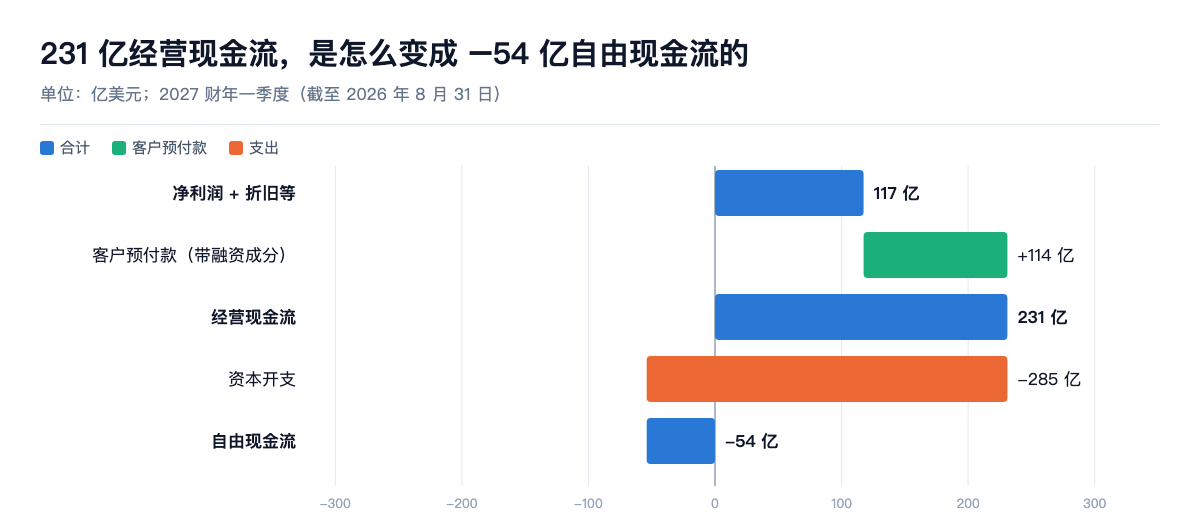
这是整篇文章里最重要的一个发现,藏在现金流量表里。
甲骨文这个季度的经营现金流是 231 亿美元,同比增长 184%,看起来非常强。但翻开现金流量表的明细:
- "客户预付款(带重大融资成分)"这一项,贡献了 113.6 亿美元;
- 其他递延收入增加贡献了 40 亿。
什么叫"带重大融资成分的预付款"?这是会计上的专门说法:客户提前把钱打过来,而交付要等很久,长到会计上认为这笔钱里含有"融资"的性质——本质上更接近客户借钱给甲骨文去建数据中心。
把这一项剔掉,本季的经营现金流约 117 亿,而资本开支 285 亿——真实缺口是 168 亿,不是 54 亿。
这件事要两面看:
- 好的一面:客户愿意提前付钱,说明订单不是空头支票,是带现金的。递延收入余额从三个月前的约 154 亿涨到了 308 亿;
- 要警惕的一面:这笔钱迟早要用算力去还,而且它会让经营现金流这个指标暂时失真。看甲骨文的现金流,必须剔除预付款再看。
这也是我反复讲的那件事的又一个版本——看到漂亮的数字,先问它从哪来。
三、为什么 6,640 亿订单撑腰,还在疯狂烧钱
因为 RPO 是"承诺",不是"现金",而且到账时间被推后了好几年。
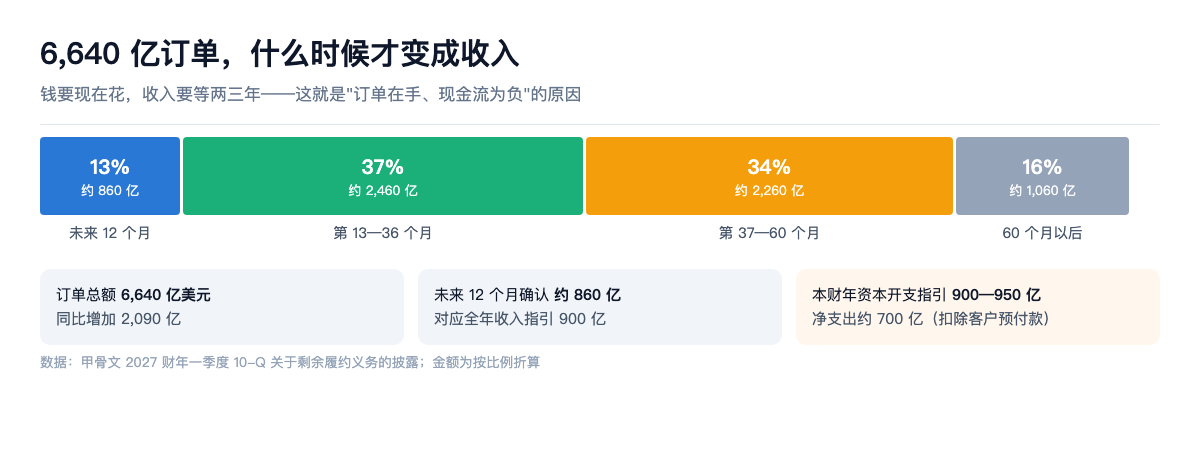
甲骨文在季报附注里披露了这 6,640 亿的确认节奏:
- 未来 12 个月只确认约 13%,大约 860 亿美元;
- 第 13 到 36 个月确认 37%;
- 第 37 到 60 个月确认 34%;
- 剩下的更晚。
而钱必须现在花。建数据中心、买 GPU、拉电,都是先付钱,两三年后才有收入。这就是"订单在手、现金流为负"的全部原因——不是生意不好,是时间差。
三个数字能说明这个时间差有多陡:
- 一个季度资本开支 285 亿,比同期 193 亿的总收入还多;
- 固定资产三个月增加 279 亿,折旧一年里翻了 2.3 倍——今天买的卡,未来几年才会把利润表压住;
- 本财年资本开支指引 900 亿到 950 亿美元(据公司表态,扣掉客户预付款后的净支出约 700 亿),而全年收入指引只有 900 亿。
这是一家要花掉相当于全年收入的钱,去建未来资产的公司。
四、它到底在赌什么
我认为甲骨文押的是三件事,而且这三件必须同时成立。
第一赌:赌"位置"。在通用云市场,它是排在亚马逊、微软、谷歌后面的老四,正面打不过。但 AI 训练这一轮重新洗了牌——客户要的不是全套云服务,而是"马上能用的大规模 GPU 集群"。它用一件巨头不愿意做的事换到了入场券:签超长期、超大额、毛利率更低但能锁定产能的合同。其中最大的一笔是与 OpenAI 超过 3,000 亿美元、五年期、约 4.5 吉瓦的合作,这笔合同要到 2027 年才开始贡献收入。
第二赌:赌"资产负债表可以换市场份额"。微软、谷歌、亚马逊是用自己的自由现金流建数据中心;甲骨文没有那么厚的现金流,它用的是三样东西:发债、发股、客户预付款。这个季度同时动用了两样——市价增发 199 亿,客户预付 114 亿。
第三赌:赌"时间窗口"。GPU 的经济寿命大约五六年,而大合同的期限也是五年。它必须在折旧把利润吃光之前,让这些机器满负荷跑起来。所以它一个季度交付了 850 兆瓦容量、30 万颗以上 GPU,接近上一季的三倍。
所谓"降维打击",本质是甲骨文选了一条巨头不愿意走的路:牺牲自己的资产负债表和信用评级,去抢一个原本进不去的市场。
代价已经出现:据评级机构公告和媒体报道,标普把它的评级下调到 BBB−(只比垃圾级高一档),穆迪给了负面展望,它的信用违约互换价格创下历史新高。
五、市场漏看了什么
多头的三条,市场确实容易忽略:
- 客户在出钱帮它建。114 亿预付款是硬信号:合同不只是承诺,还带着现金;
- 950 亿的资本开支是"毛"的,净支出约 700 亿。差额正是客户预付款,市场常拿毛数字去和收入比,会高估资金缺口;
- 200 亿的股票已经在股价更高的时候卖完了。市价增发额度本季用满,据报道公司财务负责人表示 2026 年内不打算再发债——融资高峰可能已经过去了一部分。
空头的三条,我认为更硬:
- 利润增速跟不上收入增速。收入涨 30%,但全年非 GAAP 每股收益指引只有 8.10 美元。对应 900 亿收入,意味着 AI 云这块的利润率远低于传统软件,而传统软件业务还在下滑(−3%);
- 折旧和利息这两把刀才刚举起来。折旧一个季度 31.6 亿、已经翻倍;利息年化约 57 亿,债务还在增加。这两项是刚性的,不管 GPU 有没有租出去;
- 股本在稀释。一个季度新发 1.41 亿股,稀释约 5%。在股价跌了 57% 的时候用股票融资,尤其贵。
真正反常识的地方在这里:过去一年市场骂的是"甲骨文接了太多低毛利的 OpenAI 订单";而 9 月这一轮下跌的导火索之一,据报道却是 OpenAI 和甲骨文放弃了得州 Abilene 园区从 1.2 吉瓦扩到 2 吉瓦的计划。
同一件事有两种相反的解读:
- 空头:需求见顶了,连 OpenAI 都在缩表;
- 多头:甲骨文不再无条件接单了,而且据报道 Meta(META) 正在洽谈接手这部分产能——算力不愁卖,只是换个客户。
我的看法是:这件事真正的信息量,不在于谁接手,而在于"双方就融资条件谈不拢"。这说明甲骨文开始给自己的资产负债表设限了。对债权人是好消息,对增长故事是坏消息——这正是股价跌的原因。
六、埃里森取消减持,能说明什么、不能说明什么
事实很干净(公司 9 月 12 日公告):埃里森取消了 10b5-1 减持计划,一股未卖,并表示没有其他减持计划。
三种可能的解读:
- 他认为股价被低估——最流行,也最难证伪;
- 避免火上浇油——在股价腰斩、评级被下调的时候,创始人卖 75 亿会被读成"连他都跑了"。取消计划的信号价值,远大于那 75 亿本身;
- 控制权考虑——他持有公司约四成股份,而公司正在用增发融资、股本已经稀释 5%。他不卖,稀释对他的影响就小一些。
但它不能证明基本面已经转好。内部人不卖,只说明他不愿意在这个价格卖。而且有个细节:9 月 16 日和 22 日,公司仍有其他内部人提交了拟出售股票的申报(144 表格)——创始人不卖,不等于全公司都不卖。
我的判断:这是一个真实但偏弱的信号。它降低了"内部人出逃"这种尾部风险,但不改变利润表和现金流的算术。
七、极限压力测试:如果 AI 泡沫真的炸了
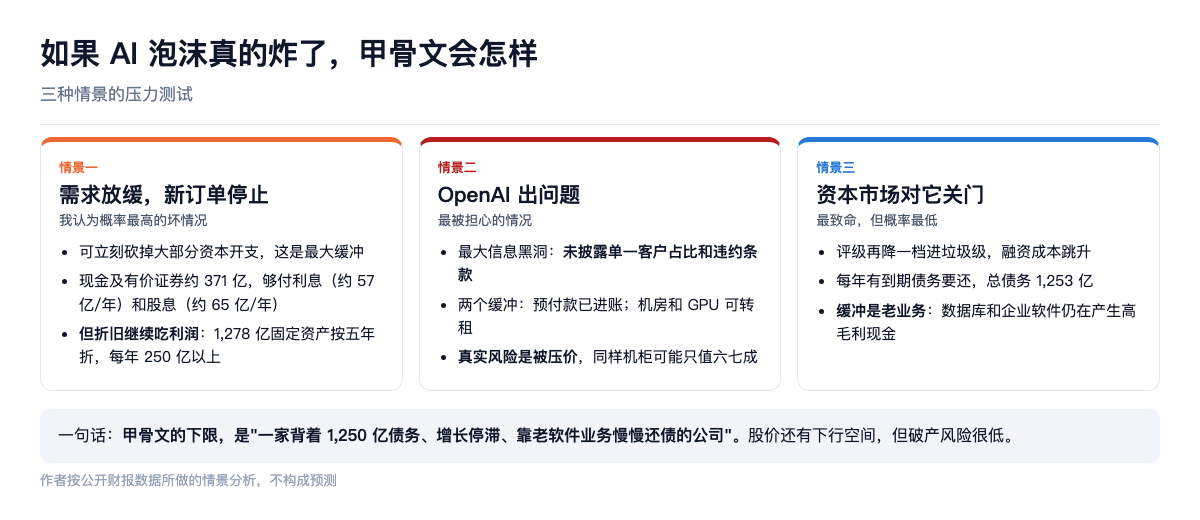
结论先说:甲骨文大概率不会倒,但股东会很难受。
情景一:需求放缓、新订单停止(我认为概率最高的坏情况)
- 它可以立刻砍掉大部分资本开支,这是最大的缓冲垫——900 多亿的年度资本开支绝大部分可以推迟;
- 手里现金和有价证券约 371 亿,剔除预付款后的经营现金流年化约 470 亿,足够覆盖利息(约 57 亿)和股息(约 65 亿);
- 但折旧会持续吃利润:1,278 亿的固定资产按五年折,每年就是 250 亿以上。收入一旦停止增长,利润率会被折旧压垮。
情景二:OpenAI 出问题(最被担心的情况)
- 最关键的信息是空白:公司没有披露单一客户占收入的比例,也没有披露违约条款;
- 但有两个缓冲:一是预付款已经进账;二是建好的数据中心和 GPU 可以转租——据报道 Meta 洽谈接手 Abilene 产能,就是这个逻辑的现实版本;
- 真正的风险不是"完全收不到钱",而是"接手方压价":同样的机柜租给第二个客户,可能只值原来的六七成。
情景三:资本市场对它关门(最致命,概率最低)
- 评级再降一档就进垃圾级,融资成本会跳升,而它每年都有到期债务要还;
- 缓解因素是那块被忽略的老业务:数据库和企业软件每年产生大量高毛利现金。这正是甲骨文和纯 AI 算力公司最大的区别——我在Nebius 那篇里写过,纯粹的新型 AI 云没有这样的现金牛。
一句话概括压力测试:甲骨文的下限,是"一家背着 1,250 亿债务、增长停滞、靠老软件业务慢慢还债的公司"。股价在那种情况下还有下行空间,但破产风险很低。
八、美国政府在这里扮演什么角色
有支持,但不是补贴,更不是兜底。目前公开可查的有三层:
- 采购层:2025 年 7 月,美国总务管理局与甲骨文达成 OneGov 协议,联邦机构采购其授权类产品可享约 75% 折扣,并免除数据迁出费用;2026 年 7 月,美国国防部授予甲骨文一份最高约 70 亿美元的软件合同,据报道是国防部首次与它直接签约;
- 政治安排层:TikTok 美国合资公司于 2026 年 1 月 22 日完成交割,甲骨文与银湖、MGX 各持股 15%,由甲骨文负责安全和云基础设施,据报道其持股价值约 20 亿美元(MGX 是阿布扎比的一家投资机构);
- 国家战略层:Stargate 项目由白宫站台宣布,甲骨文是核心建设方之一。
但要说清楚边界:
- 这些是生意和政治站位,不是财政补贴,也不是债务担保;
- 75% 的折扣换来的是市场份额,不是利润;
- 政治关系是双刃剑:它带来了别人拿不到的合同,也让估值绑上了政治周期。
结论:政府关系是甲骨文一项真实的资产,尤其在"可信云"这件事上;但它不会在资产负债表出问题的时候救甲骨文。
我的判断
第一,这不是"好消息被误读",而是"好消息和坏消息同时为真"。订单是真的,需求是真的;烧钱、评级下调、利润率被稀释,也都是真的。
第二,市场真正在定价的,不是"订单会不会兑现",而是"兑现之后能赚多少"。收入涨 30%,每股收益增速却跟不上,折旧和利息还在加速——这才是股价跌 57% 的核心原因,而不是简单的"看空 AI"。
第三,埃里森取消减持是真实但不充分的信号。它降低了一种风险,不改变算术。
第四,它的上限是"成为 AI 时代的第四朵大云",下限是"背着上千亿债务的老牌软件公司"。这是一笔杠杆很高的转型押注,不是低风险的价值机会。
第五,在云基础设施的利润率被披露清楚之前,任何人说"现在是上车窗口",都是在赌一个还没有公开的数字。
该跟踪的四个数字
- 剔除客户预付款后的经营现金流——本季约 117 亿,这才是主业真实的造血能力;
- 云基础设施的利润率——目前披露极少,这是整篇分析里最大的信息缺口;
- RPO 中"未来 12 个月确认"的金额——现在约 860 亿,它决定近期收入;
- 资本开支的净数字和融资方式——继续增发稀释,还是转向客户预付款和债务。
另外两个定性信号:单一客户的集中度是否开始披露,以及评级和信用违约互换的方向。
金豆划重点
- 两个极端数字:RPO 6,640 亿美元(同比 +2,090 亿),单季资本开支 285 亿、自由现金流 −54 亿;股价距 2025 年 9 月高点跌了 57%;
- 231 亿经营现金流里有 113.6 亿是"带重大融资成分的客户预付款",本质更接近客户借钱给它建数据中心;剔掉后经营现金流约 117 亿,真实缺口 168 亿;
- 为什么烧钱:RPO 未来 12 个月只确认约 13%(约 860 亿),37% 在第 13—36 个月,34% 在第 37—60 个月,钱却要现在花;本财年资本开支指引 900—950 亿,而全年收入指引才 900 亿;
- 赌的是三件事:抢 AI 算力的位置、用资产负债表换市场份额、在折旧吃掉利润前把机器跑满;代价是标普下调评级至 BBB−、穆迪负面展望、信用违约互换创新高(据评级机构与媒体);
- 市场漏看的:客户预付款让净资本开支约 700 亿而非 950 亿、200 亿增发已在高位完成;但利润增速跟不上收入、折旧和利息刚性上升、股本一个季度稀释 5%;
- 埃里森取消 75 亿减持、一股未卖,是真实但偏弱的信号;同期仍有其他内部人申报拟出售;
- 压力测试:需求停滞→砍资本开支可活,但折旧压垮利润;OpenAI 出问题→算力可转租,风险是被压价;资本市场关门→最危险,但老软件业务是缓冲垫;
- 政府:GSA 的 75% 折扣协议、国防部最高约 70 亿美元合同、TikTok 美国合资公司 15% 股权与安全托管、Stargate 站台——是生意和政治站位,不是补贴或兜底。
资料来源:甲骨文 2027 财年一季度业绩公告与 10-Q(收入、现金流、资本开支、RPO 确认节奏、债务、市价增发、递延收入)、9 月 12 日关于埃里森取消减持计划的公告、近期 144 表格;标普与穆迪的评级行动、信用违约互换价格、Abilene 园区计划调整、Meta 洽谈接手产能、公司关于资本开支净额和发债计划的表态均来自评级机构公告与媒体报道;政府合同信息来自美国总务管理局和国防部的公开发布;股价来自雅虎财经,截至 2026 年 9 月 22 日。本文不构成任何投资建议。
— 金豆