先放结论:
- 两家公司站在 AI 光通信里最卡脖子的位置:高速磷化铟激光器。英伟达在 2026 年 3 月向两家各投资 20 亿美元,并各签了数十亿美元的多年采购承诺——这是英伟达用真金白银确认的"瓶颈供应商";
- Lumentum(LITE) 是更纯、更赚钱、也更贵的那一个:最新一季收入同比增长 109%,非 GAAP 毛利率 50.4%、营业利润率 36.6%;但股价一年涨了约 5 倍,按下一季指引年化,市盈率约 59 倍,最大客户占收入 26.6%,股本在 7 个月里被稀释了约 26%;
- Coherent(COHR) 是更大、更杂、也更便宜的那一个:年收入 71 亿美元,数据中心和通信业务同比增长 58.6%,但工业业务在下滑,毛利率约 40%;按下一季指引年化,市盈率约 41 倍,而且在做可插拔光模块、激光器、CPO 和光路交换的"全家桶";
- 两家都面临同一个问题:现在的高增长、高毛利,一部分来自"供不应求"。两家都在把磷化铟产能翻倍,行业预计缺货会在 2026 年底前后缓解——扩产成功的那一天,也可能是涨价周期结束的那一天;
- 我的判断:从"AI 卡位"看,Lumentum 更纯粹、位置更硬;从"估值安全边际"看,Coherent 更有余地。两家都不便宜,都已经把很多好消息算进了价格里。
这篇是光通信那篇的续篇,那篇讲行业,这篇专门拆这两家公司。
先把几个词讲清楚
英文缩写:
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| AI | Artificial Intelligence | 人工智能 | — |
| GPU | Graphics Processing Unit | 图形处理器 | 训练和运行 AI 模型的主力芯片 |
| EML | Electro-absorption Modulated Laser | 电吸收调制激光器 | 高速光模块里最关键的激光器,速度越高、单价越高 |
| CW 激光器 | Continuous-Wave Laser | 连续波激光器 | 只负责持续发光、不负责调制的激光器,配合硅光芯片使用 |
| InP | Indium Phosphide | 磷化铟 | 制造高速激光器的关键半导体材料 |
| VCSEL | Vertical-Cavity Surface-Emitting Laser | 垂直腔面发射激光器 | 便宜的短距离激光器,常用于机柜内的短距离连接和手机人脸识别 |
| CPO | Co-Packaged Optics | 共封装光学 | 把光器件和交换芯片封装在一起 |
| NPO | Near-Packaged Optics | 近封装光学 | 光器件放在芯片旁边的电路板上,介于可插拔光模块和 CPO 之间 |
| ELS | External Laser Source | 外置光源 | CPO 里把激光器单独做成可更换的模块 |
| OCS | Optical Circuit Switch | 光路交换机 | 用微小的镜子直接切换光的路径,不需要先把光转成电 |
| DCI | Data Center Interconnect | 数据中心互连 | 数据中心之间的长距离连接 |
| SAM | Serviceable Addressable Market | 可服务市场规模 | 公司产品实际能够覆盖的市场规模 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报的"官方口径" |
| EPS | Earnings Per Share | 每股收益 | 净利润除以股数 |
| PSU | Performance Stock Unit | 业绩股票单位 | 达到业绩或股价目标才能拿到的股票奖励 |
| JDSU | JDS Uniphase | JDS 优尼菲斯 | Lumentum 的母公司,后改名为 Viavi |
| CHIPS Act | Creating Helpful Incentives to Produce Semiconductors Act | 《芯片与科学法案》 | 美国补贴本土半导体制造的法律 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 光模块(光收发器) | 把电信号和光信号互相转换的小盒子,插在交换机和服务器上 |
| 800G / 1.6T | 光模块的速度,每秒 800 吉比特 / 1.6 太比特 |
| 泵浦激光器 | 给光纤放大器"供能"的激光器,长距离光通信必需 |
| 6 英寸晶圆 | 更大尺寸的晶圆,一次能做出更多芯片,成本更低 |
| 可转债 | 可转换债券,股价上涨后可以换成股票 |
一、背景:两家公司从哪里来
Lumentum:从光通信老兵分拆出来的"激光器专家"
- 2015 年 8 月从 JDS 优尼菲斯(JDSU)分拆独立上市,JDSU 是 2000 年光纤泡沫时期的明星公司;
- 之后通过收购做大:2018 年收购 Oclaro、2022 年收购 NeoPhotonics(同时收购了 IPG Photonics 的电信传输产品线)、2023 年 11 月收购 Cloud Light。Cloud Light 让它从"卖激光器芯片"延伸到"卖完整的光模块";
- 现任首席执行官迈克尔·赫尔斯顿(Michael Hurlston)2025 年 2 月上任,之前是 Synaptics 的首席执行官。有一个很巧的细节:他在 2018—2019 年当过光模块公司 Finisar 的首席执行官,而 Finisar 后来被 Coherent 的前身 II-VI 收购了;
- 总部在美国加州圣何塞,约 1.38 万名员工,其中约 1.19 万人在生产线上;工厂分布在美国、泰国、中国、英国、斯洛文尼亚和日本,另外委托泰国、中国台湾、马来西亚、菲律宾的代工厂生产。
Coherent:一家材料公司靠收购变成的光子巨头
- 前身 II-VI 公司 1971 年在美国宾夕法尼亚州成立,名字来自元素周期表里的"第二族—第六族"化合物半导体材料;
- 2019 年收购光模块龙头 Finisar,2022 年收购激光器公司 Coherent Inc.,并改名为 Coherent Corp.;
- 现任首席执行官吉姆·安德森(Jim Anderson)2024 年 6 月上任,之前是芯片公司莱迪思半导体的首席执行官。他上任后做了一系列"瘦身":2025 年以 4 亿美元把航空航天和国防业务卖给私募基金 Advent;2026 年初把德国的材料加工工具业务卖给 Bystronic;
- 2021 年入股的贝恩资本(Bain Capital)持有的可转换优先股,在本财年第二季度全部转成了普通股,此前压在资产负债表上的约 25 亿美元"夹层权益"清零;
- 约 5.1 万名员工,其中约 4.6 万人在生产线上;它在中国的厂房面积约 585 万平方英尺,是所有国家里最大的。
共同的大合作方:英伟达
2026 年 3 月 2 日,英伟达同一天宣布和两家达成多年战略合作:
| Lumentum | Coherent | |
|---|---|---|
| 投资金额 | 20 亿美元 | 20 亿美元 |
| 投资形式 | A 系列可转换优先股 287.6 万股,每股 695.31 美元,可一比一转成普通股 | 普通股 778.8 万股,每股 256.80 美元 |
| 约占股本 | 约 3.1%(按转换后计算) | 约 4.0% |
| 附带条件 | 数十亿美元的多年采购承诺,以及未来先进激光器产能的优先权 | 数十亿美元的多年采购承诺;英伟达获得另外五个 CPO 相关产品系列的使用权 |
| 资金用途 | 研发、未来产能,在美国建设新的晶圆厂 | 研发、产能,扩大美国制造(德州谢尔曼新厂已和英伟达一起奠基) |
Coherent 还签署了最高 5,000 万美元的《芯片与科学法案》(CHIPS Act)补贴意向书,此前已从德州半导体创新基金等获得 2,000 万美元支持。
按 9 月 22 日收盘价,英伟达这两笔投资分别浮盈约 42% 和 24%。
要注意的一点:英伟达投进去的钱,很大一部分会变成两家的产能,再以产品的形式卖回给英伟达自己。这是真实的背书,但和我在英伟达 5000 亿融资那篇里拆的"循环融资"是同一类结构——收入的一部分,来自客户自己出钱帮你扩产。
其他主要客户:两家都没有公开点名大客户,但年报披露了集中度:
- Lumentum:最大客户占 2026 财年收入 26.6%(上一年 15.4%),第二大客户占 15.0%;
- Coherent:最大客户占 20%(上一年 10%),第二大客户占 12%。
两家的最大客户占比都在一年里显著上升。结合英伟达的采购承诺和两家的业务结构,这个最大客户很可能是英伟达或为英伟达代工的公司,但公司没有披露,属于推测。
二、技术实力与护城河
Lumentum:护城河在"激光器芯片本身"
它的核心是 EML 激光器——1.6T 光模块里最难做、最贵的那颗芯片。
- 据行业分析,Lumentum 是目前唯一能大批量出货 200G 单通道 EML 的供应商,这是 1.6T 光模块的关键器件。200G EML 的单价约是 800G 光模块所用 100G EML 的两倍;
- 在 2026 年 3 月的光通信展上,它展示了 400G 单通道 EML,面向下一代 3.2T 光模块;
- 公司称 EML 的供需缺口超过 30%,泵浦激光器更紧张,需要在客户之间"分配"产能;据报道,赫尔斯顿曾表示产能已经卖到 2027 年底;
- 据行业分析,Lumentum、博通、三菱电机三家合计占 EML 市场约七成。
为什么这是护城河?磷化铟激光器不是"买台机器就能做"的东西。它需要自己的晶圆厂、几十年的工艺积累和很长的良率爬坡时间;一颗激光器要在数据中心里连续工作很多年,客户对供应商的认证周期很长。新进入者从做出样品到被大客户认可,往往要好几年。
第二条护城河是光路交换机(OCS)。它的 R300 是一台 300×300 端口的光路交换机,用微小的镜子直接把光从一根光纤切到另一根,不需要"光转电、电再转光",几乎不耗电、也不受速率升级影响。谷歌是最早在自己的 AI 集群里大规模使用光路交换的公司,Lumentum 称正在和北美和中国的超大型云厂商接洽。
Coherent:护城河在"从材料到系统的垂直一体化"
Coherent 的优势不是某一颗芯片,而是它什么都能自己做:从磷化铟、砷化镓、碳化硅这些半导体材料,到激光器芯片、光学元件,再到完整的光模块和系统。
- 它是全球最大的光模块厂商之一(据行业研究机构 LightCounting,2025 年被新易盛超过,大约排在第三);
- 它把磷化铟激光器的生产转到了 6 英寸晶圆,公司称良率高于传统的 3 英寸产线,内部磷化铟产能在 2026 年底前翻倍,2027 年再翻一倍以上;
- 它同时有 EML、CW 激光器、VCSEL 三种激光器,覆盖了硅光、磷化铟、VCSEL 三种 CPO 技术路线——不管哪种路线胜出,它都有产品;
- 它也在做光路交换机、400G 单通道链路、多通道长距离传输等新产品。
但要清楚:Coherent 的护城河比 Lumentum 更"宽",但没有那么"深"。光模块组装环节面对中际旭创、新易盛的价格竞争,毛利率天然比纯激光器低;它的优势更多在于规模、垂直一体化和客户覆盖面。
三、技术路线与未来预期
两家公司的增长,主要押在四件事上:
第一,1.6T 到 3.2T 的速度升级。每一次速度翻倍,激光器的单价都会跳一级。Coherent 管理层说 1.6T 的需求爬坡"比三个月前想的还快";Lumentum 已展示了 3.2T 需要的 400G EML。
第二,CPO——光进入芯片封装。
- Lumentum:公司说对超高功率 CPO 激光器的需求在增加,已经拿到第一笔外置光源模块的订单,并在和多家客户接洽近封装光学方案;纵向扩展(GPU 之间)用的产品预计 2027 年下半年量产、2028 年首批客户部署。它是英伟达以太网 CPO 交换机的激光器芯片供应商;
- Coherent:CPO 和近封装光学产品预计 2026 年下半年开始贡献收入,纵向扩展产品 2027 年起。
CPO 对两家的影响不一样:Lumentum 主要卖激光器,CPO 越普及,它卖出的激光器越多;Coherent 同时卖可插拔光模块和 CPO 激光器,CPO 普及时是"左手减、右手加"。
第三,机柜内部从铜转光。Lumentum 在财报里说,外置光源和近封装光学的进展,是"光开始进入机柜内部连接"的最初信号,会大幅扩大它能服务的市场。
第四,光路交换机。两家都在做,Coherent 把它列为"新增长引擎"之一。
Coherent 给出的市场规模测算:到 2030 年,它现有产品覆盖的市场超过 500 亿美元,新产品还能再增加 200 亿美元以上(公司根据第三方和内部数据估算,未经独立验证)。
四、盈利水平与预期
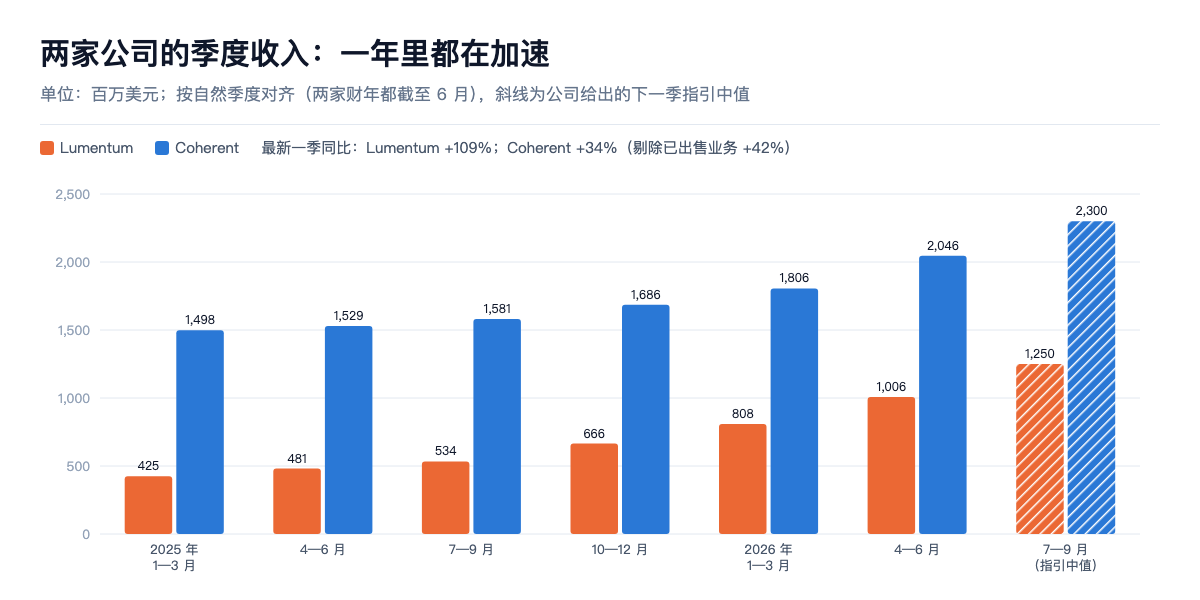
最新一年的成绩单(两家财年都截至 2026 年 6 月)
| Lumentum | Coherent | |
|---|---|---|
| 全年收入 | 30.1 亿美元(+83%) | 71.2 亿美元(+23%) |
| 最新一季收入 | 10.1 亿(+109%) | 20.5 亿(+34%,剔除已出售业务后 +42%) |
| 数据中心相关业务 | 未单独披露;元器件 +103%、系统 +123% | 数据中心和通信 16.2 亿(+58.6%);工业 4.3 亿(−15.8%) |
| 非 GAAP 毛利率(最新一季) | 50.4% | 40.2% |
| 非 GAAP 营业利润率(最新一季) | 36.6% | 21.8% |
| 全年非 GAAP 每股收益 | 8.67 美元(上一年 2.06) | 5.61 美元(上一年 3.53) |
| 全年 GAAP 净利润 | 亏损 69 亿美元(见下文) | 盈利 8.05 亿美元 |
| 下一季收入指引 | 12.25—12.75 亿(中值同比约 +130%) | 22—24 亿 |
| 下一季非 GAAP 每股收益指引 | 4.05—4.35 美元 | 1.85—2.05 美元 |
看到漂亮的数字,先问它从哪来
Lumentum 的 69 亿美元亏损,不是主业亏的。四季度它把大量可转债换成了股票,产生了一笔 78 亿美元的一次性、非现金"债务清偿损失"——因为股价大涨,债券的转股价值远高于账面价值,这个差额要记成损失。扣掉这一项,它的主业是大幅盈利的:四季度 GAAP 营业利润率 27.8%,非 GAAP 营业利润率 36.6%。
但这件事有真实的代价:稀释。Lumentum 的普通股从 2026 年 1 月底的约 7,140 万股,增加到 8 月中旬的约 8,970 万股,7 个月增加了约 26%,主要来自可转债换股;再加上英伟达持有的约 288 万股优先股。每股收益的增长,被股本扩张吃掉了一部分。
Coherent 的利润增长,一部分来自"瘦身"和费用控制。它的销售和管理费用占收入的比例从 16.0% 降到 13.0%;出售航空国防和材料加工工具业务后,剩下的业务更集中在高增长的数据中心。全年非 GAAP 每股收益增长 59%,是收入增速的两倍多。
资产负债表
| Lumentum | Coherent | |
|---|---|---|
| 现金和短期投资 | 约 27.4 亿美元 | 约 19.9 亿美元 |
| 债务 | 可转债本金约 15.5 亿(其中 2032 年到期、利率 0.375% 的约 12.7 亿) | 长期借款约 32.1 亿 |
| 存货 | 6.9 亿(上一年 4.7 亿) | 25.8 亿(上一年 14.4 亿) |
Coherent 的存货在一年里增加了约八成,一方面是为高增长备货,另一方面也是需要跟踪的风险点:如果需求放缓,存货会先变成问题。
五、竞争对手
| 领域 | 主要对手 | 对 Lumentum 的影响 | 对 Coherent 的影响 |
|---|---|---|---|
| EML 激光器 | 博通、三菱电机、住友电工;中国的激光器芯片厂在追赶 | 直接竞争,200G 领先是它现在的优势 | 直接竞争 |
| 光模块组装 | 中际旭创、新易盛(全球前两名,均为中国公司)、Fabrinet 等代工 | Lumentum 的模块业务较小,影响有限 | 直接竞争,价格压力最大 |
| 硅光方案 | 博通、Marvell、英特尔、Tower、格芯 | 硅光方案用 CW 激光器替代 EML,可能削弱 EML 的溢价 | Coherent 两种都做,受影响较小 |
| 光路交换机 | 谷歌自研;其他光器件厂 | 新增长点的竞争 | 新增长点的竞争 |
| CPO 平台 | 博通有自己的激光器 | 博通方案可能不需要外购激光器 | 同左 |
最值得关注的竞争变量有两个:
- 硅光和 CW 激光器路线的崛起。硅光光模块用硅芯片来做调制,激光器只需要持续发光(CW 激光器),不需要 EML。CW 激光器的技术门槛比 EML 低、供应商更多,如果硅光方案占比上升,EML 的稀缺溢价可能会被稀释。两家都做 CW 激光器,但 Lumentum 的利润更依赖 EML 这颗"最难的芯片";
- 中国厂商的追赶。光模块组装已经被中国公司主导,激光器芯片是它们下一个要攻克的环节。目前在 200G EML 这样的最高端产品上差距仍然明显,但在较低速率上已经在追赶。
六、AI 赛道卡位:两家分别站在哪里
用一句话概括:
- Lumentum 站在"咽喉":它卖的是光通信里最难做、最稀缺的那颗激光器芯片,外加光路交换机。光通信越往高速走、越往芯片里走,它越重要。它是英伟达 CPO 交换机的激光器供应商;
- Coherent 站在"整条食道":从材料、激光器到光模块、光路交换机都有,卡位更宽,但每个位置不一定都是最深的。它的优势是"不管哪种技术路线赢,它都有产品"。
如果你相信光通信的价值会越来越集中在最上游的激光器芯片上,Lumentum 的卡位更好;如果你相信技术路线会多元化、规模和一体化更重要,Coherent 的卡位更稳。
七、风险
两家共同的风险:
- 周期。光通信是最典型的"繁荣—萧条"行业,2000 年光纤泡沫时,Lumentum 的前身 JDSU 就是最惨烈的案例之一。需求全部来自 AI 资本开支,一旦超大型云厂商放慢投资,订单会最先萎缩;
- 扩产成功,可能就是涨价结束。两家都在把磷化铟产能翻倍,全行业激光器产能也在快速增长。今天 50% 的毛利率,一部分来自供不应求;
- 客户集中。最大客户占比都在一年内显著上升;
- 技术路线。硅光、CPO、光路交换都可能改变哪种激光器最赚钱;
- 地缘政治。两家都有大量亚洲生产,Coherent 在中国的厂房面积最大,中国的长期资产一年里从约 4.0 亿美元增加到约 9.7 亿美元;Lumentum 有部分供应商在中国,产品也经泰国、香港等地发货。
Lumentum 特有的风险:
- 估值最高:股价一年涨了约 5 倍;
- 股本稀释:7 个月股本增加约 26%;
- 更依赖 EML 这一颗芯片。
Coherent 特有的风险:
- 工业业务拖累:全年下降约 10%;
- 毛利率较低,光模块组装面对中国厂商的价格竞争;
- 存货一年增加约八成;
- 债务更高:长期借款约 32 亿美元;
- 管理层激励:2026 年 8 月,董事会给首席执行官等五名高管授予了特别业绩股票奖励,目标价值合计 1 亿美元(首席执行官 5,000 万),与 2030 年前的股价增长目标挂钩。这能绑定管理层,但也说明公司很在意股价表现。
八、估值
按 9 月 22 日收盘价:
| Lumentum | Coherent | |
|---|---|---|
| 股价 | 986.03 美元 | 318.48 美元 |
| 一年涨幅 | 约 +499% | 约 +178% |
| 距离高点 | 高点约 1,086 美元(5 月 12 日) | 高点约 440 美元(6 月 3 日) |
| 市值 | 约 913 亿美元(含英伟达优先股) | 约 624 亿美元 |
| 按下一季收入指引年化的市销率 | 约 18 倍 | 约 6.8 倍 |
| 按下一季每股收益指引年化的市盈率 | 约 59 倍 | 约 41 倍 |
| 按上一财年非 GAAP 每股收益的市盈率 | 约 114 倍 | 约 57 倍 |
怎么看这组数字?
- Lumentum 贵得多,但它的利润质量也高得多:50% 的毛利率、37% 的营业利润率,收入增速也更快。市场给它的是"稀缺芯片"的溢价;
- Coherent 便宜一些,但它有两块拖累:增长慢的工业业务,以及毛利率较低的光模块组装。如果它的数据中心占比继续提升、毛利率继续往上走,估值有重估空间;
- 两家都假设 AI 光通信的高增长还会持续好几年。如果 2027 年行业从"缺货"变成"够用",两家的估值都会面临压力。
我的判断
第一,两家都站在 AI 光通信最硬的环节——高速激光器。英伟达各投 20 亿美元、签下采购承诺,是对这个判断最直接的确认。
第二,Lumentum 是"质量更高、卡位更纯、也更贵"的选择。200G EML 的领先、50% 的毛利率、光路交换机和 CPO 激光器的新增长,让它成为光通信里最接近"卖铲子"的公司之一;但 59 倍的前瞻市盈率、26.6% 的客户集中度和明显的股本稀释,意味着它容错空间很小。
第三,Coherent 是"规模更大、卡位更宽、估值更有余地"的选择。它正在从一家业务庞杂的公司,转型为聚焦 AI 数据中心的光子平台;转型越成功,毛利率和估值的提升空间越大。但它要面对中国光模块厂商的价格竞争,工业业务也还在拖后腿。
第四,两家最大的共同风险,是"供不应求"会结束。两家都在把产能翻倍,全行业也在扩产。真正要看的,是 2027 年产能释放之后,价格和毛利率能不能守住。
第五,这不是"谁一定赢"的问题,而是"你押的是什么":押"最稀缺的那颗芯片",看 Lumentum;押"不管哪种技术路线赢都有份",看 Coherent。
一句话:AI 光通信里,激光器是最卡脖子的一环。Lumentum 卖的是最稀缺的那颗芯片,Coherent 卖的是整条产业链的产能。前者更锋利,后者更厚实——而两家的股价,都已经提前把好日子算进去了。
该写进档案的证伪信号
- 毛利率——Lumentum 能否守住 50% 以上、Coherent 能否站稳 40% 以上。毛利率回落,是缺货周期结束最早的信号;
- EML 供需缺口——Lumentum 说的"超过 30%"何时收窄;
- 200G EML 的第二供应商——博通、三菱电机或中国厂商是否实现大批量出货;
- 英伟达采购承诺的兑现——两家来自英伟达的收入和美国新厂的建设进度;
- CPO 收入的出现——Coherent 说的 2026 年下半年、Lumentum 说的 2027 年下半年是否按时兑现;
- 光路交换机的客户和收入规模;
- Coherent 的工业业务——能否止跌;存货——是否继续快速上升;
- Lumentum 的股本——剩余可转债换股带来的进一步稀释;
- 硅光方案的占比——CW 激光器是否在削弱 EML 的溢价。
金豆划重点
- 共同位置:两家都站在 AI 光通信最卡脖子的高速磷化铟激光器环节;英伟达 2026 年 3 月各投 20 亿美元(Lumentum 买的是每股 695.31 美元的可转换优先股,Coherent 买的是每股 256.80 美元的普通股),并各签数十亿美元采购承诺;
- 背景:Lumentum 2015 年从 JDSU 分拆,先后收购 Oclaro、NeoPhotonics、Cloud Light;Coherent 前身 II-VI 成立于 1971 年,收购 Finisar 和 Coherent Inc. 后改名,新任首席执行官上任后出售了航空国防等非核心业务;
- 护城河:Lumentum 在"最难的那颗芯片"——据行业分析它是唯一大批量出货 200G EML 的公司,外加光路交换机;Coherent 在"从材料到系统的垂直一体化",6 英寸磷化铟产能年内翻倍;
- 盈利:Lumentum 最新一季收入 +109%、非 GAAP 毛利率 50.4%;全年 GAAP 亏损 69 亿美元来自可转债换股的 78 亿美元一次性损失,代价是 7 个月股本增加约 26%;Coherent 全年收入 71 亿(+23%)、数据中心和通信 +58.6%、工业 −15.8%、非 GAAP 毛利率约 40%;
- 竞争:EML 对手有博通、三菱电机、住友;光模块组装面对中际旭创、新易盛;硅光加 CW 激光器路线可能削弱 EML 的溢价;
- 风险:周期、扩产后涨价结束、客户集中(最大客户分别占 26.6% 和 20%)、技术路线、地缘政治;Coherent 存货一年增加约八成;
- 估值:Lumentum 约 913 亿美元,前瞻市盈率约 59 倍;Coherent 约 624 亿美元,前瞻市盈率约 41 倍;
- 一句话:Lumentum 更锋利,Coherent 更厚实——两家的股价都已经把好日子算进去了。
资料来源:Lumentum 2026 财年四季度业绩公告与年报(10-K)、2026 年 3 月英伟达投资及 4 月、5 月可转债换股的 8-K;Coherent 2026 财年四季度业绩公告、投资者材料与年报(10-K)、2026 年 3 月英伟达投资及 8 月高管激励的 8-K;英伟达关于两项战略合作的公告;EML 市场份额、Lumentum 产能售罄情况、光模块厂商排名等来自行业分析和媒体报道;股价来自雅虎财经。本文不构成任何投资建议。
— 金豆