先放结论:
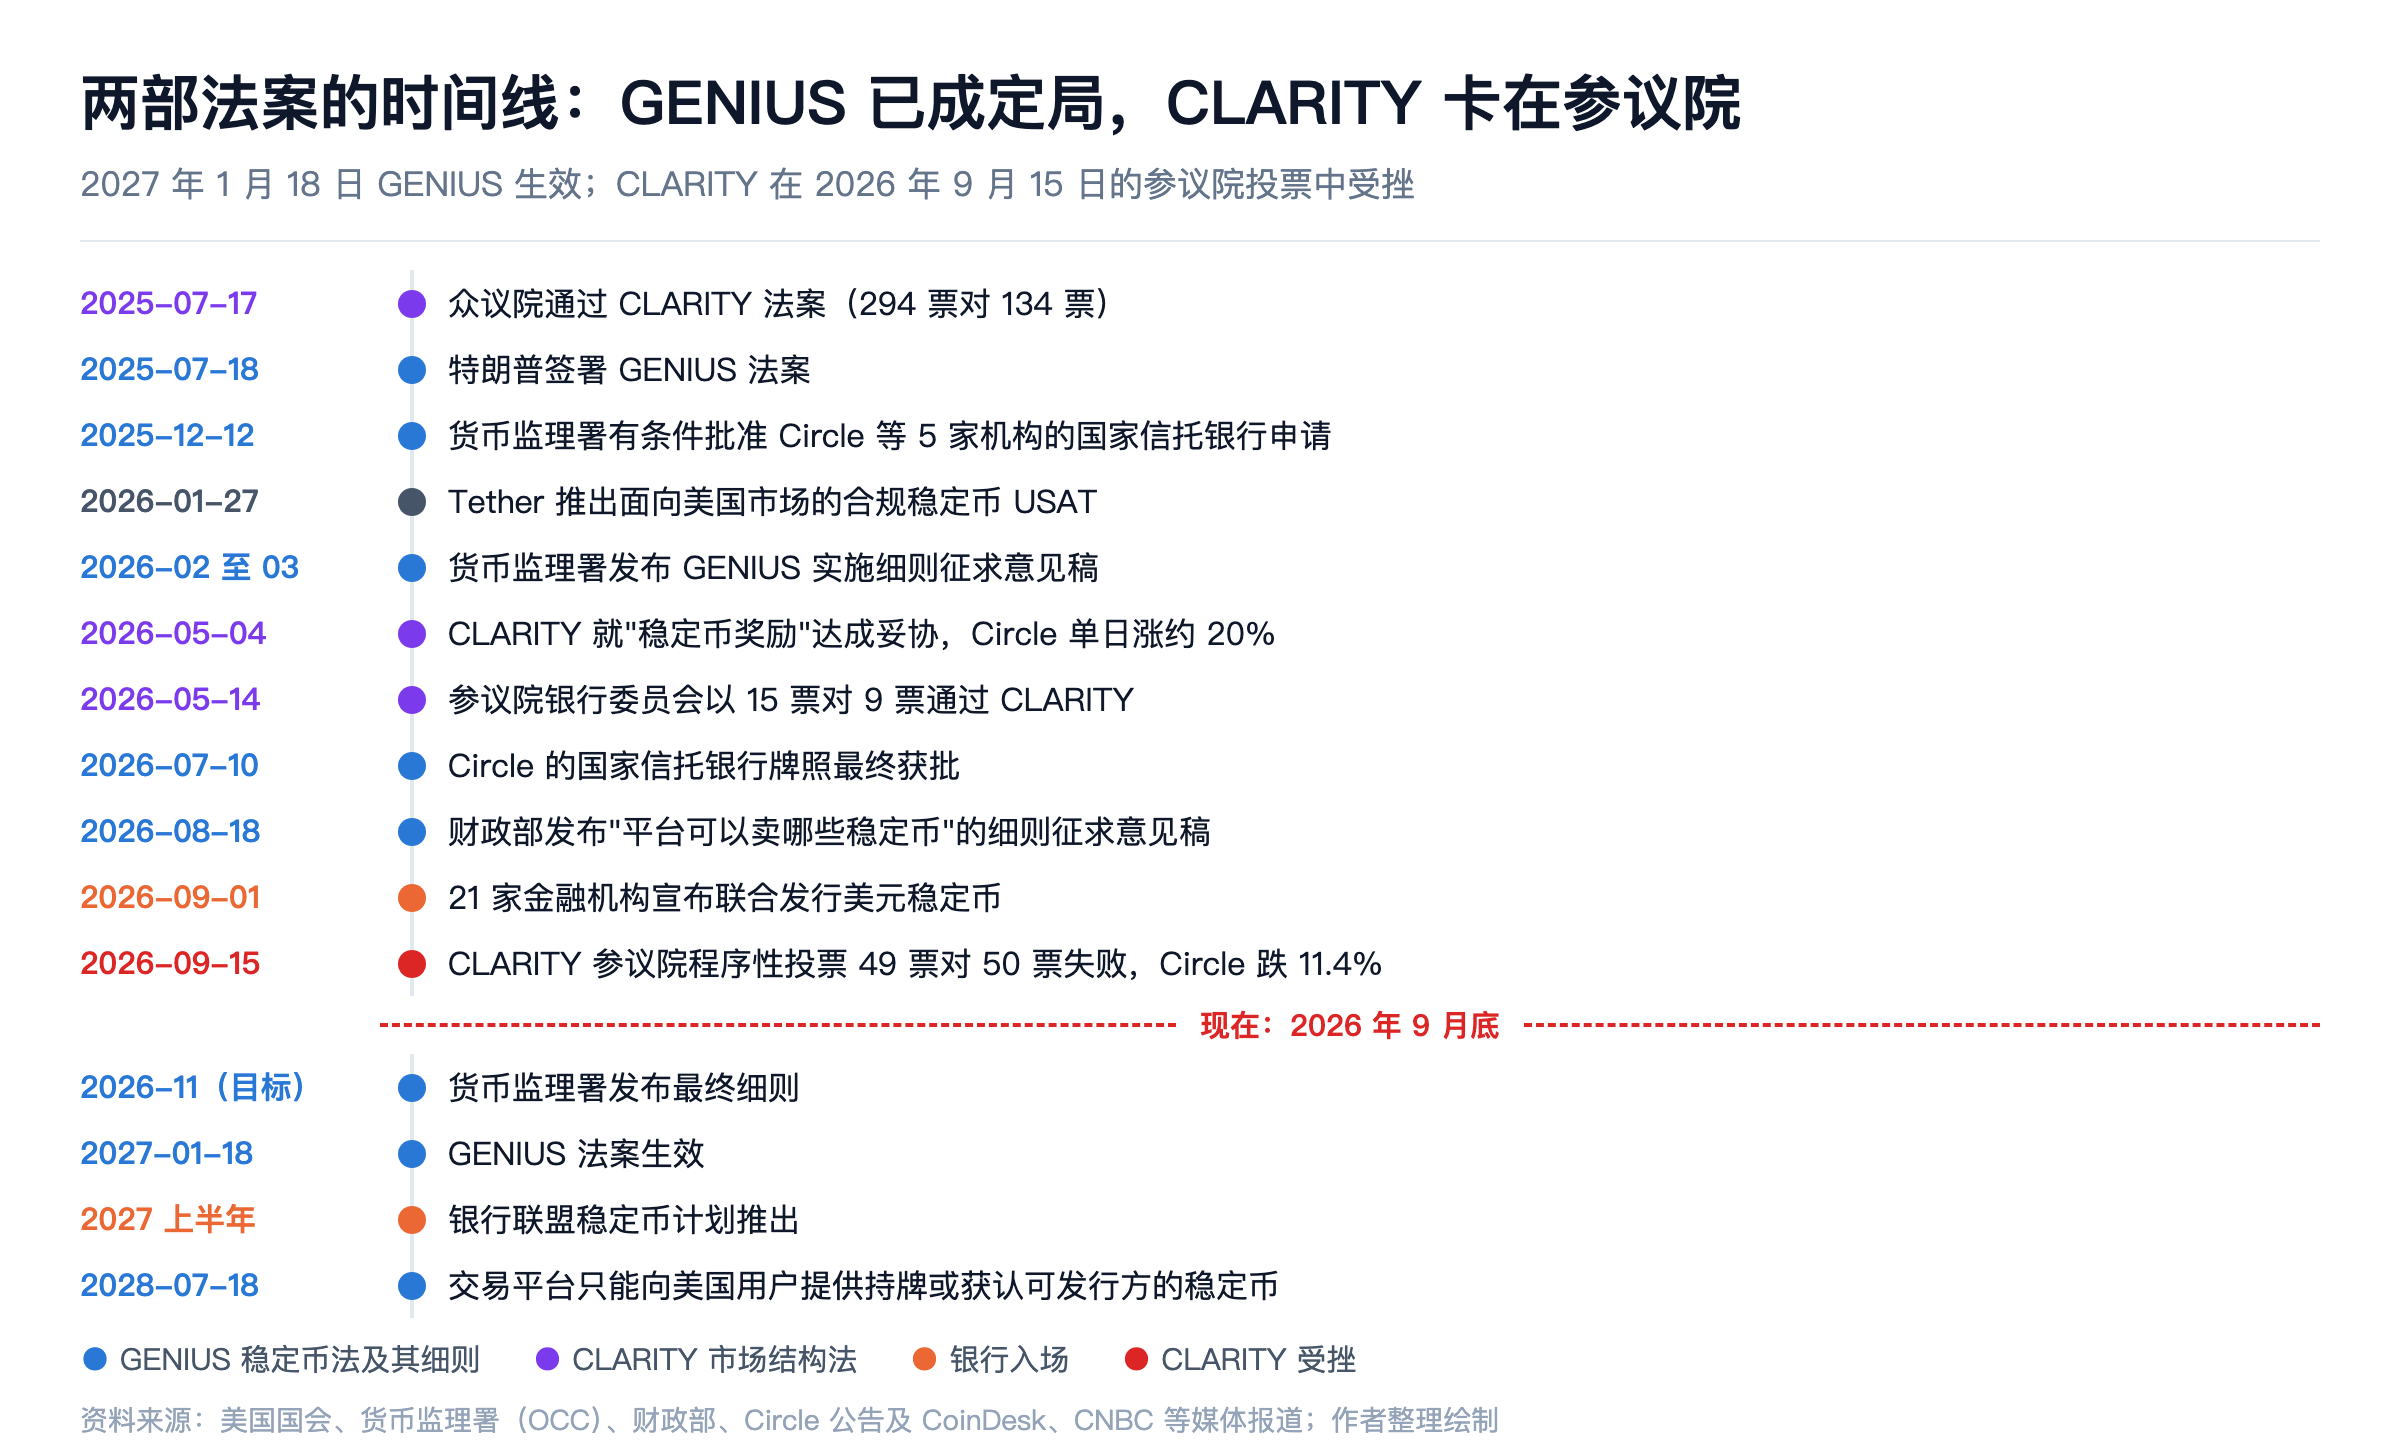
- "GENIUS 法案 2027 年 1 月 18 日启动"这个说法是对的。法律规定,生效日取"签署满 18 个月"和"最终细则发布满 120 天"中较早的一个。主要监管机构货币监理署(OCC)的最终细则目标是 2026 年 11 月才出,120 天后已经晚于 1 月 18 日,所以生效日基本锁定在 2027 年 1 月 18 日;
- 美国推这部法,主因不是日元升值,而是五件事:让美元霸权在链上延续、给美债找新买家、把加密行业纳入监管、政治与利益、抢占支付规则。和日元的关系是间接的:日本是美债最大的海外买家,稳定币是"日本以外的新买家"之一,但体量还替代不了日本;
- 对整个币圈,CLARITY 法案的影响更大——它决定代币算不算证券、交易所怎么正规运营。可惜它在 2026 年 9 月 15 日的参议院程序性投票中以 49 票对 50 票失败;
- 对 Circle(CRCL),GENIUS 是地基,但已经被市场定价;短期真正拨动股价的是 CLARITY,长期真正决定利润的是三件事:利率、"稳定币利息"规则、银行入场。CLARITY 失败当天,Circle 单日下跌 11.4%,跌得比比特币狠得多。
先把几个词讲清楚
英文缩写:
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| GENIUS | Guiding and Establishing National Innovation for U.S. Stablecoins Act | 指导与建立美国稳定币国家创新法案 | 美国第一部稳定币专门法律,2025 年 7 月 18 日签署 |
| CLARITY | Digital Asset Market Clarity Act | 数字资产市场结构清晰法案 | 规定代币归谁管、交易所怎么注册的"市场结构法",众议院已通过,卡在参议院 |
| USDC | USD Coin | 美元币 | Circle 发行的美元稳定币,全球第二大 |
| USDT | Tether USD | 泰达币 | Tether 公司发行的美元稳定币,全球最大 |
| USAT | USA₮(Tether 的美国版稳定币名称) | 美国合规泰达币 | Tether 专门为美国市场、按 GENIUS 规则发行的稳定币 |
| OCC | Office of the Comptroller of the Currency | 货币监理署 | 美国财政部下属、给全国性银行发牌照的监管机构,也是稳定币的主要联邦监管者 |
| SEC | Securities and Exchange Commission | 证券交易委员会 | 管证券的机构 |
| CFTC | Commodity Futures Trading Commission | 商品期货交易委员会 | 管期货和商品的机构,CLARITY 想让它管大部分代币现货市场 |
| CBDC | Central Bank Digital Currency | 央行数字货币 | 由央行直接发行的数字货币,如数字人民币 |
| DeFi | Decentralized Finance | 去中心化金融 | 在区块链上由代码自动运行的借贷、交易等金融服务 |
| TIC | Treasury International Capital | 国际资本流动报告 | 美国财政部每月公布的"外国人持有多少美债"的数据 |
| TBAC | Treasury Borrowing Advisory Committee | 财政部借款咨询委员会 | 由大银行、基金代表组成,给财政部发债提建议 |
| MiCA | Markets in Crypto-Assets Regulation | 欧盟加密资产市场法规 | 欧盟的加密资产和稳定币统一法规 |
| JPYC | JPY Coin | 日元币 | 日本第一个受监管的日元稳定币 |
| PYUSD | PayPal USD | 贝宝美元币 | 贝宝(PYPL)发行的美元稳定币 |
| JPMD | JPMorgan Deposit Token | 摩根大通存款代币 | 摩根大通把银行存款变成链上代币的产品 |
| CRS | Congressional Research Service | 国会研究处 | 为美国国会议员提供中立研究报告的机构 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 稳定币 | 价格锚定某种法币(通常是 1 美元)的加密代币,背后用现金和短期国债做储备 |
| 储备利息 | 稳定币发行方拿用户换币的钱去买短期国债,赚到的利息。这是 Circle 的主要收入 |
| 分销成本 | Circle 付给 Coinbase 等合作方的分成,换取它们推广、托管 USDC |
| 程序性投票(终止辩论投票) | 美国参议院大部分法案要先有 60 票同意结束辩论,才能进入正式表决。这一步没过,法案就卡住 |
| 代币化存款 | 把银行存款本身变成链上代币。它仍然是银行存款,受存款保险、可以计息,和稳定币不是一回事 |
| 国家信托银行 | 货币监理署发牌的一种"只做托管和信托、不放贷款"的银行 |
一、核实:GENIUS 法案到底什么时候生效
签署:GENIUS 法案 2025 年 6 月 17 日在参议院以 68 票对 30 票通过,7 月 17 日在众议院以 308 票对 122 票通过,7 月 18 日由特朗普签署成为法律。
生效日的规则:法律规定取下面两个时间中较早的一个:
- 签署满 18 个月,也就是 2027 年 1 月 18 日;
- 主要联邦监管机构发布最终实施细则满 120 天。
细则进度:货币监理署在 2026 年 2 月底至 3 月初发布了长达 376 页的细则征求意见稿,征求意见到 5 月结束。货币监理署署长古尔德(Jonathan Gould)今年 8 月表示,目标是 11 月发布最终细则,"以便在新年开始受理申请"。财政部则在 8 月 18 日发布了另一份征求意见稿,规定交易平台能卖哪些稳定币,意见征集到 10 月 19 日。
结论:11 月发布的话,120 天后已经是 2027 年 3 月,晚于 1 月 18 日。所以你看到的消息是对的:GENIUS 法案 2027 年 1 月 18 日生效,基本不会提前。
生效之后还有一个更关键的节点:2028 年 7 月 18 日。从这天起,交易平台只能向美国用户提供持牌发行方、或获得美国财政部"对等认可"的外国发行方的稳定币。无牌发行最高可处 100 万美元罚款和 5 年监禁。这一条直接冲着 Tether:据媒体测算,USDT 约 1,900 亿美元的储备里,有约 470 亿美元是黄金、比特币、担保贷款等 GENIUS 不认可的资产,要想留在美国市场就得大改。
二、美国为什么要做这件事:五个动机
动机 1:让美元霸权在链上延续
全球稳定币总市值约 3,028 亿美元(2026 年 9 月 10 日),其中 99.4% 锚定美元。稳定币等于把"美元存款"装进了全世界任何一个有手机的人的钱包里——阿根廷、土耳其、尼日利亚的普通人可以绕开本国银行直接持有美元。
对美国来说,这是不用建一个海外分行、就能把美元送出去的渠道。与此同时,特朗普 2025 年 1 月一上任就签署行政令,禁止美国推行央行数字货币(CBDC,Central Bank Digital Currency)。逻辑很清楚:美国不做"国家发行的数字美元",而是让私营的美元稳定币去和数字人民币竞争。
动机 2:给美债找新买家
GENIUS 要求稳定币必须 1:1 用现金、活期存款、93 天以内到期的短期美债、以短期美债为抵押的回购等资产做储备。换句话说,稳定币每多发 1 美元,就多出接近 1 美元的短期美债需求。
这对财政部很重要。美国赤字巨大,而外国央行这些年在减持美债。稳定币发行方已经是不小的买家:Tether 自称截至 2026 年 3 月 31 日持有约 1,410 亿美元的短期美债敞口,排在全球美债持有者第 17 位左右,超过德国。财长贝森特多次公开表示,稳定币会成为美债的结构性需求来源。
但要打个折扣:美联储堪萨斯城分行的研究指出,稳定币增加的美债需求,很大一部分是"挪"来的——用户换稳定币的钱,本来可能就放在银行存款或货币基金里,而这些钱原本也会间接买美债。所以净新增需求没有表面上那么大。
动机 3:把加密行业纳入监管
2022 年算法稳定币 Terra/Luna 崩盘、加密交易所 FTX(公司名称,全称 FTX Trading)破产,让无数散户血本无归。GENIUS 给稳定币立了一套"银行级"规矩:
- 储备透明:每月公布储备构成,由注册会计师事务所检查;
- 赎回有保障:货币监理署的草案要求原则上两个工作日内完成赎回;如果 24 小时内赎回超过总量的 10%,赎回期自动延长到 7 天,防止挤兑;
- 破产时持有人优先:发行方破产,稳定币持有人比其他债权人优先拿回钱;
- 能冻结、能执法:发行方必须有能力按法院或执法命令冻结、销毁代币,并执行反洗钱规定。
动机 4:政治和利益
加密行业在 2024 年大选中投入巨大,行业政治行动委员会 Fairshake 花了超过 1 亿美元支持对加密友好的候选人。另一面,特朗普家族参与的 World Liberty Financial 发行了自己的稳定币 USD1,因此这部法从头到尾伴随"利益冲突"的批评。这也正是 CLARITY 在参议院卡住的原因之一(见第四节)。
动机 5:抢占支付规则
稳定币跨境转账几秒到账、手续费极低,可能重塑跨境支付和企业结算。美国想让这个市场的规则由自己来定,而不是由欧盟(MiCA 已先行实施)或香港来定。
三、和日元升值有没有关系?
我的判断:有间接关系,但不是主因。
为什么说有关系
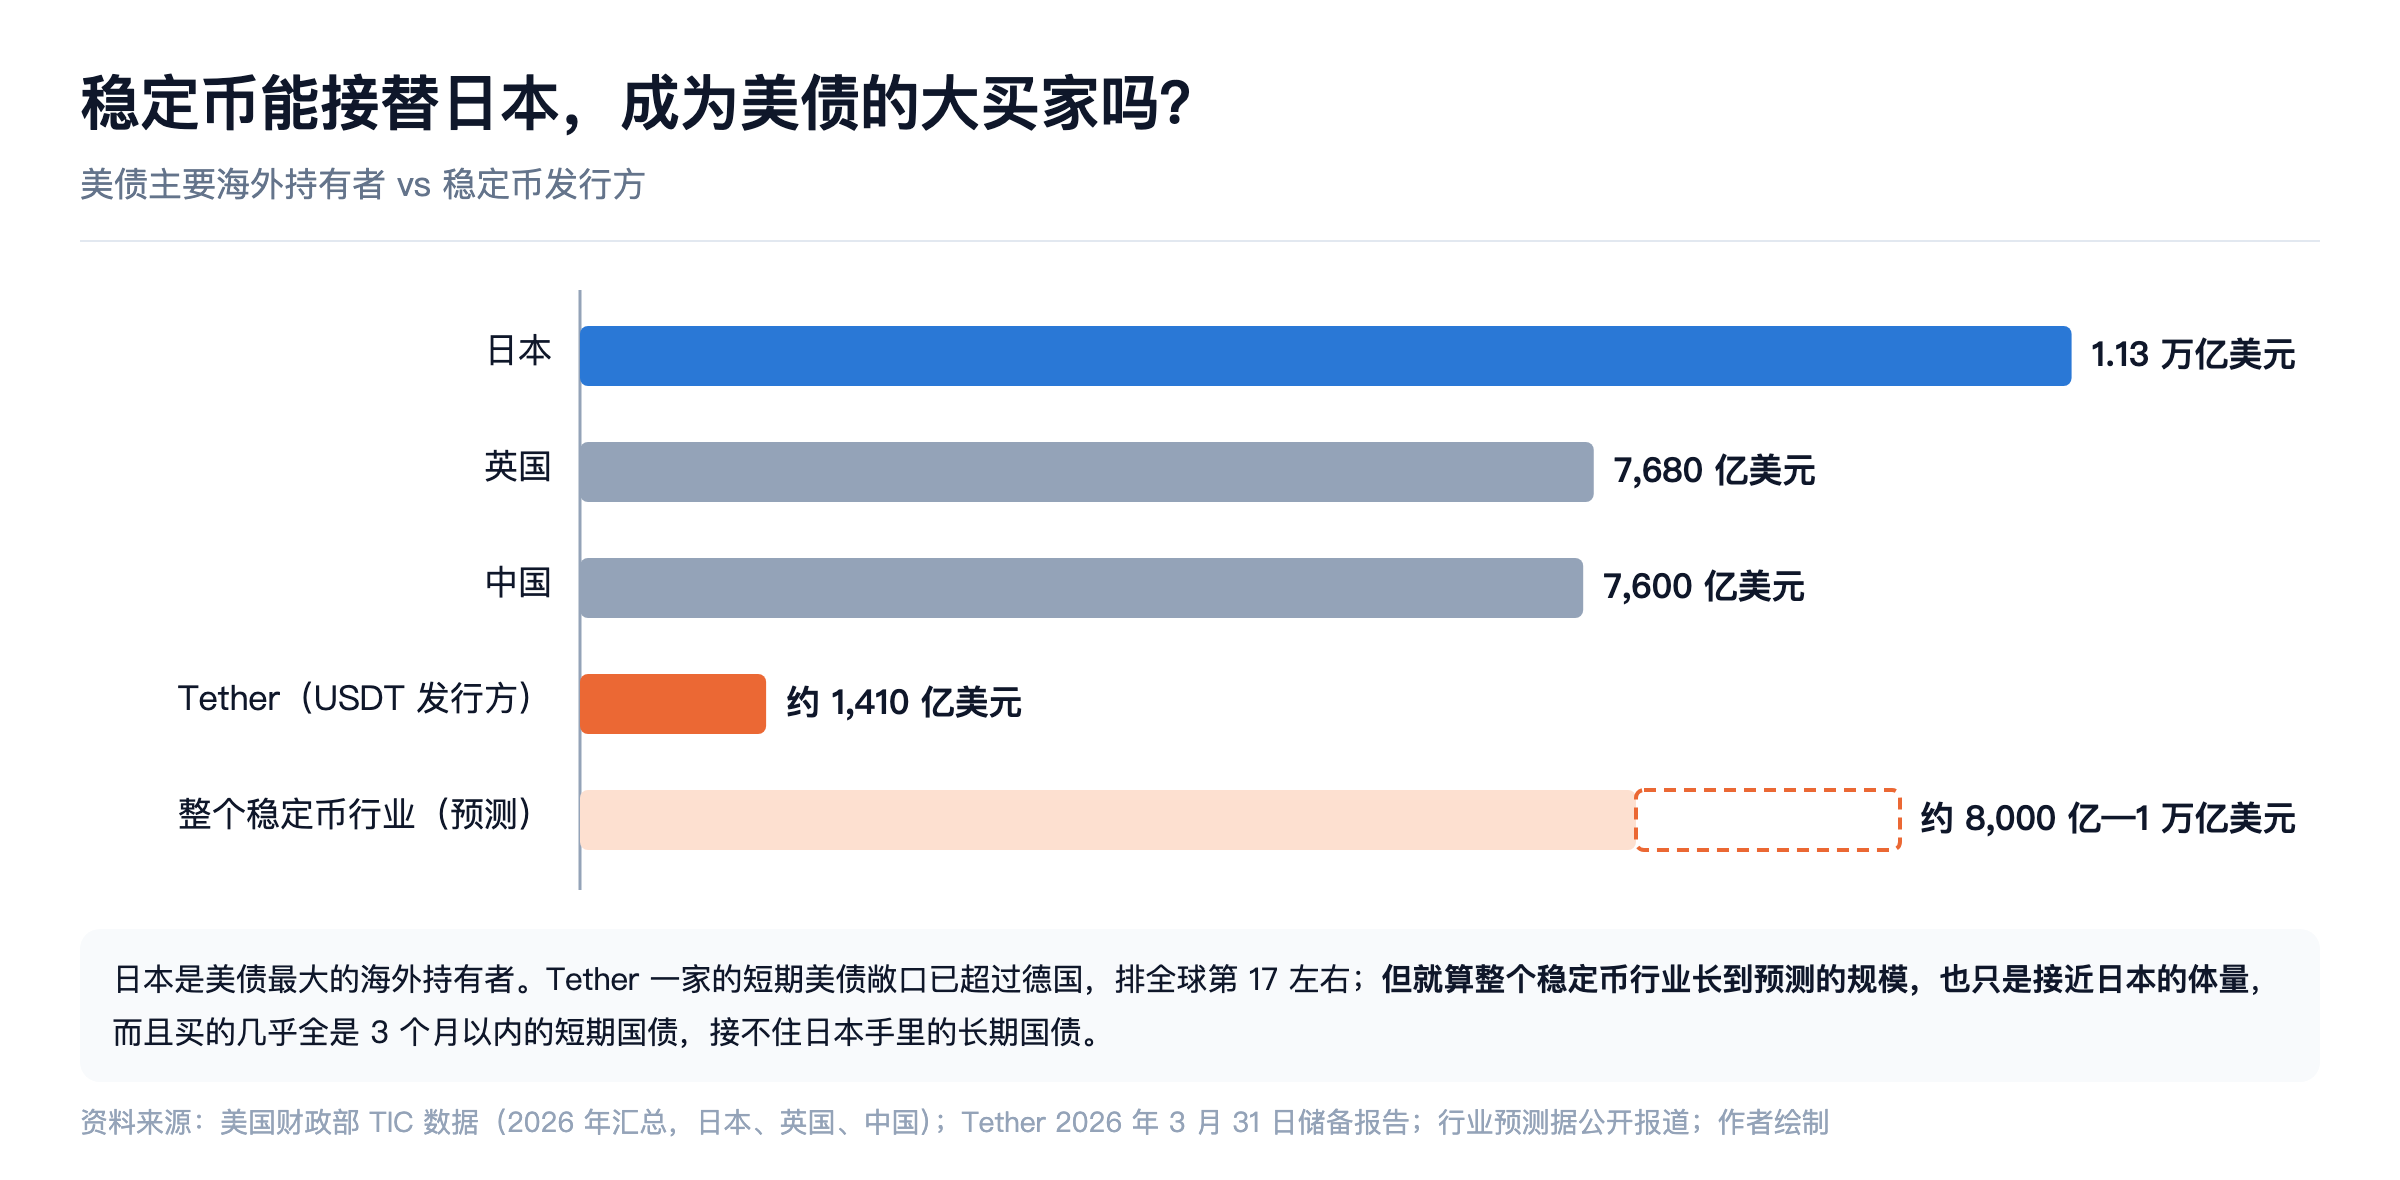
日本是美债最大的海外持有者,约 1.13 万亿美元,排在英国(约 7,680 亿美元)和中国(约 7,600 亿美元)前面。
日本资金大量买美债,靠的是美日之间巨大的利差:日本利率接近零,美国利率高,借日元买美元资产("日元套息交易")很划算。如果日本央行持续加息、日元升值,这个逻辑就会反过来:套息交易平仓,日本投资者把钱搬回国内,美债就少了一个大买家。
这个方向正在发生:日本央行 2026 年 9 月 18 日把政策利率上调到 1.25%,是 1995 年以来的最高水平。稳定币正好是"日本以外的新买家"之一。
此外,特朗普的经济顾问米兰(Stephen Miran)2024 年 11 月发表过一篇重构全球贸易体系的长文,被市场称为"海湖庄园协议"的思路:让美元适度贬值、日元等货币升值,同时想办法保住全世界对美债的需求。在这个框架下,稳定币可以理解为"美元贬值时,美债仍然有人买"的工具之一。
为什么说不是主因
- 时间对不上。稳定币立法从 2023 年就开始起草,GENIUS 法案在 2025 年 2 月提出。2024 到 2025 年起草期间,日元其实很弱,美元兑日元大多在 140 到 160 之间,不存在"因为日元升值才推法案"的因果;
- 日元现在也没有明显升值。虽然日本央行 9 月加息,但因为有两名委员投反对票、行长植田和男没有承诺继续加息,日元不涨反跌。截至 9 月 28 日,美元兑日元约 157.7,过去 12 个月日元还贬值了约 6%;
- 体量对不上。就算整个稳定币行业未来吸收 8,000 亿到 1 万亿美元美债(市场较乐观的预测),也只是接近日本一家的体量;而且稳定币只能买 93 天以内的短期国债,接不住日本手里的长期国债。美国真正缺的是长期国债买家,这个缺口稳定币补不上。
所以更准确的说法是:GENIUS 的核心是让美债买家多元化、让美元霸权数字化;日元走势只是这张大图里的一个背景因素。
四、GENIUS 和 CLARITY:谁的影响更大
两部法各管什么
| GENIUS 法案 | CLARITY 法案 | |
|---|---|---|
| 管什么 | 只管支付型稳定币:谁能发、储备怎么放、怎么赎回 | 管整个加密市场:代币什么时候算证券、什么时候算商品;交易所、经纪商怎么注册;DeFi 和开发者受不受保护 |
| 进度 | 已签署,2027 年 1 月 18 日生效 | 众议院 2025 年 7 月通过;参议院银行委员会 2026 年 5 月 14 日以 15 票对 9 票通过;9 月 15 日全院程序性投票 49 票对 50 票失败 |
| 最大争议 | 已基本定型 | 稳定币"奖励"能不能发、政府官员涉足加密生意的道德条款 |
CLARITY 为什么失败
在 600 多页的妥协文本里,民主党最在意的是道德条款——禁止高级官员(隐含指向特朗普家族)从加密生意中获利。共和党领袖在投票前两天加进了新的道德限制,但仍然不够。原本负责谈判、预期能带来 7 张票的 7 位民主党参议员全部投了反对票;据报道还有 4 名共和党人也投了反对票。11 月中期选举临近,两党都不愿在这时候让步。
市场普遍认为,这次失败意味着至少到 2027 年第一季度之前都没有现实的立法窗口,而且如果中期选举后国会格局变化,前景更难说。现在行业只能指望监管机构自己出规则:美国证券交易委员会已经提出了"加密资产监管规则"草案,但证交会主席阿特金斯(Paul Atkins)自己也承认,没有国会立法背书,这些规则不够持久——换一届政府就可能被推翻。
对币圈:CLARITY 影响更大
GENIUS 只解决了"稳定币"这一个品类;而币圈最大的不确定性——某个代币到底是不是证券、交易所上币会不会被起诉、DeFi 项目算不算违法经营——全在 CLARITY 里。CLARITY 失败,意味着这些问题继续悬着。
对 Circle:GENIUS 是地基,但股价跟着 CLARITY 走
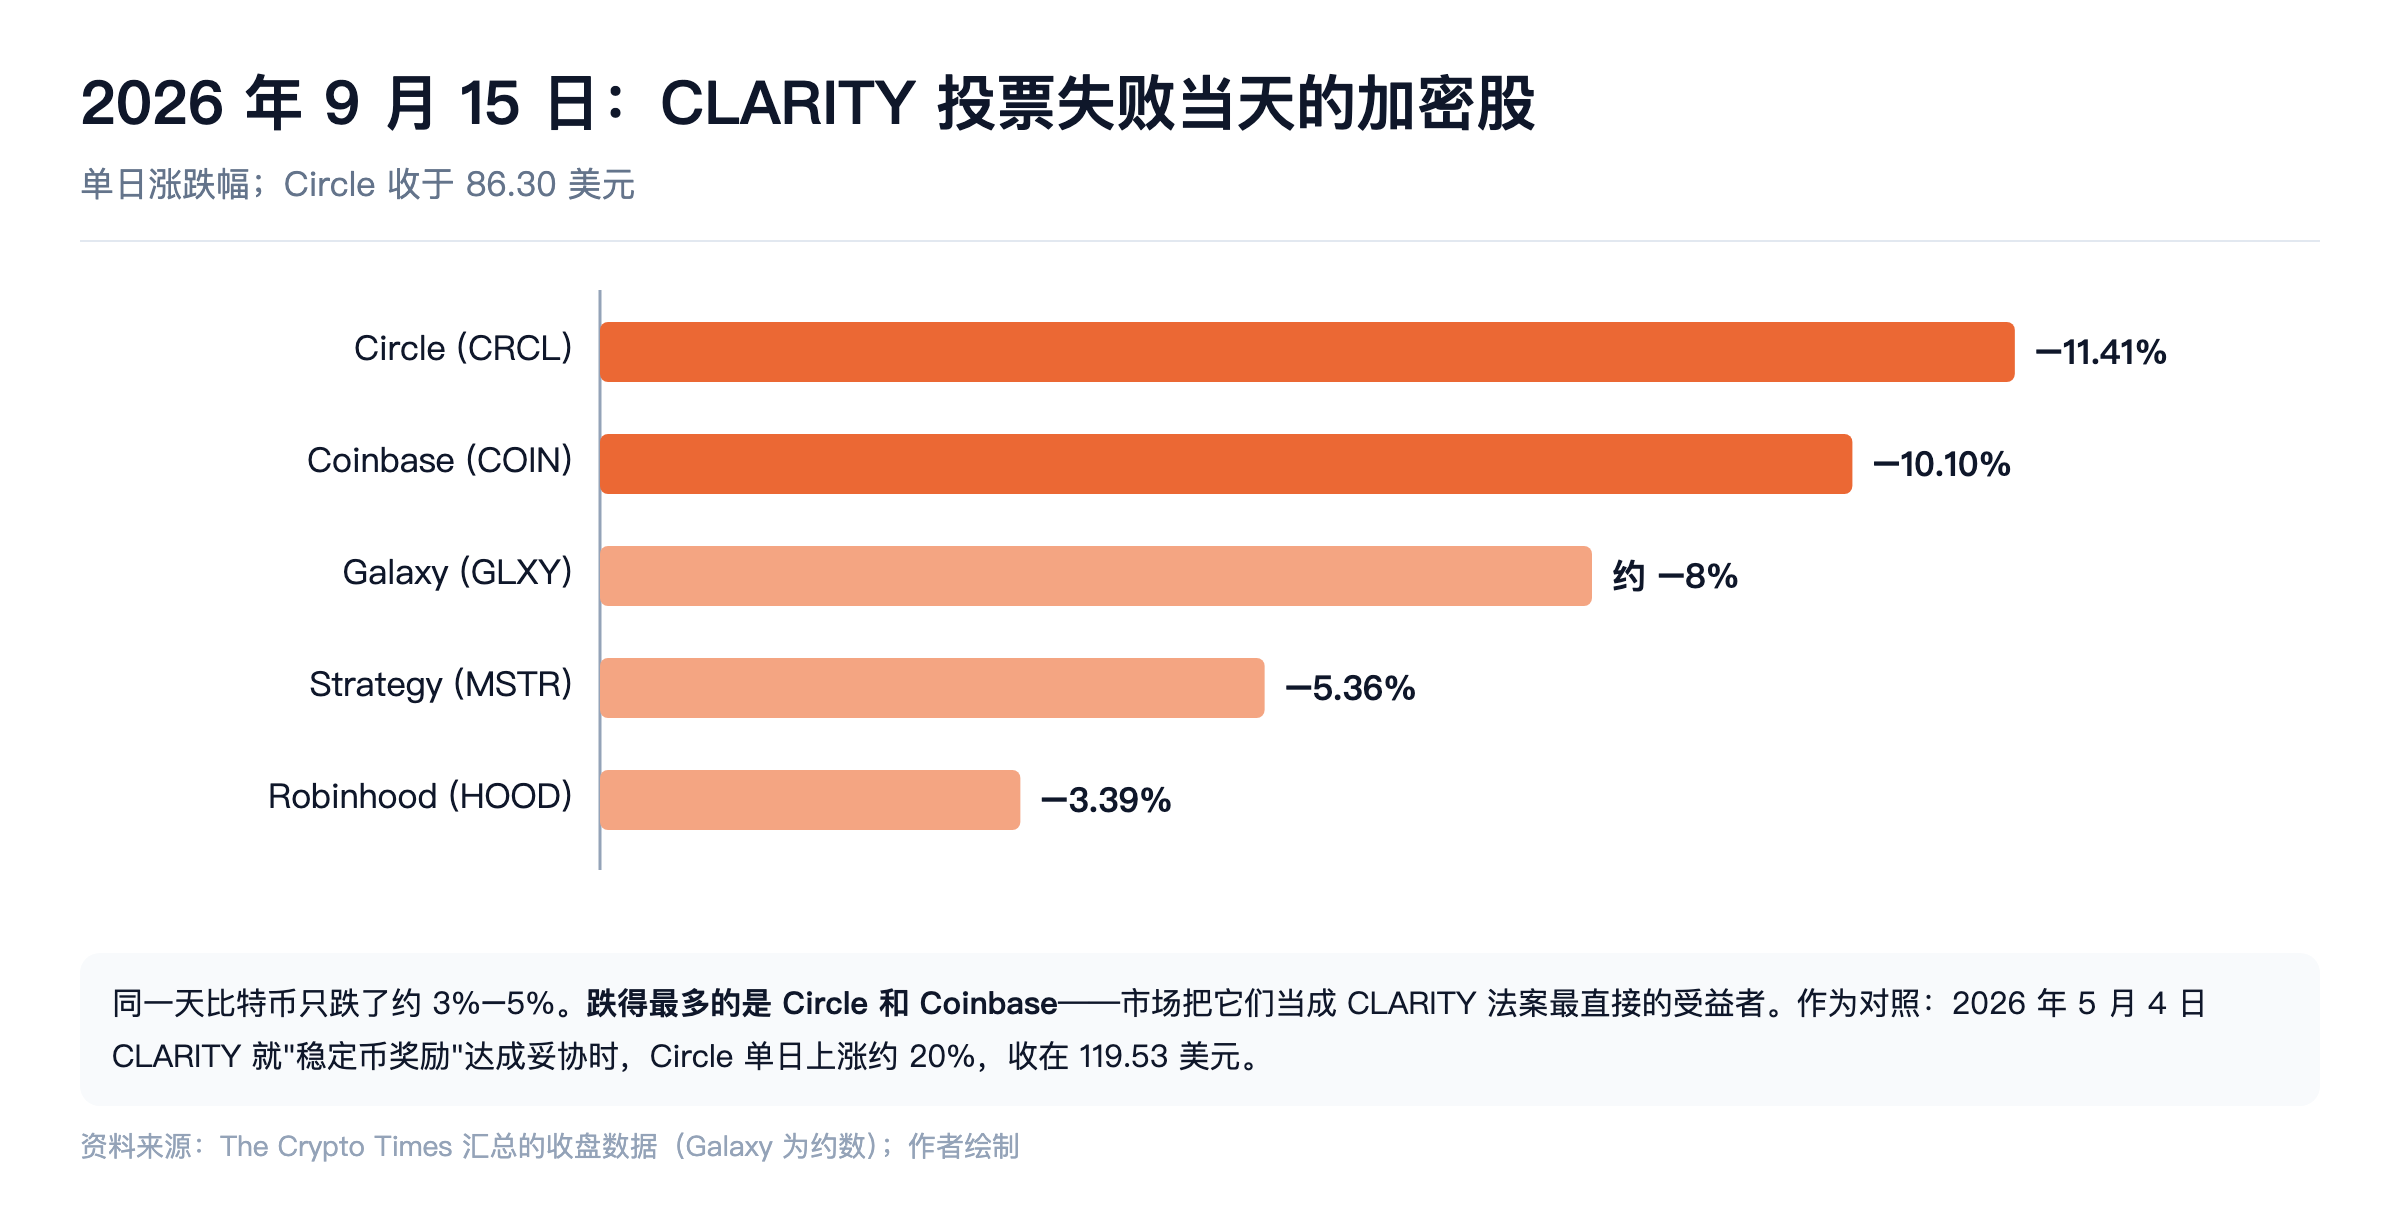
看市场怎么投票最直观:
- 2026 年 5 月 4 日,参议员提利斯(Thom Tillis)和阿尔索布鲁克斯(Angela Alsobrooks)就"稳定币奖励"达成妥协,Circle 单日上涨约 20%,收在 119.53 美元;Coinbase(COIN) 涨超 7%;
- 2026 年 9 月 15 日,CLARITY 程序性投票失败,Circle 单日下跌 11.41%,收在 86.30 美元,跌幅在加密股里最大;Coinbase 跌 10.10%,Galaxy(GLXY) 跌约 8%,Strategy(MSTR) 跌 5.36%,Robinhood(HOOD) 跌 3.39%;同一天比特币只跌了约 3% 到 5%。
为什么 GENIUS 生效反而不是 Circle 的大事件?因为 GENIUS 早在 2025 年 7 月就签了,Circle 也早就按它的标准做准备:2026 年 7 月 10 日,Circle 的国家信托银行(Circle National Trust)拿到货币监理署最终批准;它在欧盟也持有 MiCA 牌照,储备主要放在贝莱德(BLK)管理的政府货币基金里,完全符合 GENIUS 的要求。这些利好早就反映在股价里了,1 月 18 日生效更像是"靴子落地"。
而 CLARITY 决定的是两件还没定的事:稳定币奖励的法律地位(直接关系到 Circle 和 Coinbase 的分成生意,见第五节),以及整个美国加密市场能不能正规化(决定 USDC 的使用场景能扩张多快)。所以短期内,Circle 的股价对 CLARITY 更敏感。
但长期来看,决定 Circle 利润的是三件事:利率、"稳定币利息"规则、银行入场。后两件是下面两节的重点。
五、重点一:"不许付利息"这条规则,决定了 Circle 和 Coinbase 的生意
规则原文说了什么
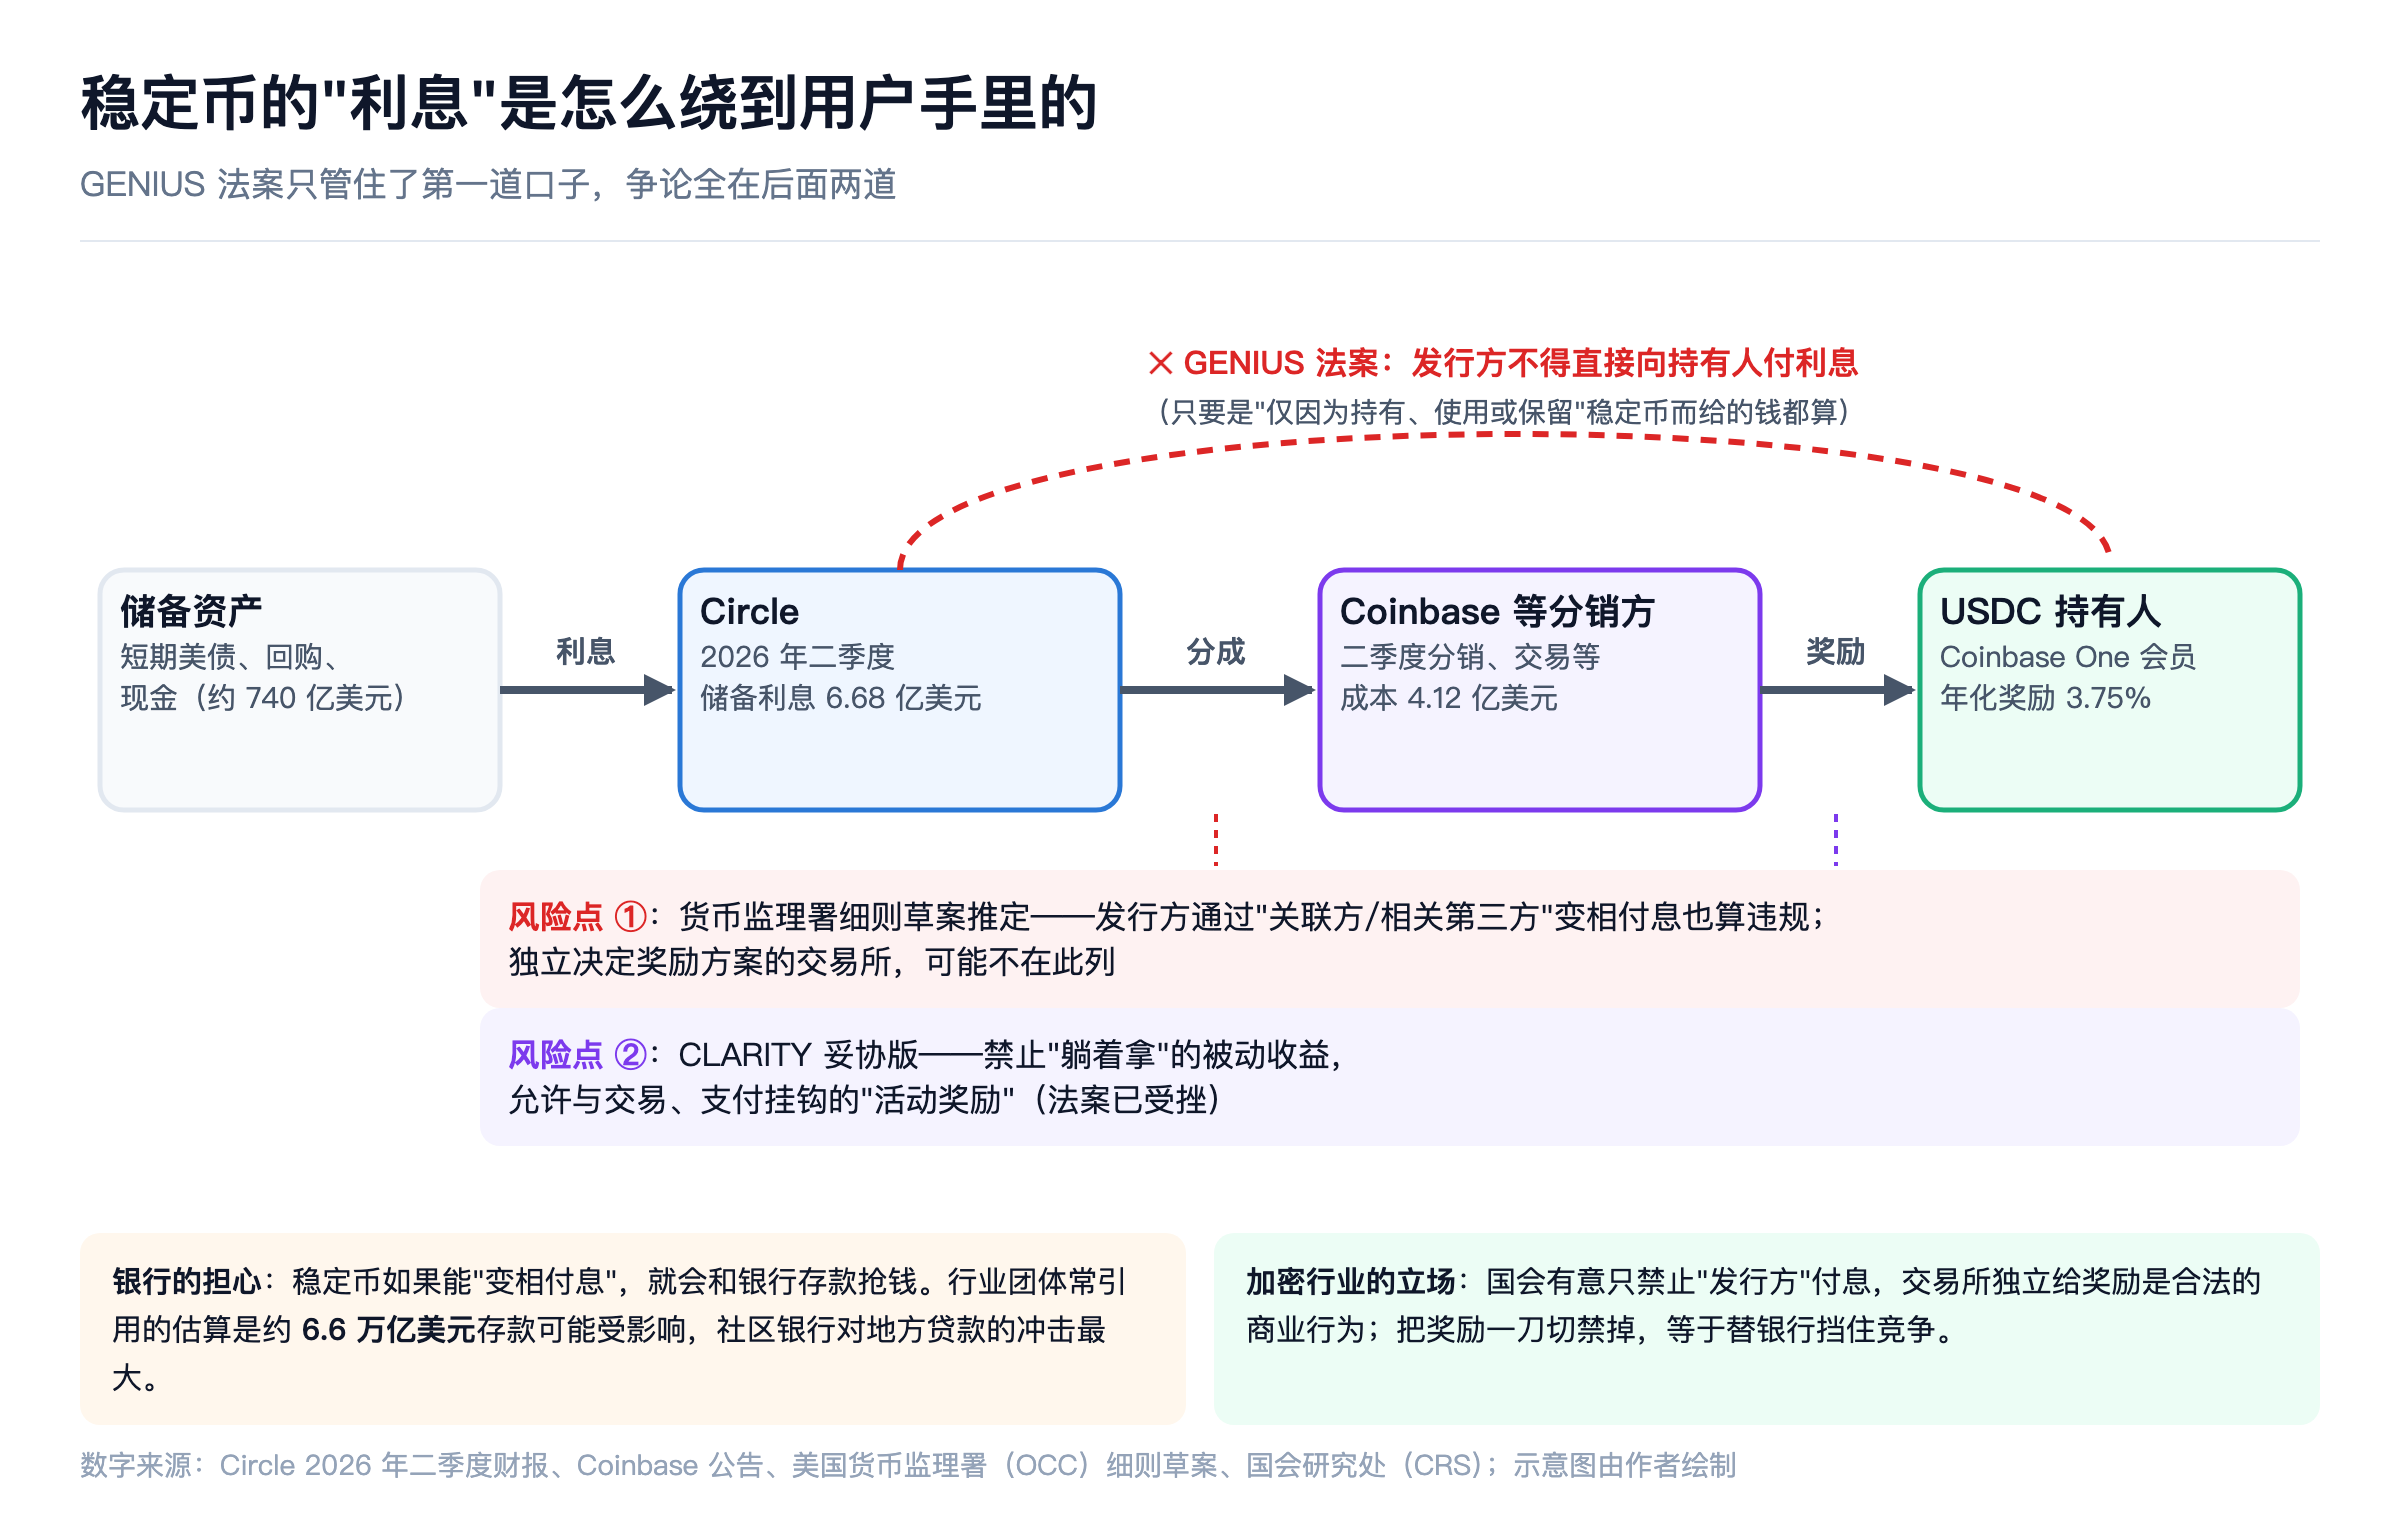
GENIUS 法案规定:持牌发行方不得向稳定币持有人支付任何形式的利息或收益(无论是现金、代币还是其他形式),只要这笔钱"仅仅是因为持有、使用或保留"稳定币而给的。
立法者的用意很直接:如果稳定币能像存款一样付利息,大家就会把银行存款换成稳定币,银行的存款会流失,而银行靠存款放贷,最终会影响房贷、小企业贷款。
钱是怎么"绕"到用户手里的
问题在于,这条规则只管住了"发行方直接付"这一道口子。现实中的钱是这样流的:
- 用户用美元换 USDC,Circle 把这笔钱投进短期美债、回购和现金。2026 年第二季度,Circle 从约 740 亿美元储备里赚了 6.68 亿美元储备利息;
- Circle 把一大块利息分给分销合作方,主要是 Coinbase。第二季度 Circle 的分销、交易等成本合计 4.12 亿美元,约占总收入的 59%;
- Coinbase 再拿出一部分给持有 USDC 的用户发"奖励"。9 月 CLARITY 失败后,Coinbase 马上把付费会员 Coinbase One 的 USDC 年化奖励提高到 3.75%。
对 Coinbase 来说,这门生意很大:2025 年 Coinbase 的稳定币收入达到 13.5 亿美元(2024 年为 9.1 亿美元),是它仅次于交易手续费的第二大收入来源。
从用户角度看,这和"持有 USDC 就能拿利息"几乎没有区别。这就是银行说的"漏洞"。
银行和加密行业各自怎么说
银行的立场:美国银行家协会、银行政策研究所、独立社区银行家协会等 8 个银行团体联合施压,认为稳定币奖励本质上就是存款利息。它们常引用的数字是,财政部借款咨询委员会(TBAC)2025 年的一份材料估算,最多约 6.6 万亿美元存款可能流向稳定币;社区银行最担心,因为它们最依赖存款给本地企业和家庭放贷。9 月中旬,银行团体还反对 CLARITY 里的"熔断机制",理由是它要等存款大量流失之后才会启动,太晚了。
加密行业的立场:区块链协会、加密创新委员会等认为,国会是有意只禁止"发行方"付息,而保留平台独立发奖励的空间;交易所发奖励是正常的商业竞争,一刀切禁止等于用法律替银行挡住竞争。
三道关口,现在各在什么位置
第一道:GENIUS 法案本身。已经禁止发行方直接付息,这一点没有争议。
第二道:货币监理署的细则草案——这是 CLARITY 失败后最需要盯的。草案比法条更进一步,设了一个"可推翻的推定":如果发行方和"关联方"或"相关第三方"签约向对方付利息,而对方又向持有人付利息,就推定发行方违规。"相关第三方"包括代表发行方给持有人付收益的机构,以及发行方替它发币、用它的品牌发币的机构。
好消息是,草案也写明:不禁止关联方和相关第三方以外的人发奖励,商家给用稳定币付款的折扣、白标合作中的利润分成也不算违规。律所普遍认为,发行方会主张像 Coinbase 这样"独立决定是否发奖励"的交易所不属于"相关第三方"。但最终怎么界定,要等 11 月的最终细则。如果最终细则把 Coinbase 这类安排也框进去,Circle 与 Coinbase 的分成模式就要重谈。
第三道:CLARITY 法案。5 月的妥协文本写的是:禁止在闲置的稳定币余额上支付利息或收益(也就是"躺着拿"的被动收益),但允许与真实交易、支付挂钩的"活动奖励",只要它在经济上不等同于存款利息。Coinbase 首席法务官格鲁瓦尔(Paul Grewal)当时表示,这个结果保住了"与平台真实参与挂钩的活动奖励"。现在 CLARITY 失败,这个妥协也随之作废。
这对 Circle 意味着什么
短期看,CLARITY 失败反而让"奖励"维持了现状——没有新法禁止被动奖励,Coinbase 也立刻提高了奖励利率。但市场并不开心,因为不确定性没有消失,只是换了个地方:从国会转到了货币监理署的最终细则,以及中期选举之后的下一轮立法。
对 Circle 而言,这条规则是把"双刃剑":
- 如果奖励被严格禁止:用户持有 USDC 的吸引力下降,USDC 增长会变慢——这是坏事;但 Coinbase 不用再发奖励,Circle 付给它的分成有了重新谈判的空间——这可能是好事。Coinbase 创始人阿姆斯特朗自己说过,奖励被禁"反而会让我们更赚钱,因为我们给 USDC 持有人付了大量奖励";
- 如果奖励被明确允许(像 CLARITY 妥协版那样):USDC 增长的最大障碍被移除,这正是 5 月 4 日 Circle 大涨 20% 的原因。
综合来看,市场显然认为"规则明确"比"规则宽松"更重要。只要这件事悬而未决,Circle 的估值就要打一个折扣。
六、重点二:银行亲自下场发币
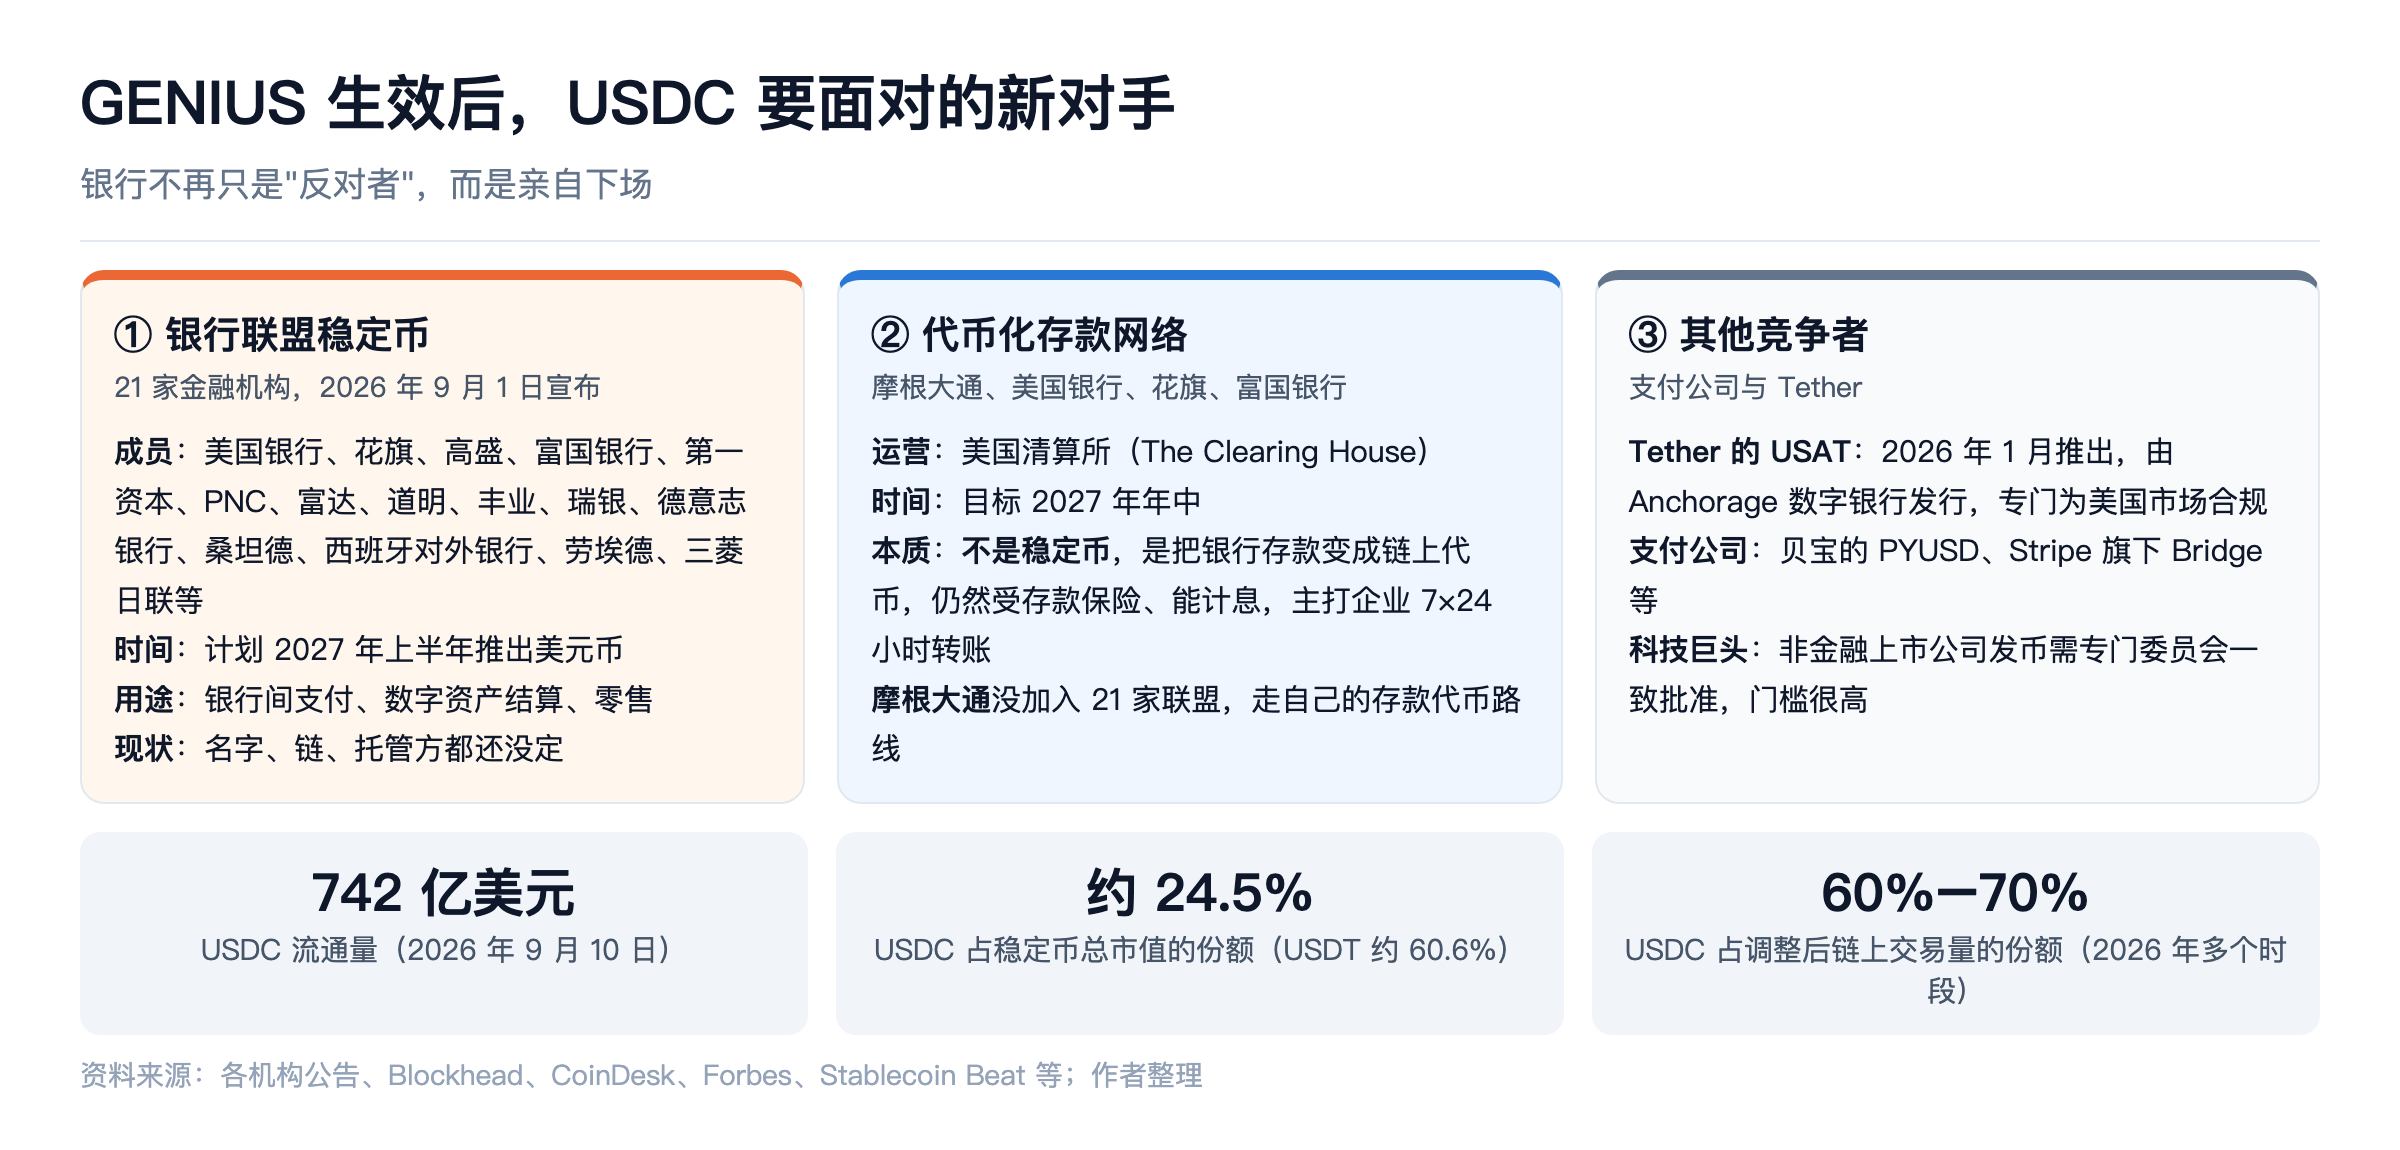
过去,银行是稳定币最大的反对者;GENIUS 生效后,银行变成了最有实力的新玩家。这是 Circle 长期面临的最大竞争变量。
路线一:21 家金融机构联合发行美元稳定币
2026 年 9 月 1 日,21 家金融机构同意成立一家新公司,共同发行美元稳定币:
- 北美 10 家:美国银行(BAC)、花旗(C)、高盛(GS)、富国银行(WFC)、第一资本(COF)、PNC(PNC)、富达投资、道明银行(TD)、丰业银行(BNS)、智慧树(WT);
- 欧洲 8 家:桑坦德银行(SAN)、西班牙对外银行(BBVA)、德国商业银行、法国农业信贷、德意志银行(DB)、劳埃德银行(LYG)、荷兰合作银行、瑞银(UBS);
- 其他地区 3 家:三菱日联(MUFG)、中东的 Sirius International Holding、非洲的标准银行。
计划:新公司 2026 年下半年成立,美元稳定币目标 2027 年上半年推出,用于银行间支付、数字资产结算和零售,以后还可能推出欧元等其他货币的版本;产品按美国 GENIUS 和欧盟 MiCA 设计。但目前还只是纸面计划:公司名、代币名、用哪条链、谁来托管都没有公布。
路线二:大银行的代币化存款网络
摩根大通(JPM)不在 21 家名单里。它和美国银行、花旗、富国银行走的是另一条路:由美国清算所(The Clearing House)运营一个共享的代币化存款网络,目标 2027 年年中上线,把企业存款变成链上代币,实现 7×24 小时的银行间转账。摩根大通自己也已经在 Coinbase 旗下的 Base 链上试点了存款代币 JPMD。
代币化存款和稳定币的区别很关键:代币化存款仍然是银行存款,有存款保险,可以合法计息,还能继续被银行拿去放贷;稳定币则必须 100% 放在储备里,不能付息。换句话说,GENIUS 的"不许付利息"规则管不到代币化存款——这对企业客户很有吸引力。
路线三:其他竞争者
- Tether 的 USAT:2026 年 1 月 27 日推出,由持有联邦牌照的 Anchorage 数字银行发行,专门服务美国市场。上线时规模只有 2,000 万美元,暂时不构成威胁,但 Tether 的全球渠道和品牌是现成的;
- 支付公司:贝宝的 PYUSD、Stripe 旗下的 Bridge 等,都有现成的商户和用户;
- 科技巨头:GENIUS 对非金融类上市公司发币设了高门槛,需要由财政部长、美联储和联邦存款保险公司负责人组成的专门委员会一致批准,还限制它们滥用用户数据。这一条是吸取了 2019 年脸书(现 Meta(META))推 Libra 稳定币的教训,暂时挡住了 Meta、亚马逊(AMZN)这类公司直接发币。
这对 USDC 意味着什么
USDC 的优势:
- 先发和合规:Circle 是少数同时拿到美国联邦信托银行牌照和欧盟 MiCA 牌照的大型发行方之一;
- 真实使用量:USDC 只占稳定币总市值的约 24.5%(Tether 约 60.6%),但在 2026 年多个时段占到了调整后链上交易量的 60% 到 70%——说明它被用得更频繁;
- 网络效应:Circle 的支付网络 CPN(Circle Payments Network)已有 175 家金融机构加入;自己的区块链 Arc 已于 2026 年 9 月 16 日上线主网,验证节点包括贝莱德、Visa(V)、万事达(MA) 等。
USDC 的风险:
- 银行有 Circle 没有的东西:几亿个存量客户账户、企业现金管理关系,以及"代币化存款可以付息"这个制度优势;
- 分成压力:银行自己发币不需要付给 Coinbase 那样的分销费。Circle 目前一半以上的收入要分给合作方,如果银行币在企业支付场景里铺开,Circle 在这些场景的议价能力会下降;
- 网络效应可能被分流:如果 21 家银行把自己的稳定币接入银行间结算,USDC 在"机构结算"这个最有价值的场景里会遇到直接竞争。
我的判断:银行币 2027 年才上线,而且 21 家机构的联盟决策慢、技术方案还没定,短期不会动摇 USDC。但它改变了 Circle 的长期估值逻辑:以前市场把 Circle 当成"稳定币这个新赛道的龙头",以后它要证明的是"在银行也下场的情况下,USDC 仍然是链上美元的首选"。
七、另外三点值得关注
规模门槛:100 亿美元以上归联邦管
GENIUS 允许发行规模在 100 亿美元以下的发行方选择州监管,前提是州规则与联邦"实质相似"。一旦超过 100 亿美元,就要通知货币监理署,并转为符合联邦标准,否则不得新增发行。货币监理署草案还要求,规模超过 250 亿美元的发行方,每天至少把储备的 0.5%(上限 5 亿美元)放在受存款保险保障的存款里。USDC 规模约 740 亿美元,早已在联邦监管范围内,Circle 的信托银行牌照正是为此准备的。
全球监管同步:美元稳定币的规则正在变成全球参照
- 欧盟:MiCA 已全面实施。Circle 2024 年率先拿到 MiCA 牌照;USDT 因为不符合规定,已被欧盟用户能用的主要交易所下架;
- 香港:《稳定币条例》2025 年 8 月 1 日生效。2026 年 4 月 10 日,香港金管局(HKMA,Hong Kong Monetary Authority)向汇丰(HSBC)和 Anchorpoint(渣打银行、香港电讯、Animoca Brands 的合资公司)发出首批牌照,36 家申请者只批了 2 家,并表示后续牌照会"非常有限";两家计划在 2026 年下半年推出港元稳定币;
- 日本:2025 年 10 月,日本第一个受监管的日元稳定币 JPYC 上线,截至 2026 年 6 月累计发行超过 30 亿日元(约 1,900 万美元);三菱日联、三井住友、瑞穗三大银行也在联合推进日元稳定币。
有意思的是,日元稳定币的规模和美元稳定币差了上万倍。这从另一个角度说明,稳定币的竞争本质上是货币地位的竞争——美元稳定币越普及,其他货币的数字化就越难追上。
发行方不能付利息 = 利率变化直接打到 Circle 的利润上
因为不能把利息分给用户,Circle 独享储备利息,但也独自承担利率下降的风险。2026 年第二季度,Circle 的储备收益率比去年同期下降了 0.66 个百分点,储备利息只增长了 5%,而平均流通量增长了 25%——降息吃掉了大部分增长。粗略算:740 亿美元储备,利率每下降 0.25 个百分点,年储备利息就少约 1.85 亿美元。这一点比两部法案都直接。
八、投资上怎么看
- GENIUS 生效(2027 年 1 月 18 日):对 Circle 是已知利好,不太会有惊喜;更值得盯的是11 月货币监理署的最终细则,尤其是"相关第三方"付息的界定;
- CLARITY:短期已无望,最早 2027 年再议。在此之前,Circle 和 Coinbase 的股价会继续对立法新闻高度敏感,属于"事件驱动"的波动;
- Circle 的核心跟踪指标:USDC 流通量增速、储备收益率(看降息节奏)、分销成本占收入的比例、Arc 和 CPN 带来的"非利息收入"(第二季度其他收入 3,400 万美元,同比增长 41%);
- 分析师分歧很大:高盛目标价 92 美元(持有),投行 KBW(Keefe, Bruyette & Woods)105 美元,Clear Street 107 美元(买入),伯恩斯坦 140 美元(买入)。分歧的核心就是 USDC 增长和 Arc 变现能多快转化成利润。所谓"Arc 变现",是指 Circle 能不能靠自己的区块链 Arc 赚到利息以外的钱:链上交易的手续费(用 USDC 支付)、ARC 代币的价值、跑在 Arc 上的外汇结算和支付服务的收费,以及 USDC 在自己的链上用得越多、越不用分钱给 Coinbase。目前这部分收入还很小,所以市场分歧很大。
我在 Circle 90 美元贵不贵 里算过估值情景,在 Circle 与 USDC、Arc 和 Coinbase 与 Base 里讲过两家的业务,x402 协议 那篇讲过稳定币在人工智能(AI,Artificial Intelligence)智能体支付里的用法,可以对照着看。
金豆划重点
- GENIUS 法案 2027 年 1 月 18 日生效,基本确定:货币监理署最终细则 11 月才出,"细则后 120 天"已晚于这个日期;2028 年 7 月 18 日起,平台只能卖持牌或获认可发行方的稳定币,USDT 需要大改;
- 美国立法的五个动机:美元霸权上链、给美债找新买家、纳入监管、政治与利益、抢支付规则;
- 和日元的关系是间接的:日本是美债最大海外买家,日元升值会削弱这股需求,稳定币是新买家之一;但时间、体量、期限都对不上,而且日元目前也没有明显升值(9 月底约 157.7);
- 对币圈,CLARITY 影响更大;它 9 月 15 日以 49:50 在参议院受挫,最早 2027 年再议;
- 对 Circle,GENIUS 是已定价的地基;短期股价跟着 CLARITY 走(5 月 4 日妥协 +约 20%,9 月 15 日失败 −11.4%);
- "不许付利息"之争:GENIUS 只禁发行方直接付息;货币监理署草案推定"通过相关第三方付息"也违规;CLARITY 妥协版禁被动收益、留活动奖励但已作废——11 月最终细则是下一个关键点;
- 银行下场:21 家机构联合发美元币(2027 年上半年),摩根大通等四大行做可计息的代币化存款网络(2027 年年中)——这是 USDC 的长期最大变量;
- 别忘了利率:Circle 不能分利息给用户,利率每降 0.25 个百分点,年储备利息少约 1.85 亿美元。
资料来源:美国国会 GENIUS 法案文本;美国货币监理署(OCC)2026 年细则征求意见稿及 Morgan Lewis、Paul Hastings 等律所解读;PYMNTS(2026 年 8 月 20 日);美国财政部 2026 年 8 月 18 日征求意见稿相关报道;CoinDesk、CNBC、The Crypto Times、TIKR 关于 CLARITY 投票及股价的报道;Circle 2026 年第二季度财报及 2026 年 7 月 10 日公告;Coinbase 2025 年报相关报道;Blockhead、Forbes 关于银行稳定币联盟与代币化存款网络的报道;Stablecoin Beat 稳定币市值数据;美国财政部 TIC 数据;Trading Economics 等关于日本央行与日元汇率的报道;香港金管局公告。部分数字为媒体报道或测算,已尽量注明。本文不构成任何投资建议。
— 金豆