先回答你最关心的那个问题:Cerebras 是不是一个确定性的机会?
我的答案是:不是。
但要把这句话拆开说,因为它由三层完全不同的"确定性"组成:
- 技术的确定性:高。把一整片晶圆做成一颗芯片,十年前被认为做不出来,它做出来了,而且推理速度的领先是第三方测得出来的;
- 生意的确定性:中。它手里有 254 亿美元已签合同,但这门生意正在从"卖芯片"变成"开数据中心卖算力",赚钱的方式和风险都变了;
- 投资回报的确定性:低。收入高度依赖一个客户,真实毛利率远低于公司口径,而这个客户同时还是它的债主和股东。
先看一眼股价走过的路:5 月 13 日以 185 美元定价发行、募资 55.5 亿美元,是 2026 年最大的科技股 IPO;首日一度冲到 386 美元;8 月二季度财报后跌到 226 美元;9 月 15 日收盘 182 美元,已经跌破发行价,离首日高点跌了 53%。
市场用四个月的时间,把"确定性"这三个字重新定价了一遍。这篇把原因一层层拆开。
一、背景:十年造一片晶圆
Cerebras 2016 年成立,核心团队多来自 SeaMicro——一家 2012 年被 AMD 收购的服务器公司。
它从第一天起就押了一个几乎所有人都认为不可能的方向:晶圆级芯片。
普通芯片的做法是在一片 12 英寸晶圆上切出几十颗小芯片,再用封装和网络把它们连起来。Cerebras 的做法是不切——整片晶圆就是一颗芯片。
这件事难在哪?招股书里创始人自己列得很清楚:没人知道怎么让这么大的芯片有良率,怎么给一块餐盘大小的芯片供电而不烧坏主板,怎么封装而不裂开,怎么散热。过去所有尝试晶圆级集成的公司都失败了。
它的上市之路也不顺:2024 年 9 月第一次提交上市申请,据报道因美国外国投资委员会对其中东投资方 G42 的审查而拖延,最终没有完成;2026 年 4 月重新提交,5 月 14 日在纳斯达克上市,代码 CBRS。
二、技术突破到底突破在哪
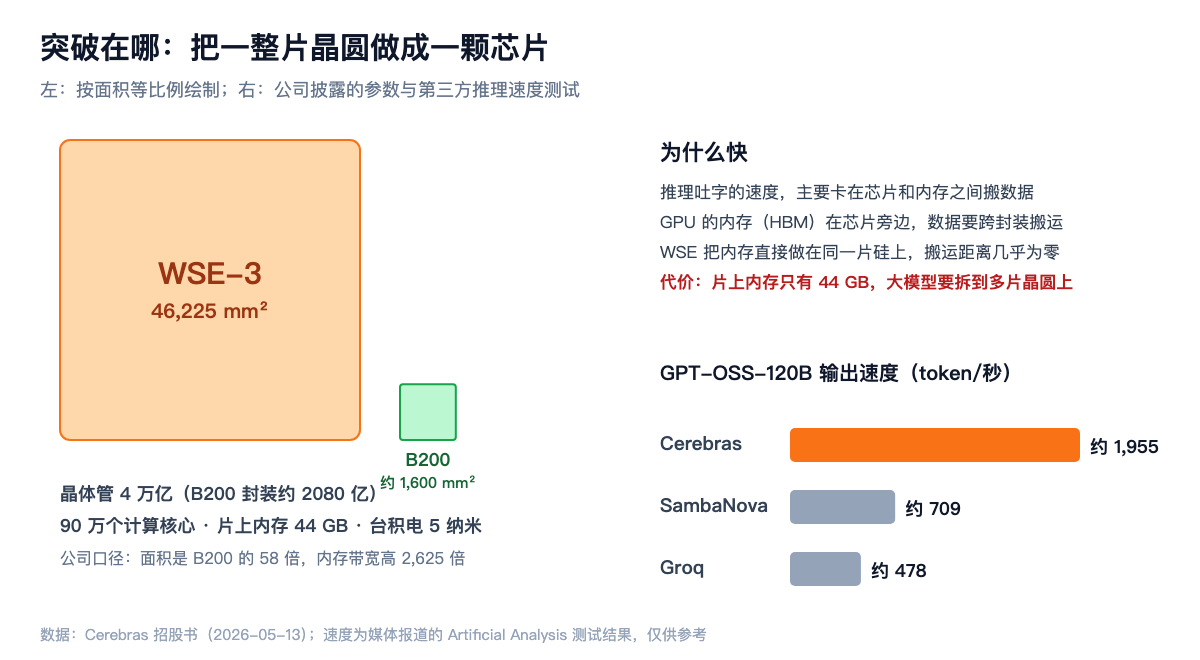
先看硬参数(招股书口径):第三代晶圆级引擎 WSE-3,面积 46,225 平方毫米,4 万亿个晶体管、90 万个计算核心、44 GB 片上内存,台积电(TSM)5 纳米工艺;面积是英伟达(NVDA)B200 的 58 倍,内存带宽高 2,625 倍。
但参数本身不是重点,重点是它解决了推理里的哪个瓶颈。
大模型推理分两步:
- 第一步"读题"(预填充):把用户输入一次性算完,这一步主要吃算力,GPU 很擅长;
- 第二步"吐字"(解码):一个 token 一个 token 往外生成,每生成一个字都要把模型参数从内存搬到计算单元一次——瓶颈在内存带宽,不在算力。
GPU 的内存(高带宽内存,HBM)放在芯片旁边,数据要跨封装搬运;WSE 把内存直接做在同一片硅上,搬运距离几乎为零。这就是它"吐字"快的物理原因。
快多少?
- 公司口径:在主流开源模型上,最高比领先的 GPU 方案快 15 倍;
- 第三方:据媒体报道的 Artificial Analysis 测试,在 GPT-OSS-120B 上 Cerebras 约每秒 1,955 个 token,SambaNova 约 709,Groq 约 478;
- 二季度它为 OpenAI 的新模型 GPT-5.6 Sol 提供每秒 750 个 token 的服务。
还有一个被低估的优势:它不用高带宽内存、不用 CoWoS 先进封装、也不用 3 纳米工艺——这三样恰恰是现在整个 AI 芯片行业最缺的。当英伟达和 AMD 在抢高带宽内存和封装产能时,Cerebras 的供应链瓶颈在另一个地方。
突破的代价
必须同样清楚地说它的局限:
第一,片上内存只有 44 GB。速度快的代价是容量小。一个几千亿参数的大模型,需要拆到多片晶圆上跑,系统复杂度和成本都会上去。GPU 单卡的高带宽内存容量是百 GB 级的。
第二,快不等于便宜。Cerebras 最强的是"单个用户吐字速度",GPU 最强的是"同时服务大量用户的总吞吐和单位成本"。这是两个不同的优化目标。
第三,它自己的合作方向说明了定位。二季度它和 AMD 做"分离式推理"——GPU 负责读题,Cerebras 负责吐字,号称吞吐提升最多 5 倍,四季度投产;亚马逊(AMZN)AWS 预计 2027 年一季度把同样方案接入 Bedrock。
这句话的潜台词是:Cerebras 不是要替代 GPU,而是做 GPU 旁边那个专门负责"快"的部件。这是一个更现实、也更小的市场定位。
三、护城河:哪些守得住,哪些会被追上
我把它的护城河拆成三层,耐久度完全不同。
第一层,制造和工程诀窍——最深。
晶圆级芯片的良率、供电、封装、散热,是十年试错积累的工程能力。这不是看了专利就能复制的东西,任何后来者要做同样的事,也得付出同样的时间。
第二层,速度领先——真实,但会被追赶。
速度是一个可以被测量的指标,也就意味着可以被追上。最大的信号是 2025 年 12 月,英伟达花约 200 亿美元拿下 Groq 的推理技术授权,Groq 的创始人和核心团队加入英伟达。Groq 做的也是"用片上高速内存换吐字速度"的路线——Cerebras 最直接的同类对手,被行业老大整体收编了。
再加上英伟达自己下一代产品的迭代、谷歌(GOOGL)等云厂商的自研芯片,Cerebras 的速度优势需要每一代都跑在前面,才能守住。
第三层,绕开 CUDA 的办法——聪明。
英伟达最深的护城河是 CUDA 软件生态。Cerebras 的对策是不跟它正面打:把算力做成云服务、用标准接口卖给客户。客户调用的是 API,根本不需要关心底下是什么芯片。
这让它避开了软件生态的劣势,但也带来一个后果:它从一家芯片公司,变成了一家算力运营商——护城河开始从"技术"转向"合同和产能"。
所以我的判断是:技术护城河是真的,但它最值钱的那部分(速度)不是永久的;真正决定它未来五年的,是它能不能把领先转化成锁定的长期合同。
四、生意正在变:从卖芯片到卖算力
二季度的收入结构,已经把这个转变写在了报表上:
- 硬件收入 5,410 万美元,同比下降 23%(去年同期 7,030 万);
- 云服务及其他收入 1.26 亿美元,同比增长 281%(去年同期 3,300 万);
- 云服务已经占到总收入的 70%。
卖算力意味着它要自己建(或租)数据中心、自己买设备、自己运营。看钱花在哪:
- 上半年资本开支 5.49 亿美元,是去年同期的 3 倍;
- 经营租赁负债 5.69 亿,未来租金 6.9 亿;
- 管理层说,已上线和已签约、2027 年底前交付的数据中心容量超过 600 MW;合同制造商增加了 Flex(FLEX)、Sanmina(SANM)等产线,2026 年制造产能要扩大 10 倍以上。
这是一个资本密集度完全不同的生意。卖芯片是"做好一片、卖一片";卖算力是"先把钱砸进数据中心,再用几年的合同慢慢收回来"。利润率、现金流、风险结构都跟着变了。
五、看到漂亮的收入,先问它从哪来
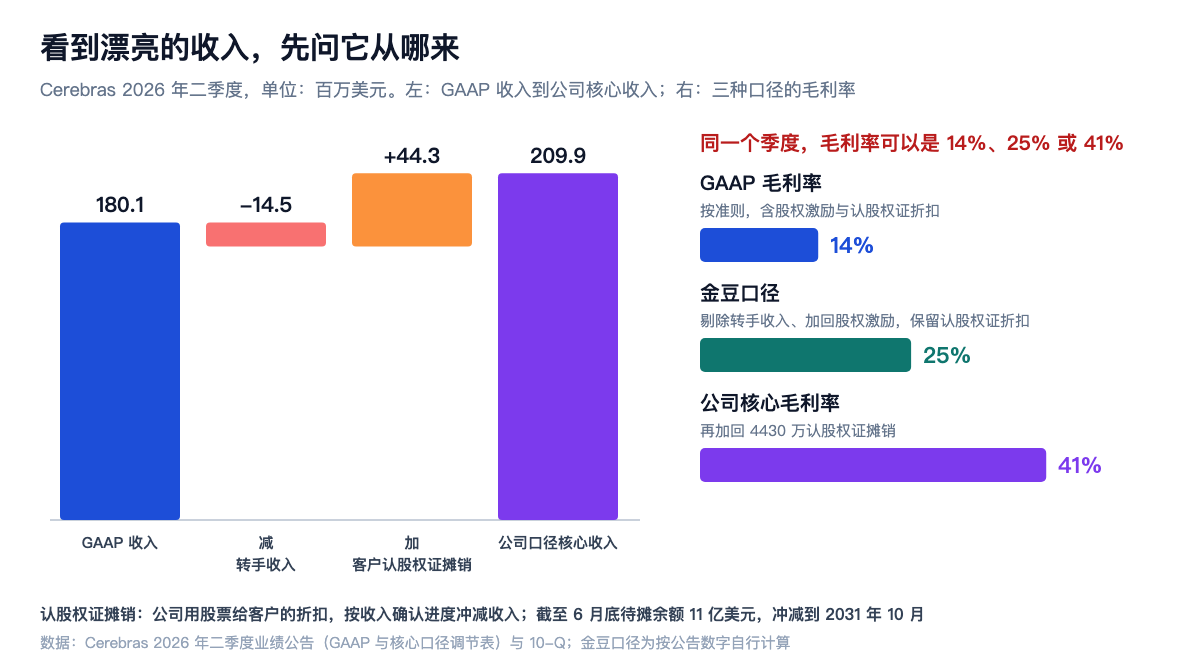
二季度公司主推的数字是"核心收入 2.10 亿美元,同比翻倍"、"核心毛利率 41%"。
但 GAAP 口径是:收入 1.80 亿,毛利 2,560 万,毛利率 14%。
这中间差了什么?从 GAAP 收入到核心收入,公司做了两个调整:
- 减去 1,450 万"转手收入"——数据中心相关的代收代付,不是它自己的生意,这个减得合理;
- 加回 4,430 万"客户认股权证摊销"。
第二项是关键。Cerebras 给 OpenAI、G42、亚马逊都发了认股权证——用股票给大客户的折扣。会计上,这笔折扣按收入确认的进度冲减收入;截至 6 月底,还有 11 亿美元待冲减,一直冲到 2031 年 10 月。
公司的核心口径把这笔折扣加了回去——相当于说"客户实际付的价格,比合同价低,但我们按合同价算"。
我的看法:转手收入该剔除,股权激励可以加回,但股票形式的客户折扣是真实的经济代价,不该加回。按这个口径算,二季度毛利率约 25%——在 GAAP 的 14% 和公司的 41% 之间,而且离公司口径更远。
利润表上还有两件事要看清:
- 二季度营业亏损 4.77 亿,营业利润率 −265%;其中研发费用 3.20 亿里,有 2.28 亿是上市触发的股权激励及相关税费,是一次性的,但股权激励本身不会消失;
- 去年的"盈利"不是经营出来的。2025 年全年 GAAP 净利润 2.38 亿,但这来自一笔 3.63 亿的远期合约负债终止收益;扣掉这类项目,2025 年非 GAAP 净亏损 7,570 万。2025 年二季度单季 3.10 亿的净利润,同样主要来自这笔收益。
所以"扭亏为盈又亏回去"是一个会计错觉——它从来没有在经营上赚过钱。
六、客户:从一个中东客户,到一个 OpenAI
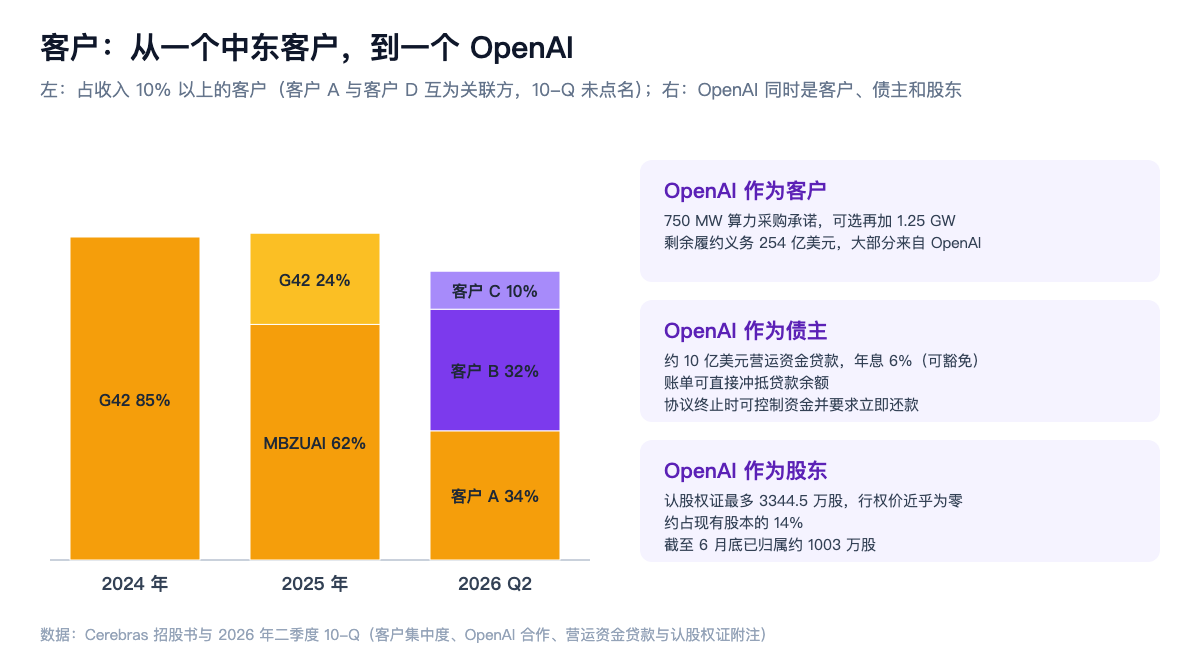
Cerebras 的客户集中度,历史上是极端的:
- 2024 年,G42 一家占收入 85%;
- 2025 年,阿布扎比的 MBZUAI(穆罕默德·本·扎耶德人工智能大学)占 62%,G42 占 24%,合计 86%;
- 2026 年二季度,最大客户占 34%,第二大占 32%,第三大占 10%。10-Q 注明客户 A 与客户 D 互为关联方,但没有点名;结合招股书,前者大概率仍是阿联酋那两家。
集中度在下降,但主角正在换成 OpenAI。2025 年 12 月,双方签下主关系协议:OpenAI 承诺采购 750 MW 推理算力,2026 到 2028 年分批部署,每批期限 3 到 4 年;另有再采购 1.25 GW 的选择权,最多可到 2 GW。截至 6 月底,Cerebras 的剩余履约义务高达 254 亿美元,"很大一部分"来自这份协议。
关键在于,OpenAI 在 Cerebras 身上同时扮演三个角色:
它是客户——254 亿合同的主要来源。
它是债主——根据协议,Cerebras 在 1 月拿到一笔约 10 亿美元的营运资金贷款,年息 6%(特定情况下可豁免),在首批 250 MW 交付完成后分三年等额还款,最迟 2032 年底到期。OpenAI 的账单可以直接冲抵贷款余额(上半年冲抵了 8,630 万);如果协议因非 OpenAI 原因终止或触发特定事件,OpenAI 可以控制这笔资金、并要求立即还款。
它是股东——Cerebras 发给 OpenAI 的认股权证最多 3,344.5 万股,行权价约等于零,按贷款到账、算力分批交付、市值或付款门槛分档归属;截至 6 月底已归属约 1,003 万股,全部归属约占现有股本的 14%。
更重要的是协议里的一条:如果 Cerebras 没能按时间表交付约定的算力,或服务水平不达标,OpenAI 有权终止部分或全部协议。
把这几条放在一起:254 亿的合同、10 亿的贷款、3,344 万股的认股权证,全部系在同一个客户、同一个交付时间表上。这和我在 AMD 那篇里写的"用股票换订单"是同一类结构,也和英伟达 5000 亿融资那篇里的循环融资一脉相承——只是 Cerebras 体量小得多,对单一客户的依赖深得多。
另外两笔:G42 先后拿到两份共约 351 万股、行权价 0.01 美元的认股权证,都已行权;6 月又给亚马逊发了一份 270 万股、行权价 100 美元的认股权证。
七、盈利能力:现在和未来
现在:还在大幅亏损。二季度营业利润率 GAAP −265%、公司核心口径 −16%;上半年经营现金流 −4,750 万,加上资本开支,自由现金流约 −6 亿。
好在钱是够的:上市募资加私募,账上现金及短期投资约 86 亿美元,另有 8.5 亿美元循环信贷额度未动用。短期没有资金压力。
公司的指引(核心口径):
- 三季度:核心收入 2.14–2.16 亿,核心毛利率 38%–40%,核心营业利润率 −25% 到 −23%;
- 2026 全年:核心收入 8.8–8.9 亿,核心毛利率 41%–43%,核心营业利润率 −19% 到 −17%;
- 财务长说:2027 年收入计划增长到三倍以上。
这里藏着二季度财报后股价大跌 14% 的原因:三季度核心收入指引只比二季度高约 2%,毛利率指引反而下降,亏损率扩大。全年指引要兑现,四季度核心收入得环比增长约 25%。收入曲线是"台阶式"的——跟着数据中心交付节奏走,而不是平滑增长。
未来能不能赚钱,取决于一个数字:云服务的毛利率。二季度云服务 GAAP 毛利率约 20%,核心口径约 42%。卖算力的生意,规模上去之后毛利率能到多少,决定了 254 亿合同最终留下多少利润。
把剩余履约义务的确认节奏摊开看:公司预计约 22%(约 56 亿)在 2028 年 6 月前确认,约 43%(约 109 亿)在之后两年确认——也就是说,真正的收入高峰在 2028 年下半年到 2030 年,平均每年约 55 亿。
八、估值:跌破发行价,贵还是便宜
9 月 15 日收盘 181.71 美元:
- 市值 432 亿美元,企业价值 367 亿(扣掉现金);
- 过去 12 个月收入 6.8 亿,市销率 63 倍;
- 按 2026 年核心收入指引中值 8.85 亿,企业价值约是它的 41 倍;如果 2027 年真的增长到三倍(约 26.6 亿),约 14 倍;
- 分析师一致目标价 292 美元(11 家),空头持仓约占总股本的 5.6%。
做一个反推:如果剩余履约义务在第三、四年按每年约 55 亿美元确认,净利率做到 20%、给 30 倍市盈率,对应约 330 亿美元市值;再加上约 86 亿现金,大约就是今天的市值。
这说明什么?今天 182 美元的价格,大致只定价了"已签合同按时交付、利润率做到成熟水平"这一种情形。OpenAI 那 1.25 GW 的选择权、AWS 和新客户的放量,是没被定价的上行空间;但交付延误、合同被部分终止、利润率上不去,也都没有被定价。
还有三件会影响股价供需的事:
- 解禁:据媒体整理,9 月 16 日约 1,460 万股解禁,主要的 180 天锁定期约在 11 月上旬到期,解禁股数远大于 IPO 发行量;
- 稀释:OpenAI 认股权证还有约 2,340 万股未归属,加上持续的股权激励;
- 治理:三类股票结构,B 类股每股 20 票,A 类股每股 1 票,N 类股无投票权——外部股东对公司决策的影响力有限。
九、三种情景
以下是我的推演,不是预测:
乐观情景:750 MW 按期交付,OpenAI 行使部分 1.25 GW 选择权,AWS 和编程类 AI 公司(二季度签下 Cognition、Lovable)放量;云服务毛利率随规模提升到 40% 以上。2028 年后年收入超过 50 亿、并开始稳定盈利,股价有明显上行空间。
基准情景:合同基本按期交付,但有季度级的延迟;英伟达的推理方案逐步缩小速度差距,Cerebras 守住"最快"的细分定位,但定价权下降。收入按剩余履约义务的节奏增长,利润率爬坡慢于公司预期。股价在较大的波动中大体跟随交付进度。
悲观情景:数据中心交付延误触发 OpenAI 的部分终止权,贷款需要提前偿还;速度优势被英伟达收编 Groq 后的产品追平;利润率卡在 20% 附近。254 亿合同的实际兑现打折,估值会向"一家亏损的算力运营商"靠拢,下行空间很大。
三种情景的分界线,几乎全部落在同一个问题上:未来 18 个月,它能不能按时把 OpenAI 要的算力交出去。
十、风险
- 单一客户与交付风险:剩余履约义务高度集中于 OpenAI,交付延误或服务不达标可能触发部分终止与贷款提前偿还;
- 收入质量:核心口径加回的客户认股权证摊销还有 11 亿待冲减,GAAP 与核心口径的差距会持续数年;
- 资本密集:从卖硬件转向运营数据中心,资本开支、租赁承诺和电力获取都成为新的约束;
- 竞争:英伟达收编 Groq 技术与团队、GPU 迭代、云厂商自研芯片,都在追赶"快"这个卖点;
- 技术局限:片上内存容量小,超大模型需要多晶圆协同,单位成本未必有优势;
- 供应链单点:晶圆依赖台积电,晶圆级制造的良率和产能扩张是持续挑战;
- 地缘与监管:历史收入高度依赖阿联酋客户,出口管制和外资审查仍是变量;
- 股票供需与治理:解禁、认股权证稀释、三类股票结构。
十一、我的判断
第一,技术突破是真的。晶圆级芯片是计算机体系结构里公认的难题,Cerebras 做成了,推理速度的领先有第三方数据支撑。如果你问的是"它是不是一家有真本事的公司",答案是肯定的。
第二,但"技术突破"和"确定性的投资机会"是两回事。决定投资回报的,不是晶体管数量,而是:收入质量、客户结构、利润率和估值。这四项里,Cerebras 目前没有一项是确定的。
第三,它最大的风险和最大的机会是同一件事:OpenAI。254 亿合同让它有了一个清晰的增长剧本;但同一个客户同时是债主和股东,还握着终止权——一家公司的命运和一个客户的交付时间表绑得这么紧,不应该被称为"确定性"。
第四,公司口径的"核心毛利率 41%"要打折看。我更认可约 25% 的口径——客户认股权证是真实的折扣,只是用股票而不是现金支付。
第五,跌破发行价之后,估值已经不算疯狂——但也谈不上便宜。今天的价格大致对应"合同按期交付、利润率走向成熟"。它适合愿意跟踪每个季度交付进度、能承受剧烈波动的投资者,不适合想找"确定性"的人。
该写进档案的证伪信号
- OpenAI 算力交付进度——每个季度 10-Q 里认股权证归属的股数,是交付进度最直接的外部证据;
- GAAP 毛利率与核心毛利率的差距——看认股权证摊销的影响是否在收窄;
- 云服务毛利率——二季度 GAAP 约 20%,能不能随规模持续上升;
- 客户集中度——第三方客户(AWS、编程类 AI 公司、企业客户)占比能否持续提升;
- 剩余履约义务——254 亿之后是增加(新客户、OpenAI 行使选择权)还是减少;
- 四季度核心收入——全年指引要求环比约 25% 的增长,能否兑现;
- 营运资金贷款余额与冲抵节奏——任何提前还款要求都是危险信号;
- 英伟达推理产品的速度数据——看 Groq 技术并入后,速度差距缩小得多快。
金豆划重点
- 是不是确定性的机会?不是。拆开看:技术确定性高、生意确定性中、投资回报确定性低;股价从发行价 185 美元冲到首日高点 386 美元,如今 182 美元、跌破发行价,离高点跌了 53%;
- 背景:2016 年成立,团队多来自被 AMD 收购的 SeaMicro;押注晶圆级芯片;2024 年首次申请上市据报道因 G42 外资审查拖延,2026 年 5 月上市,募资 55.5 亿;
- 技术突破在哪:WSE-3 有 4 万亿晶体管、90 万核心、44 GB 片上内存;推理"吐字"的瓶颈在内存带宽,它把内存做在同一片硅上;第三方测试 GPT-OSS-120B 约每秒 1,955 token,是 SambaNova 的近 3 倍、Groq 的 4 倍;不用高带宽内存、CoWoS 和 3 纳米,避开了行业最紧的供应瓶颈;
- 技术的代价:片上内存只有 44 GB,大模型要跨晶圆;快不等于便宜;和 AMD、AWS 做"GPU 读题、Cerebras 吐字"的分离式推理,说明它的定位是 GPU 旁边的加速部件,不是替代者;
- 护城河三层:①制造诀窍最深;②速度领先真实但会被追赶——英伟达约 200 亿美元收编 Groq 技术和团队;③用云服务 API 绕开 CUDA,但也让它从芯片公司变成算力运营商,护城河从技术转向合同;
- 生意在变:二季度硬件收入降 23%,云服务收入增 281%,占比 70%;上半年资本开支 5.49 亿,已签约数据中心容量超 600 MW;
- 看到漂亮的收入,先问它从哪来:公司口径核心收入 2.10 亿、核心毛利率 41%,GAAP 收入 1.80 亿、毛利率 14%;差额主要是加回 4,430 万客户认股权证摊销——用股票给客户的折扣,待冲减余额 11 亿、到 2031 年;金豆口径毛利率约 25%;2025 年 GAAP 盈利来自 3.63 亿远期合约终止收益,非 GAAP 其实亏 7,570 万;
- 客户:2024 年 G42 占 85%;2025 年 MBZUAI 62% + G42 24% = 86%;二季度前三大客户 34%、32%、10%;OpenAI 同时是客户(750 MW、254 亿剩余履约义务的主要来源)、债主(约 10 亿贷款,终止时可控制资金并要求立即还款)、股东(最多 3,344.5 万股认股权证、已归属约 1,003 万股),且在交付延误时握有终止权;
- 盈利:二季度 GAAP 营业利润率 −265%、核心 −16%;现金约 86 亿,短期不缺钱;全年核心收入指引 8.8–8.9 亿,2027 年计划三倍以上;三季度指引环比仅约 +2%、毛利率下降,是财报后大跌的原因;
- 估值:市值 432 亿、企业价值 367 亿,约 41 倍 2026 年核心收入;反推下来,今天的价格大致只定价了"合同按期交付、利润率走向成熟";另有 11 月主要解禁、认股权证稀释和 B 类股 20 票的三类股结构;
- 我的判断:技术是真突破,但技术突破不等于确定性机会;最大的机会和最大的风险是同一件事——OpenAI;核心毛利率要打折看;它适合愿意逐季跟踪交付进度、能承受剧烈波动的人,不适合找确定性的人。
数据来源:Cerebras Systems 招股书(2026 年 5 月 13 日,424B4)、2026 年二季度业绩公告(8-K 附件 99.1)与 2026 年一、二季度 10-Q;股价、市值、企业价值、市销率、分析师目标价与空头持仓为 2026 年 9 月 11–15 日数据(stockanalysis.com);上市首日与财报后股价、Artificial Analysis 推理速度测试、英伟达与 Groq 交易、解禁时间表、首次上市申请受阻原因为公开媒体报道(截至 2026 年 9 月)。本文为个人研究分享,不构成任何投资建议,不构成对任何证券的推荐,市场有风险,入市需谨慎。
— 金豆