先用三个数字把 Arm 这家公司说清楚:
- 毛利率 97.5%——几乎没有制造成本,卖的是设计图纸和一套指令集;
- GAAP 营业利润率 7%——上一个季度营业利润只有 9,100 万美元,还比去年同期少了两成;
- 股价 249 美元,市值 2670 亿,离 452.7 美元的高点跌了 45%,但过去 52 周仍然涨了 63%。
这三个数字放在一起,就是 Arm 最矛盾的地方:它有全世界最好的商业模式之一,却没有相应的利润;它的技术几乎渗透到每一部手机,而股价却在半年里腰斩过一次。
我的结论先放在这里:护城河是真的,而且比大多数人以为的还深;但这家公司正在做一件会改变它商业模式的事——自己下场造芯片。而 2670 亿的市值,已经把这件事的成功提前折现了一大半。
一、先搞清楚它靠什么收钱
Arm 不造芯片,也基本不卖芯片(直到今年)。它卖的是"怎么造芯片"的图纸,和一套所有软件都认的指令集。
它的收入分两块:
- 授权费(License):客户要用 Arm 的设计,先交一笔前期费用,从几十万美元到几亿美元不等,按合同分期确认;
- 版税(Royalty):客户每卖出一颗基于 Arm 设计的芯片,再按芯片售价的一定比例、或每颗固定金额付一笔钱。
这是一门收"过路费"的生意。上个季度两块几乎各占一半:版税 7.15 亿美元(+22%),授权费 5.74 亿美元(+23%),合计 12.89 亿美元(+22%)。
毛利率 97.5% 的原因也在这里:图纸复制一份的边际成本几乎为零。
但有一个细节,招股书和年报里写得很清楚,却很少被提起:随着出货量上升,单颗芯片的版税率通常是递减的(有约定的最低值)。
意思是:Arm 的收入不会随着手机出货量线性增长。它要涨价,靠的是让每颗芯片用上更贵的东西——更新的架构(Armv9)、更完整的计算子系统(CSS)。这就是理解 Arm 增长的钥匙:不是卖更多颗,是每颗收更多钱。
二、背景:三次易主和一次没成的收购
1990 年,Arm 在剑桥成立,是 Acorn、苹果(AAPL)和 VLSI 的合资公司。它一开始就选了一条和英特尔(INTC)相反的路:不自己造芯片,把设计授权出去,让所有人都来用。
后面的三十年,这条路让它拿下了几乎整个移动端。
- 2016 年,软银集团以约 320 亿美元把它私有化;
- 2020 年 9 月,英伟达(NVDA)宣布以 400 亿美元收购 Arm,2022 年 2 月因各国监管反对而放弃——这件事对 Arm 是好事:它保住了"中立"这个最重要的资产;
- 2023 年 9 月,Arm 以每股 51 美元在纳斯达克上市。
到今天,软银集团仍然持有约 86.4% 的股份(截至 2026 年 5 月 21 日),Arm 在纳斯达克规则下属于"受控公司"。这意味着两件事:流通股很少,股价容易被放大;以及外部股东对公司决策几乎没有话语权。
三、护城河:深,但要分清是哪一种深
Arm 的护城河不是技术领先,是"所有人都用它"。
第一层,软件生态。全世界几乎所有手机应用、越来越多的服务器软件,都是为 Arm 指令集编译的。换掉 Arm,意味着整个软件栈重新适配。Arm 自己的说法是,生态里有超过 2200 万开发者。
第二层,能效的长期积累。Arm 从电池供电的设备起家,三十年都在优化"每瓦性能"。当 AI 让电力成为数据中心的瓶颈时,这条原本属于手机的技术路线,突然成了数据中心最需要的东西。
第三层,CSS 把门槛降下来了。Arm 现在不只卖单个 CPU 核,还卖"计算子系统"——把核、缓存、互联打包成半成品。客户拿去改一改就能流片,把原本五年以上、几亿美元的自研芯片项目,压缩成两三年的定制项目。
这一层很关键:它让云厂商自研芯片变得容易,而这些自研芯片用的还是 Arm。换句话说,云厂商"去英特尔化"的每一步,Arm 都在收钱。
但护城河也有三个真实的缺口:
- 客户即对手:高通(QCOM)、联发科、云厂商,既是 Arm 的客户,也在自研、也支持替代方案;
- RISC-V:这是一套免费开源的指令集,年报里 Arm 自己把它列为主要竞争威胁,并指出"我们的许多客户同时是 RISC-V 的主要支持者";
- 法律与关系:Arm 与高通的诉讼中,高通在核心争点上胜诉;高通另有针对 Arm 的诉讼与反垄断投诉在推进(媒体报道)。这类冲突的本质,是 Arm 想从"卖图纸"往上走、多收钱,而大客户不愿意。
四、真正的拐点:数据中心
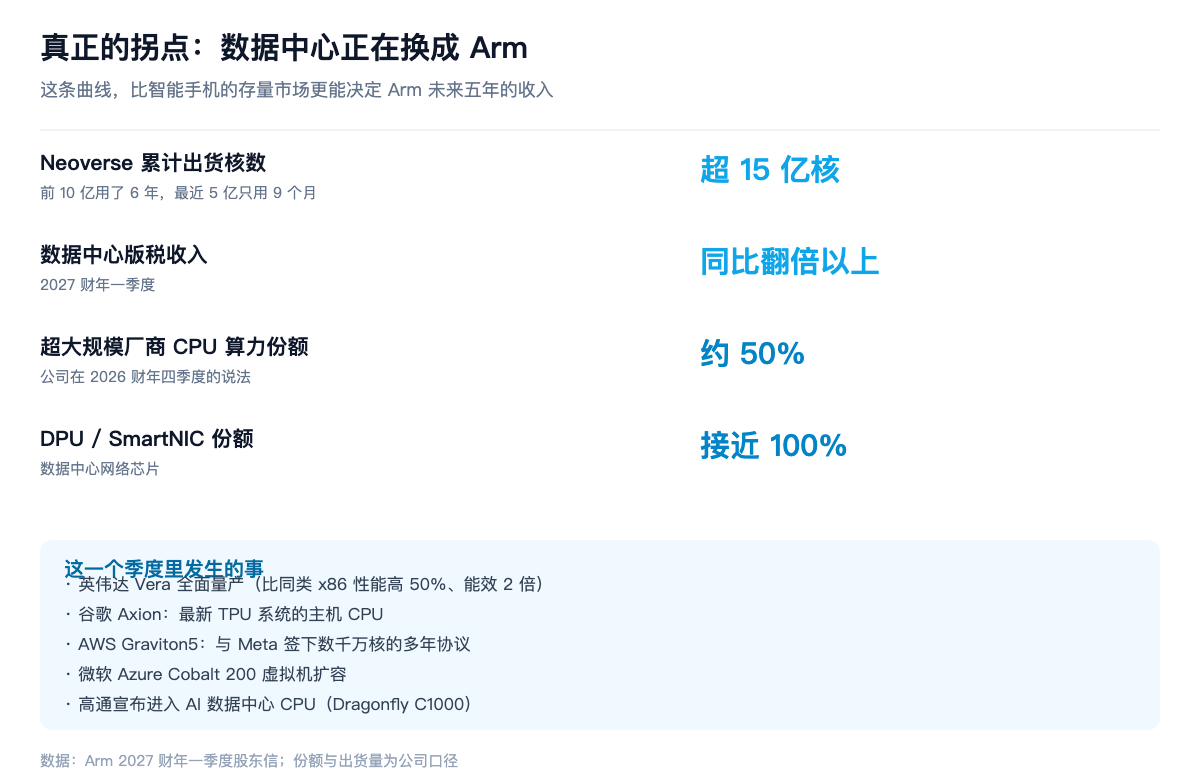
过去十年,Arm 的故事是手机;未来五年,决定它收入的是数据中心。
这个转变的速度,比大多数人以为的快:
- Neoverse(Arm 的数据中心产品线)累计出货已超过 15 亿核;最近的 5 亿核只用了 9 个月,而最早的 10 亿核用了 6 年;
- 上个季度,数据中心版税收入同比翻倍以上;
- 公司在 2026 财年四季度的说法是,超大规模云厂商的 CPU 算力里,Arm 已经占到约 50%;在数据中心网络芯片(DPU、SmartNIC)上,份额接近 100%。
更重要的是客户名单,上个季度这些事同时发生:
- 英伟达的 Vera CPU 全面量产,公司称其比同类 x86 系统性能高 50%、能效高 2 倍,将作为英伟达下一代 AI 基础设施的 CPU 底座;
- 谷歌(GOOGL)称 Axion 是其 AI 基础设施战略的核心,并作为最新 TPU 系统的主机 CPU;
- 亚马逊(AMZN)的 Graviton5 与 Meta(META)签下多年协议,部署数千万核;
- 微软(MSFT)扩大基于 Arm 的 Azure Cobalt 200 虚拟机;
- 连高通也宣布要用 Arm 架构进入 AI 数据中心 CPU 市场。
把这些放在一起看:AI 数据中心里那颗"管家 CPU",正在集体换成 Arm。这也是我在AMD 那篇里说的、x86 阵营最该担心的事。
五、最大的变化:它开始卖自己的芯片了
2026 年 3 月 24 日,Arm 做了一件三十年来没做过的事:发布自己的完整芯片——Arm AGI CPU。
- 与 Meta 共同开发,Meta 三年前就提出希望 Arm 直接交付成品芯片;
- 采用双 chiplet 设计、最多 136 个 Neoverse 核,台积电(TSM)N3P 工艺,功耗 300 瓦,年底开始商业出货;
- 上个季度管理层说:客户需求已经超过 20 亿美元,而已经锁定的产能只对应 10 亿美元,正在和制造与供应链伙伴一起扩产。
这件事的意义,比多一条产品线大得多。
好处很明显:一颗芯片的售价,远高于它在这颗芯片上能收到的版税。同样一颗数据中心 CPU,Arm 从"收几美元过路费"变成"卖几千美元的芯片"。
但代价有三个,而且都写在年报的风险因素里:
第一,毛利率会被拉下来。IP 生意的毛利率是 97%,而 AGI CPU 初期毛利率只有高 30% 到低 40%,公司目标是几年内做到 50%。
第二,它开始和自己的客户抢生意。高通、联发科、云厂商,原本都是买 Arm 图纸自己造芯片的人。现在 Arm 自己也卖成品芯片了。年报里专门有一条风险:发展自研硅产品"可能带来新的竞争、品牌、技术、监管、经营和财务风险"。
第三,它要开始承担制造业的风险。产能、良率、库存、交付——这些都是"卖图纸"时代不需要操心的事。
六、看到漂亮的增长,先问利润从哪来
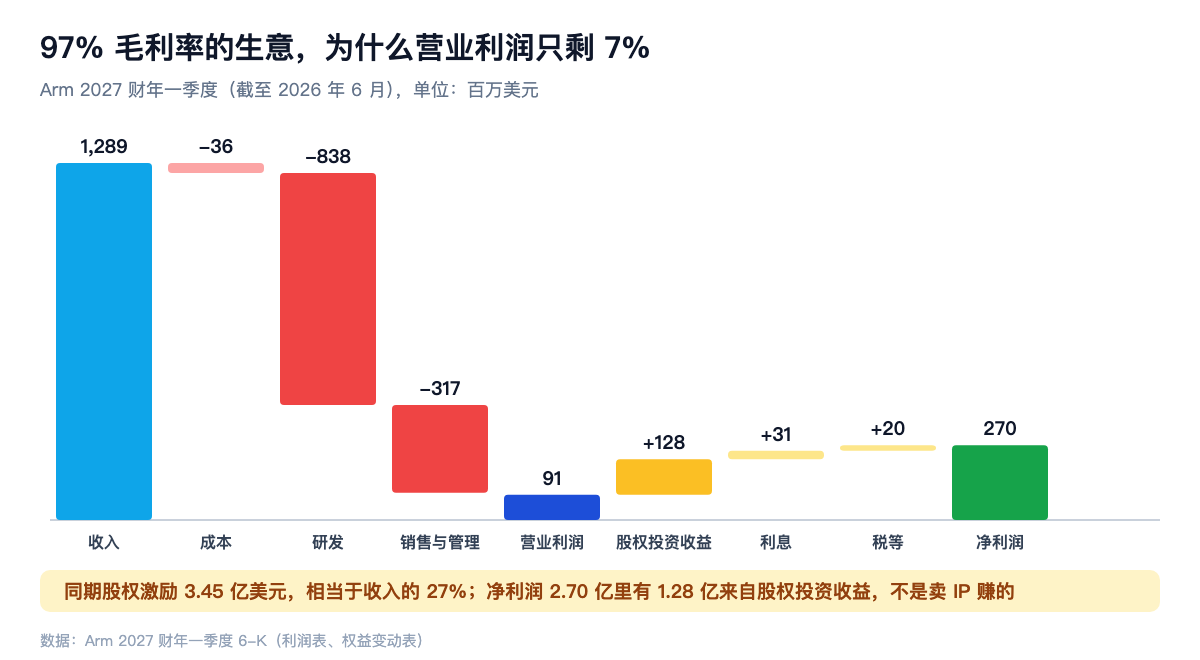
上个季度(2027 财年一季度,截至 6 月 30 日)的数字:收入 12.89 亿、增长 22%,创一季度纪录。
但往下看:
- 毛利 12.53 亿(毛利率 97.2%);
- 研发费用 8.38 亿,同比增长 29%;销售与管理 3.17 亿;
- 营业利润只剩 9,100 万美元,同比还下降了 20%。
为什么?两个原因。
第一,股权激励。这个季度的股权激励成本是 3.45 亿美元,相当于收入的 27%(去年同期 2.41 亿)。公司主推的"非 GAAP 营业利润率 41%",主要就是把这一项加回去算出来的。
第二,研发在为"造芯片"提前花钱。AGI CPU、CSS、chiplet 这些新方向,都要先投研发,收入要等年底以后才开始确认。
再看净利润:2.70 亿美元,是营业利润的三倍。差额来自哪?1.28 亿是股权投资的收益(去年同期只有 400 万),3,100 万是利息收入,还有 1,700 万的所得税优惠。
换句话说:上个季度的净利润里,有接近一半不是靠卖 IP 赚来的。这和我在 AMD 和维斯特拉(VST)那篇里反复讲的是同一件事——看到漂亮的净利润,先问它从哪来。
拉长到整个财年会好看一些:2026 财年收入 49.2 亿美元(+23%),净利润 9.04 亿,经营现金流 15.24 亿。这是一家真的在赚现金的公司,但赚钱的速度,远远撑不起它现在的估值。
七、未来预测:公司自己给的目标
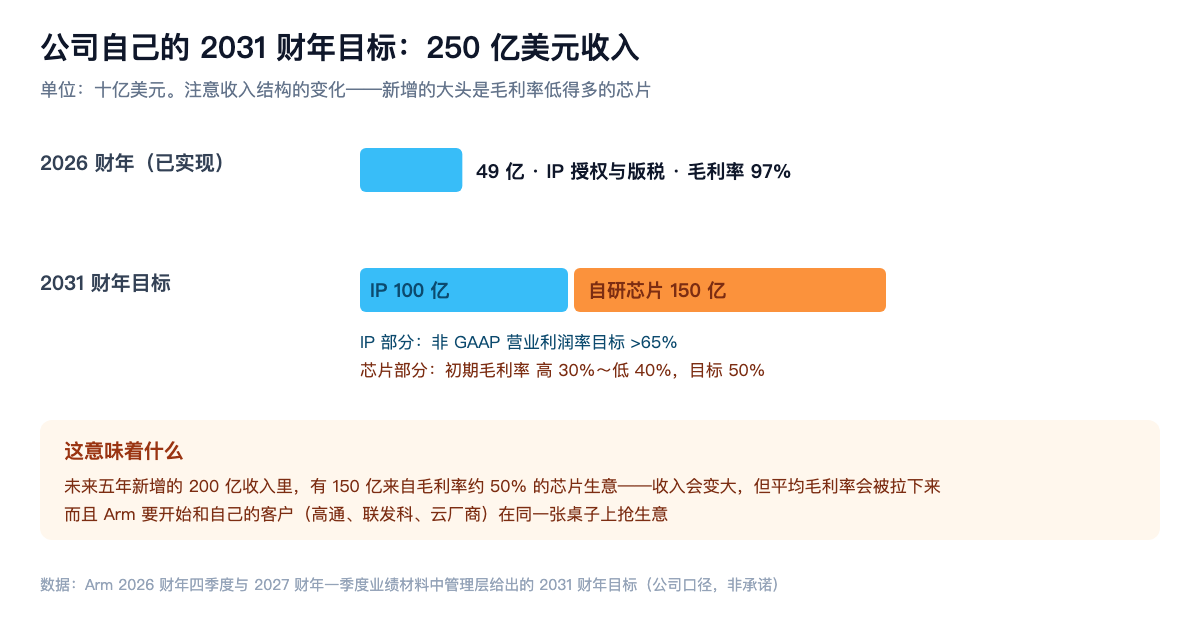
Arm 管理层公开给出的 2031 财年目标是:总收入约 250 亿美元,其中 IP 业务 100 亿、自研芯片 150 亿;每股收益超过 9 美元;IP 业务的非 GAAP 营业利润率超过 65%。
先说这个目标有多激进:2026 财年收入是 49.2 亿。五年做到 250 亿,意味着年均复合增长约 38%,而且新增的 200 亿里有 150 亿来自一门它今年才开始做的生意。
再说这个目标的结构性含义:如果真的实现了,Arm 的平均毛利率会明显下降——因为 150 亿是毛利率约 50% 的芯片收入,不是 97% 的 IP 收入。它会变成一家更大、但"质地"不如从前的公司。
短期的节奏也要说清楚:
- 二季度收入指引约 13.8 亿美元(±5,000 万);
- 2027 财年的版税增速,已经从年初的约 20% 下调到"高十几"(媒体报道约 18%),原因是内存涨价推高手机成本、压住了出货量;
- 但授权费增速约 30%,加上数据中心版税翻倍,全年总收入增速的预期没有变。
这组数字说明了 Arm 现在的结构:手机是压舱石,但它在减速;数据中心是发动机,还在加速;而自研芯片是一个刚点火、还没验证的新引擎。
八、估值:2670 亿把未来折现了多少
现价(9 月 16 日)249 美元附近,市值约 2670 亿美元:
- 过去 12 个月市盈率 247 倍,远期市盈率约 101 倍;
- 市销率 50 倍,企业价值/EBITDA 约 240 倍;
- 过去 12 个月自由现金流 15.1 亿,现金 38.9 亿、债务 4.85 亿;
- 贝塔 3.89,空头持仓约占总股本的 11.5%;分析师一致目标价 289 美元(43 家)。
用公司自己的 2031 目标来倒推一遍,更有意思:
- 假设 IP 业务如期做到 100 亿收入、非 GAAP 营业利润率 65%,即约 65 亿营业利润,税后约 55 亿;给 30 倍市盈率,对应约 1650 亿美元。
- 再假设自研芯片做到 150 亿收入、净利率 15%(考虑到毛利率约 50%),约 22 亿净利润;给 25 倍,约 560 亿。
- 两块加起来约 2200 亿——还不到今天的 2670 亿市值。
换句话说:即使 Arm 五年后百分之百兑现自己的目标,按这个算法今天也不便宜。如果按公司说的"每股收益超过 9 美元"直接算,今天 249 美元相当于 2031 财年盈利的 28 倍——听起来合理,但前提是那 150 亿的芯片生意从零做起来,而且一分不少。
所以我对估值的结论是:市场已经把 Arm 未来五年的执行,按"全部成功"折现了。这不是说它会跌,而是说它没有给失败留任何空间。
九、风险
- 控股股东:软银集团持股 86.4%,治理上外部股东话语权有限;未来任何减持都会直接冲击流通盘;
- 客户集中:前五大客户(含 Arm China 和软银集团)占 2026 财年收入 57%,最大客户 Arm China 一家占 16%;
- 中国与 Arm China:中国相关收入约占 18%,而且几乎全部通过一家 Arm 和软银都不控制的公司(Arm China)获得;叠加出口管制,这条链条脆弱;
- RISC-V:免费开源的替代方案,客户本身就是它的支持者;
- 与客户竞争:自研芯片让 Arm 和高通、联发科、云厂商的关系变复杂,诉讼与谈判风险上升;
- 手机减速:内存涨价压制出货量,版税增速已经下调;
- 盈利质量:股权激励占收入 27%,净利润里有相当一部分来自投资收益;
- 估值与波动:247 倍的过去市盈率、贝塔 3.89、空头 11.5%,任何一个季度不及预期都会被放大。
十、我的判断
第一,护城河是真的,而且是"生态型"的护城河——最难被技术进步直接摧毁的那一种。软件兼容性带来的迁移成本,让 RISC-V 在高端市场短期内难以取代 Arm。但要注意:护城河深,不等于收费能力强。Arm 的客户是全世界最强势的一批公司,它每一次想多收钱,都会遇到抵抗。
第二,数据中心是这家公司未来五年最重要的变量,而且方向已经很清楚。Neoverse 出货曲线陡峭化、数据中心版税翻倍、几乎所有 AI 基础设施厂商都在用 Arm 做主机 CPU——这条线的确定性,比手机高得多。
第三,自己造芯片是一步险棋,但它是被逼出来的。Arm 在一颗数千美元的数据中心 CPU 里,只能收到个位数美元的版税。要分到 AI 的钱,它必须往价值链上游走。代价是毛利率下降、和客户变成对手、承担制造风险。这一步走成了,它是一家更大的公司;走不成,它会同时丢掉利润率和客户信任。
第四,盈利质量要打折看。GAAP 营业利润率 7%、净利润近一半来自投资收益、股权激励占收入 27%——"非 GAAP 营业利润率 41%"这个数字,不能直接当成这家公司的真实赚钱能力。
第五,现在的价格已经把一切顺利的剧本算进去了。按公司自己的 2031 目标倒推,今天的市值仍然偏贵。所以我的态度是:这是一家我愿意长期跟踪的好公司,但现在的价格要求投资者对未来五年的执行有近乎完美的信心。
该写进档案的证伪信号
- 数据中心版税的增速——"翻倍以上"能维持几个季度,是最关键的一条;
- AGI CPU 的实际出货与毛利率——年底开始出货,看初期的高 30% 能不能往 50% 走;
- 需求与产能的差额——20 亿需求对 10 亿产能,看扩产进度;
- GAAP 营业利润率——研发和股权激励继续扩张的话,7% 还能不能回升;
- 版税增速——2027 财年"高十几"的指引会不会再下调;
- 客户关系——高通等大客户的诉讼进展,以及有没有客户公开转向 RISC-V;
- Arm China 占比——16% 这个数字的变化方向;
- 软银动向——任何减持或质押的公告。
金豆划重点
- 三个数字:毛利率 97.5%、GAAP 营业利润率只有 7%、股价离高点 452.7 美元跌了 45%(现价约 249 美元、市值 2670 亿,52 周仍涨 63%);
- 怎么赚钱:前期授权费 + 每颗芯片的版税;上季度版税 7.15 亿(+22%)、授权费 5.74 亿(+23%);关键细节:出货量越大,单颗版税率通常越低(有最低值)——所以 Arm 的增长靠"每颗收更多钱"(Armv9、CSS),不是靠"卖更多颗";
- 背景:1990 年成立;2016 年软银约 320 亿美元私有化;2020 年英伟达 400 亿收购、2022 年告吹(保住了中立);2023 年以 51 美元 IPO;软银仍持股 86.4%,属"受控公司";
- 护城河三层:①软件生态(2200 万开发者,迁移成本极高);②三十年的每瓦性能积累,在 AI 缺电时代成了数据中心最需要的东西;③CSS 把自研芯片的门槛从五年、几亿美元压到两三年——云厂商每"去英特尔化"一步,Arm 都在收钱;
- 三个缺口:客户即对手;RISC-V(年报自认的主要威胁,而且客户就是它的支持者);与高通的诉讼与反垄断冲突;
- 真正的拐点是数据中心:Neoverse 累计出货超 15 亿核,最近 5 亿只用 9 个月(最早 10 亿用了 6 年);数据中心版税同比翻倍以上;超大规模厂商 CPU 算力份额约 50%,DPU/SmartNIC 接近 100%;英伟达 Vera 量产、谷歌 Axion、AWS Graviton5(与 Meta 数千万核)、微软 Cobalt 200、连高通也用 Arm 进军数据中心 CPU;
- 最大的变化:自己造芯片。3 月发布与 Meta 共同开发的 AGI CPU(双 chiplet、最多 136 核、台积电 N3P、300 瓦,年底出货);需求超 20 亿美元,已锁定产能只有 10 亿;代价:毛利率从 97% 掉到初期高 30%~低 40%(目标 50%)、和客户抢生意、承担制造风险;
- 看到漂亮的增长,先问利润从哪来:上季度收入 12.89 亿(+22%),营业利润只有 9,100 万、同比降 20%;股权激励 3.45 亿(占收入 27%);净利润 2.70 亿里,1.28 亿来自股权投资收益;2026 财年:收入 49.2 亿、净利 9.04 亿、经营现金流 15.24 亿;
- 公司自己的 2031 目标:收入 250 亿(IP 100 亿 + 自研芯片 150 亿)、每股收益超 9 美元、IP 非 GAAP 营业利润率 >65%;五年年均复合约 38%,而且新增的大头是低毛利的芯片;短期:二季度指引约 13.8 亿,2027 财年版税增速从约 20% 下调到"高十几"(内存涨价压手机),授权费增速约 30% 对冲;
- 估值:247 倍过去市盈率、约 101 倍远期、50 倍市销率;按公司自己的 2031 目标倒推(IP 1650 亿 + 芯片 560 亿 ≈ 2200 亿),仍低于今天 2670 亿的市值;按"每股收益 9 美元"算,现价相当于 2031 财年的 28 倍;
- 我的判断:护城河是生态型的,很难被摧毁,但收费能力受制于强势客户;数据中心是未来五年确定性最高的变量;自己造芯片是被逼出来的险棋;盈利质量要打折看;现价已经按"全部成功"折现,没给失败留空间。
数据来源:Arm Holdings 2026 财年 20-F 年报(截至 2026 年 3 月 31 日)、2027 财年一季度 6-K 与股东信(截至 2026 年 6 月 30 日)、2026 财年四季度业绩材料;股价、市值、估值倍数、贝塔、空头持仓与分析师目标价为 2026 年 9 月 16 日数据(stockanalysis.com);2031 财年目标、AGI CPU 参数与需求、版税增速下调、诉讼进展为公司业绩材料与公开媒体报道(截至 2026 年 9 月)。本文为个人研究分享,不构成任何投资建议,不构成对任何证券的推荐,市场有风险,入市需谨慎。
— 金豆