先把最近一年的超威半导体(AMD)用三个数字说完:
- 二季度数据中心收入 67.2 亿美元,同比增长 107%,第一次占到公司收入的 58%;
- 股价过去 52 周涨了 224%,9 月 11 日收盘 516 美元,市值 8426 亿美元;
- 它发给 OpenAI 和 Meta(META)的认股权证,合计最多 3.2 亿股,约等于现有股本的五分之一,最后一档的归属门槛是股价 600 美元——离现在只差 16%。
这三个数字放在一起,就是这篇要回答的问题:AMD 现在的价格,买的到底是什么?
我的结论先放在这里:AMD 其实是两门生意。一门是服务器 CPU,护城河已经建起来了,而且在赚真钱;另一门是 AI GPU,它是追赶者,正在用自己的股票和资产负债表换订单。而 8426 亿美元的市值,主要是在给第二门生意定价。
一、先看清收入和利润从哪来
二季度成绩单:
- 收入 115.4 亿美元,同比增长 50%,环比增长 13%;
- GAAP 毛利率 54%(去年同期 40%),非 GAAP 毛利率 56%;
- GAAP 营业利润 19.9 亿(去年同期亏 1.34 亿),非 GAAP 营业利润 30.9 亿;
- 三季度指引:收入约 130 亿(±3 亿),同比增长约 41%,非 GAAP 毛利率约 56%。
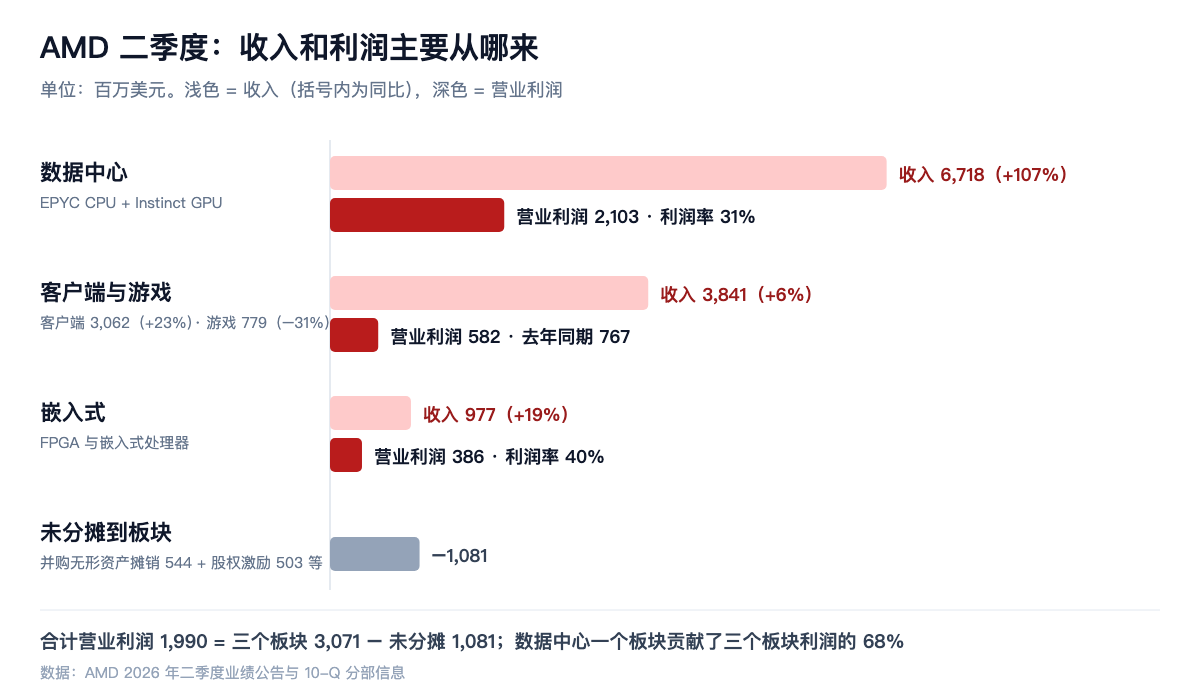
按板块拆开,结构非常清楚:
- 数据中心:收入 67.2 亿,增长 107%;营业利润 21.0 亿,利润率 31%。
- 客户端与游戏:收入 38.4 亿,只增长 6%。其中客户端 30.6 亿、增长 23%,游戏 7.8 亿、下降 31%(公司说是半定制芯片收入减少)。这个板块的营业利润从去年同期 7.67 亿降到 5.82 亿,利润率从 21% 掉到 15%。
- 嵌入式:收入 9.8 亿,增长 19%,营业利润 3.9 亿。
三个板块加起来赚了 30.7 亿,其中数据中心一家贡献了 68%。
再往下还有一项不分摊到任何板块的 10.8 亿成本:主要是 5.44 亿并购无形资产摊销(收购赛灵思留下的)和 5.03 亿股权激励。扣掉它,才是 GAAP 营业利润 19.9 亿。
有一个细节要记住:AMD 不单独披露 GPU 收入。数据中心板块里同时装着 EPYC 服务器 CPU 和 Instinct GPU,所以"AI GPU 到底卖了多少"外部只能估。
二、看到漂亮的净利润,先问它从哪来
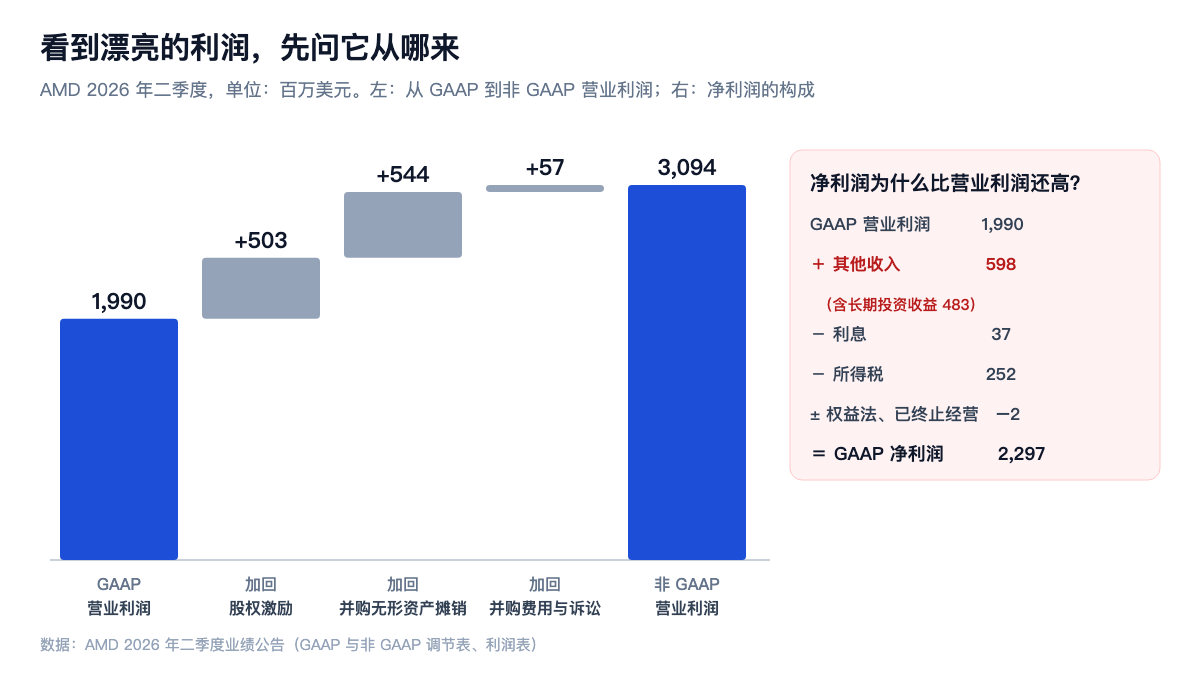
二季度有一个很少见的现象:GAAP 净利润 22.97 亿,比 GAAP 营业利润 19.90 亿还高。
差额来自"其他收入"这一行,二季度是 5.98 亿美元,去年同期只有 0.98 亿。其中 4.83 亿是长期投资收益——10-Q 里写得很清楚:AMD 此前持有的一笔未上市公司股权,在二季度上市了,于是按市价重估,产生了账面收益;这批已上市的股票里,有 11 亿美元的市值受合同限售约束,最晚到 2028 年 10 月才能卖。
所以二季度净利润里,约五分之一是投资的纸面浮盈,不是卖芯片赚的。
去年同期的数字也不干净。2025 年二季度 AMD 营业亏损 1.34 亿,净利润却有 8.72 亿——因为那个季度释放了 8.53 亿的税务准备金,另外还有一笔 8 亿美元的 MI308 出口管制存货减值拖累了营业利润。两头都有一次性项目,所以"净利润同比增长 163%"这个数字几乎没有信息量。
那该看什么?
看营业利润,但要知道非 GAAP 口径加回了什么。从 GAAP 营业利润 19.9 亿到非 GAAP 的 30.9 亿,加回的主要是两项:
- 5.03 亿股权激励——这是真实的成本,员工拿的是股票而不是现金而已;
- 5.44 亿并购无形资产摊销——这是 2022 年用股票收购赛灵思留下的会计摊销,不花现金,但它对应的是当年发出去的大量股票。
我的看法:摊销可以加回,股权激励不应该完全加回。按这个口径,二季度 AMD 的"经营利润"约 26 亿美元(30.9 亿减去 5.0 亿股权激励),利润率约 22%。
再看现金:二季度自由现金流 15.6 亿,利润率 14%,比一季度的 25.7 亿明显下降——资本开支从一季度的 3.9 亿涨到 8.1 亿。上半年经营现金流 53.2 亿里,有 21.7 亿来自应付账款增加,也就是供应商帐期拉长垫的钱;存货则涨到了 84.7 亿。
还有一个数字值得放在一起看:上半年股权激励 9.9 亿,回购只有 2.2 亿。回购远远盖不住激励发出去的股票,而今年 5 月股东大会又给激励计划新增了 6500 万股额度。
三、第一门生意:服务器 CPU,护城河已经建起来了
这是 AMD 最被低估、也最稳的一半。
十年前,英特尔(INTC)在服务器 CPU 上几乎是垄断的。今天,按 Mercury Research 的数据(媒体报道),2026 年一季度 EPYC 已经占到服务器 CPU 收入的 46.2%,虽然出货量份额只有 27.4%——卖得少、收得多,说明它占的是高端、高价的那部分市场。
这背后是英特尔自己的制程失误和 AMD 借台积电(TSM)先进工艺的长期领先。我在英特尔那篇里讲过,英特尔现在是三家公司装在一个股票代码里,它的产品线要追回来,需要的是好几年,不是好几个季度。
更重要的是 AI 带来的一个新变化:智能体(AI Agent)在让 CPU 重新变得重要。
- 训练大模型主要靠 GPU;
- 但智能体在执行任务时要调用工具、跑代码、查数据库、做大量调度——这些活大多落在 CPU 上。
AMD 自己在二季度的说法是"EPYC 需求在加速",微软(MSFT)Azure 也宣布新增两个 EPYC 虚拟机系列。下一代 EPYC(代号 Venice)用台积电 2 纳米工艺。
这门生意的长期威胁不在英特尔,在 Arm。亚马逊(AMZN)、谷歌(GOOGL)、微软都有自研的 Arm 服务器 CPU,英伟达(NVDA)也把自家 CPU 和 GPU 绑在一起卖。x86 的份额,在云厂商内部正被一点点蚕食。
所以我给这门生意的判断是:护城河是真的,但它是一条"在 x86 里赢了"的护城河,不是"在所有 CPU 里赢了"。
四、第二门生意:AI GPU,追赶者的真实位置
先摆一个对比,把尺度校准:
- 英伟达上个季度(截至 2026 年 7 月)数据中心收入 890 亿美元,毛利率 75%,下季度收入指引 1080 亿;
- AMD 同期整个数据中心板块 67 亿美元,里面还包括 CPU。
AMD 整个数据中心板块的收入,只有英伟达数据中心的约 7.5%。在 AI 加速器这件事上,它是一个远远落后、但在快速追赶的第二名。
今年下半年是它的关键窗口:
- Instinct MI450 GPU 和 Helios 整机柜方案开始放量——Helios 是 AMD 第一代整机柜产品,对标的是英伟达把几十颗 GPU 连成一台"大机器"的做法;这个能力很大程度上来自 2025 年 3 月以 44 亿美元收购的 ZT Systems,制造部分之后在 2025 年 10 月卖给了 Sanmina(SANM),设计团队留了下来;
- 客户名单很硬:OpenAI 签了 6 GW,首批 1 GW 下半年开始部署;Meta 签了 6 GW;Anthropic 最多 2 GW;另外还有甲骨文(ORCL)、微软等在部署 Helios。
但二季度财报后股价盘后一度大跌(媒体报道,盘后市值一度蒸发约 700 亿美元)。原因不是收入,是毛利率:三季度收入环比要涨 13%,非 GAAP 毛利率指引却停在 56% 不动。市场普遍的解读是,Helios 整机柜初期成本高、良率还在爬坡,卖得越多,越拉低毛利率。
这就是追赶者的典型困境:要抢份额,就得先让利。而 AMD 让利的方式,远不止毛利率。
五、最关键的一节:AMD 在用什么换订单
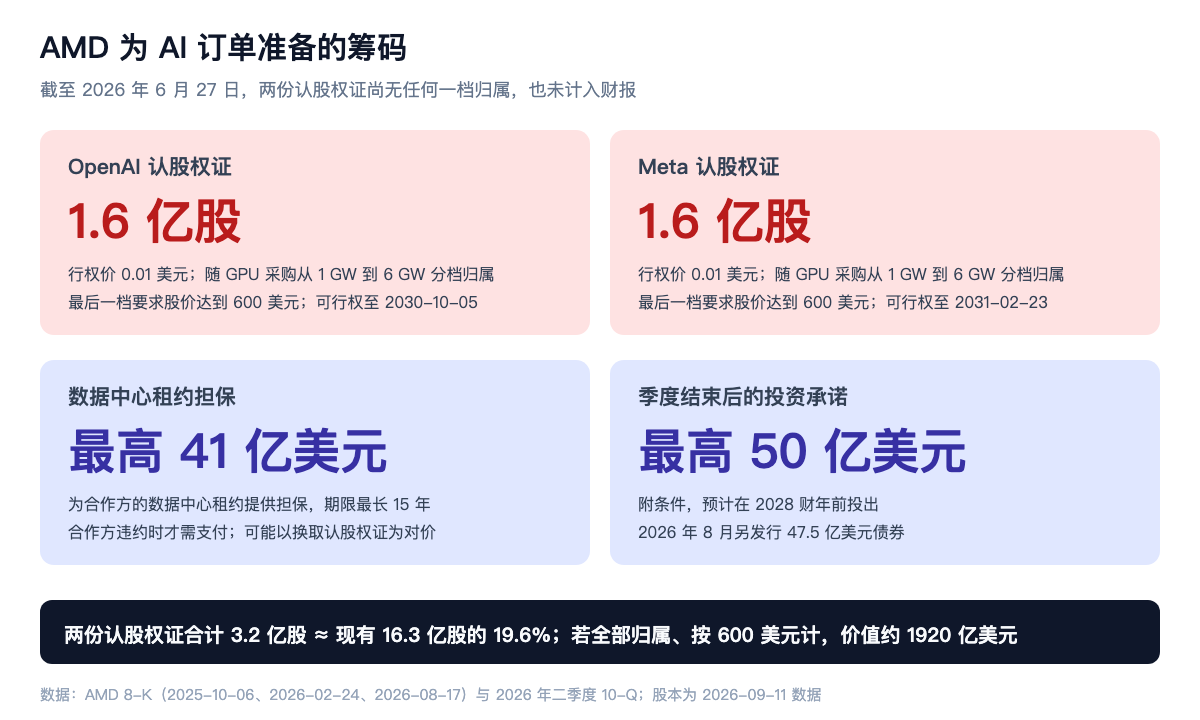
把 AMD 最近一年的 8-K 和 10-Q 翻一遍,会发现它为了拿下 AI 订单,押上了四样东西。
第一样,给 OpenAI 的认股权证。2025 年 10 月,AMD 发给 OpenAI 一份认股权证:最多可以按每股 0.01 美元买入 1.6 亿股。归属分档进行——首批 1 GW 部署时归属第一档,采购量到 6 GW 时全部归属;同时要满足股价目标,最后一档要求股价达到 600 美元,另外还有股价表现门槛和技术、商业条件。可行权到 2030 年 10 月。
第二样,给 Meta 的认股权证。2026 年 2 月,条件几乎一样:最多 1.6 亿股,行权价 0.01 美元,随 Meta 从 1 GW 到 6 GW 的采购分档归属,最后一档同样要求股价 600 美元,可行权到 2031 年 2 月。
第三样,为合作方的数据中心租约做担保。10-Q 披露:截至 6 月底,AMD 为"商业合作方的数据中心租约"提供的担保,最高敞口 41 亿美元,期限最长 15 年;合作方违约时才需要支付,而且这类担保"可能以换取认股权证为对价"——也就是 AMD 替合作方的租约兜底,换来合作方的股权。
第四样,投资承诺。二季度结束后,AMD 又签下了最多 50 亿美元的投资承诺,附条件,预计在 2028 财年前投出。同时 8 月发行了 47.5 亿美元债券,债务本金从 32.5 亿升到约 80 亿。
把这四样放在一起看:
两份认股权证合计 3.2 亿股,约等于现有 16.3 亿股的 19.6%。如果全部归属、股价在 600 美元,这些股票价值约 1920 亿美元。AMD 财务长当初对 OpenAI 这笔合作的描述是"预计带来数百亿美元收入"。
这是一个追赶者撬开垄断的办法:用股票付折扣。英伟达的客户买的是 CUDA 生态和确定性;AMD 要让客户愿意承担换平台的成本,就得让客户分享 AMD 成功之后的股价。
必须公平地说清楚两面。
好的一面:这些认股权证只有在客户真的大量采购、并且 AMD 股价大涨之后才会归属。稀释和成功是绑在一起的——如果只归属前几档,说明订单没兑现,稀释也小;如果全部归属,说明 AMD 已经在 AI 加速器里站稳了第二名。截至 6 月 27 日,两份认股权证还没有任何一档归属,也还没有进入财报。
需要警惕的一面:它构成了一个闭环——客户采购推高 AMD 股价,股价上涨又让客户的认股权证归属。再加上租约担保和投资承诺,AMD 同时是一部分客户的供应商、担保人和股东。这和我在英伟达 5000 亿融资那篇里拆的循环融资是同一类结构,也和布鲁姆能源(BE)给甲骨文发股票对价是同一个思路——只是 AMD 的规模大得多。
对股东来说,真正要算的一笔账是:AMD 从这些订单里赚到的利润,扣掉最终发出去的股票价值之后,还剩多少。这笔账今天没人算得出来,但它决定了 AI GPU 这门生意对老股东到底值多少。
六、估值:8426 亿美元押的是什么
先看价格(9 月 11 日收盘):
- 股价 516 美元,市值 8426 亿,企业价值 8337 亿;
- 过去 12 个月市盈率 132 倍,按分析师预期的远期市盈率约 47 倍;
- 过去 12 个月自由现金流 84 亿美元,只相当于市值的 1%;
- 贝塔 2.48;分析师一致目标价 615 美元(55 家)。
用运行速度粗算:
- 三季度收入指引 130 亿,年化约 520 亿,企业价值约是它的 16 倍;
- 二季度非 GAAP 净利润 27.6 亿,年化约 110 亿,市值约是它的 76 倍。
再做一个反推:假设几年后 AMD 成为一家成熟的芯片公司,市场给 30 倍市盈率,要撑住今天 8426 亿的市值,需要约 280 亿美元净利润;按 25% 的净利率(二季度非 GAAP 净利率约 24%),收入要到约 1120 亿——是三季度年化收入的 2.2 倍。
如果两份认股权证全部归属,股本变成约 19.5 亿股,要维持 516 美元的股价,同样条件下收入要到约 1340 亿。
这意味着什么?英伟达现在的季度收入年化已经接近 3850 亿。AMD 的价格押的不是"打败英伟达",而是"在一个继续高速扩张的 AI 算力市场里,拿到一个稳固的第二名份额,同时 CPU 基本盘不丢"。
这个剧本有可能实现——6 GW、6 GW、2 GW 的客户承诺摆在那里。但它要求 MI450 和 Helios 按时放量、毛利率在放量后回升、客户的采购真的兑现。任何一环掉链子,132 倍的过去市盈率都没有缓冲。
七、风险
- 放量执行:Helios 是 AMD 第一代整机柜产品,良率、高带宽内存供应和整机集成都是第一次大规模做,毛利率能不能在放量后回升,是下半年最关键的检验;
- 客户集中与对手方风险:OpenAI、Meta、Anthropic 的承诺都是多年、分阶段的;OpenAI 这类客户的采购能力取决于它自己的融资能力,而租约担保让 AMD 直接暴露在合作方违约风险下;
- 稀释:3.2 亿股认股权证、持续的股权激励和新增的激励额度,回购规模远不足以对冲;
- 竞争:英伟达的产品节奏和定价、博通(AVGO)与迈威尔(MRVL)帮云厂商做的定制芯片、谷歌自研 TPU,都在争夺同一笔 AI 资本开支;服务器 CPU 上,Arm 架构在云厂商内部持续渗透;
- 出口管制:MI308 在 2025 年二季度带来 8 亿美元减值;虽然后来拿到部分对华出口许可、2025 财年末开始出货,政策仍可能反复;
- 估值与波动:贝塔 2.48,AI 资本开支预期的任何降温,都会先打在这类高估值的追赶者身上。
八、我的判断
第一,AMD 是两门生意,要分开估值。服务器 CPU 是一门护城河已经建成、现金流稳定的好生意;AI GPU 是一门增长极快、但仍在付出入场费的追赶者生意。把两者混在一个"AI 芯片股"里看,会高估前者的风险,也会低估后者的代价。
第二,净利润要打折看。二季度 22.97 亿净利润里有 4.83 亿投资浮盈,非 GAAP 利润又加回了 5 亿股权激励。我倾向于把它的真实经营利润看成约 26 亿/季度,而不是 30.9 亿。
第三,认股权证是这个故事里最重要、也最容易被忽略的一张表。它不是坏事——这是追赶者用股票买份额的合理代价,而且和成功绑定;但它意味着 AMD 在 AI GPU 上成功得越彻底,老股东要分出去的就越多。600 美元的门槛离现在只有 16%。
第四,现在的价格已经提前定价了下半年的放量。三季度指引和 Helios 的进展是接下来两个季度的全部看点;毛利率在放量期间能不能守住 56%、之后能不能往上走,比收入增速更能说明 AMD 在 AI GPU 上有没有定价权。
第五,对普通投资者的实际含义:如果你看好 AMD,你押的主要是 AI GPU 第二名这个剧本,而不是 CPU。CPU 业务提供的是下跌时的底气,不是上涨的主要来源。用贝塔 2.48 的仓位去承担这个剧本,需要你能接受它在任何一个季度被毛利率或客户节奏打一下。
该写进档案的证伪信号
- 非 GAAP 毛利率——三季度指引 56%;Helios 放量后如果跌破 55%,说明让利比预期大;
- 数据中心板块营业利润率——二季度 31%,看它能不能随 GPU 放量继续上升;
- 认股权证归属进度——10-Q 会披露哪一档归属,第一档归属意味着首个 1 GW 真的交付了;
- 租约担保与投资承诺——41 亿担保、50 亿投资承诺会不会继续扩大;
- 其他收入与投资收益——下个季度净利润里还有多少来自投资重估;
- 客户端与游戏板块利润率——从 21% 掉到 15%,看是暂时的还是趋势;
- EPYC 收入份额——Mercury Research 的季度数据,守不守得住 45% 以上;
- 股本变化——摊薄后股数与回购规模的差距。
金豆划重点
- 三个数字:二季度数据中心收入 67.2 亿、同比增长 107%;股价 52 周涨 224%、市值 8426 亿;给 OpenAI 和 Meta 的认股权证合计最多 3.2 亿股,最后一档门槛股价 600 美元,离现在只差 16%;
- AMD 是两门生意:服务器 CPU 护城河已建成;AI GPU 是追赶者,正在用股票和资产负债表换订单;市值主要在给后者定价;
- 利润结构:三个板块营业利润 30.7 亿,数据中心占 68%、利润率 31%;客户端与游戏收入增 6%,利润率却从 21% 掉到 15%;未分摊的 10.8 亿主要是并购摊销 5.44 亿和股权激励 5.03 亿;
- 看到漂亮的净利润,先问它从哪来:二季度净利润 22.97 亿高于营业利润 19.90 亿,因为其他收入 5.98 亿里有 4.83 亿是一笔股权投资上市后的重估收益;去年同期净利润也被 8.53 亿税务准备金释放抬高,"净利润增长 163%"几乎没有信息量;
- 现金与股本:二季度自由现金流 15.6 亿、比一季度降;资本开支翻倍到 8.1 亿;上半年经营现金流里 21.7 亿来自应付账款增加;上半年股权激励 9.9 亿,回购只有 2.2 亿;
- CPU:按 Mercury Research 数据,2026 年一季度 EPYC 占服务器 CPU 收入 46.2%(出货量 27.4%);智能体让 CPU 重新重要;长期威胁是云厂商自研的 Arm 芯片;
- GPU:AMD 整个数据中心板块只有英伟达数据中心收入 890 亿的约 7.5%;MI450 与 Helios 下半年放量,客户有 OpenAI 6 GW、Meta 6 GW、Anthropic 最多 2 GW;三季度收入环比 +13%,毛利率却停在 56%,是财报后股价大跌的主因;
- AMD 为订单押上的四样东西:①给 OpenAI 最多 1.6 亿股;②给 Meta 最多 1.6 亿股(都是 0.01 美元行权、按 1–6 GW 采购分档、最后一档股价 600 美元);③为合作方数据中心租约担保,最高 41 亿、最长 15 年,可能以换取认股权证为对价;④季度后新增最多 50 亿投资承诺,8 月另发 47.5 亿债券;
- 认股权证的两面:3.2 亿股 ≈ 股本 19.6%,按 600 美元计约 1920 亿;稀释与成功绑定,截至 6 月底尚无一档归属;但它构成"客户采购推高股价、股价让客户股权归属"的闭环,AMD 同时是部分客户的供应商、担保人和股东;
- 估值:过去市盈率 132 倍、远期约 47 倍、自由现金流收益率约 1%;粗算要撑住市值,收入要到三季度年化的 2.2 倍左右;若认股权证全部归属,约 2.6 倍;价格押的是"AI 算力第二名 + CPU 不丢";
- 我的判断:①两门生意分开估值;②真实经营利润约 26 亿/季度,不是 30.9 亿;③认股权证是最重要也最被忽略的表——AMD 在 AI GPU 上越成功,老股东分出去的越多;④毛利率比收入增速更能说明它有没有定价权;⑤看好 AMD,押的主要是 GPU 第二名剧本,CPU 提供的是底气不是弹性。
数据来源:AMD 2026 年二季度业绩公告(8-K 附件 99.1)与 2026 年二季度 10-Q;AMD 8-K(2025 年 10 月 6 日 OpenAI 合作与认股权证、2025 年 10 月 27 日 ZT 制造业务出售、2026 年 2 月 24 日 Meta 合作与认股权证、2026 年 5 月 15 日股东大会与激励计划、2026 年 8 月 17 日债券发行);英伟达 2027 财年二季度业绩公告;服务器 CPU 份额为 Mercury Research 数据的媒体报道;股价、市值、估值倍数、分析师目标价为 2026 年 9 月 11 日收盘数据(stockanalysis.com);财报后股价反应与毛利率解读为公开媒体报道(截至 2026 年 9 月)。本文为个人研究分享,不构成任何投资建议,不构成对任何证券的推荐,市场有风险,入市需谨慎。
— 金豆