先放结论:
- AI 芯片的瓶颈,正在从"算得快不快"转向"连得快不快"。一颗 GPU(图形处理器)再快,如果数据送不进来、结果传不出去,就只能干等。把成千上万颗芯片连成一台"超级计算机",靠的越来越是光;
- 光通信正在经历一次技术换代:从"插在交换机上的光模块",走向"把光直接做进芯片封装里"的共封装光学(CPO,Co-Packaged Optics)。英伟达和博通的 CPO 交换机已经在 2026 年进入量产;机柜内部芯片之间的连接,预计在 2027—2028 年开始从铜缆转向光;
- 这是一个供不应求的市场:据行业研究机构 LightCounting,2026 年 AI 集群用的光模块市场约 260 亿美元,同比增长约 60%,供给缺口约 30%;
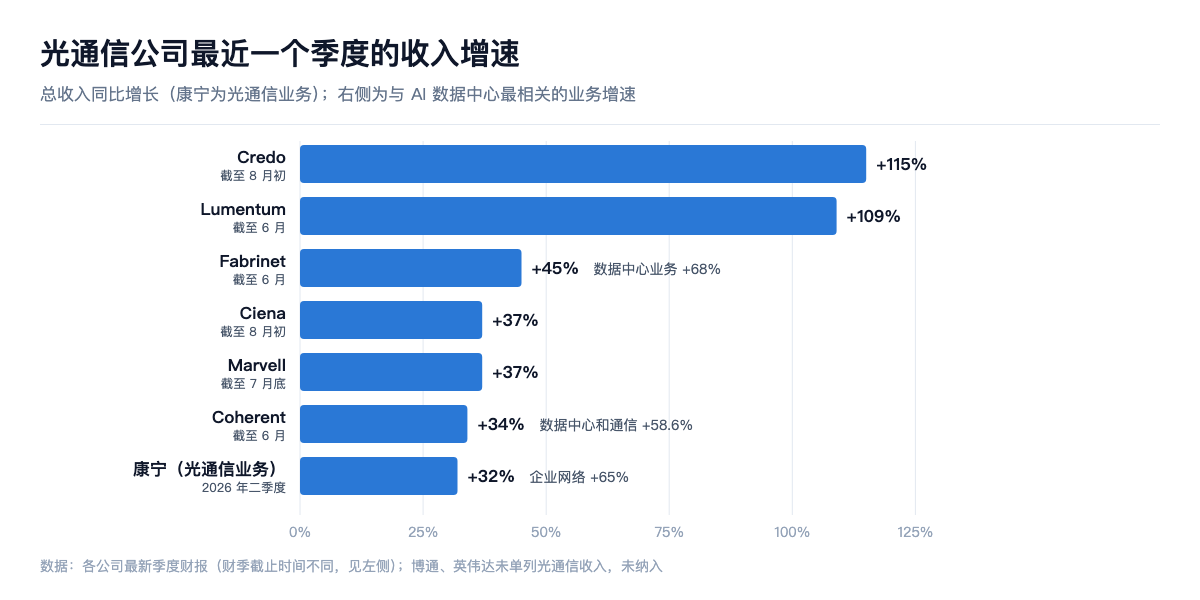
- 美股里最有实力的公司分布在产业链的不同环节:芯片(Marvell、博通、英伟达)、激光器和光模块(Coherent、Lumentum)、制造(Fabrinet)、线缆(Credo)、光纤(康宁)、跨数据中心传输(Ciena)。它们最近一个季度的收入大多在增长 30% 到 100% 以上;
- CPO 方向最值得关注的美国企业,集中在几个"卡脖子"环节:激光器(Lumentum、Coherent,英伟达 3 月各投资 20 亿美元)、硅光代工(Tower、格芯)、交换芯片平台(博通、英伟达)。英伟达 CPO 交换机的五家核心供应商里,只有 Lumentum 一家是美国公司;
- 但 CPO 会重新分配利润:交换芯片、激光器和光纤会更重要,而传统可插拔光模块、甚至部分光 DSP(数字信号处理器)芯片可能被"做进芯片里",面临被替代的风险。投资光通信,不能只看"需求好",还要看自己押的环节在技术换代后还在不在。
先把几个词讲清楚
英文缩写:
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| AI | Artificial Intelligence | 人工智能 | — |
| GPU | Graphics Processing Unit | 图形处理器 | 最早用来处理图像,现在是训练和运行 AI 模型的主力芯片 |
| CPO | Co-Packaged Optics | 共封装光学 | 把光器件和交换芯片、计算芯片封装在一起,信号走电的距离从几十厘米缩短到几毫米 |
| LPO | Linear-drive Pluggable Optics | 线性驱动可插拔光模块 | 去掉光模块里的 DSP,让交换芯片直接驱动光器件,更省电 |
| DSP | Digital Signal Processor | 数字信号处理器 | 负责"整理"高速信号、保证数据传得准的芯片,是光模块里最贵、门槛最高的芯片之一 |
| SerDes | Serializer / Deserializer | 串行器 / 解串器 | 芯片里负责高速收发数据的电路,是所有芯片"对外说话"的嘴 |
| EML | Electro-absorption Modulated Laser | 电吸收调制激光器 | 一种高速激光器,速度越高、单价越高 |
| AEC | Active Electrical Cable | 有源电缆 | 带信号增强芯片的铜缆,在几米内替代光模块,便宜省电 |
| OCS | Optical Circuit Switch | 光路交换机 | 用微镜直接切换光的路径,不需要先把光转成电 |
| DCI | Data Center Interconnect | 数据中心互连 | 数据中心之间的连接,距离从几公里到几百公里 |
| I/O | Input / Output | 输入 / 输出 | 芯片和外界交换数据的接口;"光 I/O"就是芯片直接用光对外通信 |
| NVLink / NVL72 | NVLink 是英伟达自有的名称;NVL72 指用 NVLink 连接 72 颗 GPU 的机柜 | 英伟达芯片互连 | 英伟达 GPU 之间的高速连接技术 |
| InfiniBand | InfiniBand(专有名称,意为"无限带宽") | 无限带宽网络 | 一种高性能计算常用的网络标准,英伟达是主要供应商 |
| Tb/s | Terabits per second | 太比特每秒 | 网络速度单位,1 Tb/s 等于 1,000 Gb/s |
| 800G / 1.6T | 800 Gigabits / 1.6 Terabits per second | 每秒 800 吉比特 / 1.6 太比特 | 光模块的速度,大约每一两年翻一倍 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报的"官方口径";"非 GAAP"是公司剔除部分项目后的口径 |
| ELS | External Laser Source | 外置光源 | CPO 里把激光器单独做成可更换的模块,放在交换机前面板,再用光纤把光送进芯片封装 |
| OCI | Optical Compute Interconnect | 光计算互连 | 英特尔等提出的、让计算芯片直接用光对外通信的小芯片方案 |
| XPO | eXtra-dense Pluggable Optics | 超高密度可插拔光模块 | 阿里斯塔 2026 年推出的方案,想兼顾 CPO 的省电和可插拔的好维护 |
| ADR | American Depositary Receipt | 美国存托凭证 | 外国公司在美国股市上市交易的一种方式,如台积电 |
| IEEE | Institute of Electrical and Electronics Engineers | 电气与电子工程师协会 | 全球最大的工程技术专业组织,出版《IEEE Spectrum》杂志 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 光模块(光收发器) | 把电信号转成光信号、再把光信号转回电信号的小盒子,插在交换机和服务器上 |
| 硅光 | 用做芯片的硅工艺来做光学器件,可以大规模、低成本生产 |
| 磷化铟 | 制造高速激光器的关键半导体材料 |
| 纵向扩展 / 横向扩展 | 纵向扩展(scale-up):一个机柜内几十颗 GPU 连成一个整体;横向扩展(scale-out):把成千上万个机柜连起来 |
| 小芯片(chiplet) | 把一颗大芯片拆成几块小芯片,再封装在一起 |
一、为什么 AI 芯片越来越离不开光
芯片越来越快,连接跟不上了
我在归纳 IEEE(电气与电子工程师协会)那篇报道时写过:AI 推理的瓶颈往往不是算力,而是数据搬运。跑开源大模型的英伟达 H100,有 50% 到 80% 的时间在等数据。芯片内部如此,芯片之间更是如此。
今天训练一个前沿大模型,要把几万到几十万颗 GPU 连在一起,像一台机器一样协同工作。每一次计算完,成千上万颗芯片都要交换数据;只要有一条连接慢了,整个集群都要等它。
所以网络变成了 AI 数据中心增长最快的部分之一。据我此前拆过的英伟达季报,英伟达网络业务单季收入 148 亿美元,同比增长约两倍,是它增长最快的分部。
为什么是光,不是铜
电信号在铜线里跑,有两个躲不开的物理问题:
- 速度越快,能跑的距离越短。信号频率越高,在铜线里衰减得越厉害。到了今天每条通道 200G 的速度,铜缆在机柜内一两米已经接近极限;
- 距离越长,越费电。要让高速电信号跑得更远,就得不断放大、整理,功耗飙升。在一个动辄几百兆瓦的 AI 数据中心里,连接本身的耗电已经是一笔大账。
光没有这两个问题:光纤里的光信号损耗极小,一根光纤可以轻松传几百米到几公里,带宽也高得多。代价是要在两端做"电转光、光转电",这正是光模块和光芯片存在的意义。
四段距离,四种连接方式
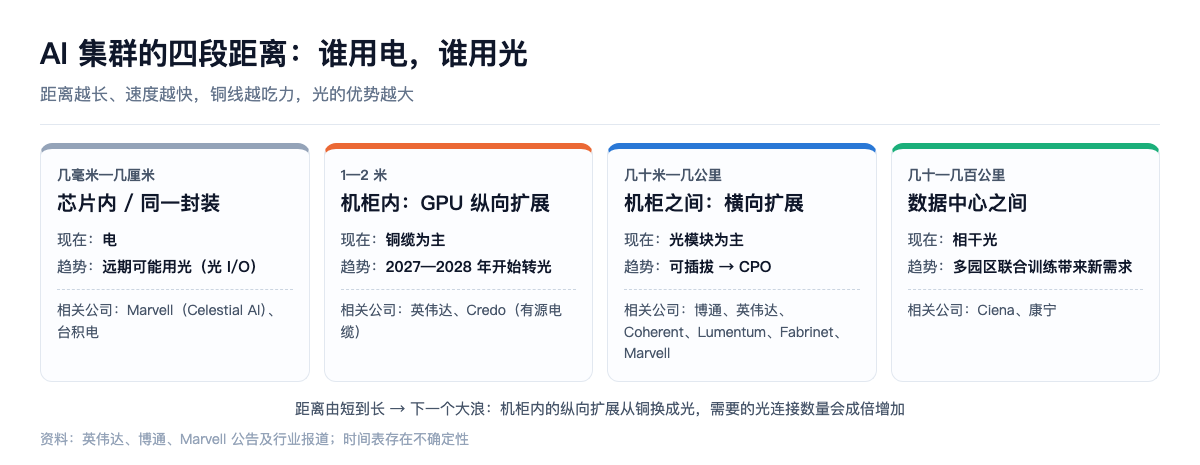
理解光通信,最好按"距离"来分:
| 距离 | 场景 | 现在用什么 | 趋势 |
|---|---|---|---|
| 几毫米到几厘米 | 芯片内部、同一个封装里 | 电 | 远期可能用光(光 I/O) |
| 1—2 米 | 一个机柜内,GPU 之间的纵向扩展 | 铜缆为主(如英伟达 NVL72 机柜里的 NVLink) | 2027—2028 年开始转向光 |
| 几十米到几公里 | 机柜之间、整个集群的横向扩展 | 光模块为主 | 从可插拔光模块走向 CPO |
| 几十到几百公里 | 数据中心之间 | 相干光通信 | 多园区联合训练带来新需求 |
光通信最大的增量在哪?一是横向扩展的光模块在升级换代(800G 到 1.6T);二是机柜内部的纵向扩展一旦从铜换成光,需要的光连接数量会成倍增加——这是整个行业最期待的下一个大浪。
二、技术演进:从"插在外面"到"做进里面"
光通信正在经历四代演进:
第一代:可插拔光模块。光模块像 U 盘一样插在交换机前面板上,坏了拔下来换一个。这是今天的主流。缺点是信号要从交换芯片出发,在电路板上走十几厘米才到光模块,这段路上损耗大、功耗高。
第二代:线性驱动可插拔光模块(LPO,Linear-drive Pluggable Optics)。把光模块里的 DSP 芯片拿掉,让交换芯片直接驱动光器件。更省电、更便宜,但传输距离和稳定性差一些,适合短距离。
第三代:共封装光学(CPO)。把光引擎直接和交换芯片封装在一起,电信号只需要走几毫米。据英伟达披露,电信号的损耗从约 22 分贝降到约 4 分贝,能效提高到约 3.5 倍;博通称其 CPO 交换机功耗降低约 70%。
第四代:光 I/O(Input/Output,输入输出)。把光接口直接做进 GPU 或 AI 芯片本身,芯片"原生"用光对外通信。这是纵向扩展走向光的关键,也是 Marvell 收购 Celestial AI 押的方向。
时间表:
- 博通:2025 年 10 月宣布出货第三代 CPO 交换机 Tomahawk 6-Davisson,交换容量 102.4 Tb/s(太比特每秒),激光器做成可以现场更换的模块,解决了 CPO"坏一个光器件就要换整台交换机"的老问题;
- 英伟达:InfiniBand 的 CPO 交换机 Quantum-X Photonics 计划 2026 年初商用;以太网的 CPO 交换机 Spectrum-X Photonics 在 2026 年 8 月进入全面量产;
- 纵向扩展换光:据行业报道,英伟达 2027 年下半年的 Rubin Ultra 机柜内部仍以铜为主、机柜之间用 CPO;2028 年的 Feynman 这一代,有望让 NVLink 本身用上 CPO。也有分析机构称 Rubin Ultra 所用的 Kyber 机柜可能推迟到 2028 年。时间表存在不确定性;
- 供应链的节奏:Coherent 表示其横向扩展的 CPO 产品 2026 年下半年开始贡献收入,纵向扩展产品 2027 年起;Lumentum 的纵向扩展产品预计 2027 年下半年量产、2028 年首批客户部署。
三、市场有多大
- 据 LightCounting,2026 年 AI 集群光模块市场约 260 亿美元,比 2025 年的约 165 亿增长约 60%;其中 800G 和 1.6T 合计约 146 亿美元,占约 64%;
- 供给缺口约 30%,LightCounting 预计到 2026 年底缺货会逐步缓解;
- LightCounting 还提出了一个更大的设想:到 2030 年,AI 集群的光学市场可能接近 1,000 亿美元(这是一个带问号的前瞻判断,不是确定的预测)。
有一个事实值得注意:全球最大的两家光模块厂商都是中国公司,不在美股上市。
- 中际旭创:2025 年收入约 53 亿美元,2026 年一季度收入同比增长约两倍,主要受 1.6T 出货拉动,行业估计 2026 年份额约 35%,是英伟达、谷歌等的重要供应商;
- 新易盛:2025 年收入约 35 亿美元,首次升至全球第二,超过 Coherent,是亚马逊 400G 和 800G 光模块的重要供应商。
这意味着:在"组装光模块"这个环节,美国公司面对的是规模更大、成本更低的中国对手。美股光通信公司的优势,更多在芯片、激光器、材料和制造工艺这些上游环节。
四、美股里最有实力的九家公司
1. Marvell(MRVL):光 DSP 的霸主,押注下一代光 I/O
位置:光模块里最关键的 DSP 芯片,以及定制 AI 芯片。
我在Marvell 那篇里详细拆过:它的光 DSP 全球份额约 70%,Ara 是业界首颗 3 纳米 1.6T 光 DSP。真正的壁垒是切换成本:SerDes 嵌在客户芯片里,换供应商要重新设计整颗芯片。
2026 年 2 月,Marvell 完成了对 Celestial AI 的收购,初始对价 32.5 亿美元(10 亿现金加约 2,720 万股),若达到收入目标还可能再付最多约 2,720 万股。Celestial AI 的"光子织物"技术主打全光的纵向扩展互连,称能效是铜互连的两倍以上;相关的内存模块和网卡计划 2026 年上半年送样,和计算芯片、交换芯片集成的小芯片(chiplet)目标在 2026 年下半年。
风险:CPO 和 LPO 都在想办法"去掉 DSP"。如果未来大量连接改用 CPO,Marvell 最赚钱的光 DSP 业务会受到挤压。收购 Celestial AI,正是它给自己买的"下一代船票"。另外博通已在 2026 年 3 月推出 3 纳米 1.6T DSP 正面竞争。
2. 博通(AVGO):交换芯片之王,CPO 走得最早
位置:AI 集群里最主流的以太网交换芯片,加上光 DSP、激光器和 CPO。
博通的 Tomahawk 系列是超大型云厂商自建 AI 网络的主力交换芯片。它的 CPO 已经迭代到第三代,而且是少数同时拥有交换芯片、光 DSP 和自有激光器的公司。CPO 的逻辑是"光跟着交换芯片走",谁掌握交换芯片,谁就掌握 CPO 的主导权——这对博通是天然优势。
风险:超大厂自研网络芯片;英伟达以太网方案的竞争。
3. 英伟达(NVDA):定义路线图的人
位置:GPU、NVLink、InfiniBand 和以太网交换机,以及 CPO 交换机平台。
英伟达不是一家"光通信公司",但它决定了整个行业的节奏:它的机柜设计决定了用多少铜、多少光;它的 CPO 交换机决定了供应链要准备什么。据报道,其 CPO 以太网交换机采用了五家供应商的供应链。它的网络业务单季收入已经约 148 亿美元。
4. Coherent(COHR):美国最大的光模块和激光器厂商
位置:光模块、激光器、磷化铟材料,垂直一体化。
最新一季(截至 2026 年 6 月):收入 20.5 亿美元,同比增长 34%,创纪录;其中数据中心和通信业务 16.2 亿美元,同比增长 58.6%;非 GAAP(美国通用会计准则)毛利率 40.2%。
亮点:它正在把磷化铟激光器的生产转到 6 英寸晶圆,内部磷化铟产能同比翻倍,比原计划提前一个季度;管理层称 1.6T 光模块的需求爬坡"比三个月前想的还快"。能自己做激光器芯片,是它和纯组装厂最大的区别。
风险:光模块组装环节面对中际旭创、新易盛的价格竞争;工业业务在下滑(同比 −15.8%);CPO 可能减少对可插拔光模块的需求。
5. Lumentum(LITE):高速激光器的"卡脖子"供应商
位置:EML(Electro-absorption Modulated Laser,电吸收调制激光器)高速激光器、光路交换机(OCS,Optical Circuit Switch)、云光模块。
最新一季(截至 2026 年 6 月):收入 10.1 亿美元,同比增长 109%,非 GAAP 毛利率超过 50%;下一季收入指引 12.25—12.75 亿美元,中值同比增长约 130%。
亮点:
- EML 激光器供需缺口超过 30%,泵浦激光器更紧张,公司需要在客户之间"分配"产能;
- 1.6T 用的 200G EML,单价约是 800G 所用 100G EML 的两倍——速度升级直接带来单价升级;
- CPO 时代,激光器会被做成外置的独立光源模块,Lumentum 这类激光器厂商反而可能是 CPO 的受益者。
风险:供不应求的局面在扩产后会缓解,价格和毛利率可能回落。
6. Fabrinet(FN):光通信的"代工厂"
位置:替英伟达、思科、亚马逊等制造光模块、硅光和 CPO 组件。
最新一季(截至 2026 年 6 月):收入 13.2 亿美元,同比增长 45%,创纪录;数据中心业务 6.69 亿美元,同比增长 68%,占总收入 51%。全年收入 46 亿美元。
亮点:它的业务涵盖光模块、数据中心互连、硅光和 CPO 组件,不管哪种技术路线胜出,都需要有人把它精密地造出来。
风险:客户高度集中。2026 财年思科占 20%、英伟达占 16%、诺基亚和亚马逊各占 11%——任何一家大客户转单,影响都很大。
7. Credo(CRDO):铜缆和光的"两头押"
位置:有源电缆(AEC,Active Electrical Cable)、光 DSP、硅光芯片。
最新一季(截至 2026 年 8 月初):收入 4.79 亿美元,同比增长 115%,连续第七个季度增速超过 100%;非 GAAP 净利润 2.36 亿美元,同比增长 140%。下一季收入指引 5.25—5.35 亿美元,全年预计增长超过 85%,净利率接近 50%。
亮点:它最大的业务是有源电缆——这其实是"铜":在机柜内几米的距离上,有源电缆比光模块便宜、省电、不容易坏。这说明"光取代铜"不会一夜之间发生。同时它也在押光:公司预计本财年光通信相关收入超过 6 亿美元。
风险:纵向扩展一旦大规模转向光,有源电缆的增长会受挤压;目前客户集中度也较高。
8. 康宁(GLW):光纤本身
位置:光纤、光缆和连接器。
最新一季(2026 年二季度):光通信业务收入 20.7 亿美元,同比增长 32%;其中企业网络(主要是 AI 数据中心相关)12.7 亿美元,同比增长 65%。
亮点:二季度,亚马逊和康宁签下了多年、数十亿美元的光纤和连接方案供应协议;康宁还宣布和英伟达建立长期合作,扩大在美国的光连接产能。不管用可插拔还是 CPO,最后都要用光纤连起来——而且 AI 数据中心用的光纤密度是传统数据中心的好几倍。
风险:康宁还有显示玻璃等传统业务,光通信只是其中一块;光纤产能扩张后价格可能回落。
9. Ciena(CIEN):数据中心之间的"高速公路"
位置:长距离相干光通信,连接不同的数据中心。
最新一季(截至 2026 年 8 月初):收入 16.7 亿美元,同比增长 37%;调整后每股收益 2.11 美元,同比增长约 215%;互连产品收入翻倍以上,800G 长距离可插拔模块出货环比翻倍;"数据中心内外"相关收入今年以来已增长到原来的四倍。
亮点:单个数据中心的电力是有限的,越来越多的 AI 训练要跨多个园区进行,数据中心之间的连接从"备份和同步"变成了"训练本身的一部分"。
风险:运营商市场周期性强;超大厂客户集中。
其他值得关注的
- 阿里斯塔(ANET):AI 以太网交换机,主要用博通的芯片;它对 CPO 持保留态度,下一节会讲;
- 台积电(TSM):它的硅光工艺和先进封装是 CPO 的重要制造基础;
- Tower Semiconductor(TSEM)、格芯(GFS):硅光芯片的重要代工厂,下一节重点分析。
五、重点:CPO 方向值得关注的美国企业
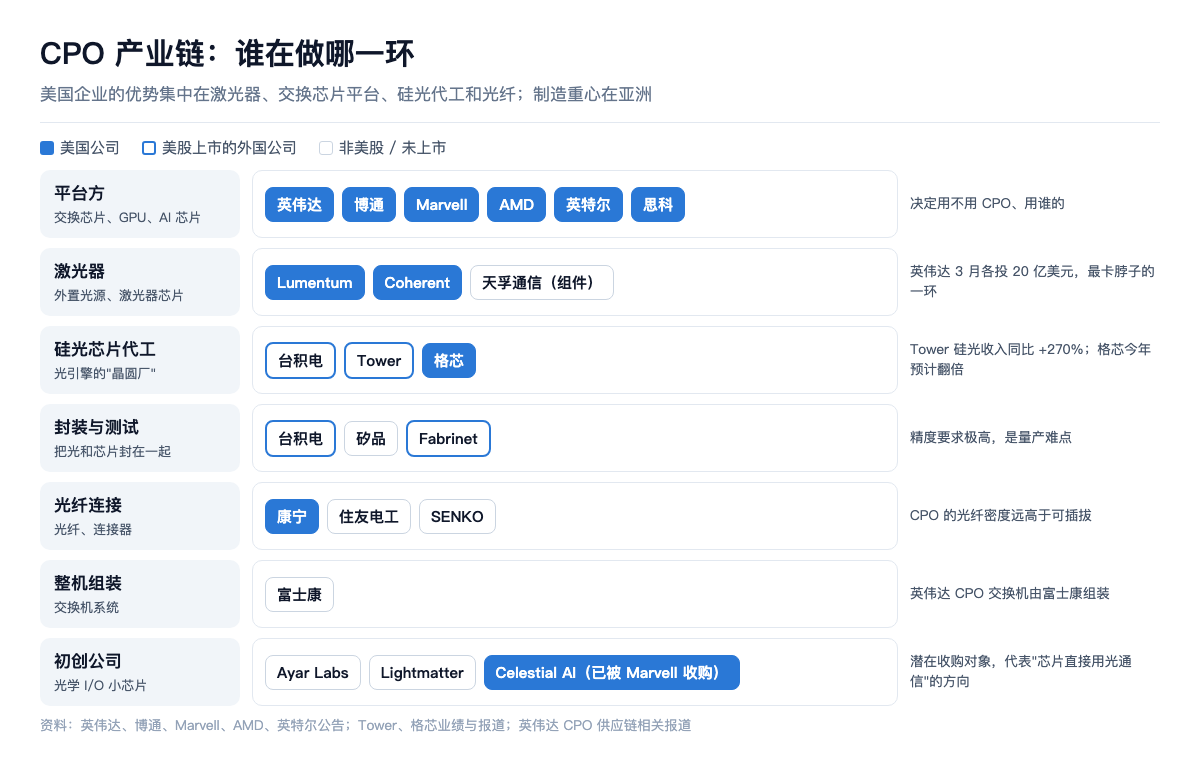
CPO(Co-Packaged Optics,共封装光学)是光通信里变化最大、也最值得单独看的方向。它不是"多卖几个光模块",而是把光器件搬进芯片封装里,整个产业链的分工都会重排。
先看一个容易被忽略的事实
英伟达以太网 CPO 交换机 Spectrum-X Photonics 在 2026 年 8 月进入全面量产,据报道它的核心供应链是五家:
| 环节 | 供应商 | 是否美国公司 |
|---|---|---|
| 硅光芯片制造 | 台积电 | 否(中国台湾,美股有 ADR 上市) |
| 芯片封装和测试 | 矽品精密(SPIL,Siliconware Precision Industries) | 否(中国台湾) |
| 激光器芯片 | Lumentum | 是 |
| 激光器模块组件 | TFC 光通信(天孚通信) | 否(中国大陆) |
| 交换机整机组装 | 富士康 | 否(中国台湾) |
五家里只有 Lumentum 一家是美国公司。在英伟达更大的 CPO 合作伙伴名单里,还能看到 Coherent、康宁、Fabrinet 等美国或美股公司。
这说明两件事:CPO 的制造重心在亚洲(台积电的硅光工艺和先进封装是核心);美国企业的优势集中在少数几个"卡脖子"环节——激光器、交换芯片、硅光代工和光纤。
英伟达用真金白银投票:激光器是 CPO 最关键的一环
2026 年 3 月 2 日,英伟达宣布分别向 Lumentum(LITE) 和 Coherent(COHR) 各投资 20 亿美元,合计 40 亿,并各自附带数十亿美元的多年采购承诺和未来产能优先权,用于研发和在美国建设新的制造产能。
为什么是激光器?在 CPO 里,激光器是最容易坏、最怕热的部件,所以主流方案都把它做成外置光源(ELS,External Laser Source):激光器放在交换机前面板、可以单独更换,再用光纤把光送进芯片封装。芯片可以做进封装,但光源必须有人专门造——而高速磷化铟激光器的产能本来就供不应求(Lumentum 说缺口超过 30%)。英伟达直接出钱锁产能,说明它认为这是整个 CPO 链条上最可能卡住的一环。
按环节看值得关注的公司
第一类:平台方——决定用不用 CPO、用谁的
- 英伟达(NVDA):InfiniBand 和以太网两条 CPO 交换机产品线都已推出;2028 年的 Feynman 这一代有望让 GPU 之间的 NVLink 也用上 CPO,那是比交换机大得多的市场;
- 博通(AVGO):CPO 已经做到第三代(Tomahawk 6-Davisson,102.4 Tb/s),激光器做成可现场更换的模块;它同时拥有交换芯片、光 DSP 和激光器,是最完整的"CPO 全家桶";
- Marvell(MRVL):通过收购 Celestial AI,押注"GPU 和定制 AI 芯片直接用光对外通信"的纵向扩展方向,和计算芯片集成的光学小芯片目标在 2026 年下半年推出;
- 超威半导体(AMD,Advanced Micro Devices):2025 年收购了硅光初创公司 Enosemi(交易金额未披露),组建自己的 CPO 能力,目的是在 GPU 互连上追赶英伟达;
- 英特尔(INTC):做硅光时间最长的公司之一,展示过每秒 4 太比特的 OCI(Optical Compute Interconnect,光计算互连)小芯片,激光器直接集成在芯片上。技术积累深,但商业化进展要打问号;
- 思科(CSCO):2023 年就展示过 CPO 交换系统,是 CPO 的早期推动者之一,但目前公开的量产节奏不如英伟达和博通清晰。
第二类:激光器——最确定的受益者
- Lumentum(LITE):英伟达 CPO 交换机的激光器芯片供应商,获英伟达 20 亿美元投资;公司预计纵向扩展的 CPO 产品 2027 年下半年量产、2028 年首批客户部署;
- Coherent(COHR):获英伟达 20 亿美元投资;横向扩展的 CPO 产品 2026 年下半年开始贡献收入,纵向扩展产品 2027 年起。它同时做可插拔光模块和 CPO 激光器,CPO 普及时"左手减、右手加"。
第三类:硅光代工——CPO 的"晶圆厂"
- Tower Semiconductor(TSEM):以色列公司,在纳斯达克上市。二季度硅光收入同比增长超过 270%,年化收入超过 6.8 亿美元,目标四季度达到 10 亿美元年化;已和最大的几家客户签下 2027 年约 13 亿美元的硅光合同,并收到约 2.9 亿美元的产能预付款。这是目前硅光需求最直接、最有数字支撑的证据之一;
- 格芯(GFS):总部在美国的晶圆代工厂。据报道,公司预计 2026 年硅光收入约 4 亿美元、比上年翻倍,2028 年超过 10 亿美元;2026 年 5 月推出了面向 CPO 的光引擎平台 SCALE(Silicon Photonics Co-packaged Advanced Light Engine,硅光共封装先进光引擎),公司称已进入前四大可插拔光模块厂商中的三家。Lightmatter、AMD 收购的 Enosemi 等公司的光学芯片也在格芯生产;
- 台积电(TSM):英伟达 CPO 的硅光芯片制造方,也是先进封装的核心,但它不是美国公司。
第四类:光纤连接
- 康宁(GLW):英伟达 CPO 生态的合作伙伴,并和英伟达签了长期合作、扩大美国的光连接产能。CPO 需要把大量光纤精确地接到芯片封装上,光纤和连接器的密度比可插拔时代高得多。
第五类:精密制造
- Fabrinet(FN):英伟达 CPO 合作伙伴之一,业务已覆盖硅光和 CPO 组件的制造。它严格说不是美国公司(注册地在开曼群岛、主要工厂在泰国),但在纽交所上市。
还没上市、但代表方向的公司:Ayar Labs(2026 年 3 月融资 5 亿美元,量产光学 I/O 小芯片 TeraPHY)、Lightmatter(Passage 系列光互连产品 2026 年进入客户芯片集成)。它们如果被收购,买家很可能是上面的平台方——Celestial AI 被 Marvell 收购就是先例。
反对派:不是所有人都看好 CPO
- 阿里斯塔(ANET):它认为 CPO 需要把光纤极其精确地对准,制造难度很大,一个光器件坏了还可能影响整台设备。它主推的是 LPO(线性驱动可插拔光模块)和自己在 2026 年推出的 XPO(eXtra-dense Pluggable Optics,超高密度可插拔光模块),想同时拿到 CPO 的省电和可插拔的好维护;
- Credo(CRDO):主业是有源铜缆,机柜内短距离仍然用铜,也在做光,但 CPO 普及会挤压它的部分市场。
这场争论的本质是:CPO 省电,但一旦出问题更难修;可插拔好维护,但更费电。最终很可能是长期并存:对功耗最敏感的超大规模集群先上 CPO,其他场景继续用可插拔或 LPO。
CPO 的规模和节奏
要清醒:CPO 今天还很小。不同研究机构对 CPO 市场规模的估计差异很大,但行业的共识是:
- 2026 年:交换机 CPO 开始量产(英伟达、博通),收入规模还小;
- 2027 年前后:开始大规模部署;
- 2028 年以后:纵向扩展(GPU 之间)的 CPO 开始放量,这部分被普遍认为会比交换机 CPO 更大、增长更快。
我对 CPO 方向的排序
| 确定性 | 公司 | 理由 |
|---|---|---|
| 高 | Lumentum、Coherent | 激光器是 CPO 最卡脖子的环节,英伟达已投资并签下采购承诺 |
| 高 | Tower、格芯 | 硅光代工需求已经体现在收入和合同上 |
| 高 | 博通、英伟达 | 平台方,决定 CPO 用谁的;CPO 已量产 |
| 中 | 康宁、Fabrinet | 必要环节,但竞争者多、议价权有限 |
| 期权型 | Marvell、AMD、英特尔 | 押注纵向扩展的光 I/O,要到 2027—2028 年才能验证 |
| 需要观察 | 思科、阿里斯塔、Credo | 路线选择不同,CPO 普及对它们可能是压力 |
提醒一句:确定性高不等于股价便宜。这些公司里,不少已经因为 AI 光通信大涨过,估值包含了很高的预期。
六、CPO 会让利润往哪里走
这是投资光通信最容易忽略的一点:需求爆发,不等于每个环节都受益。
| 环节 | 可插拔光模块时代 | CPO 时代 | 代表公司 |
|---|---|---|---|
| 交换芯片 | 重要 | 更重要:光跟着交换芯片走 | 博通、英伟达 |
| 激光器 | 重要 | 更重要:做成独立的外置光源 | Lumentum、Coherent |
| 光纤和连接器 | 重要 | 更重要:连接密度更高 | 康宁 |
| 先进封装和代工 | 一般 | 更重要:光和芯片封在一起 | 台积电、Fabrinet |
| 光 DSP | 核心 | 可能被削弱:CPO、LPO 都在去掉 DSP | Marvell、博通、Credo |
| 可插拔光模块组装 | 核心 | 可能被削弱 | Coherent、中际旭创、新易盛 |
几个判断:
- 最确定的受益者是"上游卡脖子环节":高速激光器(供需缺口超过 30%)、交换芯片、光纤;
- Marvell 的光 DSP 是当前最赚钱的环节之一,但在 CPO 时代面临被"绕过"的风险,所以它才花大价钱买 Celestial AI;
- CPO 不会一夜取代可插拔光模块:可插拔的好维护、多供应商、灵活,在很长时间里会和 CPO 并存。今天的 800G 到 1.6T 升级周期仍然是可插拔光模块的主场。
七、风险
- 周期和过度建设。光通信是历史上最典型的"繁荣—萧条"行业之一。2000 年的光纤泡沫里,铺光纤的公司大量破产。今天的需求来自 AI 资本开支,一旦超大厂放慢投资,光通信会最先感受到;
- 缺货红利会结束。现在的高毛利部分来自供不应求。LightCounting 预计缺货在 2026 年底前后缓解,届时价格和毛利率可能回落;
- 技术换代的赢家和输家。CPO、LPO、光 I/O 会重新分配利润,押错环节的公司会受损;
- 中国竞争和地缘政治。光模块组装的龙头是中国公司;贸易限制既可能保护美国公司,也可能扰乱供应链;
- 客户集中。几乎所有公司都高度依赖少数几家超大厂和英伟达;
- 估值。这一轮上涨后,多数光通信股的估值已经包含了很高的增长预期。
我的判断
第一,光通信是 AI 算力的"血管",它的重要性只会上升。芯片越来越快,集群越来越大,连接成了最大的瓶颈之一。机柜内部从铜转向光,是未来几年最大的增量。
第二,技术正在从"插在外面"走向"做进里面"。CPO 已经在 2026 年进入量产,纵向扩展换光预计在 2027—2028 年开始。这是一次会重新分配利润的换代。
第三,美股里最有实力的公司在上游:交换芯片(博通、英伟达)、光 DSP 和光 I/O(Marvell)、激光器(Lumentum、Coherent)、光纤(康宁)、精密制造(Fabrinet)、跨数据中心传输(Ciena)。光模块组装环节,中国公司规模更大。
第四,我认为在 CPO 时代位置最稳的,是"不管哪种技术路线都需要"的环节:高速激光器、光纤、交换芯片。Marvell 的光 DSP 今天最赚钱,但也最需要证明自己能跨过这次换代。
第五,CPO 方向里,美国企业的优势集中在"卡脖子"的少数环节。英伟达 CPO 交换机的五家核心供应商里只有 Lumentum 一家是美国公司,制造重心在亚洲。最值得关注的是三类:激光器(Lumentum、Coherent,英伟达已各投 20 亿美元)、硅光代工(Tower、格芯,需求已体现在收入和合同上)、平台方(博通、英伟达)。Marvell、AMD、英特尔押注的"芯片直接用光通信"要到 2027—2028 年才能验证。
第六,这是一个高增长、也高周期的行业。现在是供不应求的好日子,但光通信的历史提醒我们:需求放缓和产能过剩来的时候,往往很快。
一句话:AI 的算力是芯片给的,但能不能把算力连成一台机器,靠的是光。押光通信,要押在技术换代后依然不可替代的那一环。
该跟踪的指标
- 超大厂的资本开支指引——光通信需求的总开关;
- 1.6T 光模块的出货节奏——现在的升级周期能持续多久;
- 激光器供需缺口——Lumentum 说的"超过 30%"何时收窄,毛利率会不会回落;
- CPO 的出货规模——英伟达和博通 CPO 交换机的实际部署量;
- 纵向扩展换光的时间表——Rubin Ultra、Feynman 以及 Kyber 机柜的实际进度;
- Marvell 的 Celestial AI 进展——光 I/O 小芯片能否按计划在 2026 年下半年推出、拿到客户;
- 中国光模块厂商的份额和地缘政治变化;
- 各公司的客户集中度——尤其是 Fabrinet、Credo 对单一客户的依赖;
- 英伟达对 Lumentum、Coherent 的采购承诺兑现情况——两家的激光器收入和美国新产能的建设进度;
- 硅光代工的订单——Tower 能否在四季度达到 10 亿美元年化硅光收入,格芯硅光收入能否如期翻倍;
- CPO 和可插拔之争——阿里斯塔的 XPO、LPO 与 CPO 在超大厂中的实际采用比例。
金豆划重点
- 为什么重要:AI 的瓶颈从"算得快"转向"连得快";铜线速度越快、距离越短、越费电,光可以传得更远、带宽更高;英伟达网络业务单季约 148 亿美元,同比增长约两倍;
- 四段距离:芯片内用电、机柜内以铜为主(2027—2028 年开始转光)、机柜间以光模块为主(走向 CPO)、数据中心之间用相干光;
- 技术演进:可插拔光模块 → 去掉 DSP 的 LPO → 共封装光学 CPO(英伟达、博通已量产)→ 光 I/O;
- 市场:据 LightCounting,2026 年约 260 亿美元(+60%),供给缺口约 30%;全球最大的两家光模块厂中际旭创、新易盛都是中国公司;
- 九家美股公司:Marvell(光 DSP 约 70% 份额,收购 Celestial AI 押光 I/O)、博通(交换芯片 + 第三代 CPO)、英伟达(定义路线图)、Coherent(收入 +34%,数据中心 +58.6%,磷化铟产能翻倍)、Lumentum(收入 +109%,EML 缺口超 30%)、Fabrinet(收入 +45%,客户集中)、Credo(收入 +115%,有源电缆 + 光)、康宁(光通信 +32%,亚马逊数十亿美元协议)、Ciena(收入 +37%,跨数据中心需求);
- CPO 重点企业:英伟达 CPO 交换机五家核心供应商里只有 Lumentum 是美国公司;英伟达 3 月向 Lumentum、Coherent 各投资 20 亿美元并签采购承诺——激光器是 CPO 最卡脖子的环节;硅光代工 Tower(硅光收入同比 +270%,2027 年约 13 亿美元合同)、格芯(今年硅光收入预计翻倍、2028 年超 10 亿美元);平台方博通、英伟达;期权型 Marvell、AMD、英特尔;阿里斯塔等持保留态度;
- CPO 会重新分配利润:交换芯片、激光器、光纤、封装更重要;光 DSP 和可插拔光模块组装可能被削弱;
- 风险:光通信是经典的周期行业,缺货红利会结束,技术换代有赢家也有输家。
资料来源:各公司最新季度财报与业绩公告(Coherent、Lumentum、Fabrinet、Credo、康宁、Ciena、Tower Semiconductor);英伟达关于投资 Lumentum 和 Coherent 的公告;格芯硅光业务的相关报道;Marvell 关于收购 Celestial AI 的公告;英伟达、博通关于 CPO 交换机的公告;LightCounting 关于光模块市场的公开研究摘要;关于英伟达路线图和中国光模块厂商份额的行业报道。本文不构成任何投资建议。
— 金豆