先放结论:
- 跌的不是三季度,是四季度和明年。三季度收入和利润都超预期,但四季度指引比市场预期低约 15 亿美元,毛利率掉 6 个百分点,管理层说电脑业务的低迷至少持续到明年上半年;
- AI 是真的,但撑不住:数据中心收入增长 78%,可它比下滑的电脑业务还小,而且有需求供不上;
- 内存涨价是电脑业务的直接杀手:AI 把内存产能吸走,电脑里内存和硬盘的成本占比从约 15% 涨到约 40%,三季度全球电脑出货下降约 20%;
- 钱暂时够,但明年还会更紧:今年建厂花约 200 亿美元,明年“大幅增加”,管理层说明年大概率没有正的自由现金流;
- 代工的大客户还没落地:外部代工收入一个季度只有 4.11 亿美元,14A 没有一家公开确认的大客户;
- 合理价位:按我的粗算,代工不算钱、产品业务给 15 到 20 倍,每股约 45 到 65 美元。现价约 60 美元,在区间中上段。要回到 80 美元以上,得等代工拿到真正的大客户。
站内 9 月 1 日写过《英特尔:GAAP 亏了 110 亿,原因是它的股价涨了》,当时股价 88.97 美元,结论是“按经营基本面是贵的,只在代工两三年内盈亏平衡、拿到外部客户的假设下才合理”。这篇看的是两个月后,这个假设被市场重新定价了多少。
先把几个词讲清楚
英文缩写
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| CPU | Central Processing Unit | 中央处理器 | 电脑和服务器的主处理器,英特尔的主业 |
| HBM | High Bandwidth Memory | 高带宽内存 | 竖着叠起来的高速内存,AI 芯片的标配 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 正式财报口径;“调整后”是公司剔除部分项目后的口径 |
| EMIB | Embedded Multi-die Interconnect Bridge | 嵌入式多芯片互连桥 | 英特尔的先进封装技术 |
中文术语
| 术语 | 意思 |
|---|---|
| 指引 | 公司对下一季度或下一年业绩的预测 |
| 毛利率 | 收入扣掉直接生产成本后剩下的比例 |
| 自由现金流 | 经营赚到的现金减去建厂买设备的钱 |
| 代工 | 替别的公司生产芯片 |
| 18A、14A | 英特尔的两代先进制程,数字越小越先进。18A 已量产,14A 计划 2028 年量产 |
| 封装基板 | 芯片下面那块像小电路板的东西 |
| 去库存 | 整机厂手里电脑卖不动,先消化存货、少买新芯片 |
| 分部估值 | 把一家公司拆成几块,分别估值再加起来 |
一、英特尔为何暴跌
时间线:
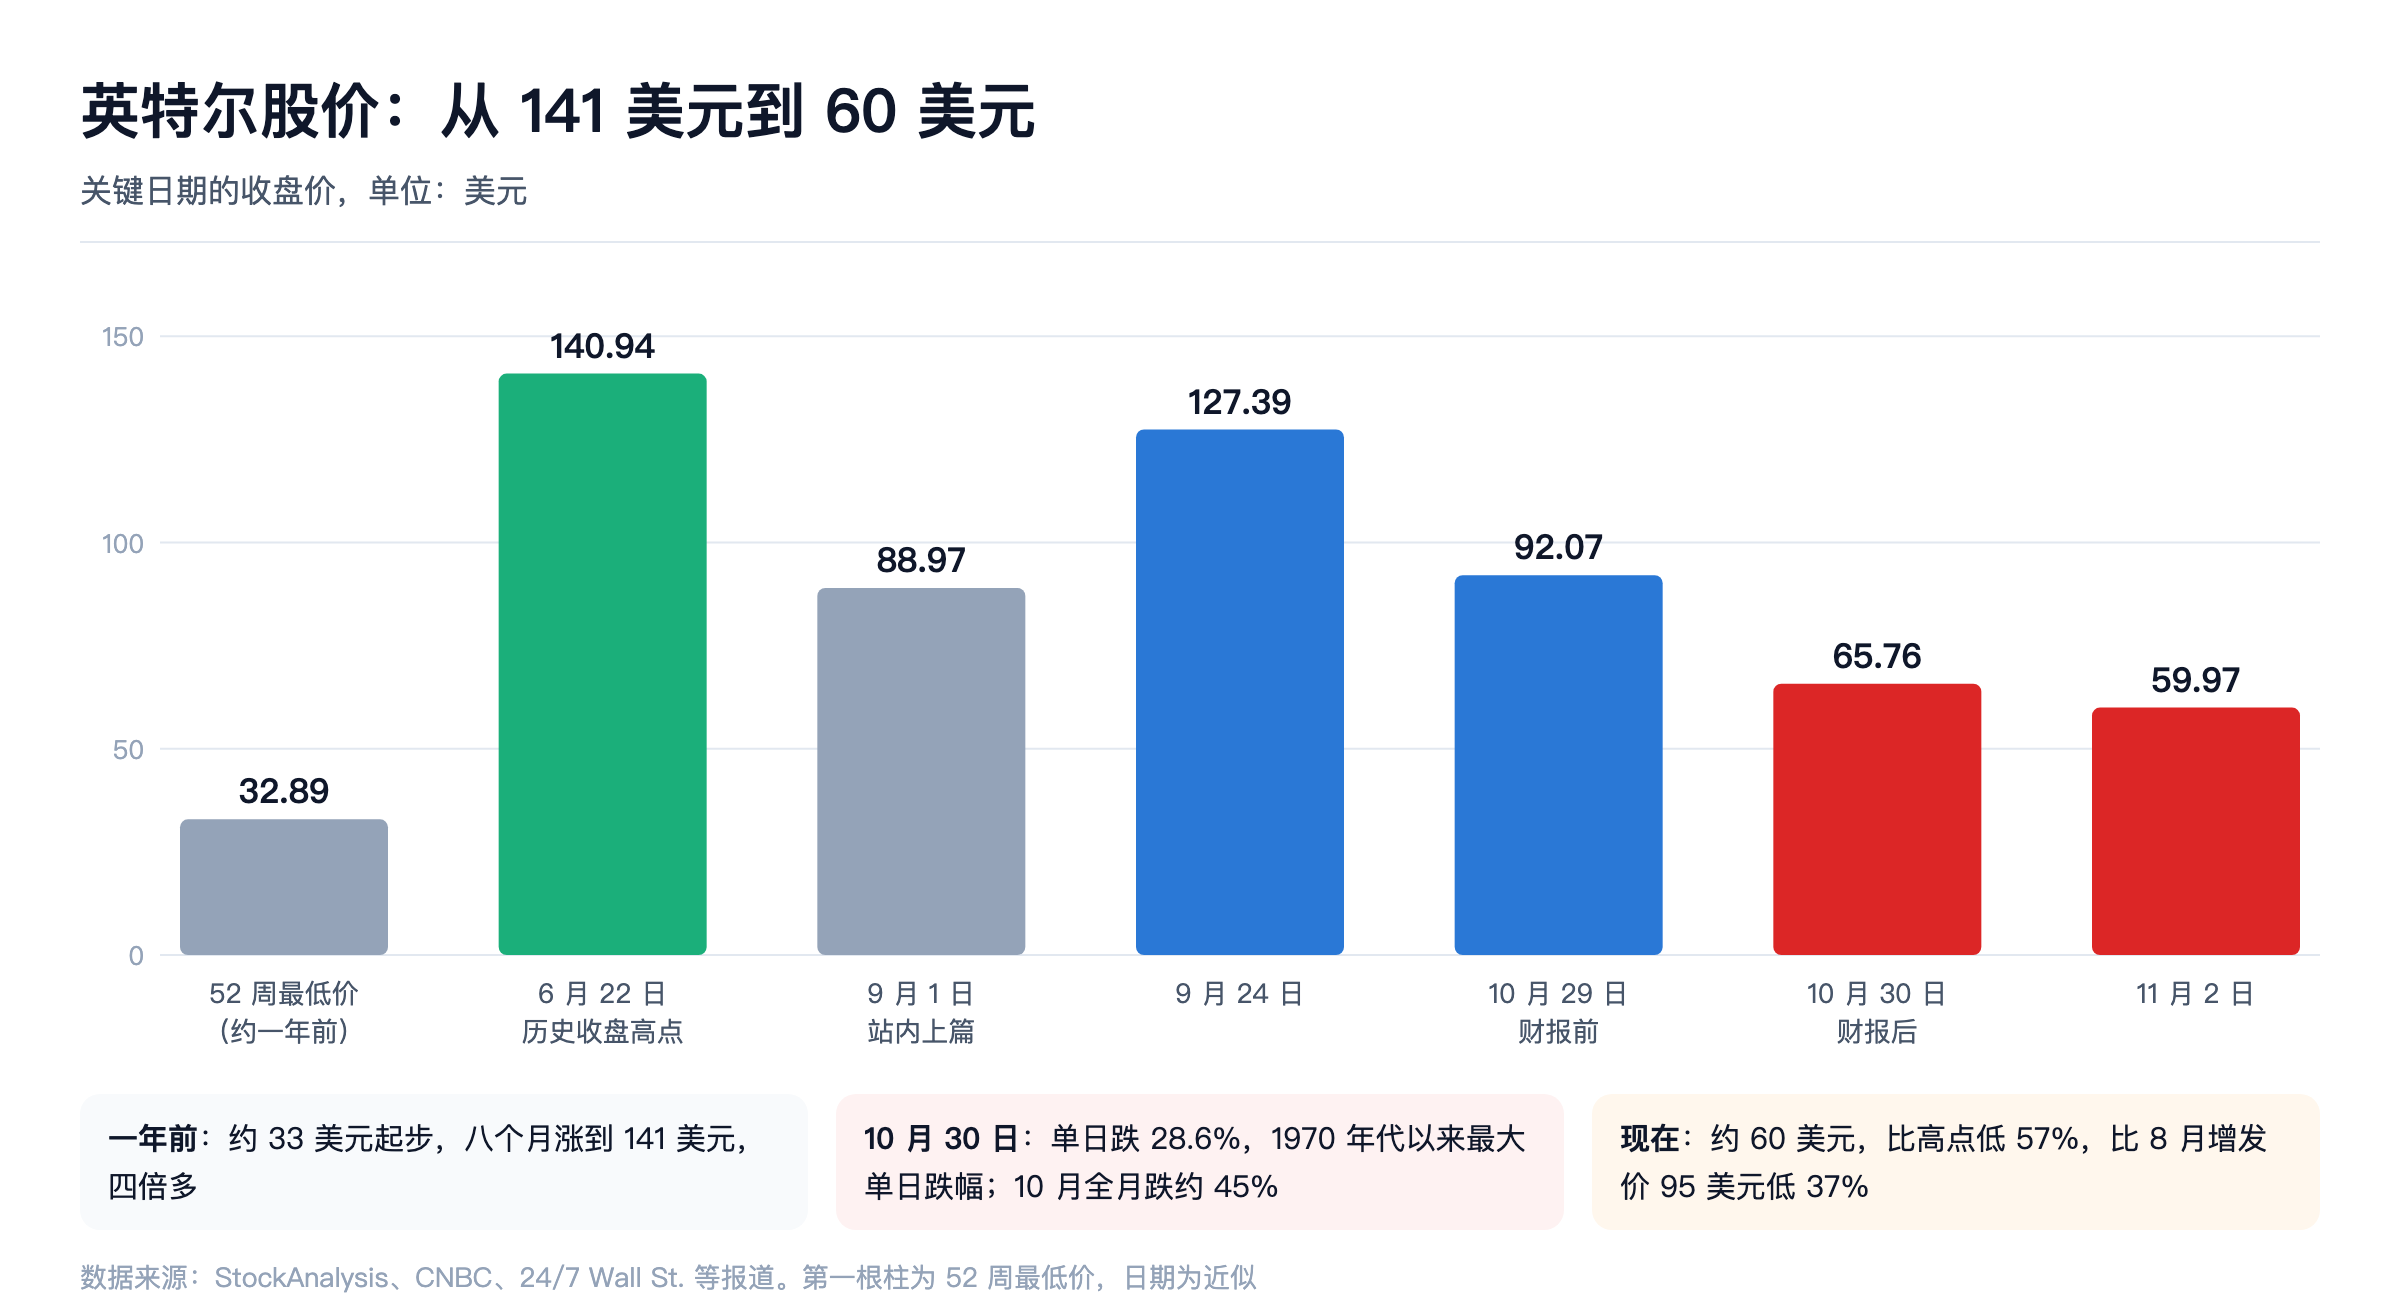
- 6 月 22 日收在 140.94 美元,历史最高收盘价,八个月里涨了四倍多;媒体报道Quartz
- 9 月 24 日反弹到 127.39 美元,之后一路走低;媒体报道24/7 Wall St.
- 10 月 29 日盘后发三季报,30 日收在 65.76 美元,单日跌 28.6%,1970 年代以来最大单日跌幅;10 月全月跌约 45%;媒体报道CNBC,2026-10-30
- 11 月 2 日再跌 8.8%,收在 59.97 美元,比高点低 57%。第三方估算StockAnalysis
三季度本身是好的:公司自报三季度财报
| 项目 | 三季度实际 | 市场预期 |
|---|---|---|
| 收入 | 165 亿美元,增长 21% | 低于实际 |
| 调整后每股收益 | 0.52 美元 | 0.41 美元 |
| 调整后毛利率 | 44.1% | — |
问题全在四季度指引:公司自报三季度财报媒体报道CNBC,2026-10-29
| 项目 | 公司指引 | 市场预期 |
|---|---|---|
| 收入 | 150 亿到 160 亿美元 | 约 171 亿美元 |
| 调整后每股收益 | 0.25 美元 | 约 0.43 美元 |
| 调整后毛利率 | 38.0% | — |
收入要环比下降,每股收益要腰斩,毛利率掉 6 个百分点。 首席财务官的原话是:“我们看到电脑业务的放缓至少会持续到明年上半年。”
为什么跌这么狠,除了指引本身,还有两个原因:
- 涨得太多。财报前今年已经涨了约 150%,市场按“彻底翻身”定价,一点不及预期都受不了;
- 被当成了行业信号。英特尔之后,戴尔、惠普企业、阿斯麦、美光(MU) 等一起下跌。有报道估算,10 月 6 日以来芯片和内存股合计蒸发约 3.5 万亿到 3.7 万亿美元。媒体报道Yahoo Finance
美国政府持有英特尔约 10% 的股份,单是 10 月 30 日一天就少了约 120 亿美元市值;英伟达(NVDA) 的持股少了约 60 亿美元。媒体报道CNBC,2026-10-30
二、AI 增长为何撑不住业绩
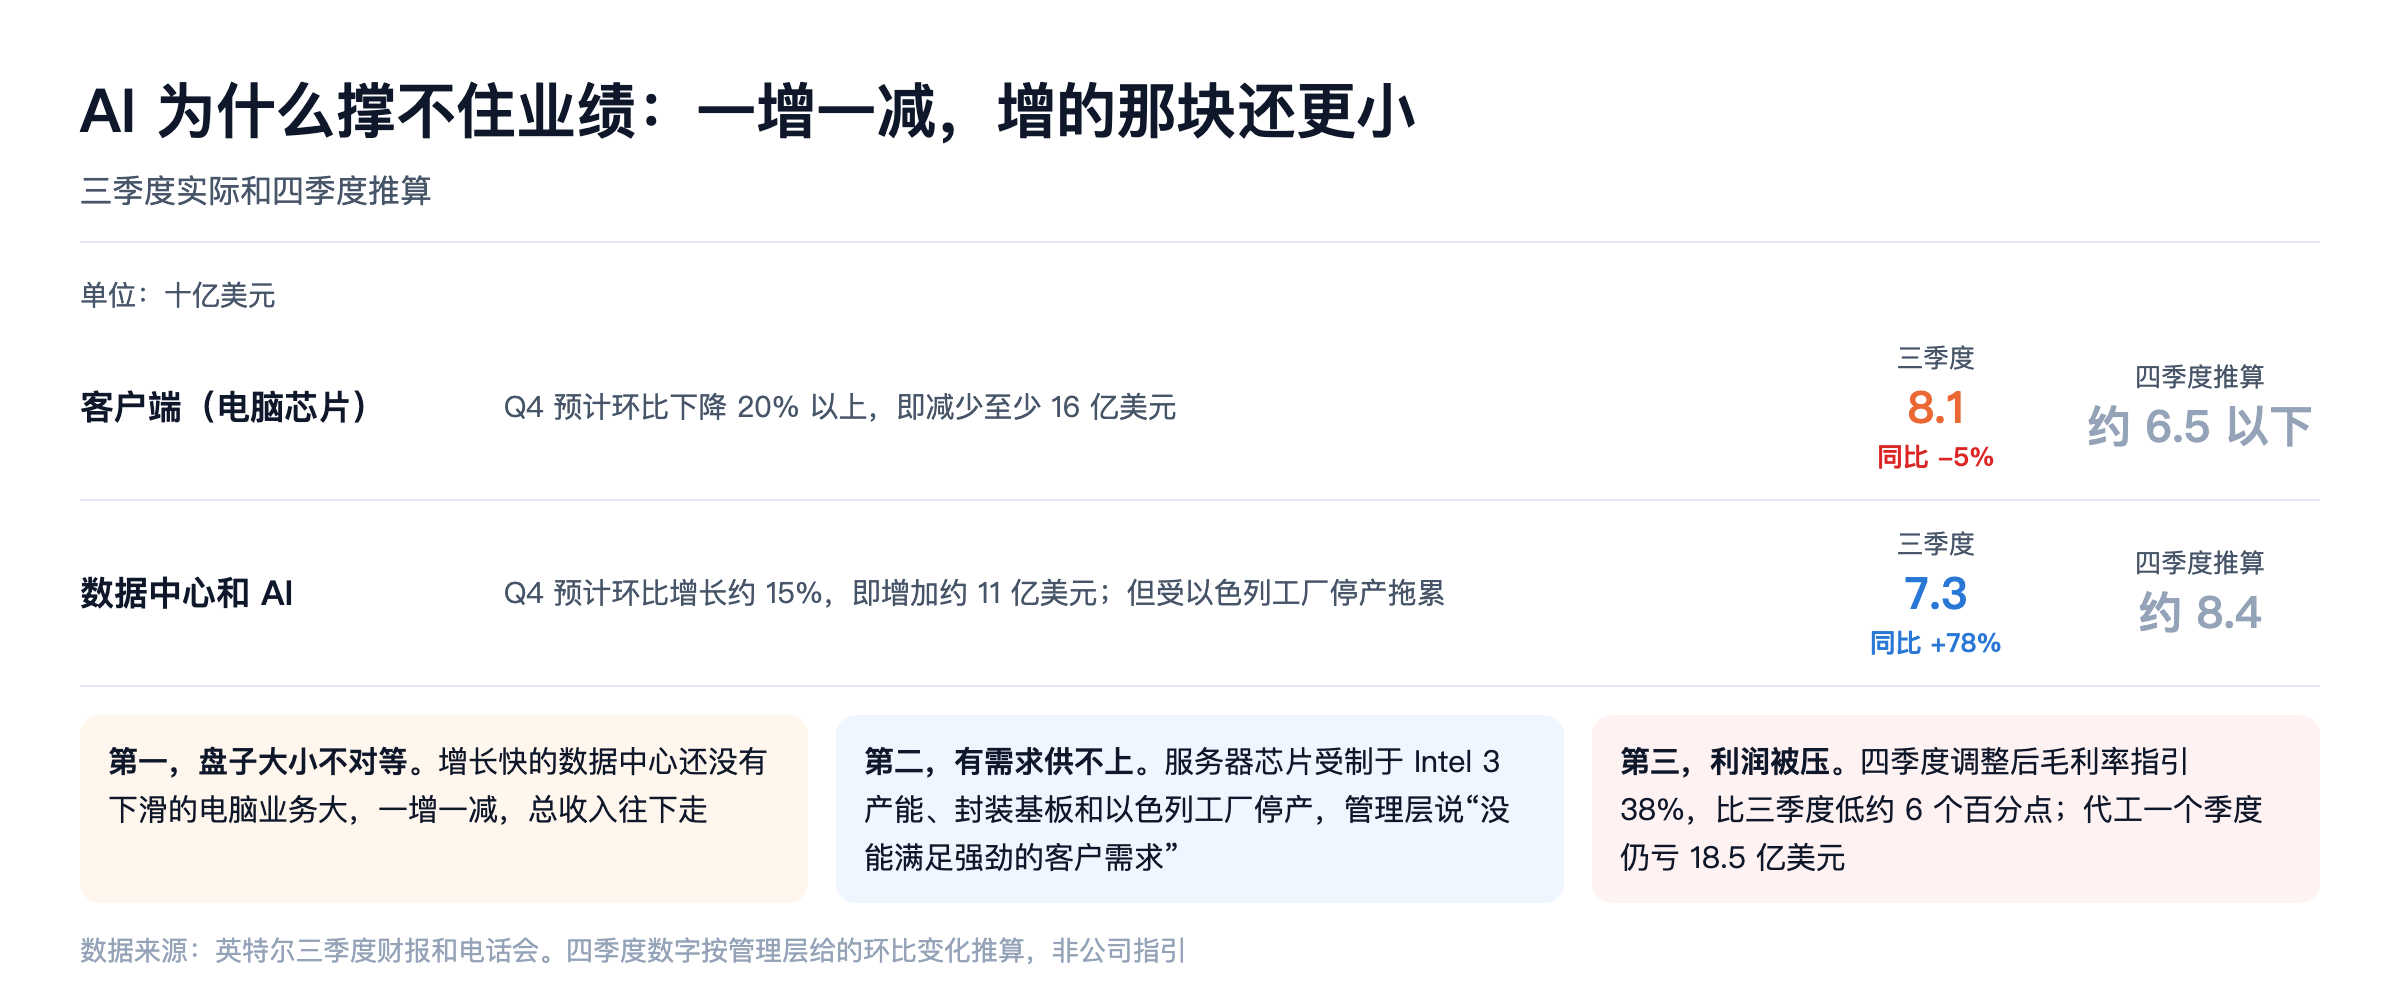
AI 带来的增长是真的。数据中心和 AI 业务三季度收入 73 亿美元,增长 78%,首席财务官说是 15 年来最快的。驱动力是智能体:一个智能体任务要大量调度和预处理,这些是 CPU 的活。管理层认为服务器 CPU 的市场规模五年内可能从 400 亿美元涨到 2,000 亿美元以上。公司自报三季度电话会
撑不住的原因有三个:
1. 盘子大小不对等
| 业务 | 三季度收入 | 同比 | 四季度管理层预期 |
|---|---|---|---|
| 客户端(电脑芯片) | 81 亿美元 | -5% | 环比下降 20% 以上 |
| 数据中心和 AI | 73 亿美元 | +78% | 环比增长约 15% |
按这个说法推算,四季度电脑业务至少少 16 亿美元,数据中心多约 11 亿美元。本文推算基于管理层的环比预期 增的那块比减的那块小,总收入就往下走。
2. 有需求,供不上
数据中心卖的不是需求上限,是产能上限:
- 服务器芯片用的 Intel 3 制程产能紧;
- 先进封装用的有机基板全行业缺货,要到 2027 年下半年才能多出约 40%;
- 以色列工厂 10 月停产两周(第五章细讲)。
首席执行官陈立武在电话会上说:“我很失望,这个季度我们没能满足强劲的客户需求。” 管理层预计行业的供应紧张会持续到 2028 年。
3. 利润被压
- 四季度调整后毛利率指引 38%,比三季度低约 6 个百分点。其中约 2 个百分点来自以色列工厂;其余主要是电脑业务量下滑后工厂开工不足,以及 18A 还没满产;
- 代工业务三季度仍亏 18.5 亿美元,比二季度的 21 亿美元有所收窄,但每年还是约 70 亿美元的亏损。公司自报三季度财报
一句话:AI 让英特尔最好的那块业务长得飞快,但还没大到能盖过电脑业务的下滑,而且它还被产能卡着。
三、内存涨价的连锁反应
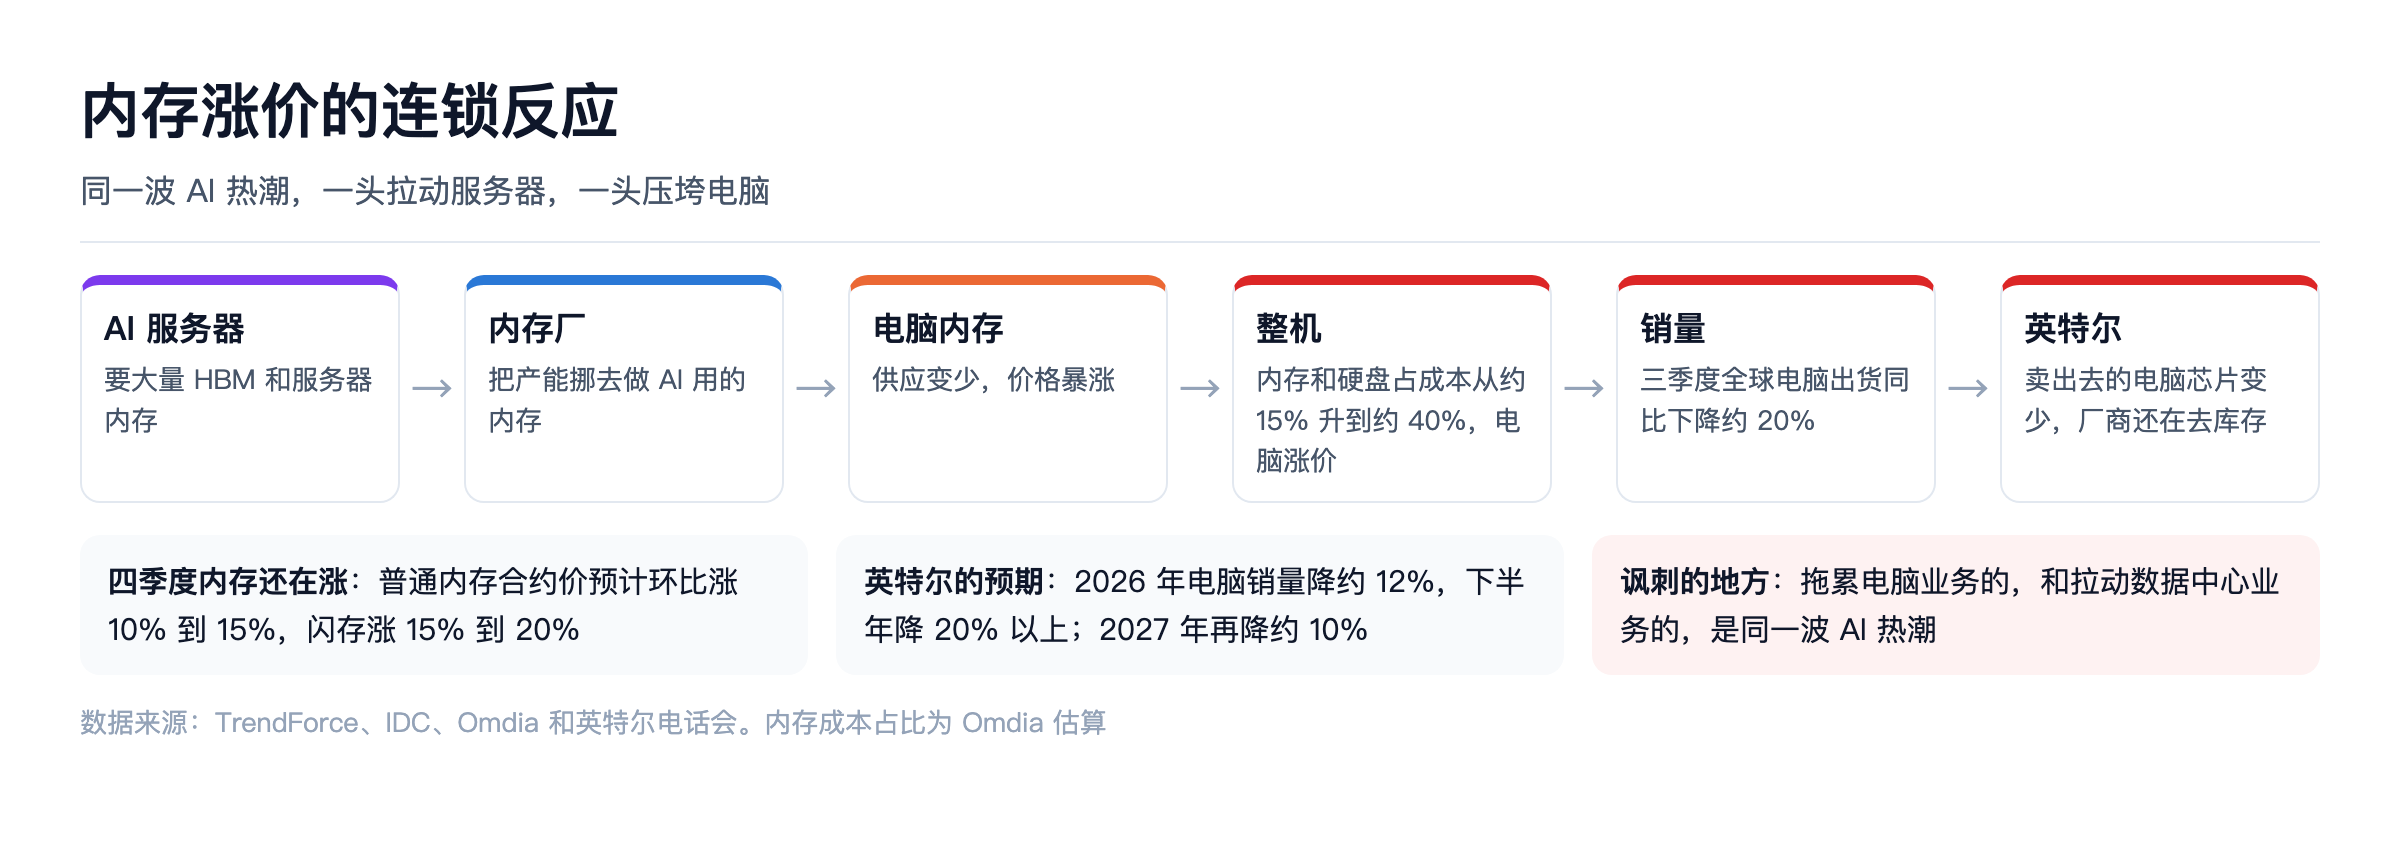
这是这次最反直觉的地方:拖累电脑业务的,和拉动数据中心的,是同一波 AI 热潮。
连锁反应是这样传过来的:
- AI 服务器需要大量 HBM 和服务器内存,内存厂把产能挪过去;
- 给电脑用的内存供应变少,价格暴涨。四季度普通内存合约价预计还要环比涨 10% 到 15%,闪存涨 15% 到 20%;第三方估算TrendForce,2026-09-30
- 内存和硬盘在一台电脑成本里的占比,从约 15% 涨到约 40%;第三方估算Omdia,FinKit 转述 有机构统计,2026 年电脑平均售价涨了约 17%;第三方估算Gartner,Shattered 转述
- 电脑贵了,卖不动。三季度全球电脑出货 6,270 万台,同比下降约 20%;
- 整机厂手里积压了库存,先消化存货,少买新的 CPU。
英特尔自己的判断很悲观:公司自报三季度电话会
- 2026 年电脑销量下降约 12%,下半年下降 20% 以上;
- 2027 年按再下降约 10% 做计划;
- 去库存主要在四季度和明年一季度,可能拖到二季度;
- “在内存供应改善、价格开始回落之前,我们不预期会有持续的复苏。” 首席财务官还说,内存在 2027 年不会改善。
也有亮点:低端的 Wildcat Lake 环比增长约 70% 且卖光了;AI 电脑收入同比增长 35%;用 18A 制造的电脑芯片已经占到客户端收入的近三分之一。但这些改变不了总量下滑的大方向。
对投资者的含义:电脑业务的复苏时间表,现在握在内存厂手里。只要 AI 还在抢内存,电脑就便宜不下来。这也意味着,英特尔的电脑业务和美光这类内存股,在这一轮里是此消彼长的关系。
四、烧钱建厂,资金够吗
先看花钱:公司自报三季度电话会
- 2026 年建厂和设备支出约 200 亿美元;
- 2027 年会“大幅增加”,主要是买设备。市场上流传约 300 亿美元的估计,公司没有确认,说要到年底才定;
- 首席财务官说:“明年大概率不会有正的自由现金流。” 他用“瓶颈期”形容 2027 年。
再看手里的钱:公司自报三季度 10-Q
| 项目 | 金额 |
|---|---|
| 现金和短期投资 | 约 540 亿美元 |
| 总债务 | 约 501 亿美元 |
| 净现金 | 约 40 亿美元 |
| 未动用的信贷额度 | 150 亿美元 |
| 今年前三季度经营现金流 | 132 亿美元 |
| 今年前三季度建厂和设备支出 | 102 亿美元 |
540 亿美元现金里,有 226 亿美元是 8 月刚增发股票拿来的。英特尔 8 月以每股 95 美元增发了约 2.42 亿股。这批股票现在亏了约 37%。
钱都从哪来的(过去一年多):
- 美国政府入股,约占 10%;
- 英伟达 50 亿美元入股,每股 23.28 美元;
- 软银 20 亿美元入股,每股 23 美元;
- 8 月市场增发 230 亿美元。
结果是股本在膨胀:总股数一年里增加了约 15%,现在约 53 亿股。第三方估算StockAnalysis
也有花出去的大钱:4 月花 142 亿美元买回了爱尔兰工厂合资方 49% 的股份;亚利桑那工厂仍有 49% 属于合资方 Brookfield,按公司说法,2027 和 2028 年每年要分给合资方约 11 亿美元。
我的判断:2027 年的钱够,但余量在快速变薄。粗算一下,如果 2027 年经营现金流在 170 亿到 200 亿美元、建厂支出在 250 亿到 300 亿美元,缺口约 50 亿到 130 亿美元,用手里的现金填得上。本文推算经营现金流按今年节奏外推,支出按市场估计 但到 2027 年底,净现金很可能转为净负债。
真正的问题在 2028 年以后。14A 要大规模投产,花钱还会更多。管理层自己的说法是:14A 的投资取决于有没有外部大客户的确定订单,“没有信心就不花一块钱”。也就是说,钱够不够,最终取决于第六章那个问题。
五、工厂事故与产能瓶颈
以色列工厂事故
10 月初,以色列 28 号工厂发生事故,据报道造成两名工人死亡、一人受伤。媒体报道CNBC,2026-10-30 工厂停产约两周,影响的是 10 纳米制程的服务器芯片。公司自报三季度电话会
- 四季度收入损失约 3 亿美元,毛利率影响约 2 个百分点;
- 大部分报废的晶圆在四季度处理;
- 明年一季度可能还有相近的收入影响,所以两个季度合计约 6 亿美元;
- 公司说当周可以恢复生产,评估还在早期。
这次事故本身不大,但打在了最疼的地方:它卡的是正在供不应求的服务器芯片。
产能瓶颈不只这一处
| 瓶颈 | 现状 | 什么时候缓解 |
|---|---|---|
| Intel 3(服务器芯片) | 良率和周期在改善,产量环比增长约 15%,但仍然不够 | 2027 年下半年把部分 18A 产能转给它 |
| 封装基板 | 全行业缺货,卡住服务器芯片和 EMIB 封装 | 2027 年下半年增加约 40% |
| 18A | 成本比一季度降了约 40%,良率达到行业标准,但开工不足、毛利率低于公司平均 | 取决于外部客户 |
公司自报三季度电话会
这里有个矛盾:服务器芯片缺产能,18A 却开工不足。原因是两者用的是不同的制程和产线,产能不能随便挪。管理层的解法是把俄勒冈的一部分 18A 产能,在 2027 年下半年改做 Intel 3 的服务器芯片。
六、大客户订单能否兑现
这是整个英特尔故事的核心,也是 9 月那篇文章留下的第一个检验点。两个月过去,答案仍然是:还没有。
现状
- 外部代工收入:三季度 4.11 亿美元,前三季度合计 8.78 亿美元。管理层说三季度的增长主要来自一个一次性项目;公司自报三季度 10-Q
- 公司在电话会上拒绝透露任何代工客户的名字。公司自报三季度电话会
三条线的进展
| 业务线 | 进展 | 时间表 | 有没有确定客户 |
|---|---|---|---|
| 14A | 10 月发布 0.9 版设计套件,公司说达到行业标准;1.0 版目标 2027 年一季度 | 2027 年风险试产,2028 年量产 | 没有公开确认 |
| 18A-P | 6 月已进入风险试产;陈立武说有外部主动询价,“敬请期待” | 年底内部推出 | 没有 |
| EMIB 先进封装 | 陈立武说未来两个季度内“可能宣布几家客户” | 管理层此前说收入从 2027 年下半年开始爬坡 | 没有公开确认;媒体报道过谷歌、亚马逊在用 |
关于特斯拉:有媒体报道英特尔称特斯拉同意使用 14A。媒体报道Yahoo Finance 我没能在英特尔的公告或文件里找到对应的确认,所以只当传闻。此外,10 月 4 日马斯克确认在和台积电(TSM) 谈加入他的 Terafab 芯片项目,英特尔 4 月就加入了这个项目。这条消息出来后,英特尔股价第二天跌了 4% 以上。媒体报道24/7 Wall St.
我的判断
- 先进封装最可能先兑现。它不需要客户把芯片设计搬到英特尔的制程上,门槛最低,而且台积电的封装产能排到 2027 年,客户有现实的理由来。详见站内的《一篇看懂 EMIB》;
- 14A 是最大的变量。今年 4 月有报道称两家潜在客户会在 2026 年下半年到 2027 年上半年做决定。媒体报道Tom's Hardware 现在已经到了这个窗口的中段,还没有消息;
- 注意一个条款:美国政府手里有一批约 2.41 亿股、行权价 20 美元的认股权,只有在英特尔对代工业务的持股低于 51% 时才能行使。公司自报三季度 10-Q 这实际上给“把代工拆出去”设了一道成本。
七、股价透支了多少未来
现在的估值(11 月 2 日收盘):第三方估算StockAnalysis
| 项目 | 英特尔 | AMD(AMD) |
|---|---|---|
| 股价 | 59.97 美元 | 466.84 美元 |
| 市值 | 约 3,190 亿美元 | 约 7,620 亿美元 |
| 过去 12 个月收入 | 599 亿美元 | 413 亿美元 |
| 过去 12 个月净利润 | 亏损 120 亿美元 | 64 亿美元 |
| 预期市盈率 | 约 43 倍 | 约 42 倍 |
| 市净率 | 约 2.8 倍 | 约 11 倍 |
| 分析师平均目标价 | 93.07 美元,评级“持有” | 646.74 美元,评级“强力买入” |
第三方估算StockAnalysis
跌了 57% 之后,预期市盈率仍然和 AMD 差不多,而 AMD 的毛利率高出十几个百分点、没有一个每年亏 70 亿美元的代工厂。
我的估值方法:把英特尔拆成两块
第一块,产品业务(电脑芯片加数据中心)。三季度这两块合计营业利润约 53 亿美元。四季度会低一些,明年电脑继续下滑、数据中心继续增长,我按每年 180 亿到 220 亿美元算,取中间 200 亿美元。扣税后约 175 亿美元,给 15 到 20 倍,值 2,600 亿到 3,500 亿美元,按约 54 亿股摊薄股本算,每股约 48 到 65 美元。本文推算基于三季度分部利润
第二块,代工。现在每年亏约 70 亿美元,还要不停投钱。它值多少,完全取决于能不能拿到外部客户。
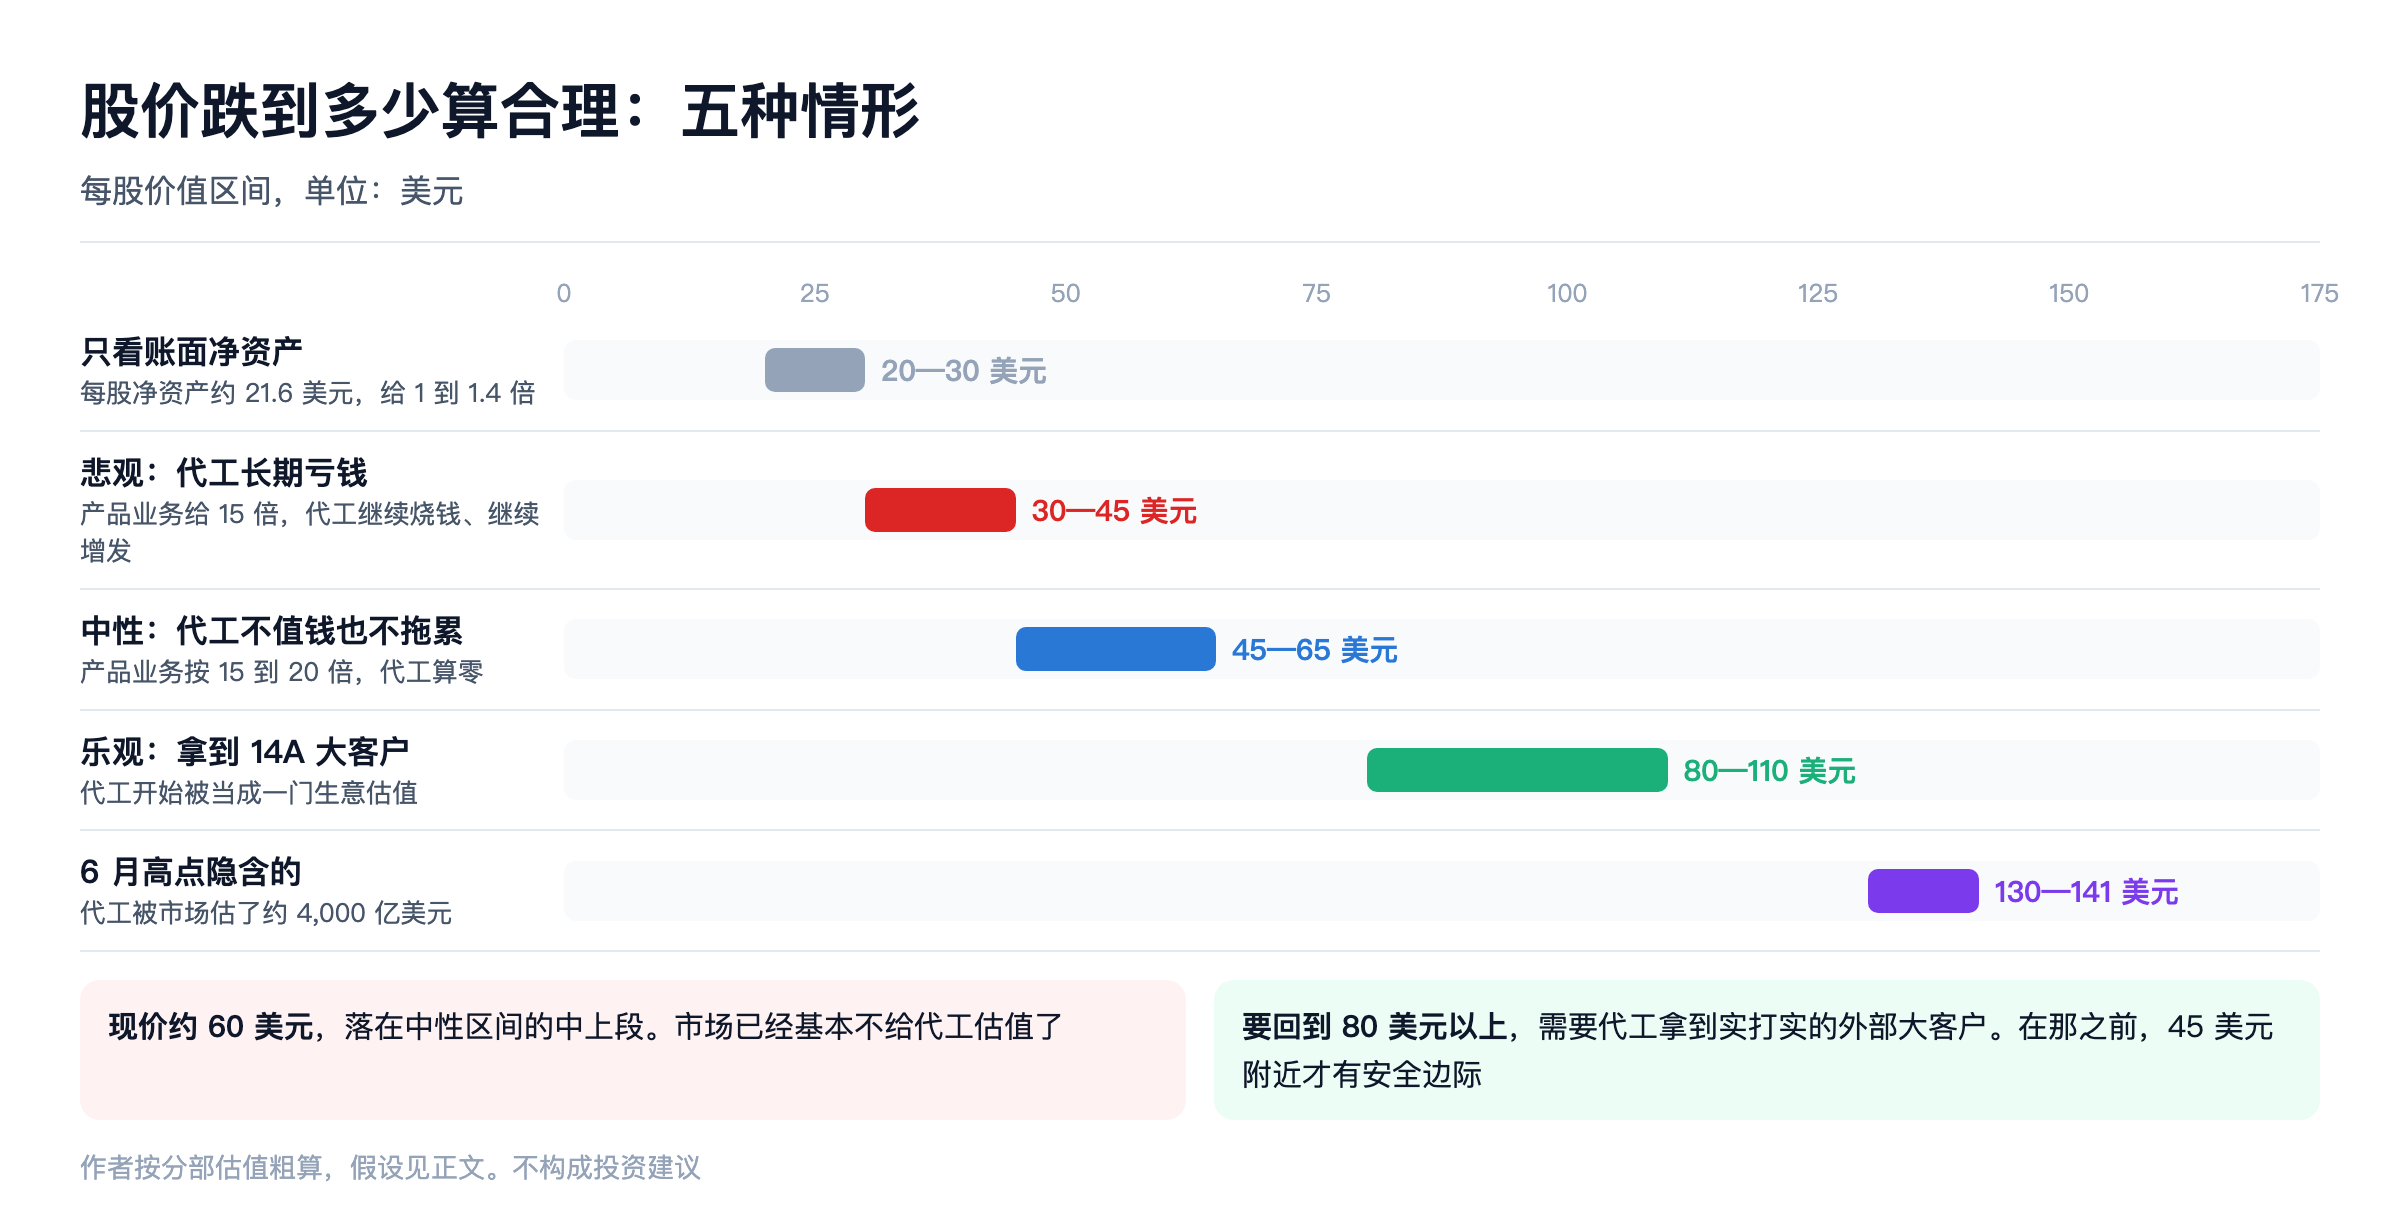
把两块合起来,得到五种情形:
| 情形 | 每股价值 | 假设 |
|---|---|---|
| 只看账面净资产 | 20 到 30 美元 | 每股净资产约 21.6 美元,给 1 到 1.4 倍 |
| 悲观 | 30 到 45 美元 | 产品业务给 15 倍;代工长期亏钱、继续增发 |
| 中性 | 45 到 65 美元 | 产品业务给 15 到 20 倍;代工不值钱也不拖累 |
| 乐观 | 80 到 110 美元 | 拿到 14A 大客户,代工开始被当成一门生意估值 |
| 6 月高点隐含 | 130 到 141 美元 | 代工被市场估了约 4,000 亿美元 |
本文推算分部估值粗算
“6 月高点隐含”是怎么算的:141 美元乘以当时约 51 亿股,市值约 7,200 亿美元;减去产品业务约 3,000 亿美元,剩下约 4,000 亿美元,就是市场当时给代工的价格。一个每年亏 70 亿美元、还没有一家确认大客户的业务,被估到了台积电市值的五分之一左右。这就是透支。
现在呢:60 美元落在中性区间的中上段。市场已经基本不给代工估值了,透支的部分大体挤掉了。 但还没有跌到“代工是负资产”的悲观情形。
回答“跌到多少算合理”:
- 45 到 65 美元是合理区间,前提是数据中心的增长不断、电脑业务 2027 年下半年见底;
- 45 美元附近才有安全边际。那个价格相当于只为产品业务付 15 倍,代工的任何好消息都是白送的;
- 要回到 80 美元以上,必须看到代工拿到实打实的外部大客户;
- 跌破 45 美元的情形:电脑业务的低迷延续到 2027 年全年,或者数据中心也因为产能问题增长失速,或者为建厂再次大规模增发。
以上是我的粗算,假设很多,误差很大,只用来判断大致位置,不构成买卖建议。
我的判断
- 这次暴跌不是公司坏了,是预期太高了。三季度是英特尔两年来最好的一个季度之一,但股价按“彻底翻身”定的价,四季度一个弱指引就把预期打回现实;
- AI 对英特尔是一把双刃剑:它让服务器 CPU 重新值钱,又通过内存涨价压垮了电脑业务。未来一年,后者的影响可能比前者大;
- 代工赌局还在赌桌上。两个月前我说的第一个检验点是“14A 能不能拿到第一个重量级外部客户”,现在仍然没有答案。这个答案出来之前,股价很难回到 80 美元以上;
- 我会怎么做:不急着抄底。60 美元已经挤掉了大部分泡沫,但还没有安全边际。等两件事之一:股价接近 45 美元,或者代工宣布实打实的大客户。
该写进档案的证伪信号
- 四季度数据中心收入环比增长明显低于 15%;
- 2027 年一季度电脑业务继续大幅下滑,去库存拖到下半年;
- 2027 年的建厂支出超过 300 亿美元,且同时没有外部大客户;
- 再次大规模增发股票或发行可转债;
- 未来两个季度内 EMIB 没有宣布任何客户;
- 14A 的 1.0 版设计套件推迟,或 2027 年上半年仍没有确认的大客户;
- 内存价格比预期更早回落,电脑需求在 2027 年上半年就恢复。这是对“悲观”判断的反向证伪。
金豆划重点
- 10 月 30 日单日跌 28.6%,1970 年代以来最大;11 月 2 日再跌 8.8%,比 6 月高点低 57%;
- 跌的是四季度指引:收入环比下降,每股收益 0.25 美元对预期 0.43 美元,毛利率掉 6 个百分点;
- AI 撑不住业绩:数据中心增长 78% 但比电脑业务小,而且被产能卡着;
- 内存涨价是电脑业务的直接杀手:内存和硬盘占电脑成本约 40%,三季度全球电脑出货降约 20%,英特尔预计 2027 年再降约 10%;
- 钱暂时够:净现金约 40 亿美元,其中 226 亿美元来自 8 月以 95 美元增发;明年建厂支出大幅增加,大概率没有正的自由现金流;
- 以色列工厂事故影响两个季度约 6 亿美元收入,打在供不应求的服务器芯片上;
- 代工还没有确认的大客户,外部收入一个季度只有 4.11 亿美元;
- 合理区间 45 到 65 美元,45 美元附近才有安全边际;回到 80 美元以上要等代工大客户。
资料来源:英特尔 2026 年三季度财报、10-Q 和电话会记录;CNBC、Quartz、24/7 Wall St.、Yahoo Finance、ServeTheHome 的报道;TrendForce、IDC、Omdia、Gartner 关于内存价格和电脑出货的数据;StockAnalysis 的行情和估值数据(2026 年 11 月 2 日收盘)。分部估值和现金缺口为本文推算,假设见正文。
本文仅为研究和信息分享,不构成任何投资建议。