先放结论:
- 钱不缺,缺的是电和设备。五大云厂商 2026 年的资本开支约 7,750 亿到 8,000 亿美元,但 2026 年该投产的大型项目有 30% 到 50% 会延期;
- 一座算力中心,芯片以外的部分约占四到五成,每吉瓦约 200 亿美元。这块钱流向发电、电气设备、散热和施工;
- 最硬的瓶颈是电:并网要等 3 到 4 年,燃气轮机的交付名额已经卖到 2031 年;
- 谁手里有稀缺的产能,谁有定价权。燃气轮机、配电设备、会装这些东西的工人,是这轮里最紧的三样;
- “延期”对设备和施工公司不是坏事。需求没有消失,只是往后排,订单能见度反而更长;
- 最大的风险不在需求,在融资和估值。这轮建设大量靠借钱,而长期利率正在二十多年的高位;多数受益股的预期市盈率已在 30 倍上下;
- 数据中心房东是这条链上涨得最少的,过去一年几乎没涨。
这篇讲的是芯片以外的部分。电力那一块的细节,站内有《维斯特拉:美国缺电是真的,为什么发电股却跌了三成》和《维斯特拉与布鲁姆能源》。
先把几个词讲清楚
英文缩写
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| GPU | Graphics Processing Unit | 图形处理器 | 现在主要用来做 AI 计算的芯片 |
| JLL | Jones Lang LaSalle | 仲量联行 | 全球大型商业地产服务公司,定期发布数据中心造价报告 |
中文术语
| 术语 | 意思 |
|---|---|
| 兆瓦、吉瓦 | 电功率单位。1 吉瓦等于 1,000 兆瓦。数据中心的规模用它能用多少电来衡量 |
| 资本开支 | 公司花在厂房、设备上的钱 |
| 超大规模云厂商 | 亚马逊、微软、谷歌、Meta、甲骨文这类自建巨型数据中心的公司 |
| 并网 | 把数据中心接到电网上。要电力公司批准并建好线路和变电站 |
| 表后供电 | 不走电网,在数据中心旁边自己发电自己用 |
| 变压器 | 把高压电变成设备能用的低压电 |
| 开关设备 | 控制和保护电路通断的设备,可以理解成工业级的电闸和配电柜 |
| 燃气轮机 | 烧天然气发电的大型发电机 |
| 液冷 | 用液体直接带走芯片的热。AI 机柜功率太高,风冷吹不动 |
| 机电安装 | 把电气、暖通、管道这些设备装进建筑里的工程 |
| 在手订单 | 已经签了合同、还没交付的订单金额 |
| 订单出货比 | 新接订单除以当期交付。大于 1 说明订单越积越多 |
| 名额预订 | 客户先付定金锁定未来某年的生产名额,还不是正式订单 |
一、这轮建设有多大
先看花钱的人。五大云厂商 2026 年的资本开支指引:第三方估算AL Capital 汇总
| 公司 | 2026 年资本开支 |
|---|---|
| 亚马逊(AMZN) | 约 2,200 亿美元 |
| 微软(MSFT) | 约 1,900 亿美元 |
| 谷歌(GOOGL) | 1,800 亿到 1,900 亿美元 |
| Meta(META) | 1,250 亿到 1,450 亿美元 |
| 甲骨文(ORCL) | 约 557 亿美元 |
| 合计 | 约 7,750 亿到 8,000 亿美元 |
其中约 75% 用在 AI 上。
再看要建多少。一份跟踪了 777 个大型项目的行业报告显示:第三方估算Network World,2026-07-27
- 2024 年以来宣布的容量合计约 190 吉瓦;
- 计划 2026 年投产的约 16 吉瓦;
- 到 2026 年夏天,其中真正在施工的只有约 5 吉瓦。
宣布的和在建的,差了一个数量级。 这是理解这个行业的第一件事:新闻里的数字是“打算建”,不是“在建”。
二、钱花在哪
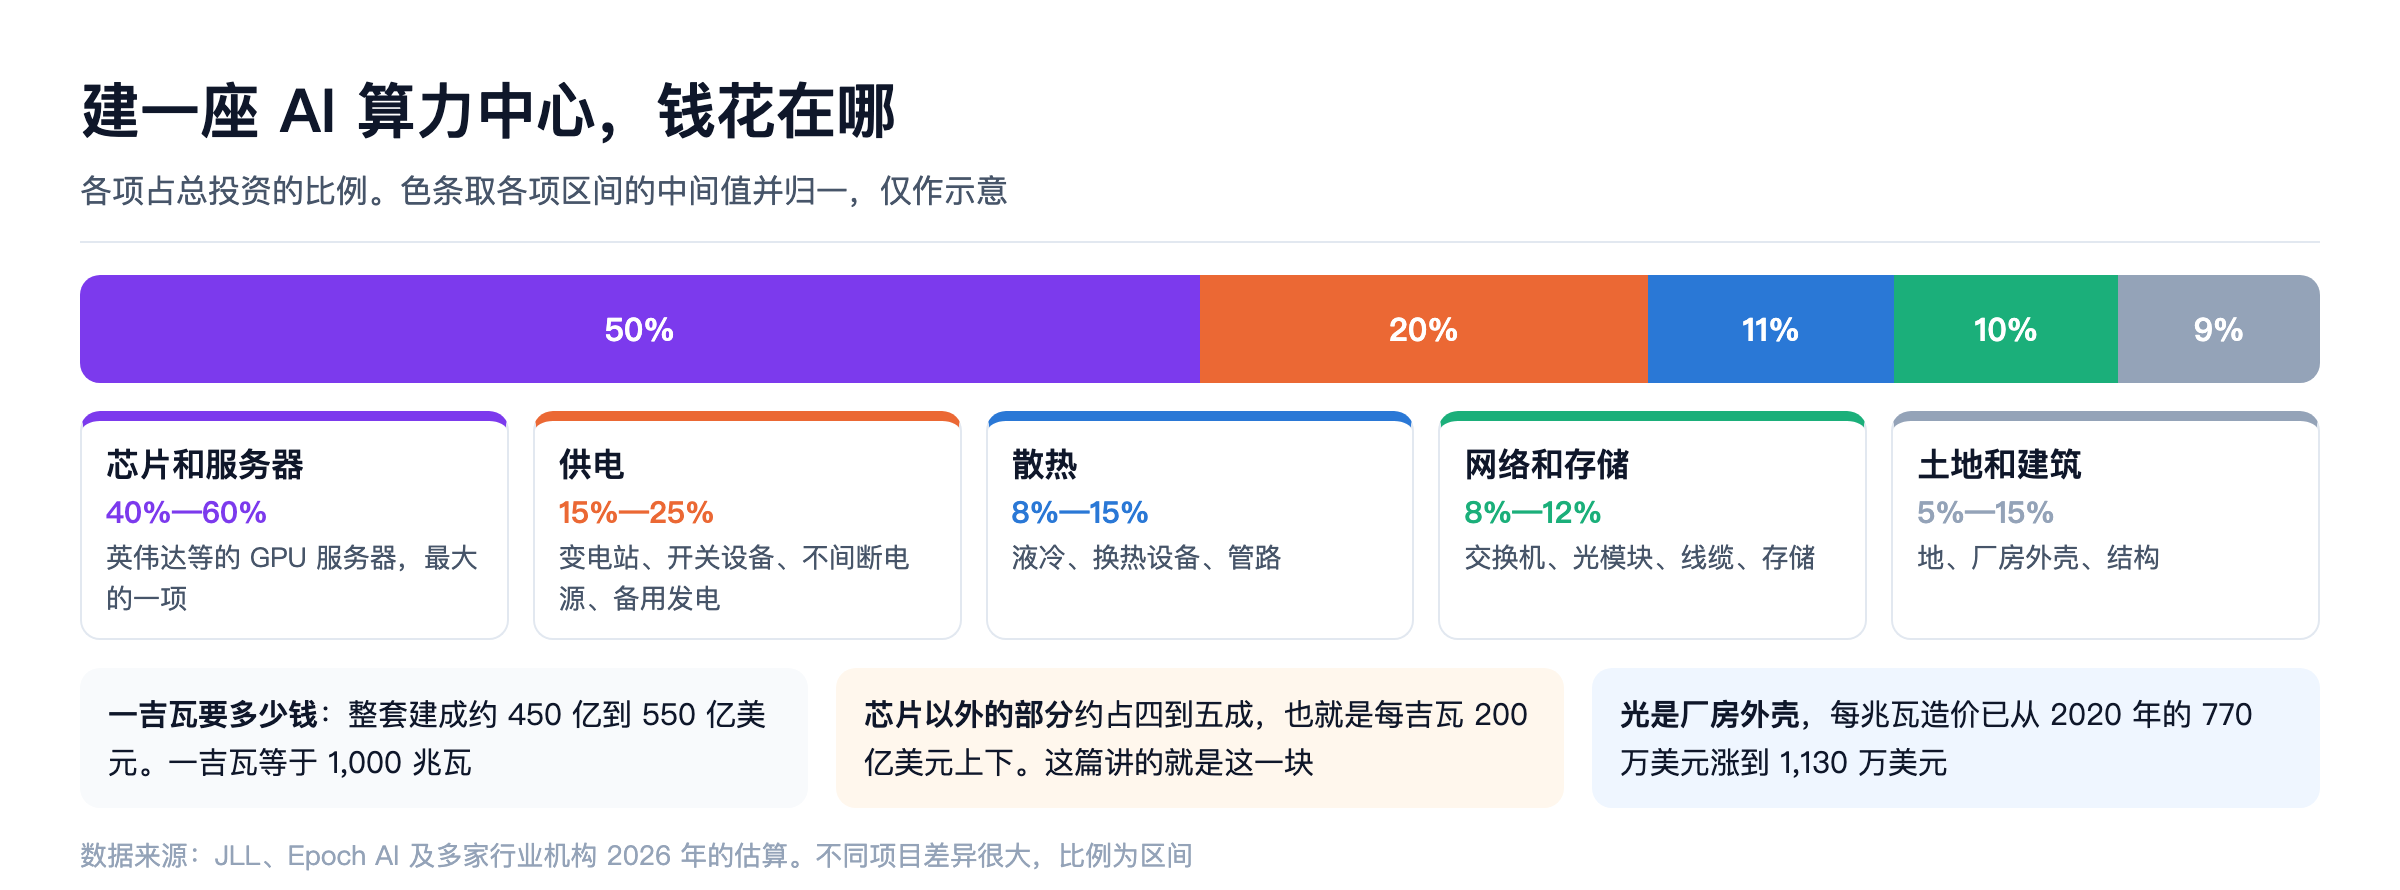
一座 AI 算力中心整套建成,每吉瓦约 450 亿到 550 亿美元。也有机构算得低一些,约 380 亿美元。第三方估算Archdesk 汇总
| 项目 | 占总投资 | 包含什么 |
|---|---|---|
| 芯片和服务器 | 40% 到 60% | GPU 服务器,最大的一项 |
| 供电 | 15% 到 25% | 变电站、开关设备、不间断电源、备用发电 |
| 散热 | 8% 到 15% | 液冷设备、换热设备、管路 |
| 网络和存储 | 8% 到 12% | 交换机、光模块、线缆、存储 |
| 土地和建筑 | 5% 到 15% | 地、厂房外壳、结构 |
两个细节:
- 厂房外壳在涨价。每兆瓦的造价从 2020 年的 770 万美元涨到 2026 年的 1,130 万美元;
- 液冷比风冷贵一倍多。传统风冷散热每兆瓦约 180 万美元,液冷约 450 万美元。第三方估算Axis Intelligence 汇总
算一笔账:芯片以外的部分按 45% 算,每吉瓦约 200 亿到 250 亿美元。如果美国一年真能建成 10 吉瓦,芯片以外的市场就是 2,000 亿美元以上。本文推算基于上述比例 这就是下面这些公司在抢的蛋糕。
三、卡在哪:五个瓶颈
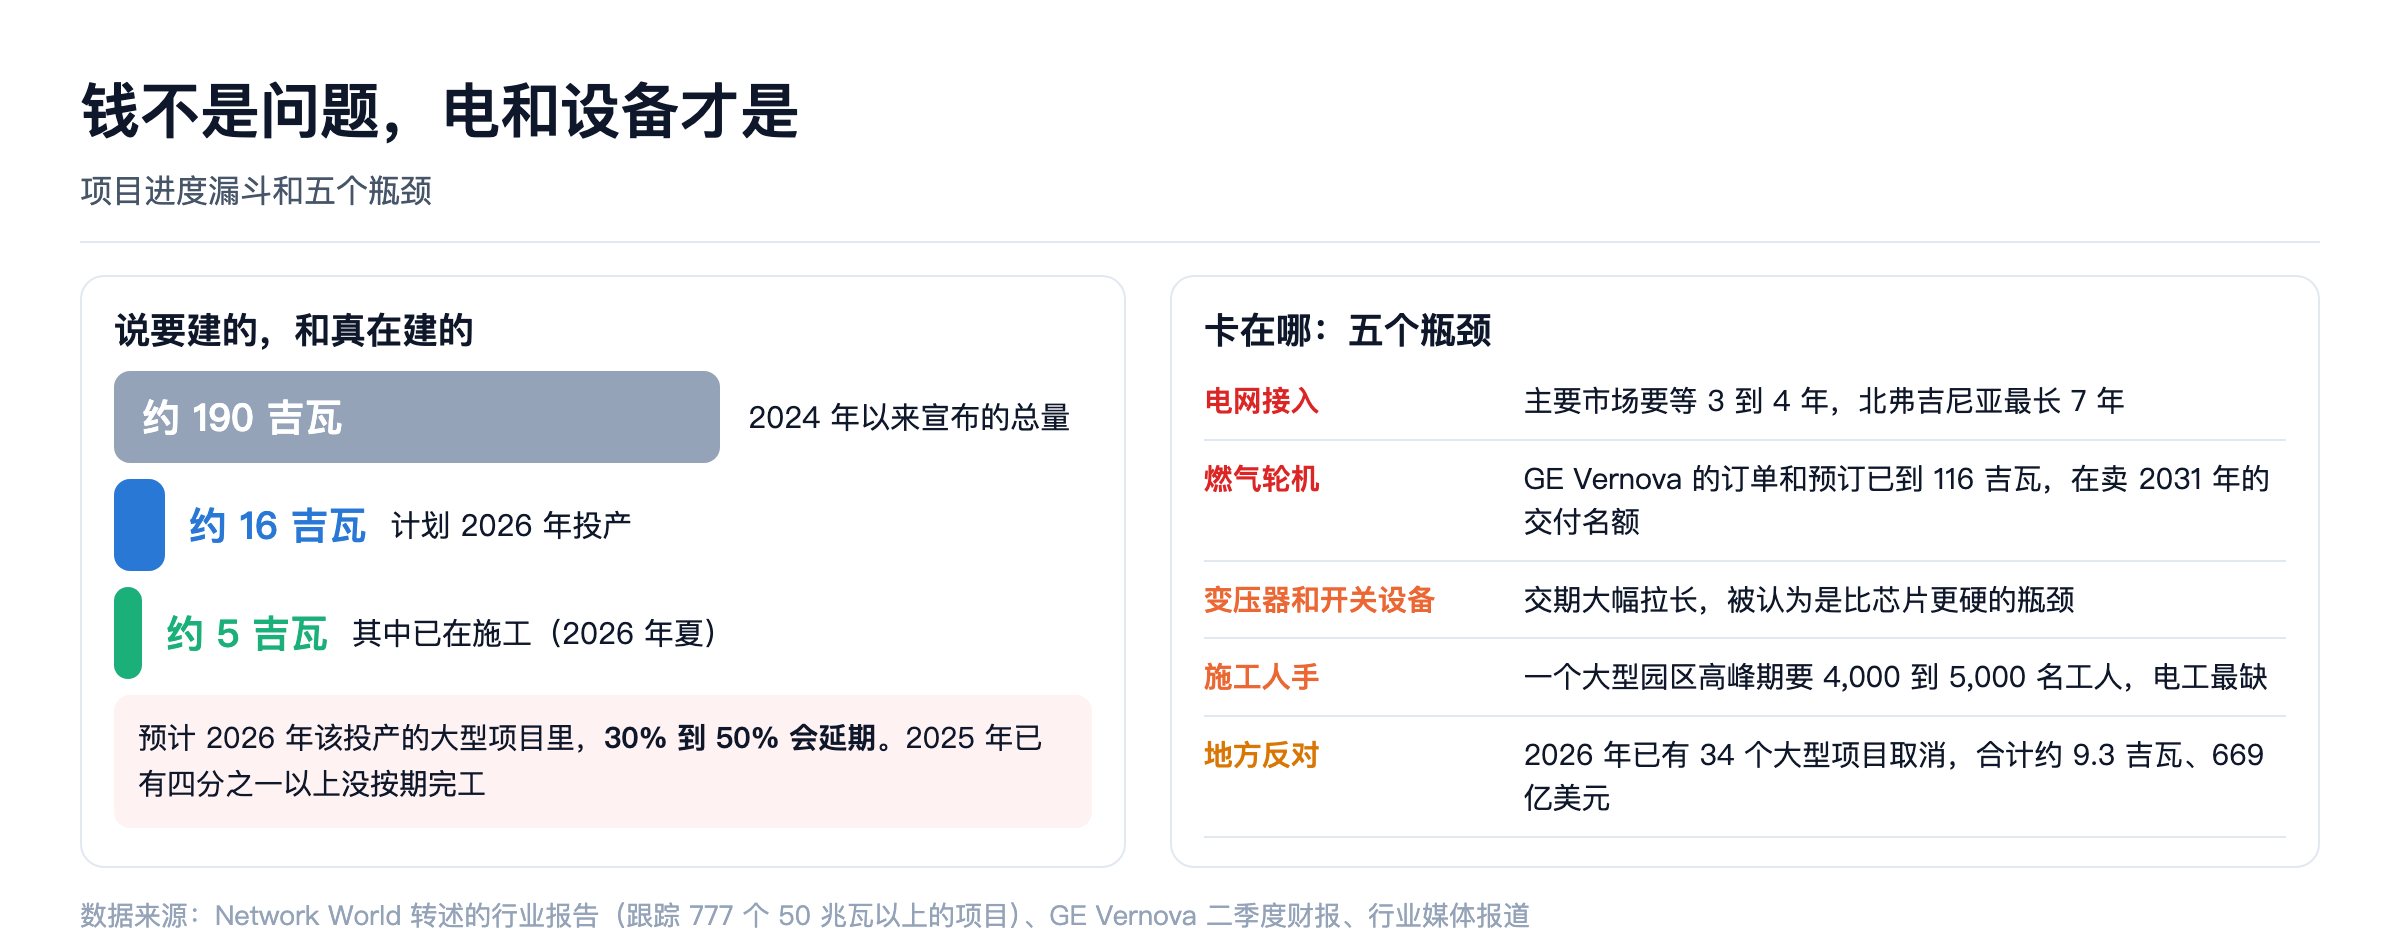
预计 2026 年该投产的大型项目,30% 到 50% 会延期。2025 年已经有四分之一以上没按期完工,另有一成悄悄推迟了投产日期。第三方估算Network World,2026-07-27
1. 电网接入(最硬)
在美国主要市场,一个新数据中心从申请到接上电网要 3 到 4 年,北弗吉尼亚最长要 7 年。媒体报道Power Engineering
所以越来越多的大项目选择自己发电。带现场发电的项目不到项目总数的 10%,但占了宣布容量的约一半。也就是说,越大的项目越不指望电网。
2. 燃气轮机
自己发电最现实的办法是烧天然气。结果是燃气轮机被订光了。
GE Vernova(GEV) 二季度披露:订单加名额预订从 100 吉瓦涨到 116 吉瓦,预计年底至少 125 吉瓦。它现在卖的是 2031 年的交付名额。公司自报二季度财报媒体报道Turbomachinery
3. 变压器和开关设备
行业里的共识是:现在最紧的不是芯片,是电气设备,尤其是变压器、开关设备和电池。交期被大幅拉长。
4. 工人
一个大型园区施工高峰期要 4,000 到 5,000 名工人。最缺的是电工、机电工程师和有数据中心经验的项目经理。人工已经成了成本上涨的最大推手。
5. 地方反对
这是 2026 年新冒出来的大变量:
- 2026 年已有 34 个大型项目取消,合计约 9.3 吉瓦、669 亿美元;第三方估算Programs.com 追踪
- 2026 年上半年,约 120 个项目被地方反对阻止或拖延;媒体报道Trending Topics
- 至少 10 个州有人提议暂停批准新的数据中心,数百个县和镇已经有禁令或暂停令。
居民反对的理由主要是电价上涨、用水和噪音。
小结:五个瓶颈里,钱和芯片都不在其中。
四、产业链:五层,各有哪些美股
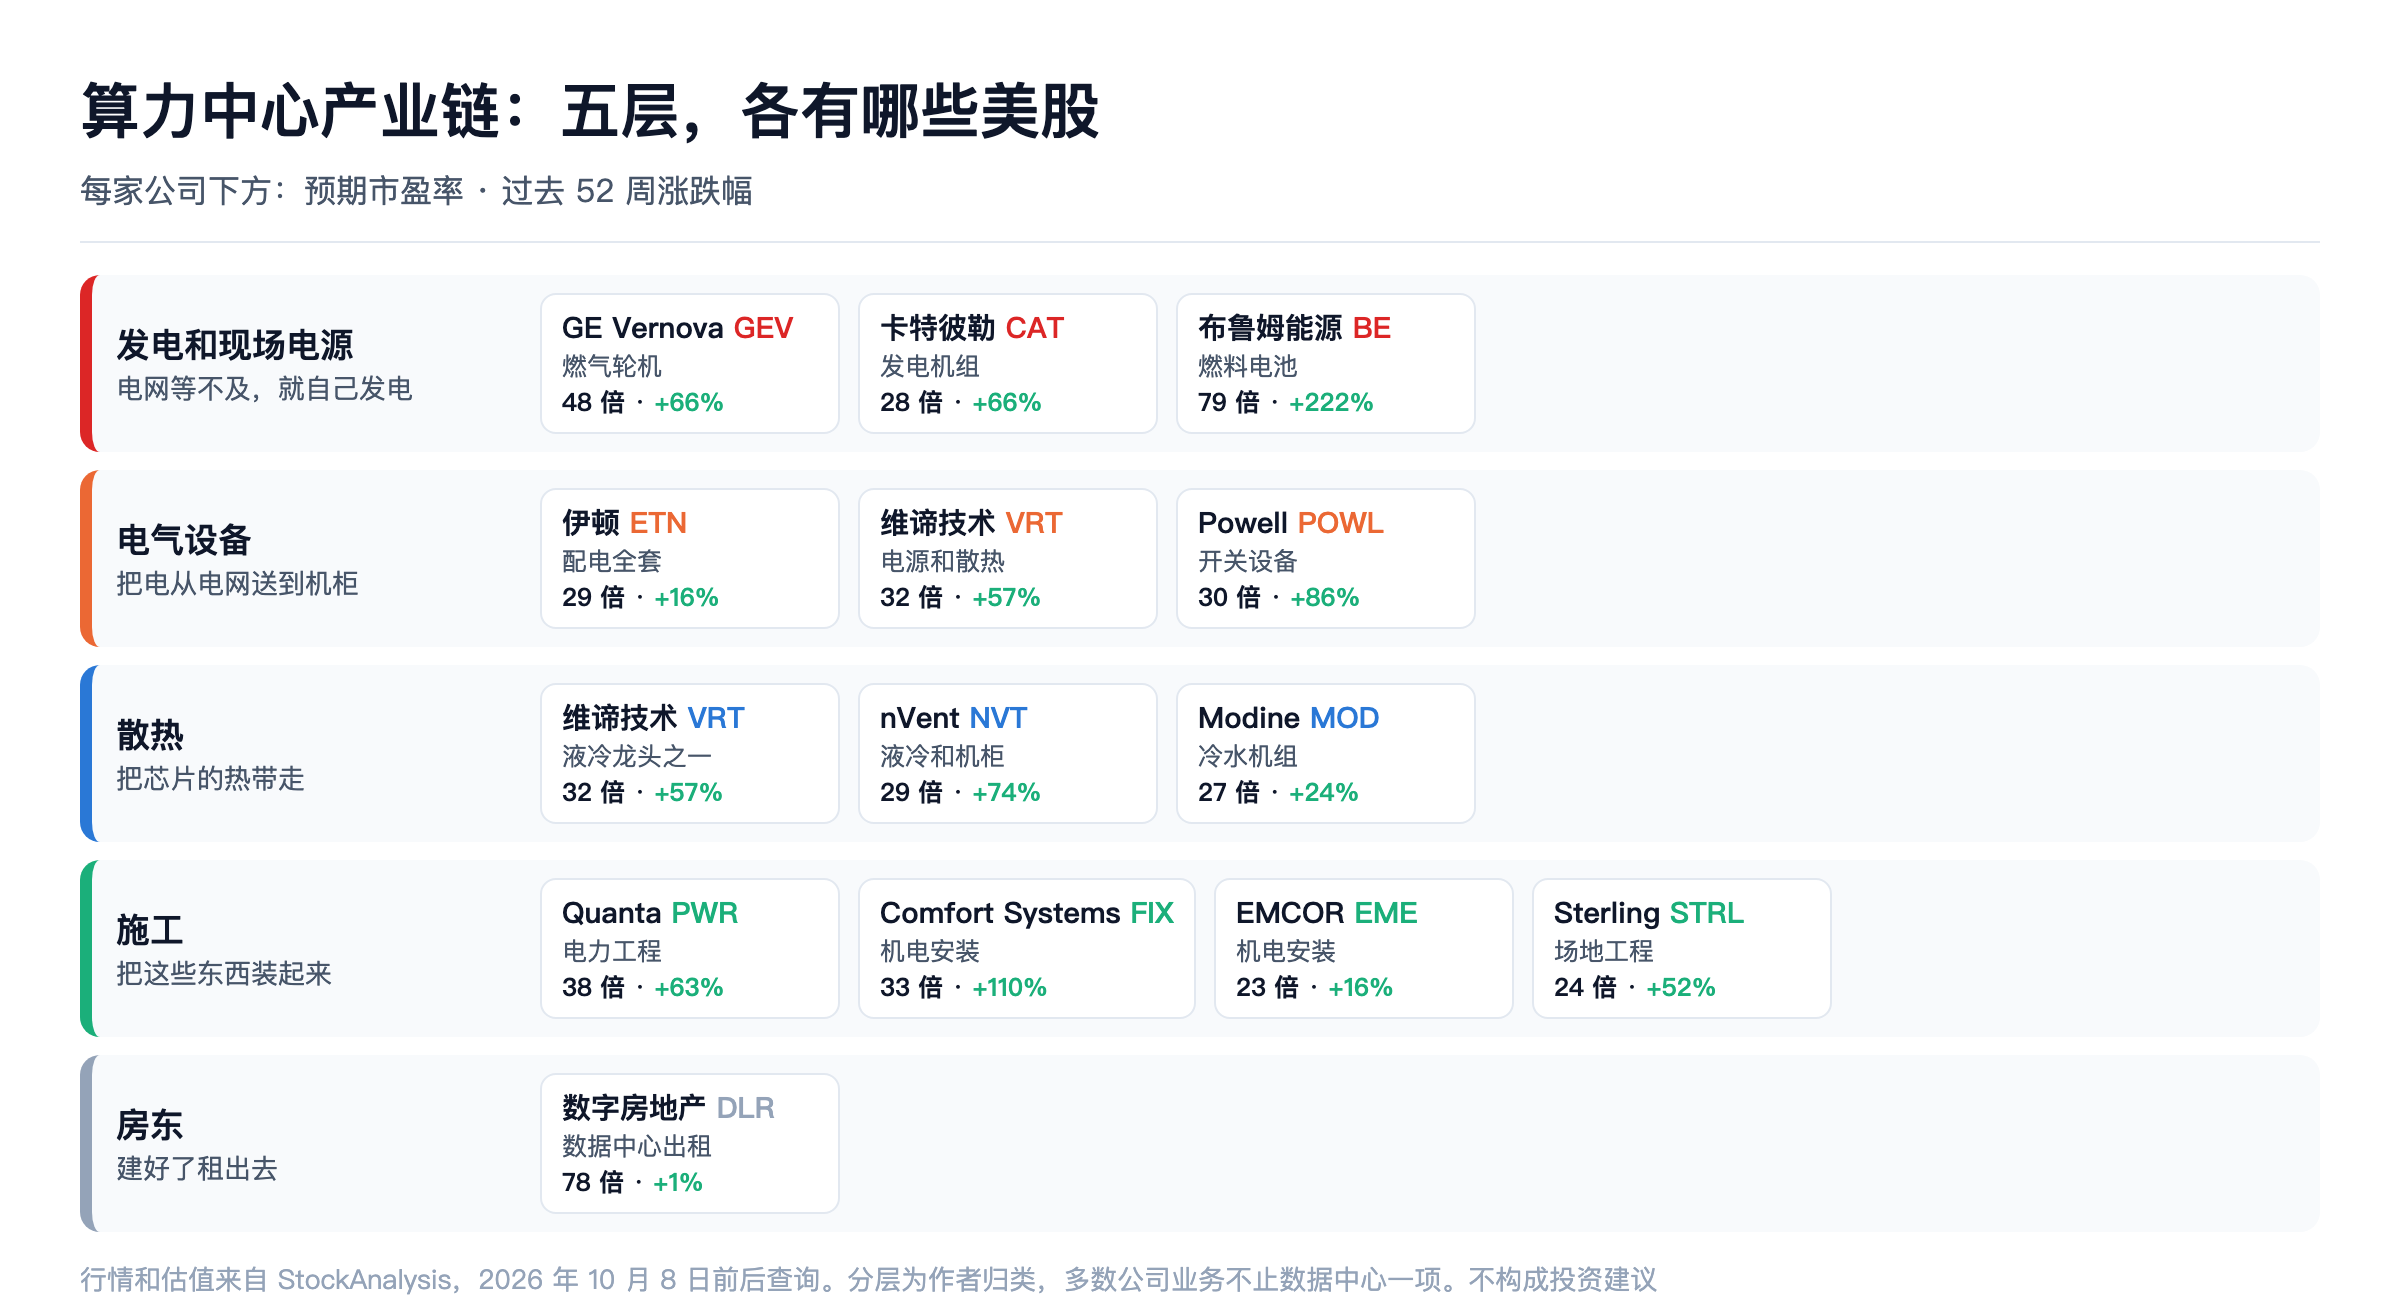
下面的行情和估值是 2026 年 10 月 8 日前后查到的数据。第三方估算StockAnalysis
第一层:发电和现场电源
| 公司 | 做什么 | 最新情况 | 预期市盈率 | 52 周涨跌 |
|---|---|---|---|---|
| GE Vernova(GEV) | 燃气轮机 | 订单加预订 116 吉瓦,在卖 2031 年名额 | 约 48 倍 | +66% |
| 卡特彼勒(CAT) | 燃气和柴油发电机组 | 数据中心备用和现场发电需求强 | 约 28 倍 | +66% |
| 布鲁姆能源(BE) | 燃料电池现场发电 | 交付快,不用等轮机 | 约 79 倍 | +222% |
这一层的逻辑:电网等不及,谁能最快把电送到,谁就值钱。GE Vernova 的产能最稀缺,布鲁姆的弹性最大,估值也最高。
第二层:电气设备
| 公司 | 做什么 | 最新情况 | 预期市盈率 | 52 周涨跌 |
|---|---|---|---|---|
| 伊顿(ETN) | 从变电站到机柜的配电全套 | 二季度数据中心收入增长 65%;电气业务在手订单增长 43% | 约 29 倍 | +16% |
| 维谛技术(VRT) | 不间断电源、配电、散热 | 二季度收入 32.74 亿美元,增长 24%;全年指引上调到约 140 亿美元 | 约 32 倍 | +57% |
| Powell(POWL) | 开关设备 | 小市值,纯度高 | 约 30 倍 | +86% |
媒体报道Electrical Trends,2026-08-26公司自报维谛二季度财报
伊顿还给过一个数字:它跟踪的美国数据中心在手项目有 307 吉瓦,按 2025 年的建设速度要建 15 年。这是伊顿自己的统计口径。
这一层的逻辑:不管谁家的芯片、谁来发电,电都要经过这些设备才能到机柜。伊顿过去一年只涨了 16%,是这一层里涨得最少的。
第三层:散热
| 公司 | 做什么 | 预期市盈率 | 52 周涨跌 |
|---|---|---|---|
| 维谛技术(VRT) | 液冷和机房空调 | 约 32 倍 | +57% |
| nVent(NVT) | 液冷和机柜配件 | 约 29 倍 | +74% |
| Modine(MOD) | 冷水机组 | 约 27 倍 | +24% |
这一层的逻辑:AI 机柜的功率从十几千瓦涨到一百多千瓦,风冷彻底不够用,液冷从“可选”变成“必须”。这是一个从小基数快速长大的市场,但门槛不如电气设备高,新进入者多。
第四层:施工
| 公司 | 做什么 | 最新情况 | 预期市盈率 | 52 周涨跌 |
|---|---|---|---|---|
| Quanta(PWR) | 输电线路和变电站工程 | 二季度收入 95.6 亿美元,增长 41%;在手订单 485 亿美元 | 约 38 倍 | +63% |
| Comfort Systems(FIX) | 机电安装 | 二季度收入 32.7 亿美元,增长 50%;在手订单 141 亿美元,增长 73% | 约 33 倍 | +110% |
| EMCOR(EME) | 机电安装 | 二季度收入 51.5 亿美元,增长 20%;在手订单 171 亿美元,增长 44% | 约 23 倍 | +16% |
| Sterling(STRL) | 场地平整和基础工程 | 已签在手订单 43 亿美元,增长 116% | 约 24 倍 | +52% |
媒体报道Yahoo Finance媒体报道Yahoo Finance
这一层的逻辑:设备可以扩产,熟练工人扩不了。有成建制电工和安装队伍的公司,手里握着最难复制的资源。EMCOR 的估值在这条链上最低。
第五层:房东
| 公司 | 做什么 | 预期市盈率 | 52 周涨跌 |
|---|---|---|---|
| 数字房地产(DLR) | 建好数据中心租出去 | 约 78 倍 | +1% |
这一层几乎没涨。原因有三个:最大的客户都在自己建;房东要自己掏钱建、自己承担利率;AI 机房的技术变化快,建好的机房可能过几年就不够用。
五层放在一起看
| 层 | 稀缺程度 | 定价权 | 我的看法 |
|---|---|---|---|
| 发电和现场电源 | 最高 | 强 | 景气最确定,也最贵 |
| 电气设备 | 高 | 强 | 确定性高,估值相对合理 |
| 散热 | 中 | 中 | 增速快,竞争也在变多 |
| 施工 | 高,缺的是人 | 中到强 | 订单最实,估值分化大 |
| 房东 | 低 | 弱 | 被利率和技术迭代压着 |
这张表是我的判断。
五、信息挖掘:自己怎么跟踪
这个行业的好处是信息公开得多,而且有清楚的先后顺序。按“越靠前越领先”排:
| 顺序 | 看什么 | 去哪看 | 说明 |
|---|---|---|---|
| 1 | 云厂商的资本开支指引 | 亚马逊、微软、谷歌、Meta、甲骨文每季度财报 | 需求的总闸门。看的是下一年的说法有没有松动 |
| 2 | 燃气轮机的名额预订 | GE Vernova 每季度财报 | 最早反映“几年后还要建多少” |
| 3 | 设备商的新接订单和订单出货比 | 维谛、伊顿每季度财报 | 比收入领先两到四个季度 |
| 4 | 施工公司的在手订单 | Quanta、EMCOR、Comfort Systems 每季度财报 | 反映已经开工或即将开工的量 |
| 5 | 电网的并网排队 | 各地区电网运营机构的公开数据 | 看哪些地区还接得进去 |
| 6 | 项目取消和地方禁令 | Heatmap、Data Center Watch 等追踪网站 | 2026 年新出现的变量 |
| 7 | 设备商的收入和利润率 | 各公司财报 | 最滞后,是结果 |
三个最值得盯的数:
- 五大云厂商对 2027 年资本开支的说法。10 月下旬到 11 月初的财报季会给出初步口径。这是整条链的源头;
- GE Vernova 的名额预订转成正式订单的比例。名额预订只是定金,不是合同。二季度它把 10 吉瓦的预订转成了订单,这个转化如果放慢,是最早的降温信号;
- 维谛的订单出货比。2025 年四季度是 2.9,意味着接的单是交的货的近三倍。这个数回落到 1 附近是正常的,跌破 1 才是问题。第三方估算Investing.com
一个读数据的提醒:在手订单和名额预订里有水分。客户怕排不上队,会在好几家同时下单占位。行业一旦降温,这些订单会被取消。看订单的时候,同时要看客户有没有真的付定金。
六、风险
- 云厂商削减开支。整条链的需求来自五家公司。它们的资本开支已经接近云业务的全部收入,任何一家说“明年少花点”,这些股票都会先跌;
- 融资。AI 数据中心相关的未偿债务估计已超过 5,000 亿美元,大量项目靠私募信贷融资。美国 10 年期国债利率 10 月初到了 5.3% 上下,是 2002 年以来最高。利率越高,靠借钱建机房的账越难算,受冲击最大的是房东和小型开发商;
- 延期让收入往后挪。对设备和施工公司,延期不等于取消,但会让某几个季度的数字不好看;
- 订单里的重复下单,上面讲过;
- 估值。这条链上多数公司的预期市盈率在 30 倍上下,布鲁姆近 80 倍。这是给“景气持续好几年”定的价;
- 技术路线变化。机柜功率还在涨,供电在往 800 伏直流走,散热在换代。今天的龙头产品,三年后可能要重新竞争;
- 地方政治。电价上涨已经成了选举议题,更多的州可能出台限制。
我的判断
- 这是一条“卖铲子”的链,逻辑比押哪家模型、哪家芯片赢更简单:不管谁赢,机房都得建;
- 最稀缺的环节最安全。燃气轮机和配电设备的产能要好几年才能扩出来,熟练工人更扩不出来;
- 延期是这条链的朋友。项目建不完,需求就摊到更多年份里,景气的时间被拉长;
- 真正要怕的是源头:云厂商的资本开支和融资环境。这两样一变,后面全变;
- 如果只看估值和涨幅,伊顿和 EMCOR 是这条链上相对便宜、涨得少的两家;布鲁姆和 Comfort Systems 已经把很多好消息算进去了。这只是数字上的观察,不是买卖建议;
- 我会怎么做:不追涨幅最大的。等 10 月下旬云厂商的财报,听它们怎么说 2027 年,再决定。
该写进档案的证伪信号
- 五大云厂商里有两家以上下调 2027 年资本开支的说法;
- GE Vernova 的名额预订出现净减少,或转订单的速度明显放慢;
- 维谛的订单出货比连续两个季度低于 1;
- 施工公司的在手订单环比下降;
- 大型项目的取消从“地方反对”扩展到“业主主动取消”;
- 私募信贷市场出现数据中心项目违约;
- 美国 10 年期国债利率继续上行,同时云厂商的发债成本明显上升。
金豆划重点
- 五大云厂商 2026 年资本开支约 8,000 亿美元,但该投产的大型项目 30% 到 50% 会延期;
- 宣布了约 190 吉瓦,2026 年计划投产约 16 吉瓦,真正在建的约 5 吉瓦;
- 每吉瓦约 450 亿到 550 亿美元,芯片以外的部分约占四到五成;
- 五个瓶颈:并网要 3 到 4 年、燃气轮机卖到 2031 年、变压器和开关设备缺货、工人不够、地方反对;
- 五层产业链:发电、电气设备、散热、施工、房东。越稀缺的环节定价权越强,房东最弱;
- 自己跟踪就盯三个数:云厂商明年的资本开支、GE Vernova 的名额预订、维谛的订单出货比;
- 最大的风险是融资和估值,不是需求。
资料来源:各公司 2026 年二季度财报和电话会(GE Vernova、维谛、伊顿、Quanta、EMCOR、Comfort Systems、Sterling);JLL、Epoch AI 及多家行业机构的造价估算;Network World 转述的行业项目追踪报告;Power Engineering、Heatmap、Trending Topics、Programs.com 关于延期和取消的报道与追踪;StockAnalysis 的行情和估值数据。造价比例、延期比例和取消金额均为第三方估算。
本文仅为研究和信息分享,不构成任何投资建议。