先看一组互相矛盾的事实:
- 北美电力可靠性公司(NERC)预计,未来十年美国夏季用电高峰要增加约 224 吉瓦,增幅 24%,数据中心是最大的拉动项;
- 燃气轮机龙头 GE Vernova(GEV)(从通用电气 General Electric 分拆出来的能源设备公司)说,它的燃气轮机预计到今年年底就会卖到 2030 年;
- 可是,美国四家主要的独立发电商——维斯特拉(VST)、Constellation(CEG)、Talen(TLN)、NRG——过去一年全都跌了 22% 到 39%。
缺电是真的,发电股却在跌。这篇把这个矛盾拆开,顺便回答几个问题:美国电力到底跟不跟得上算力中心?核电对维斯特拉有多重要?对手是谁?未来一两年有什么值得期待的消息?风险在哪?
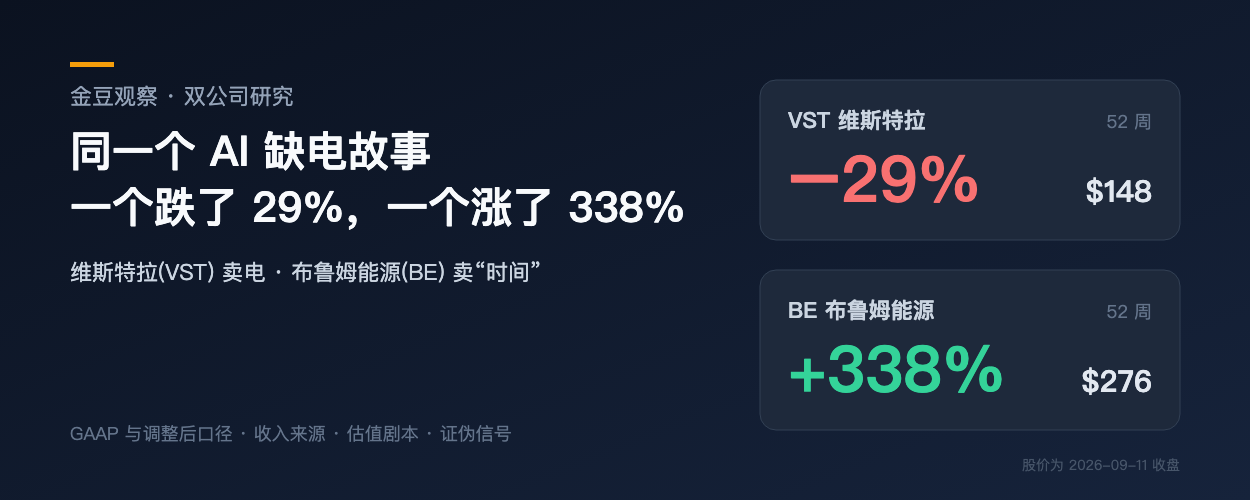
维斯特拉的业绩细节、亚马逊和 Meta 两份 20 年核电合同,我在 9 月 12 日的《维斯特拉与布鲁姆能源》里已经拆过,这篇只在需要时引用。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| NERC | North American Electric Reliability Corporation | 北美电力可靠性公司 | 负责评估北美电网能否可靠供电的机构 |
| PJM | Pennsylvania-New Jersey-Maryland Interconnection | PJM 互联电网 | 覆盖美国东部 13 个州加华盛顿特区的电网运营商,数据中心最密集的地区之一 |
| ERCOT | Electric Reliability Council of Texas | 德州电力可靠性委员会 | 德州自己的独立电网 |
| MISO | Midcontinent Independent System Operator | 中西部独立系统运营商 | 美国中西部的电网运营商 |
| FERC | Federal Energy Regulatory Commission | 联邦能源监管委员会 | 监管跨州电力市场的联邦机构 |
| IPP | Independent Power Producer | 独立发电商 | 自己拥有电厂、在市场上卖电的公司,不同于受政府管制定价的公用事业公司 |
| PPA | Power Purchase Agreement | 购电协议 | 买家和电厂签的长期买电合同 |
| SMR | Small Modular Reactor | 小型模块化反应堆 | 工厂预制、体积更小的新一代核反应堆 |
| EBITDA | Earnings Before Interest, Taxes, Depreciation and Amortization | 息税折旧摊销前利润 | 衡量经营赚钱能力的常用指标 |
| SB6 | Senate Bill 6 | 德州参议院第 6 号法案 | 规范数据中心等大用电户接入德州电网的法律 |
| 45U | IRA Section 45U | 核电生产税收抵免 | 《通胀削减法案》(IRA,Inflation Reduction Act)给存量核电的补贴,2024—2032 年 |
| GW / MW | Gigawatt / Megawatt | 吉瓦 / 兆瓦 | 电力单位,1 吉瓦 = 1,000 兆瓦,大约相当于一座大型核电机组 |
| MW-day | Megawatt-day | 兆瓦·天 | 容量价格的单位:每兆瓦装机、每天能拿到多少钱 |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 容量拍卖 / 容量收入 | 电网提前几年花钱"预订"发电能力,保证用电高峰时有电。电厂只要承诺随时可发电,就能拿到这笔钱 |
| 远期电价 | 市场上交易的未来某个时间的电价,反映市场对未来电价的预期 |
| 对冲(锁价) | 提前把未来的发电量按固定价格卖掉,锁定收入 |
| 厂网共址 | 数据中心直接建在电厂旁边、从电厂直接取电 |
一、美国的电力,跟得上算力中心的建设吗
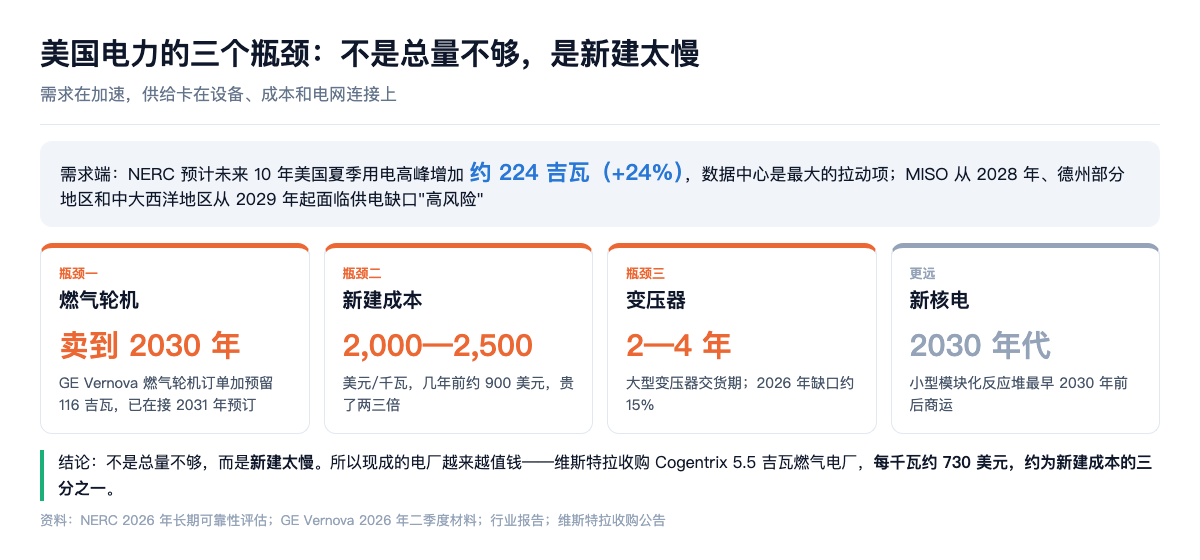
需求端的数字(NERC 2026 年 1 月发布的长期可靠性评估):
- 未来 10 年,夏季用电高峰预计增加约 224 吉瓦,增幅 24%,数据中心是最大的拉动项;
- NERC 判断,中西部电网 MISO 从 2028 年起、德州部分地区和中大西洋地区从 2029 年起,面临供电缺口的"高风险"。
真正的瓶颈在供给端,而且是三个卡脖子环节同时出现:
第一,燃气轮机买不到。GE Vernova 二季度的燃气轮机订单加预留产能合计 116 吉瓦,三个月前是 100 吉瓦。公司首席执行官表示,预计到 2026 年底,燃气轮机会卖到 2030 年,公司已经在接 2031 年的预订。今天下单的燃气电厂,最早 2030 年以后才能发电。
第二,新电厂贵了两三倍。据行业报告,新建联合循环燃气电厂的造价,从几年前的每千瓦约 900 美元,涨到了 2,000 到 2,500 美元。
第三,变压器接不上。据行业报道,大型变压器的交货期普遍在两到四年,2026 年缺口约 15%。就算有了发电机,也不一定接得上电网。
新核电更远。小型模块化反应堆最早也要 2030 年前后才可能商业运行,未来五年,核电只能靠现有的机组。
所以答案是:美国不会"全面断电",但未来三四年会越来越紧,而且紧张会通过价格体现出来。
这就推出了理解维斯特拉最关键的一点:新建电厂又贵又慢,现成的电厂就越来越值钱。
维斯特拉自己的一笔收购,把这个道理算得很清楚。2025 年 12 月底,它签约收购 Cogentrix,买下 10 座燃气电厂、约 5.5 吉瓦,总对价约 40 亿美元:约 23 亿现金,承接约 15 亿债务,外加 500 万股、每股按 185 美元计价的股票。折算下来每千瓦约 730 美元——大约只有新建成本的三分之一,而且现在就能发电。这笔交易已获 FERC 批准,预计 2026 年中到年底完成。
二、核电对维斯特拉有多重要
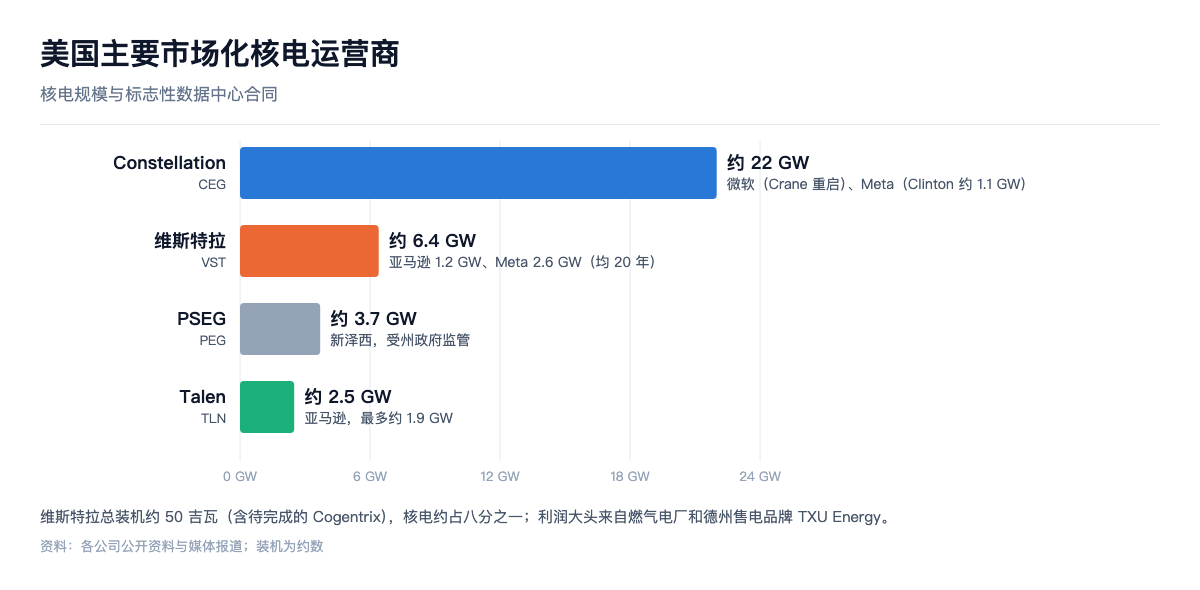
美国的商业核电,主要掌握在几家公司手里:
| 公司 | 核电规模 | 标志性的数据中心合同 |
|---|---|---|
| Constellation(CEG) | 约 22 吉瓦,全美最大;2026 年 1 月完成收购 Calpine,总装机约 55 吉瓦 | 微软(MSFT) 20 年合同,重启 Crane 核电站(原三哩岛 1 号机组);Meta(META) 20 年合同,购买 Clinton 核电站约 1.1 吉瓦 |
| 维斯特拉(VST) | 约 6.4 吉瓦:德州 Comanche Peak,宾州和俄亥俄的 Beaver Valley、Perry、Davis-Besse | 亚马逊(AMZN) 20 年 1,200 兆瓦(2027 年四季度起);Meta 20 年 2,609 兆瓦(含 433 兆瓦扩容新增) |
| Talen(TLN) | Susquehanna 核电站约 2.5 吉瓦 | 亚马逊,最多约 1.9 吉瓦,至少到 2042 年 |
| PSEG(PEG)(Public Service Enterprise Group,公共服务企业集团) | 新泽西约 3.7 吉瓦 | —— |
维斯特拉是第二大的市场化核电运营商。它的核电有三层价值:
- 稀缺:未来五年美国几乎不可能有新的大型核电投运,现有机组就是全部供给;
- 大型科技公司愿意付溢价:它们需要 24 小时不间断、零碳排放的电,只有核电同时满足。亚马逊和 Meta 两份 20 年合同,锁定了维斯特拉约一半的存量核电,买家是全世界信用最好的公司;
- 政策托底:45U 核电生产税收抵免在 2024—2032 年给存量核电设了价格地板。
但要看清一件事:维斯特拉不是一家"核电公司"。加上待完成的 Cogentrix,它的总装机约 50 吉瓦,核电只占八分之一左右;利润的大头来自燃气电厂,以及德州最大的售电品牌 TXU Energy(TXU 源自其前身 Texas Utilities,德州公用事业公司)。
这其实是优势,而不是弱点。数据中心要的不只是"绿电",更是"随时有电"。燃气电厂可以随时调节出力,在燃气轮机要排队到 2030 年的时候,现成的燃气电厂和核电一样稀缺。维斯特拉两样都有,还有一个现成的售电渠道。
所以回答"核电方面维斯特拉会不会变得很重要":会。它的核电是最稳、最值钱的一块资产,一半已锁进 20 年合同,另一半仍有继续签约的空间。但决定它整体价值的,是"核电 + 燃气 + 售电"这个组合。
三、为什么缺电是真的,发电股却在跌
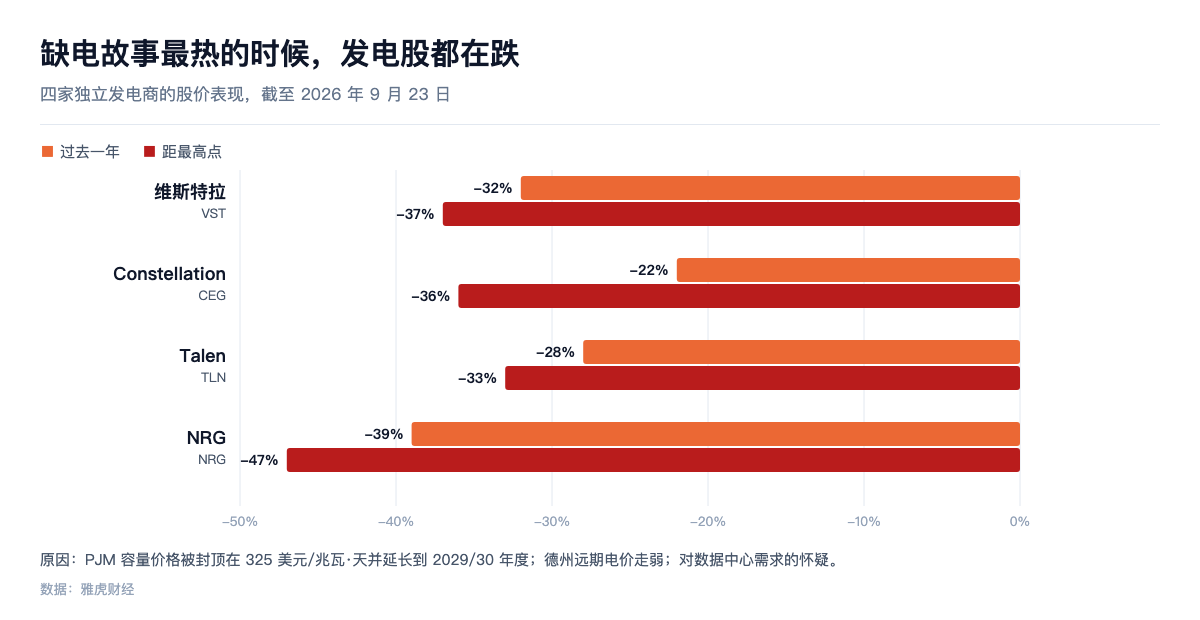
截至 9 月 23 日:
| 公司 | 股价 | 距最高点 | 过去一年 | 今年以来 |
|---|---|---|---|---|
| 维斯特拉 | 137.97 美元 | −37% | −32% | −16% |
| Constellation | 263.88 美元 | −36% | −22% | −28% |
| Talen | 300.34 美元 | −33% | −28% | −24% |
| NRG | 100.72 美元 | −47% | −39% | −39% |
这不是某一家公司出了问题,而是市场在给整个板块重新定价。我认为原因有三个:
第一,"缺电红利"被政策封了顶。
PJM 的容量拍卖已经连续几年顶格出清。2026 年 1 月,PJM 覆盖的 13 位州长和联邦政府联合发表声明,要求控制电价;随后 PJM 把每兆瓦·天 325 美元的价格上限和 175 美元的下限,延长到 2029/30 年度,4 月获得 FERC 批准。
这意味着:缺电越严重,容量价格也涨不过 325 美元。维斯特拉的容量收入有了地板,也有了天花板。
第二,德州的远期电价走弱。据市场报道,今年德州电网的远期电价曲线明显回落——德州这几年新增了大量太阳能、储能和燃气机组。德州是维斯特拉的大本营,这直接影响它 2028 年以后还没锁价的那部分发电。
第三,对 AI 数据中心需求的怀疑。数据中心的并网申请里有大量重复申请和"占坑",真实需求可能远低于申请量;再加上市场对 AI 资本开支能否持续的担心,整个板块的估值都被压缩了。NRG 还叠加了自身问题:并购 LS Power(美国一家私营电力投资公司)的资产后连续两个季度业绩不及预期,跌得最多。
所以现在的状态是:基本面在变好(利润创纪录、合同锁定),但市场愿意为"未来的电价"付的钱在变少。
四、维斯特拉最新的基本面
2026 年二季度:
- 持续经营业务调整后 EBITDA 17.7 亿美元,同比增长超过 30%,主要来自更高的电价和容量价格,以及从 Lotus 收购的电厂并表;
- 维持 2026 年全年指引:调整后 EBITDA 68 亿—76 亿美元,增长前调整后自由现金流 39.25 亿—47.25 亿美元;
- 对冲比例:2026 年约 100%、2027 年约 94%、2028 年约 72%;
- 2027 年调整后 EBITDA 的"中值机会"为 74 亿—78 亿美元,不包括 Meta 合同和 Cogentrix 收购的贡献;
- 2021 年 11 月以来回购约 65 亿美元,流通股减少约 30%,还有约 12 亿美元额度计划在 2027 年底前用完。
两个新动作:
- Helix Digital Infrastructure:2026 年 6 月,KKR(Kohlberg Kravis Roberts,美国大型私募投资公司)、科威特投资局、英伟达(NVDA)和维斯特拉共同成立,由亚马逊云服务前首席执行官亚当·塞利普斯基领导,长期资本承诺超过 100 亿美元。维斯特拉承诺出资最多 10 亿美元,并担任 Helix 的首选供电方——相当于给自己的电找了一个"自带数据中心的客户";
- PJM 2028/29 年度容量拍卖:7 月出结果,维斯特拉中标约 10,924 兆瓦,价格 325 美元/兆瓦·天(顶格)。按一年算,约 13 亿美元的容量收入,2028 年 6 月起生效。
五、竞争对手:各自押的是什么
- Constellation:核电规模最大,收购 Calpine 后同时拥有核电和燃气,是维斯特拉最直接、也最强的对手。它的优势是规模和"核电纯度";
- Talen:只有一座大核电站,和亚马逊绑得很深,更集中,也更脆弱;
- NRG:以售电和燃气为主,今年整合 LS Power 不顺;
- 大型科技公司自建电源:在数据中心旁边直接建燃气机组或燃料电池,比如布鲁姆能源(BE)。这会绕开电网和发电商;
- 小型模块化反应堆公司(如 Oklo(OKLO)):长期竞争者,但最早 2030 年前后才可能有商运机组。
维斯特拉的差异化在三点:同时拥有核电、燃气和售电;德州和 PJM 两个市场都有大规模布局;以及通过 Helix 和英伟达、KKR 绑定了数据中心需求。
六、未来一两年有什么好消息
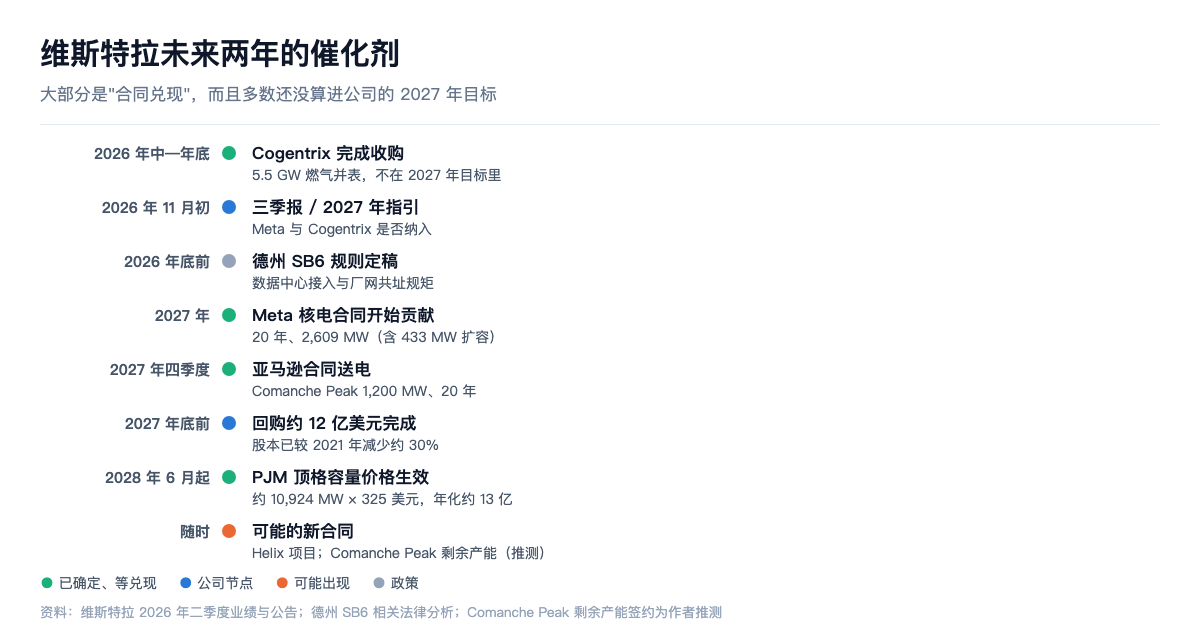
已经确定、只等兑现的:
- Cogentrix 完成收购:预计 2026 年中到年底,5.5 吉瓦燃气机组并表,不在 2027 年目标里;
- Meta 核电合同:部分电量 2027 年开始贡献利润,同样不在 2027 年目标里;
- 亚马逊合同:2027 年四季度开始从 Comanche Peak 送电;
- PJM 顶格容量价格:2028 年 6 月起,一年约 13 亿美元;
- 回购:约 12 亿美元,2027 年底前完成。
可能出现的:
- 2027 年正式业绩指引:如果把 Meta 和 Cogentrix 加进去,可能超出市场预期。三季报预计在 11 月初;
- Helix 的第一批项目和购电合同;
- 更多的核电合同:Comanche Peak 装机约 2.4 吉瓦,只有一半签给了亚马逊,剩下的有继续签约的空间(这是我的推测,公司没有宣布);
- 德州规则落地:SB6 的大用电户并网规则预计 2026 年底前定稿,会明确数据中心接入和厂网共址的规矩。
七、风险
- 德州电价继续走弱:2028 年只锁定了约 72% 的发电量,越往后受电价波动影响越大;
- 政策天花板:PJM 价格上限到 2029/30 年度;电价负担是美国的政治热点,未来可能有更多限价措施。德州监管机构也已确认,对与电厂直连的数据中心,保留在紧急情况下拉闸限电的权力;
- 数据中心需求被高估:如果 AI 资本开支放缓,大量并网申请会被撤回;
- 大型科技公司自建电源,绕开发电商;
- 运营和极端天气:核电站检修、寒潮热浪。2021 年德州冬季风暴让维斯特拉损失了约 16 亿美元,这是它最惨痛的教训;
- 并购整合:Lotus 刚并入、Cogentrix 即将并入,同时在建两台二叠纪盆地燃气机组;
- 45U 核电抵免 2032 年到期,届时核电收入的政策地板会消失。
八、估值
按 9 月 23 日收盘价 137.97 美元、约 3.36 亿股计算,市值约 464 亿美元。2026 年增长前调整后自由现金流指引中值约 43 亿美元,对应的自由现金流收益率约 9.3%,大约是 10.7 倍的市值与自由现金流之比。
这个估值在说什么?维斯特拉 2026 年的发电量已全部锁价,2027 年锁定约 94%,一半核电签了 20 年合同,PJM 容量价格顶格锁到 2029 年。在这样的确定性下,市场仍然只给约 10 倍的自由现金流,说明它在为 2028 年以后的德州电价和政策风险打折扣。
我的判断
第一,美国缺电是真的,但主要体现在"新建太慢"。燃气轮机排到 2030 年、变压器等两到四年、新核电要到 2030 年代——这让手握大量现成电厂的公司拥有真实的稀缺价值。Cogentrix 以约三分之一的新建成本买到现成的燃气电厂,就是最好的证明。
第二,核电是维斯特拉最值钱、最稳的资产,但它更是一家"核电 + 燃气 + 售电"的综合电力公司。这个组合,在"要绿电更要随时有电"的数据中心时代,比单纯的核电更实用。
第三,发电股在跌,是因为"缺电红利"被政策封了顶,加上德州电价走弱。市场的担心有道理,但它针对的是 2028 年以后;维斯特拉 2027 年以前的利润已经基本锁定。
第四,未来一两年的看点是"合同兑现":Meta、亚马逊、Cogentrix、PJM 顶格价格,大部分还没算进公司的 2027 年目标。
第五,我的态度:约 9% 的自由现金流收益率,对一家未来两年利润基本锁定的公司来说不算贵。但这是一笔押"德州电价企稳、政策不再加码限价、数据中心需求兑现"的交易——三件事有一件不成立,折扣还会继续扩大。
一句话:美国不缺需求,缺的是能马上发电的电厂;维斯特拉手里正好有,可政府不让它把这份稀缺卖出最高价。
该跟踪的指标
- ERCOT 远期电价:决定 2028 年以后的利润;
- 2027 年正式指引:Meta 和 Cogentrix 加进去后是多少;
- 新的核电或数据中心合同:尤其是 Comanche Peak 剩余产能和 Helix 项目;
- PJM 和德州的政策动向:价格上限会不会继续延长或收紧,SB6 规则怎么落地;
- 大型科技公司的资本开支:数据中心需求的总开关;
- Cogentrix 完成收购的时间和整合情况;
- 对冲比例:2028 年从约 72% 往上走的速度和价格。
金豆划重点
- 美国缺电的本质是新建太慢:NERC 预计十年用电高峰增加约 224 吉瓦(+24%);燃气轮机预计卖到 2030 年、新建成本涨到每千瓦 2,000—2,500 美元、变压器交货期两到四年、新核电要到 2030 年代;
- 现成电厂越来越值钱:维斯特拉以约 40 亿美元收购 Cogentrix 5.5 吉瓦燃气电厂,每千瓦约 730 美元,约为新建成本的三分之一;
- 核电:维斯特拉约 6.4 吉瓦,是第二大市场化核电运营商(Constellation 约 22 吉瓦);亚马逊和 Meta 两份 20 年合同锁定约一半存量核电;但它是"核电 + 燃气 + 售电"的综合公司,核电只占总装机约八分之一;
- 发电股都在跌:维斯特拉、Constellation、Talen、NRG 过去一年跌 22%—39%;原因是 PJM 容量价格被封顶在 325 美元并延长到 2029/30 年度、德州远期电价走弱、对数据中心需求的怀疑;
- 最新基本面:二季度调整后 EBITDA 17.7 亿美元(+30% 以上);2027 年锁定约 94% 发电量;PJM 2028/29 年度中标约 10,924 兆瓦、顶格价格,年化约 13 亿美元;和英伟达、KKR 成立 Helix,最多出资 10 亿美元并任首选供电方;
- 未来一两年的催化剂:Cogentrix 并表、Meta 合同 2027 年起贡献、亚马逊合同 2027 年四季度送电、2027 年正式指引、Helix 项目、可能的新核电合同;
- 风险:德州电价、政策限价、数据中心需求高估、科技公司自建电源、极端天气、并购整合、45U 2032 年到期;
- 估值:市值约 464 亿美元,自由现金流收益率约 9.3%——市场在为 2028 年以后打折扣。
资料来源:维斯特拉 2026 年二季度业绩公告与 10-Q、2026 年 7 月关于 PJM 2028/29 年度容量拍卖结果的 8-K;维斯特拉关于收购 Cogentrix 的公告;KKR 关于 Helix Digital Infrastructure 的公告;NERC 2026 年 1 月长期可靠性评估;GE Vernova 2026 年二季度业绩材料;PJM 价格上限延长及 FERC 批准的公开文件;德州 SB6 相关法律分析。德州远期电价走弱、新建电厂成本、变压器缺口、各核电运营商规模和合同来自行业报告与媒体报道。股价来自雅虎财经,截至 2026 年 9 月 23 日。Comanche Peak 剩余产能可能继续签约为作者推测。本文不构成任何投资建议。
— 金豆