先放结论:
- Credo(CRDO) 是 AI 数据中心里“短距离连线”的头号供应商。它的主力产品是有源电缆(AEC,Active Electrical Cable),一种两头带芯片的铜缆,行业份额估计在 70% 以上;
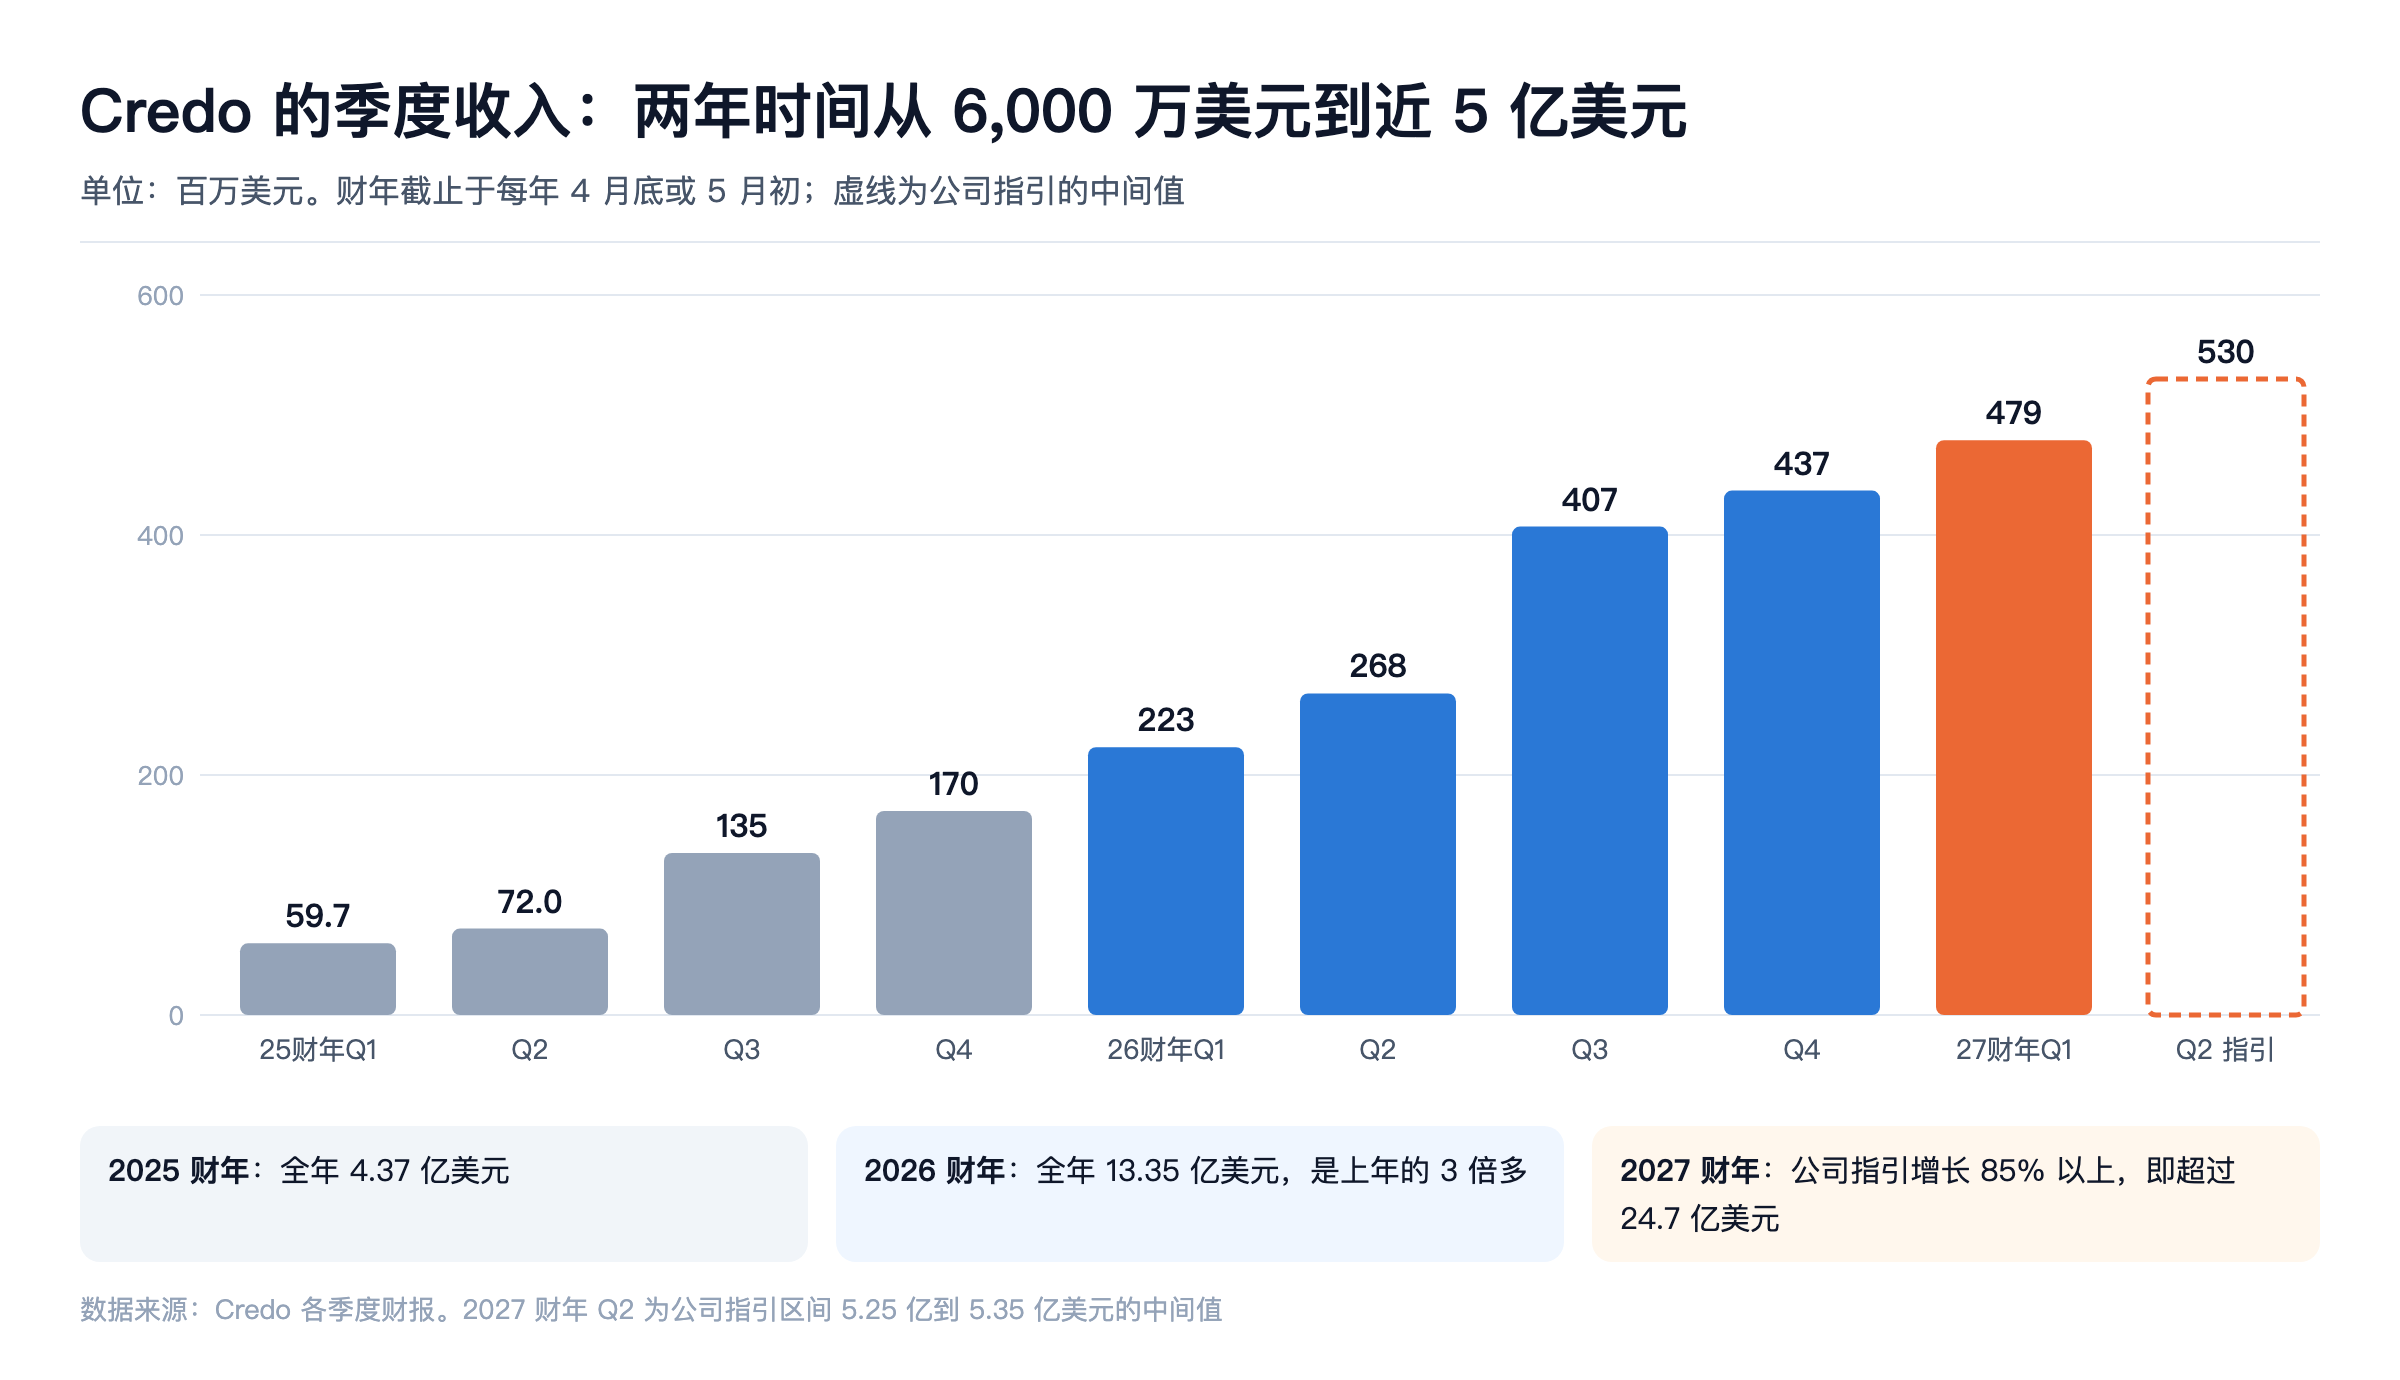
- 增长是实打实的。季度收入两年里从 6,000 万美元涨到 4.79 亿美元,过去 12 个月净利润 5.38 亿美元,公司指引本财年再增长 85% 以上;
- 它正在从“一根铜缆”变成“铜加光”。花约 12.5 亿美元买下硅光公司 DustPhotonics,目标是本财年光业务收入超过 6 亿美元;
- 最大的风险是客户集中。前四大客户占收入的 84%,任何一家放慢采购,季度数字都会明显变脸;
- 业绩好、股价跌的原因有两个:毛利率在往下走,费用和股权激励在往上走。股价从 6 月高点回撤约 28%,但按过去业绩算仍有约 77 倍市盈率;
- 我的看法:好公司,价格不便宜,适合等数据验证后再下判断。关键验证点是本财年下半年的收入能不能如指引所说再上一个台阶。
先把几个词讲清楚
英文缩写
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| AEC | Active Electrical Cable | 有源电缆 | 两头各带一颗信号修复芯片的铜缆,能把铜线的可用距离拉长到几米 |
| DAC | Direct Attach Copper | 无源铜缆 | 两头没有芯片的普通铜缆,最便宜,但速度越高能用的长度越短 |
| DSP | Digital Signal Processor | 数字信号处理器 | 在这里指光模块里负责把信号“修干净”的芯片 |
| SerDes | Serializer/Deserializer | 串行器/解串器 | 把很多路慢信号合成一路高速信号再还原的电路,是所有高速连接的基础 |
| CPO | Co-Packaged Optics | 共封装光学 | 把光器件直接装在交换芯片旁边,不再用可插拔的光模块 |
| ALC | Active LED Cable | 有源 LED 线缆 | Credo 在研的新线缆:用微型 LED 发光来传信号,距离比铜缆远 |
| LED | Light-Emitting Diode | 发光二极管 | 通电就发光的半导体器件,这里指用来传信号的微型版本 |
| TSMC | Taiwan Semiconductor Manufacturing Company | 台积电 | 全球最大的芯片代工厂 |
中文术语
| 术语 | 意思 |
|---|---|
| 重定时芯片 | 把传输过程中变形的信号重新整理成干净信号的芯片,AEC 两头装的就是它 |
| 光模块 | 把电信号转成光信号的小盒子,插在交换机和服务器上,用光纤连接 |
| 硅光 | 用做芯片的硅工艺来做光学元件,成本低、容易量产 |
| 超大规模云厂商 | 亚马逊、微软、谷歌、Meta 这类自建巨型数据中心的公司 |
| 调整后口径 | 公司自己剔除股权激励、并购摊销等项目后的利润口径,比会计准则口径好看 |
| 掉线(链路抖动) | 连接短暂中断又恢复。在 AI 训练集群里,一次掉线可能让整个任务重跑 |
一、背景:一家做“连接”的芯片公司
Credo 2008 年成立,注册在开曼群岛,总部在美国加州圣何塞,2022 年 1 月在纳斯达克上市。公司自报2026 财年 10-K
它的起点是 SerDes(Serializer/Deserializer,串行器/解串器)技术,也就是让高速信号在铜线上跑得又快又稳的那套电路。早年它主要卖芯片和技术授权,规模很小。
转折点是它决定自己做线缆。Credo 把自家的重定时芯片装进铜缆两头,做成整根 AEC 直接卖给云厂商。这根线的外皮是紫色的,后来成了它的标志。
2024 财年它还亏损 2,840 万美元。随后 AI 机柜大规模部署,AEC 的需求爆发:
| 财年 | 收入 | 净利润(会计准则口径) |
|---|---|---|
| 2024 | 约 1.93 亿美元 | 亏损 2,840 万美元 |
| 2025 | 4.37 亿美元 | 5,220 万美元 |
| 2026 | 13.35 亿美元 | 4.72 亿美元 |
Credo 的财年在每年 4 月底或 5 月初结束,2026 财年指的是截至 2026 年 5 月 2 日的一年。截至那时公司约有 807 名员工,其中 616 人是工程师。公司自报2026 财年 10-K
二、技术实力与护城河
它做的是什么
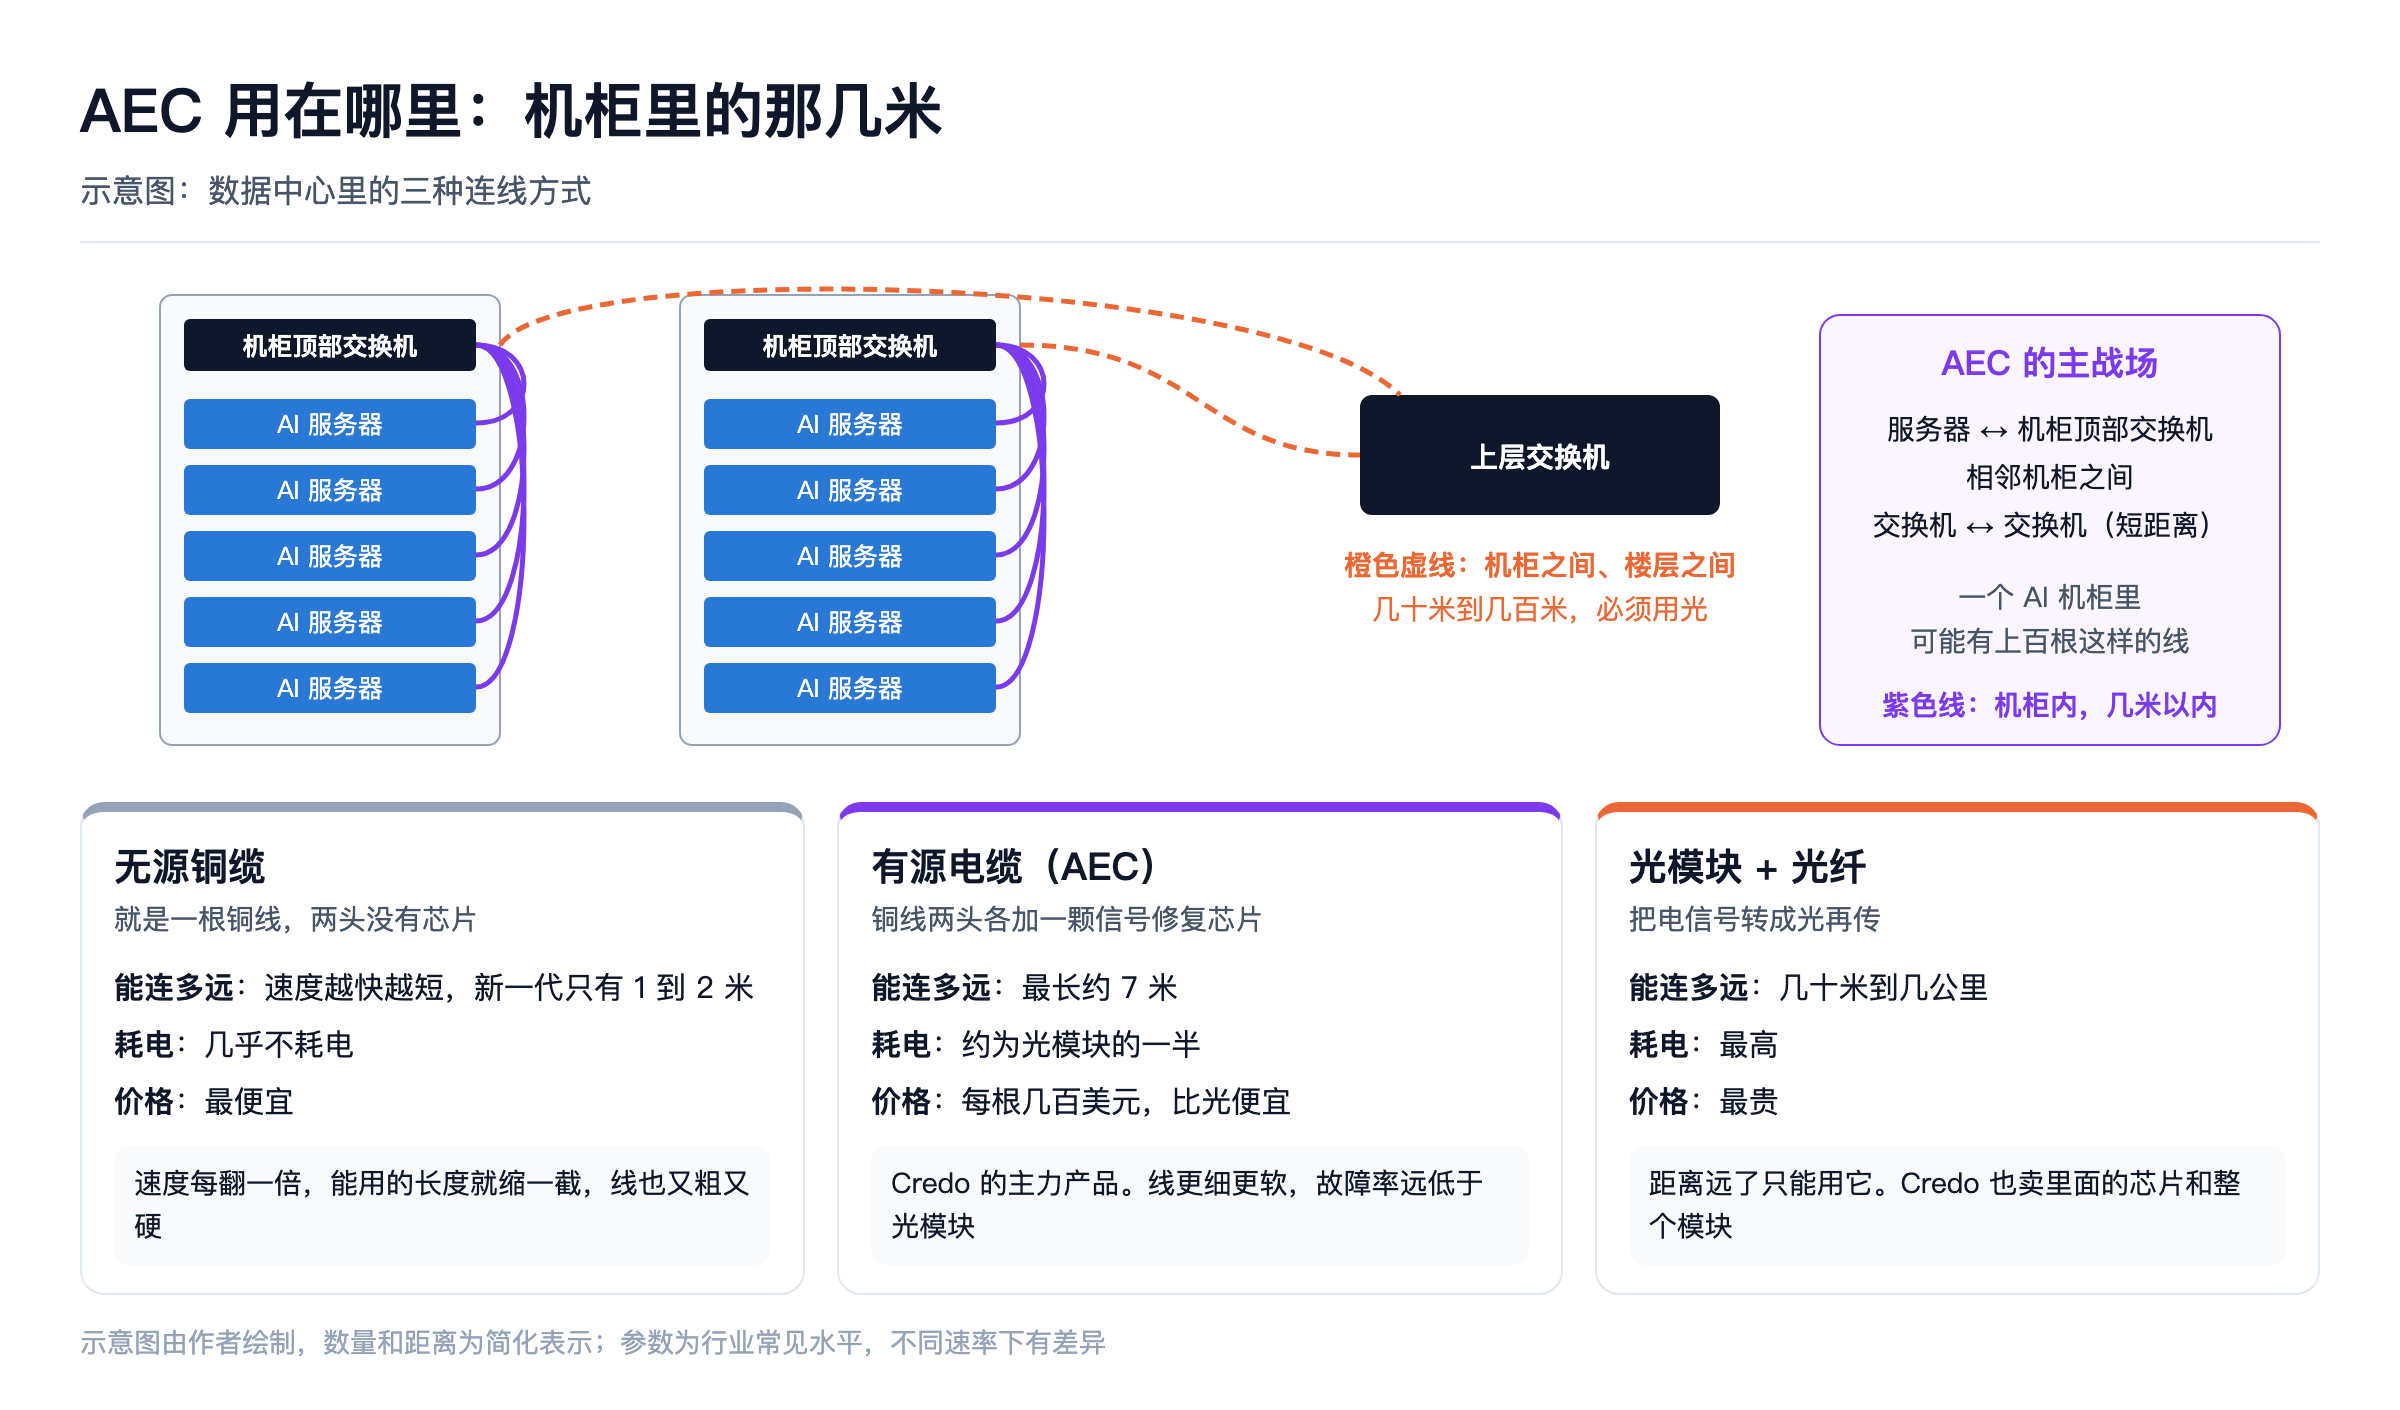
数据中心里的设备要用线连起来,有三种选择:
- 无源铜缆(DAC,Direct Attach Copper):最便宜,不耗电。但信号速度越高,铜线能传的距离越短。到了最新一代速率,只能用 1 到 2 米,而且线又粗又硬;
- 光模块加光纤:能传很远,但贵、耗电、故障率高;
- 有源电缆(AEC):在铜缆两头各加一颗重定时芯片,把变形的信号修干净。这样铜线能用到约 7 米,线更细,耗电约为光模块的一半。
一个 AI 机柜里,服务器到机柜顶部交换机的距离刚好就是几米。无源铜缆够不着或者太粗塞不下,用光又浪费。AEC 正好卡在这个位置上。
护城河在哪里
1. 芯片和线缆一起做
竞争对手大多只做其中一段:芯片公司把重定时芯片卖给线缆厂,线缆厂再组装。Credo 是自己设计芯片、自己定义整根线、自己对最终质量负责。出了问题客户只找一家。
2. 可靠性成了卖点
AI 训练集群里有几十万条连接,一条线短暂掉线,可能让一个训练任务中断重跑。Credo 把“不掉线”做成了品牌,名字就叫 ZeroFlap(零抖动),并配了一套叫 PILOT 的诊断软件,让客户能实时看到每根线的健康状况。
3. 先发和份额
研究机构 650 Group 估计,2025 年二季度 Credo 在 AEC 市场的份额是 73%。第三方估算650 Group 也有分析师给出过 88% 的估计,口径不同,但结论一致:它是这个品类里明显的第一名。
4. 低功耗的 SerDes 设计
Credo 长期的技术特点是用相对成熟的制程做出够用的性能和更低的功耗,这让它的芯片成本低于用最先进制程的对手。这是它毛利率能到 68% 的原因之一。
护城河的弱点
- AEC 本身不是独家技术。Marvell、博通(AVGO)、Astera Labs(ALAB) 都有同类重定时芯片,线缆厂安费诺(APH)、莫仕、泰科都能组装。有行业分析称,Marvell 卖给线缆厂的同类芯片价格比 Credo 低 15% 到 20%;第三方估算SemiFundamental
- 客户有动力扶持第二供应商。一家占七成份额的供应商,是每个采购部门都想削弱的对象;
- 技术路线会变。AEC 的位置取决于“铜还够不够用”。速率再往上走,铜线能用的距离会继续缩短。
三、AI 赛道位置
Credo 赚的是“AI 机柜越建越多、每个机柜里的连接越来越密”的钱。它不依赖某一家的 AI 芯片:不管机柜里装的是英伟达(NVDA)的芯片还是云厂商自研的芯片,都要连线。
谁在买?公司不点名。它在电话会上披露,一季度前四大终端客户分别占收入的 33%、28%、13% 和 10%,合计 84%。公司自报一季度电话会
媒体和分析师普遍认为这些客户是亚马逊(AMZN)、微软(MSFT)、Meta(META) 以及马斯克的 xAI 等。媒体报道CNBC,2025-10-17 这是外界的推断,公司没有确认过。
关于 CPO 的担心。市场上有一种看法:共封装光学(CPO,Co-Packaged Optics)普及以后,铜缆会被淘汰。这个担心说对了一半:
- CPO 主要用在交换机之间的远距离连接上,那本来就是光的地盘;
- 机柜内部几米的距离,行业共识仍然是“能用铜就用铜”,因为铜更便宜、更省电、更可靠;第三方估算Vik's Newsletter
- 但长期看,速率越高铜线越短,这块地盘会被一点点压缩。
Credo 自己显然也这么判断,所以它在大举买入光的能力。更完整的光通信格局,可以看站内的《光通信为什么成了 AI 算力的关键瓶颈》。
四、基本面
成绩单
2027 财年一季度(截至 2026 年 8 月 1 日):公司自报一季度财报
| 项目 | 数字 | 说明 |
|---|---|---|
| 收入 | 4.79 亿美元 | 同比增长 114.7%,环比增长 9.6%,超过指引上限 |
| 毛利率(调整后) | 68.0% | 会计准则口径 64.5% |
| 营业利润(调整后) | 2.306 亿美元 | 会计准则口径 1.207 亿美元 |
| 净利润(调整后) | 2.363 亿美元 | 会计准则口径 1.294 亿美元 |
| 每股收益(调整后) | 1.20 美元 | 会计准则口径 0.67 美元 |
| 现金和短期投资 | 7.643 亿美元 | 上季度末约 14 亿美元,减少是因为收购付了现金 |
| 存货 | 3.131 亿美元 | 在为下半年备货 |
二季度和全年指引
- 二季度:收入 5.25 亿到 5.35 亿美元,调整后毛利率 67% 到 69%;公司自报一季度财报
- 全年:收入增长 85% 以上,下半年会有一次明显加速;光业务收入超过 6 亿美元;调整后费用增长约 55%;调整后净利率在 50% 附近。公司自报一季度电话会
按这个指引倒推:全年要超过 24.7 亿美元,上半年约 10.1 亿美元,那么下半年要做到 14.6 亿美元以上,平均每个季度 7.3 亿美元。也就是说,从二季度的 5.3 亿到下半年的季均 7.3 亿,还要再跳近四成。本文推算基于公司指引 这是全年最关键的一道坎。
看到漂亮的数字,先问三个问题
1. 两个口径的利润为什么差这么多?
调整后净利润 2.363 亿美元,会计准则口径只有 1.294 亿美元,差了 1.07 亿美元。主要差在股权激励:一个季度 8,800 万美元,占收入约 18%,一年前同期是 3,550 万美元。公司自报一季度 10-Q 股权激励不花现金,但会稀释股东,是真实的成本。
2. 毛利率为什么在降?
会计准则口径的毛利率从上季度的 68.2% 降到 64.5%。媒体报道BigGo Finance 原因有两个:收购带来的无形资产摊销计入了成本;新的光模块产品是整机,毛利率天生比卖芯片和 AEC 低。光业务占比越高,这个压力越大。
3. 客户到底多集中?
两个口径:电话会上按终端客户算,前四家占 84%;10-Q 里按直接开票对象算,最大一家占 43%,第二家占 28%,最大一家还占了应收账款的 57%。公司自报一季度 10-Q 无论哪个口径,结论一样:这家公司的季度业绩掌握在三四家客户的采购节奏里。
五、两年内的前景
1. AEC 继续放量(最确定)
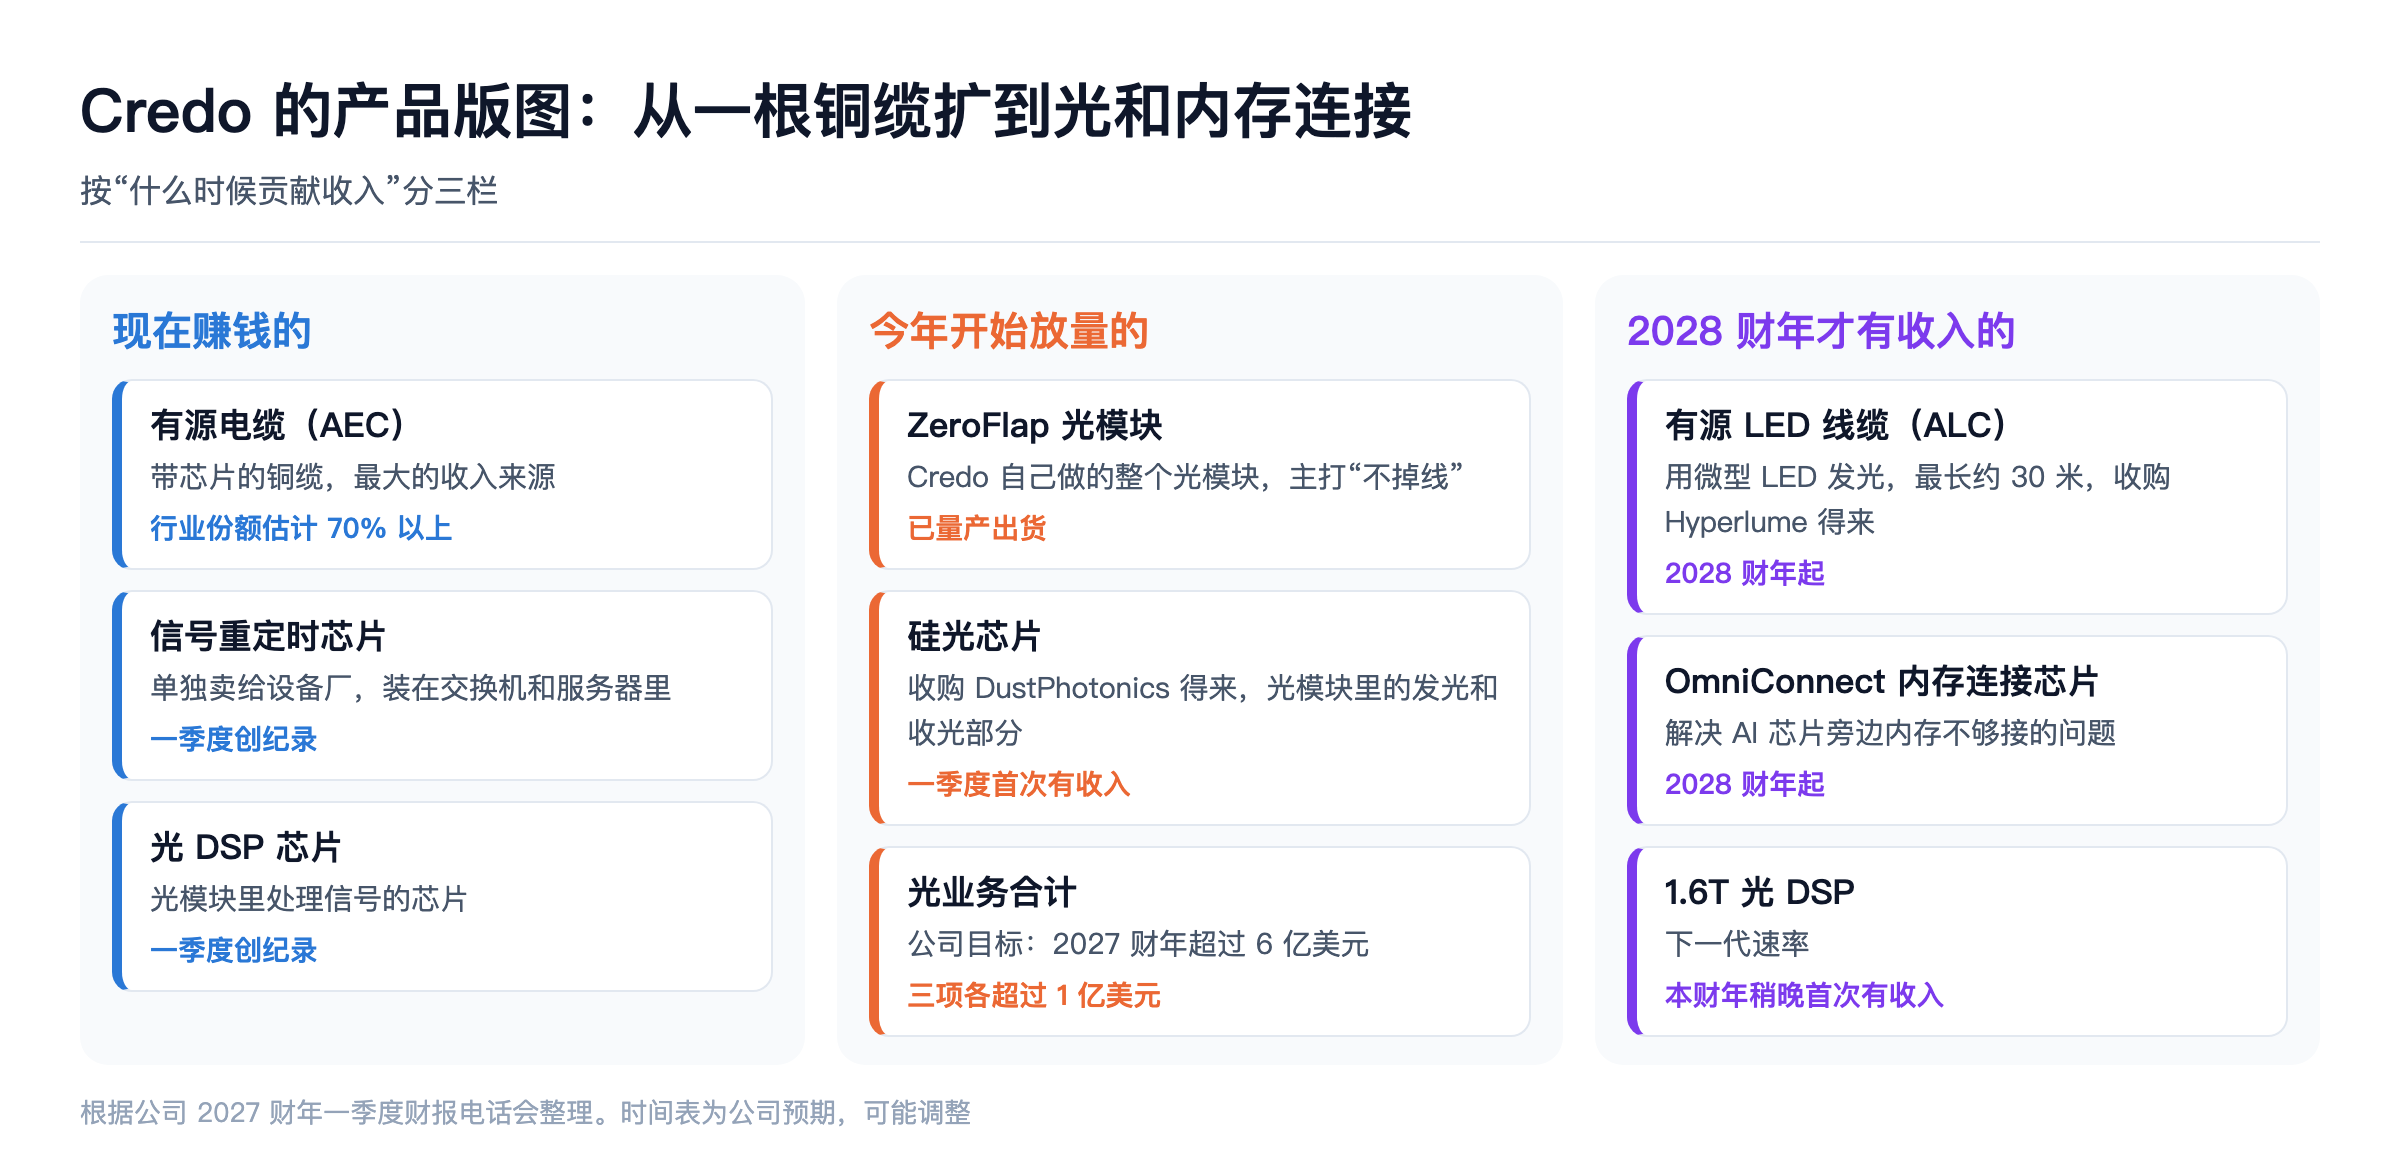
AI 机柜还在大规模建设,AEC 仍是最大的收入来源。新的增量来自更高速率的升级换代和更多客户:公司说未来几个季度会有三到四家客户各占收入 10% 以上,并在向更多云厂商和新兴算力公司拓展。
2. 光业务(今年的主菜)
公司给的目标是 2027 财年光业务收入超过 6 亿美元,由三块组成,每块都超过 1 亿美元:公司自报一季度电话会
- ZeroFlap 光模块:Credo 自己做整个模块,把 AEC 上“不掉线”的那套软硬件搬到光上,已经量产出货;
- 硅光芯片:来自 DustPhotonics,一季度第一次有收入,已拿到两个 2028 财年的大订单;
- 光 DSP(Digital Signal Processor,数字信号处理器):一季度创纪录,下一代 1.6T 产品本财年稍晚开始有收入。
DustPhotonics 这笔收购:2026 年 5 月 28 日完成,总对价约 12.5 亿美元,其中现金约 7.7 亿美元、股票约 1.7 亿美元,另有约 3.1 亿美元取决于业绩是否达标。公司自报一季度 10-Q 这笔交易形成了约 9 亿美元的商誉,占了对价的七成。也就是说,买的主要是未来,不是现在的资产。
3. 有源 LED 线缆和内存连接(2028 财年的期权)
- ALC(Active LED Cable,有源 LED 线缆):用微型 LED 发光传信号,目标是兼顾铜的可靠省电和最长约 30 米的距离。技术来自 2025 年 9 月收购的 Hyperlume,预计 2028 财年开始有收入;
- OmniConnect:解决 AI 芯片旁边内存接口不够用的问题,同样是 2028 财年开始有收入。管理层说每颗 AI 芯片对应的价值可以到“数千美元”。
这两项目前都没有收入,只能当期权看,不要算进估值。
4. 管理层给自己定的目标
2026 年 5 月,董事会给首席执行官比尔·布伦南一笔完全和业绩挂钩的股票奖励,最多 143.7 万股,分六档,期限到 2031 年 6 月:公司自报8-K,2026-06-01
- 第一档:年收入 25 亿美元,且股价达到 244.70 美元;
- 第六档:年收入 75 亿美元,且股价达到 489.40 美元。
这不是业绩指引,但能看出董事会心里的尺度:五年内收入做到现在的三到五倍。现在的股价 218.64 美元,比第一档的股价门槛还低。
六、竞争对手
| 对手 | 和 Credo 重叠的地方 | 强在哪 | 对 Credo 的威胁 |
|---|---|---|---|
| Marvell(MRVL) | AEC 用的重定时芯片、光 DSP | 光 DSP 行业龙头,研发体量大,芯片卖给各家线缆厂 | 高。光 DSP 上是正面竞争,AEC 芯片上靠低价扶持线缆厂 |
| 博通(AVGO) | 重定时芯片、光 DSP、CPO | 交换芯片的霸主,能定义整个网络的连接方式 | 高。它推 CPO 的进度影响铜缆的地盘 |
| Astera Labs(ALAB) | 重定时芯片、AEC 模块 | 服务器内部连接做得好,客户关系强 | 中。新进入者,愿意用价格换份额 |
| 安费诺(APH)、莫仕、泰科 | AEC 整线 | 线缆和连接器的老牌大厂,规模和渠道强 | 中。它们买别人的芯片来做 AEC,是客户的“第二供应商” |
| 英伟达(NVDA) | 机柜内部连接方案 | 自己定义机柜架构 | 间接。它的机柜用多少铜缆背板、多少 AEC,直接决定市场大小 |
Marvell 的情况可以看站内的 Marvell 研究。
我的看法:Credo 在 AEC 上的领先是真的,但份额从七成以上往下走几乎是必然的。问题只是走多快,以及光业务能不能补上。
七、风险
- 客户集中。前四家占 84%。2024 财年它就吃过亏:当时最大的客户放慢采购,收入几乎零增长;
- 毛利率下行。光模块整机的毛利率低于 AEC,光业务做得越大,综合毛利率越难守在 68%;
- 份额被分走。客户扶持第二供应商、对手降价,是确定会发生的事;
- 技术路线。CPO 和更高的速率会压缩铜缆的适用范围。Credo 的应对是买入光的能力,但光是 Marvell、博通和一批光模块厂的主场;
- 收购消化。约 9 亿美元商誉,如果 DustPhotonics 的订单不及预期,会有减值风险;
- 股权稀释。一个季度 8,800 万美元的股权激励,加上收购发的股票;
- 供应链。芯片由台积电(TSMC,Taiwan Semiconductor Manufacturing Company)代工,线缆主要由贸联组装。公司已为产能预付了 8,840 万美元定金,季后又新增 1.02 亿美元的承诺,说明产能是紧的;公司自报一季度 10-Q
- 估值和波动。贝塔值约 3.25,意味着大盘跌 1%,它平均跌 3% 以上。
八、估值
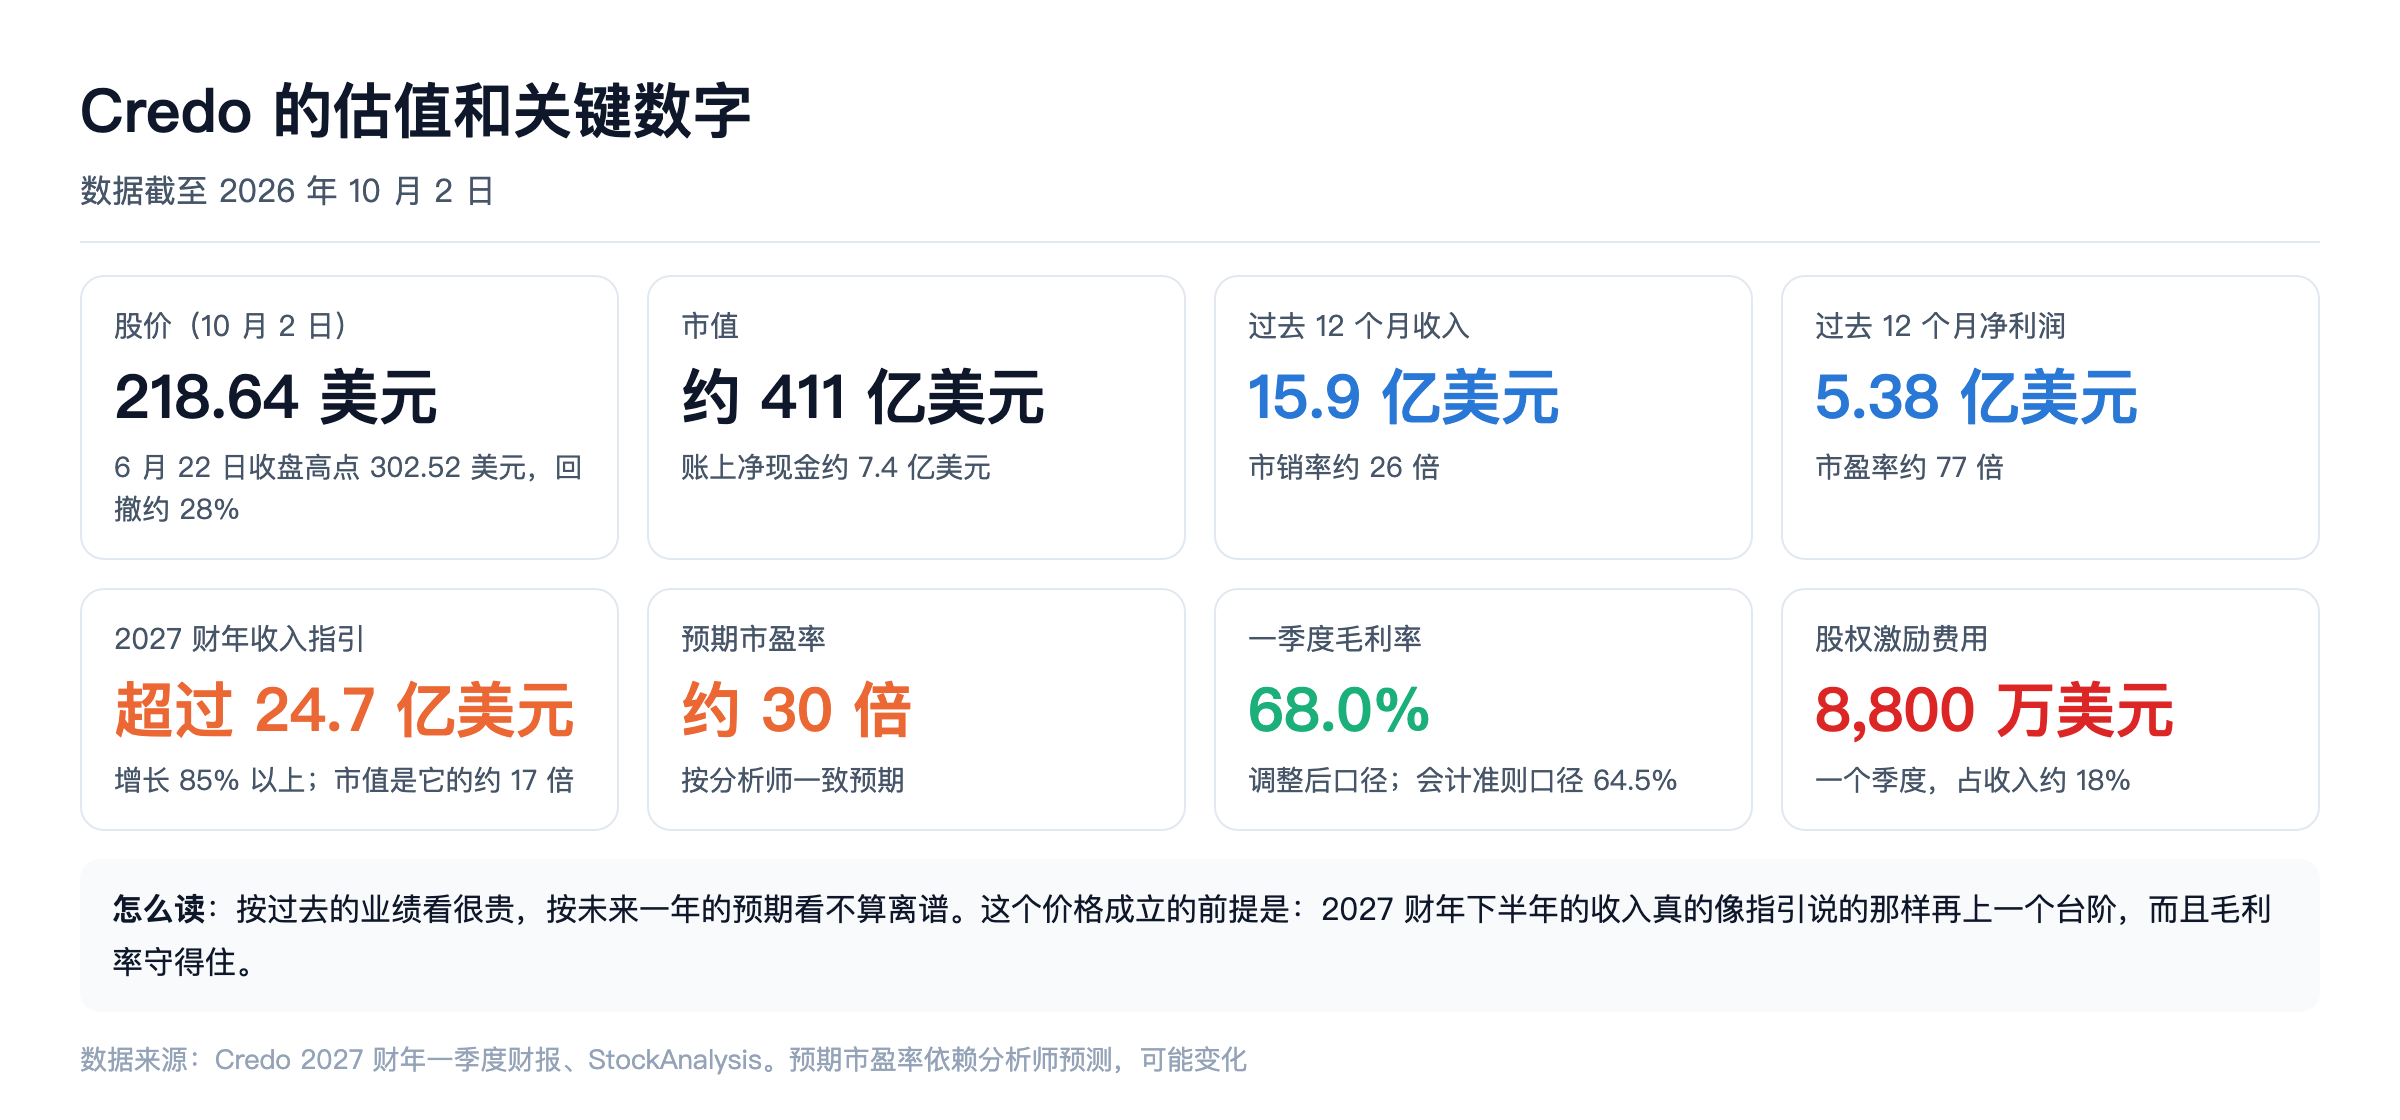
数据截至 2026 年 10 月 2 日:第三方估算StockAnalysis
| 项目 | 数字 |
|---|---|
| 股价 | 218.64 美元 |
| 市值 | 约 411 亿美元 |
| 过去 12 个月收入 | 15.9 亿美元,市销率约 26 倍 |
| 过去 12 个月净利润 | 5.38 亿美元,市盈率约 77 倍 |
| 预期市盈率 | 约 30 倍 |
| 过去 12 个月自由现金流 | 4.39 亿美元 |
| 净现金 | 约 7.4 亿美元 |
| 52 周涨幅 | 约 51% |
| 分析师平均目标价 | 280.10 美元 |
股价为什么从高点跌下来。6 月 22 日收盘价创下 302.52 美元的历史新高。9 月 1 日公布一季度财报,收入和指引都超预期,但股价次日跌了约 9%,随后继续走低。媒体报道BigGo Finance 市场在意的是:
- 会计准则口径的毛利率从 68.2% 降到 64.5%;
- 营业费用翻倍,股权激励从 3,550 万美元涨到 8,800 万美元;
- 有分析师说指引“比前几个季度显得单薄”。美银把目标价从 340 美元下调到 275 美元,但维持买入。
我的粗算(本文假设,不是公司指引):
- 如果 2027 财年收入做到 25 亿美元,调整后净利率 50%,净利润约 12.5 亿美元;
- 按约 1.98 亿股摊薄股本,每股约 6.3 美元;
- 现在的股价约是它的 35 倍。本文推算基于公司指引
对一家收入增长 85% 的公司,35 倍调整后市盈率不算贵。但要注意三个折扣:这是剔除了股权激励的口径;它建立在下半年收入再跳四成的假设上;它假设毛利率不再下滑。
我的判断
- 公司层面:产品卡位好,执行力强,从铜扩到光的方向是对的。它不是概念股,利润和现金流都是真的;
- 股价层面:从高点回撤近三成后,估值从“很贵”回到了“不便宜”。市场已经不再只看收入增速,开始看利润质量;
- 最该警惕的一点:客户集中加上高贝塔。哪个季度有一家大客户调整采购节奏,股价的反应会远大于业绩本身的变化;
- 我会怎么做:不追。等下一次财报(预计 12 月初)确认两件事:二季度收入落在 5.3 亿美元附近或以上,管理层对下半年加速的说法没有松动。两件都成立,再考虑分批;任何一件落空,就继续等。
该写进档案的证伪信号
- 单季收入环比下降,或全年“增长 85% 以上”的指引被下调;
- 调整后毛利率跌破 65%;
- 前四大客户中有一家的占比突然大幅下降,且没有新客户补上;
- 光业务全年 6 亿美元的目标被下调;
- DustPhotonics 相关的商誉出现减值;
- 主要客户公开宣布在机柜内大规模改用其他连接方案。
金豆划重点
- Credo 卖的是 AI 机柜里那几米的连线,带芯片的铜缆,份额七成以上;
- 收入两年翻了八倍,本财年指引再增长 85% 以上,关键看下半年能不能再跳一个台阶;
- 它在用 12.5 亿美元的收购把自己从“铜”变成“铜加光”,这是进攻,也是给铜缆被压缩留的后路;
- 前四大客户占 84%,这是它最大的风险;
- 业绩好股价跌,是因为市场开始算利润质量:毛利率在降,股权激励在涨;
- 估值不便宜但不离谱,等 12 月的财报验证后再下判断更稳妥。
资料来源:Credo 2027 财年一季度财报、10-Q 及电话会记录;2026 财年 10-K;2026 年 6 月 1 日 8-K;关于收购 DustPhotonics 的公告和报道;650 Group、SemiFundamental、Vik's Newsletter 的行业分析;CNBC、BigGo Finance 的报道;StockAnalysis 的估值数据(2026 年 10 月 2 日)。客户身份为媒体和分析师推断,公司未确认。
本文仅为研究和信息分享,不构成任何投资建议。