先放结论:
- Rambus 已经不是那家"专利流氓"了。它现在有三块业务:内存条上的接口芯片(增长最快,2025 年增长 41%)、专利授权费(稳定收租)、卖给芯片公司的设计模块(铺未来的路);
- 它的位置很特别:不做内存颗粒,却是每一条服务器内存都绕不开的配套芯片供应商。在最核心的 DDR5 时钟驱动芯片上,公司估计自己的份额约 45%,全球只有三家能做;
- AI 对它的拉动是间接但确定的:AI 服务器的 CPU 要配更多、更快的内存条,每条内存上的配套芯片也从 1 颗变成了 5 颗;
- 2026 年二季度收入 2.074 亿美元创纪录,但股价从 6 月高点约 174 美元跌到约 112 美元。市场担心的是专利费下滑、库存增加、供应链偏紧,以及下一代产品 MRDIMM 要到 2027 年才放量;
- 我的看法:好生意,合理偏贵的价格。前瞻市盈率约 33 倍,押的是 2027 年新产品放量。下一个检验点是 10 月 26 日的三季报。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| DDR5 | Double Data Rate 5 | 第五代双倍数据速率内存 | 现在电脑和服务器的主流内存标准 |
| DRAM | Dynamic Random Access Memory | 动态随机存取存储器 | 内存条上真正存数据的芯片,由三星、SK 海力士、美光生产 |
| DIMM / RDIMM | Dual In-line Memory Module / Registered DIMM | 内存条 / 带寄存器的服务器内存条 | 服务器用的内存条都是 RDIMM |
| RCD | Registering Clock Driver | 寄存时钟驱动器 | 内存条上的"交通指挥",把 CPU 的命令和时钟信号整理后分发给各颗 DRAM |
| PMIC | Power Management Integrated Circuit | 电源管理芯片 | DDR5 把它从主板搬到了内存条上 |
| SPD Hub | Serial Presence Detect Hub | 串行存在检测集线器 | 记录这条内存的规格并管理条上通信的小芯片 |
| MRDIMM | Multiplexed Rank DIMM | 多路复用内存条 | 下一代服务器内存条,带宽更高,需要更多配套芯片 |
| MRCD / MDB | Multiplexed Registering Clock Driver / Multiplexed Data Buffer | 多路复用时钟驱动器 / 多路复用数据缓冲器 | MRDIMM 上的两种配套芯片,每条要 1 颗 MRCD 加 10 颗 MDB |
| CKD | Client Clock Driver | 客户端时钟驱动器 | 高速台式机和笔记本内存条上用的时钟芯片 |
| LPDDR | Low-Power DDR | 低功耗内存 | 原本用在手机上,现在也开始进入 AI 服务器 |
| SOCAMM | Small Outline Compression Attached Memory Module | 小型压接内存模组 | 用 LPDDR 做的服务器内存模组,英伟达推动的新形态 |
| HBM | High Bandwidth Memory | 高带宽内存 | 贴在 AI 加速器旁边的堆叠内存 |
| CXL | Compute Express Link | 计算快速链接 | 让服务器挂接更多内存的新连接标准 |
| PCIe | Peripheral Component Interconnect Express | 高速外设互连标准 | 服务器里芯片之间的高速通道 |
| IP | Intellectual Property | 知识产权(核) | 可以直接买来用的现成芯片设计模块 |
| OSAT | Outsourced Semiconductor Assembly and Test | 外包封装测试厂 | 替芯片公司做封装和测试的工厂 |
| JEDEC | Joint Electron Device Engineering Council | 固态技术协会 | 制定内存标准的行业组织 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 财报的正式口径;"非 GAAP"是剔除股权激励等项目后的口径 |
| EPS | Earnings Per Share | 每股收益 | —— |
| CPU / GPU | Central / Graphics Processing Unit | 中央处理器 / 图形处理器 | —— |
| AI | Artificial Intelligence | 人工智能 | —— |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 内存接口芯片 | 内存条上除了 DRAM 颗粒之外、负责信号和电源的配套芯片的统称 |
| 专利授权费 | 别的公司用了 Rambus 的专利,按协议定期付的钱 |
| 无晶圆厂 | 只设计芯片、不自己建厂,交给台积电这样的代工厂生产 |
| 自由现金流 | 经营赚到的现金减去买设备等投资后剩下的钱 |
| 前瞻市盈率 | 股价除以未来 12 个月的预期每股收益 |
一、背景:从"专利流氓"到芯片公司
Rambus 成立于 1990 年,创始人是两位教授 Mike Farmwald 和 Mark Horowitz(后者来自斯坦福大学)。它最早的发明是让内存和处理器之间高速传输数据的接口技术。
它的前二十年,名声并不好。公司自己不生产芯片,而是把技术申请成专利,再向内存厂商收授权费。2000 年代,它和海力士、美光、英飞凌、三星、英伟达(NVDA)等几乎所有大厂都打过官司,被业内称为"专利流氓"。
转型发生在 2010 年代。公司开始和各大内存厂签长期、和平的授权协议,同时用收购补上自己的芯片产品线:
- 2016 年收购 Inphi 的内存接口芯片业务,这是今天芯片产品线的起点;
- 2019 到 2022 年陆续收购 Northwest Logic、Verimatrix 的安全 IP(Intellectual Property,可复用的芯片设计模块)业务,以及做 CXL(Compute Express Link,计算快速链接)和 PCIe(Peripheral Component Interconnect Express,高速外设互连标准)的 PLDA 等,搭起了 IP 产品线;
- 2018 年起,由 Luc Seraphin 担任 CEO(Chief Executive Officer,首席执行官),方向明确为"数据中心的内存与连接"。
今天的三块业务:
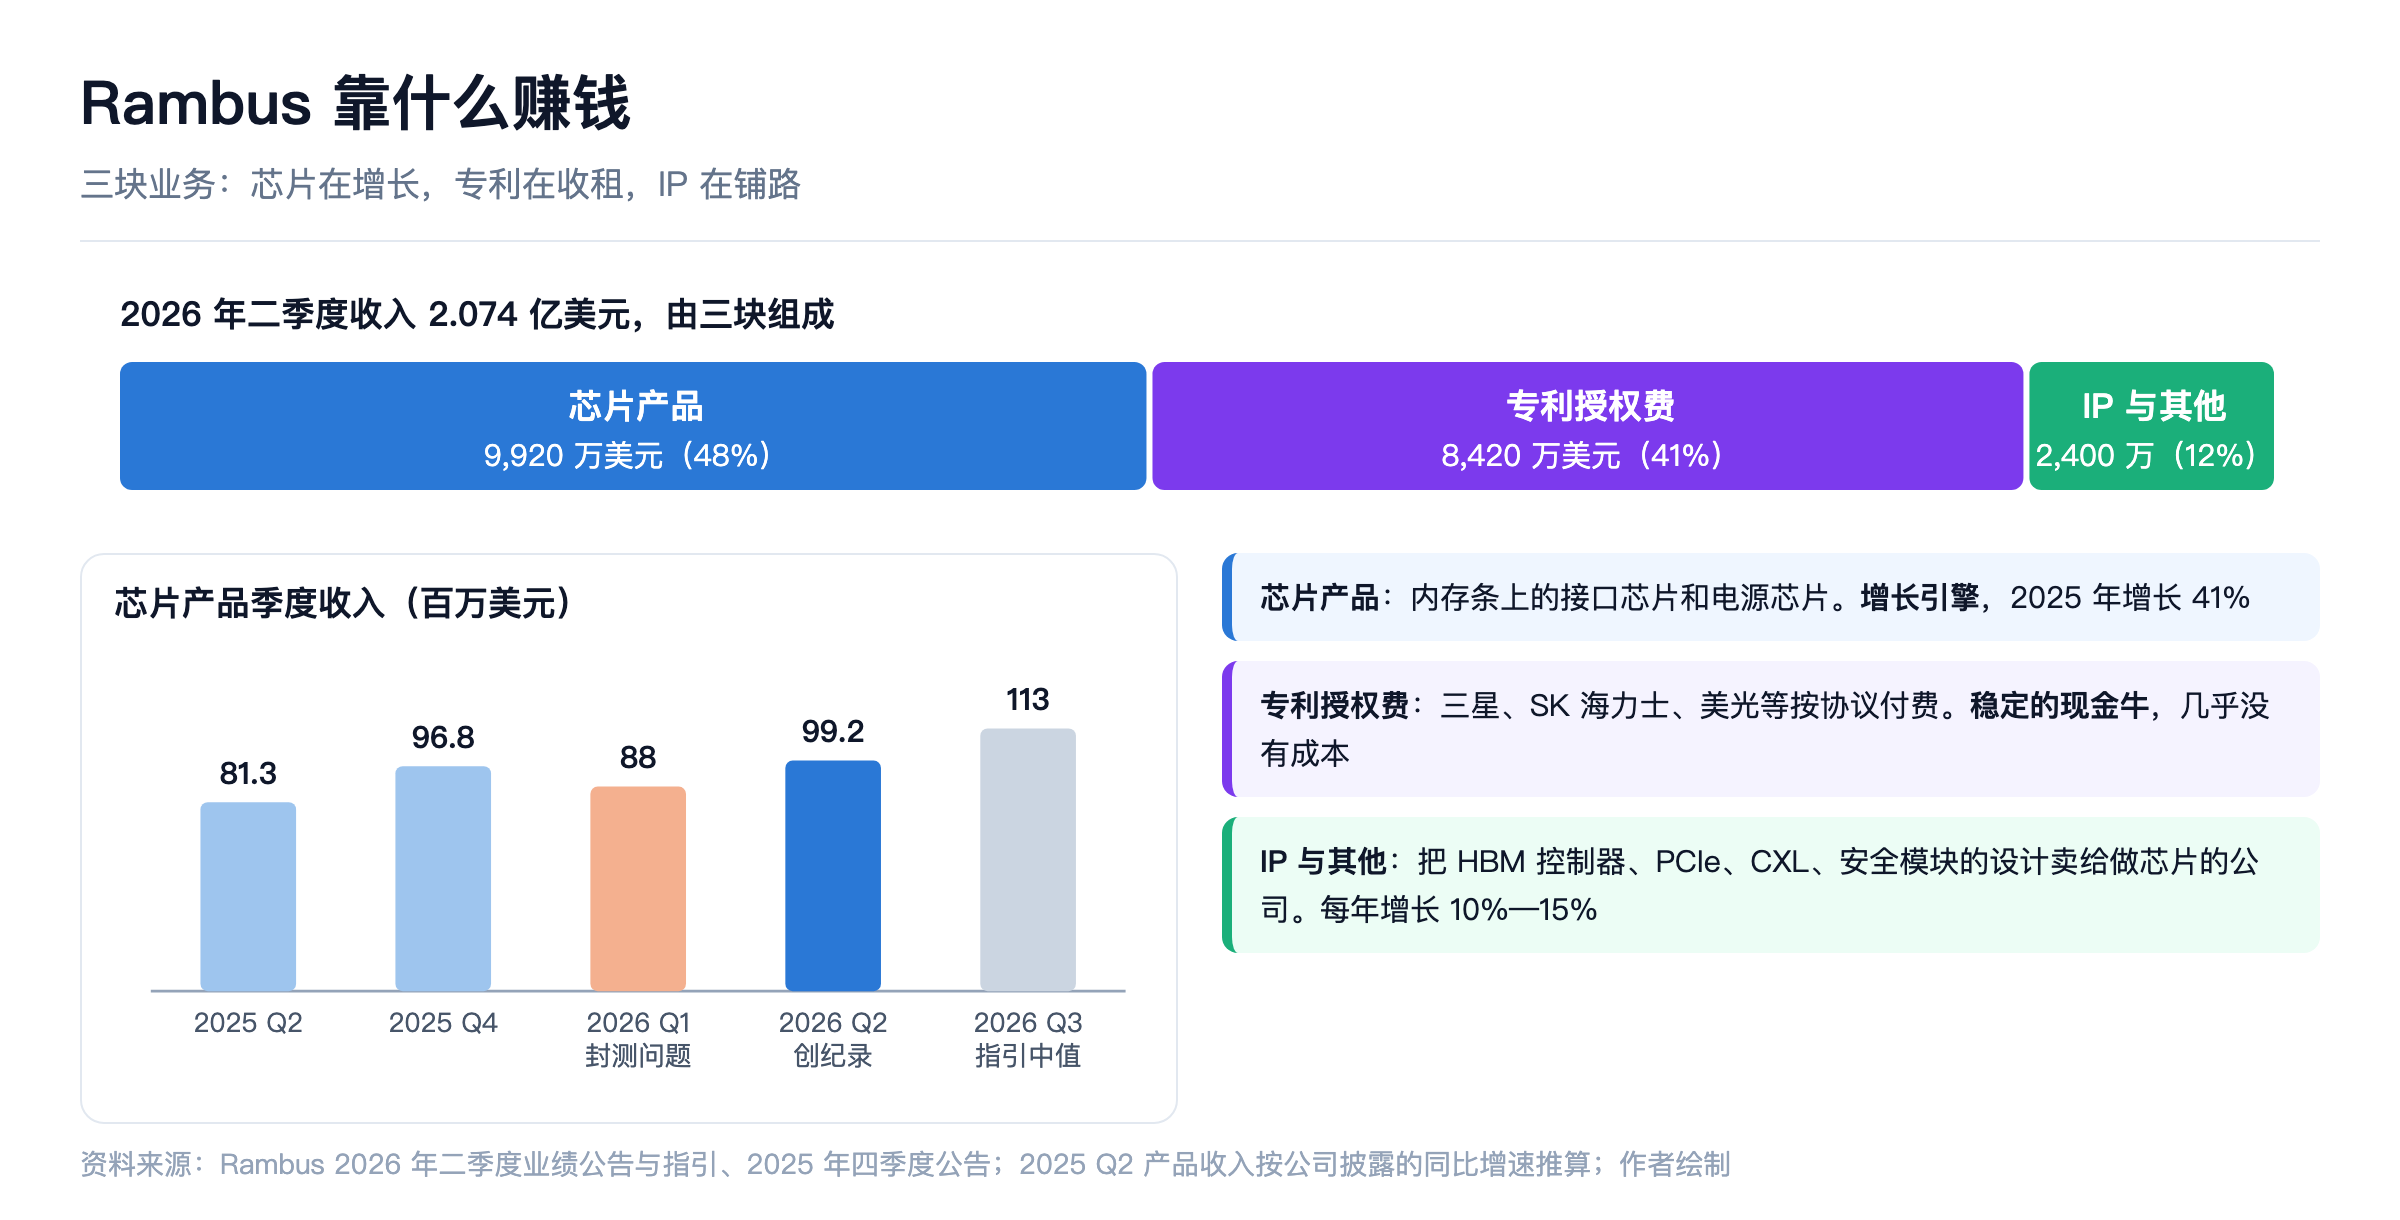
- 芯片产品(约占收入 48%):内存条上的接口芯片和电源芯片。这是增长引擎,2025 年产品收入 3.478 亿美元,同比增长约 41%;
- 专利授权费(约占 41%):三星、SK 海力士、美光(MU)等按协议付费。这是几乎没有成本的现金牛;
- IP 与其他(约占 12%):把 HBM(High Bandwidth Memory,高带宽内存)控制器、PCIe、CXL、安全模块等设计卖给做芯片的公司和云厂商。公司预计这块每年增长 10% 到 15%。
合作方与客户:直接客户是做内存条的三星、SK 海力士、美光;标准由英特尔(INTC)和 AMD(AMD)的服务器平台决定;IP 业务的客户包括美国大型云厂商——二季度公司披露,拿下了一家"美国一线云厂商"的下一代 HBM 控制器 IP 订单。
二、技术实力与护城河
它做的是什么
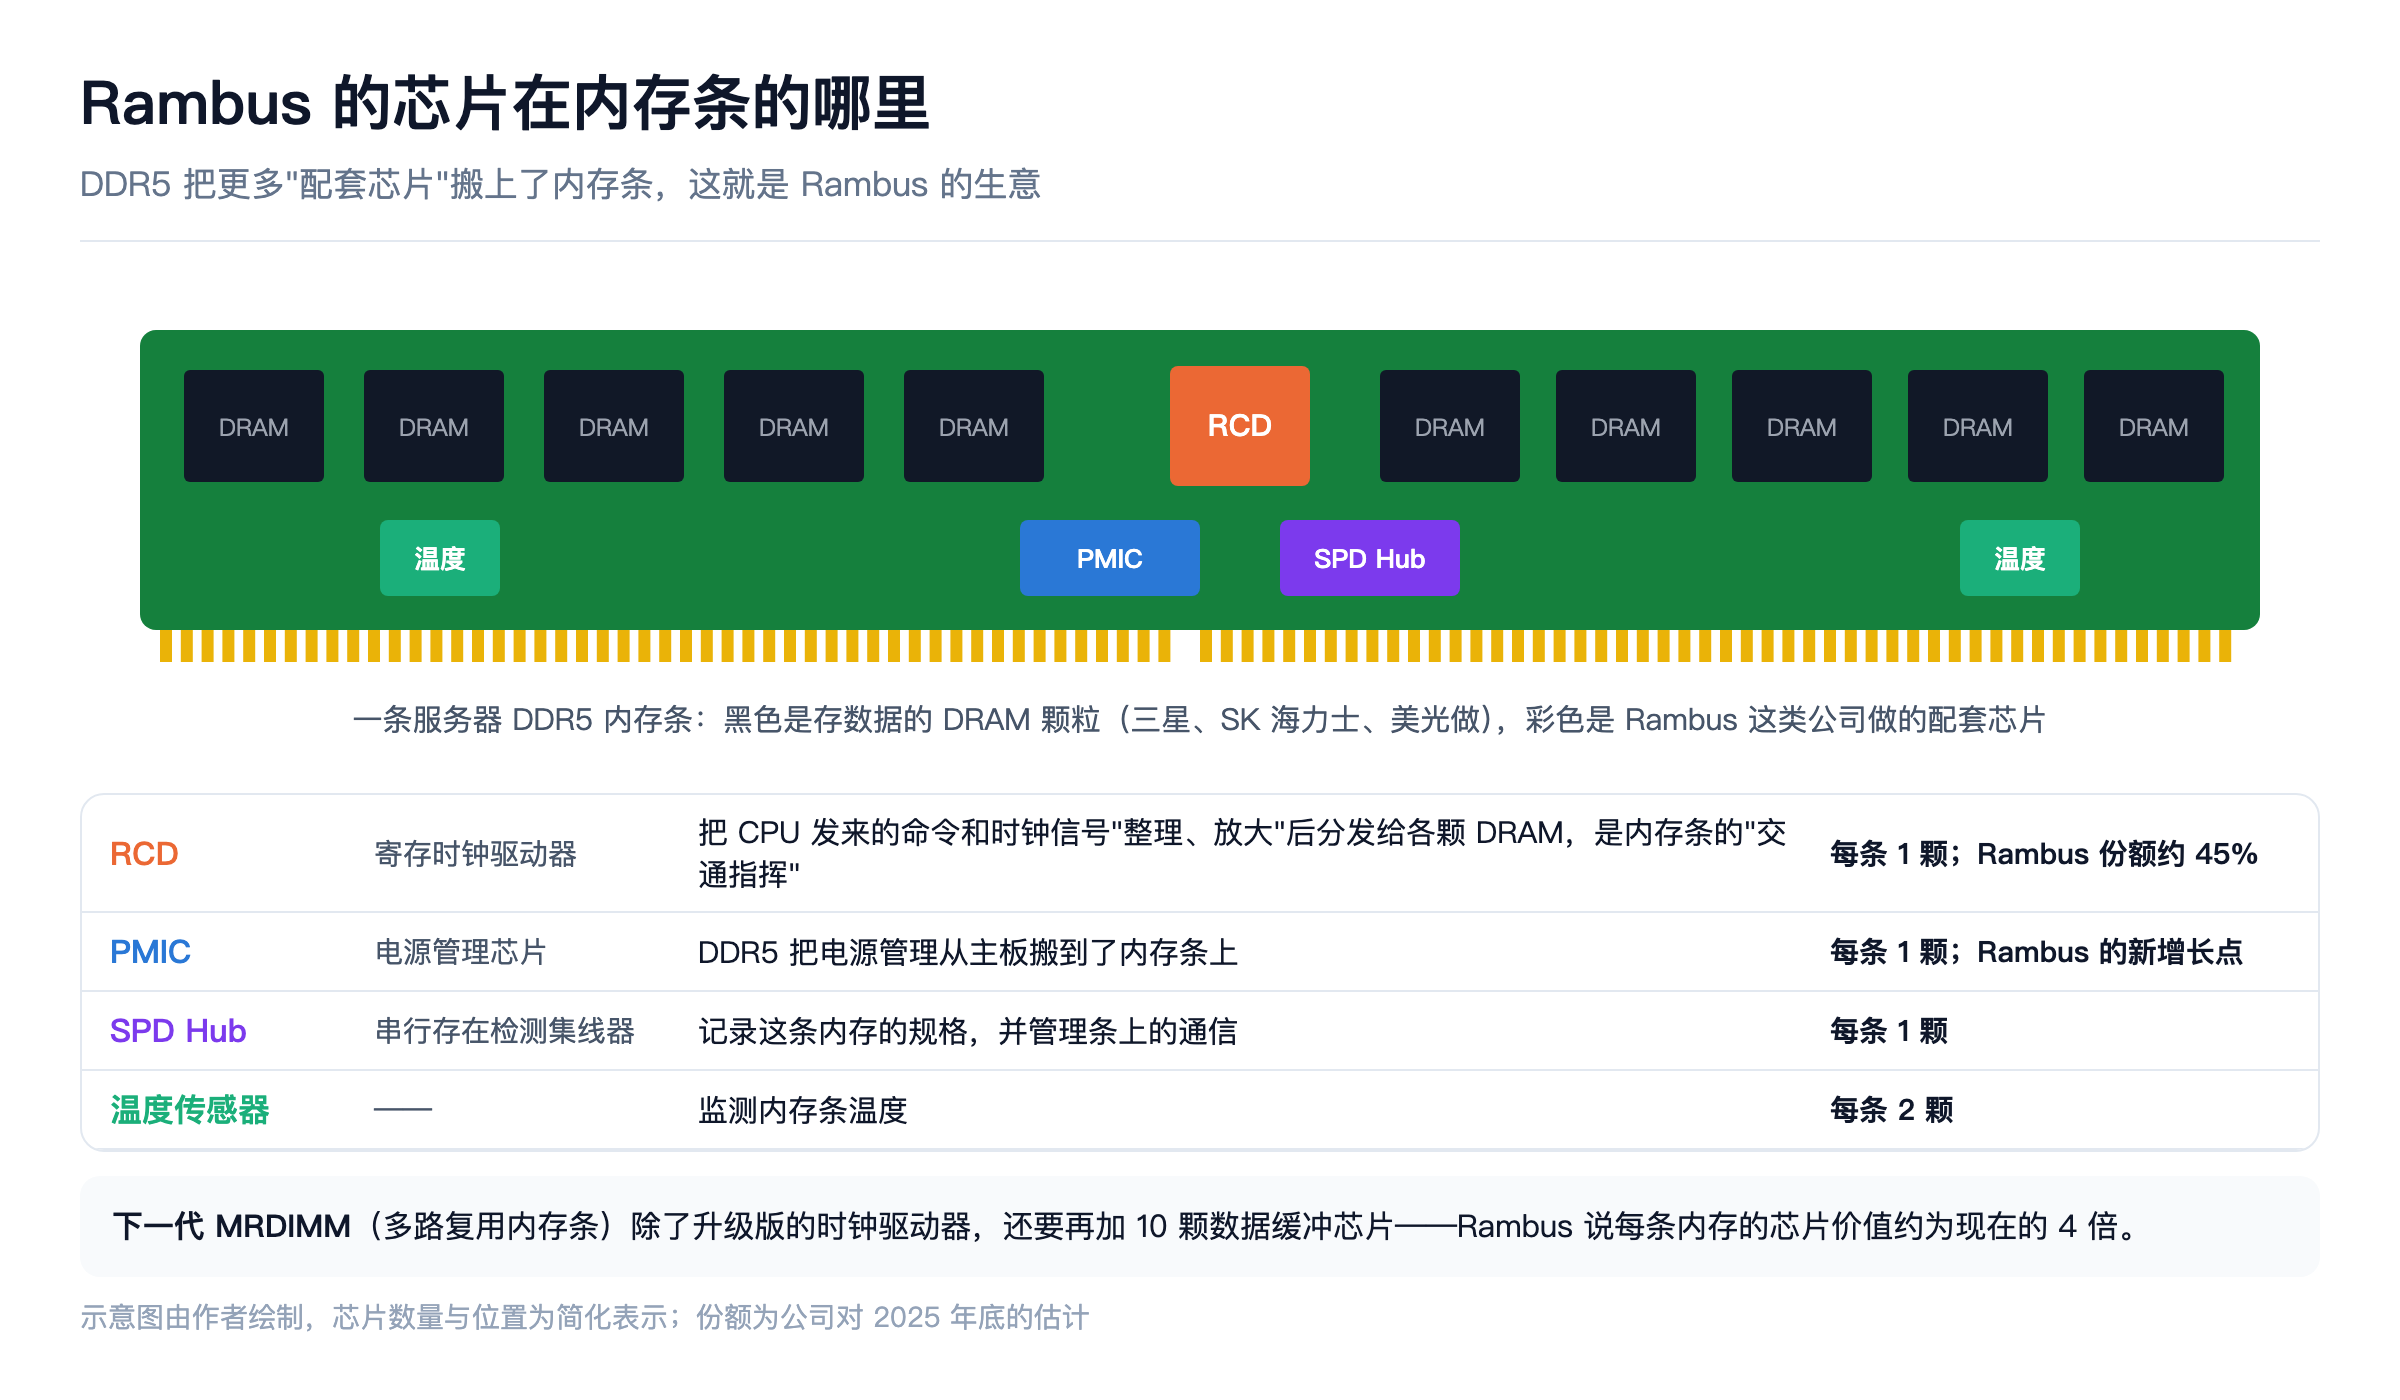
一条服务器内存条上,除了存数据的 DRAM(Dynamic Random Access Memory,内存颗粒)颗粒,还有一组"配套芯片"。DDR4 时代只有 1 颗;到了 DDR5,变成了 5 颗:
- 1 颗 RCD(Registering Clock Driver,寄存时钟驱动器):把 CPU 发来的命令和时钟信号整理、放大后,分发给条上的每一颗 DRAM。内存速度越快,信号越容易失真,这颗芯片就越难做;
- 1 颗 PMIC(Power Management Integrated Circuit,电源管理芯片):DDR5 把电源管理从主板搬到了内存条上;
- 1 颗 SPD Hub 和 2 颗温度传感器。
Rambus 的策略是从 RCD 一颗芯片,扩展到整套芯片。内存原理可以看我写的《一篇看懂存储芯片》。
护城河在哪里
第一,全球只有三家能做。DDR5 的 RCD 市场由 Rambus、日本的瑞萨电子和中国的澜起科技三家瓜分,合计占 95% 以上。公司估计自己 2025 年底的份额在 45% 上下,比 2024 年的 40% 出头又提高了。
第二,认证门槛。一颗接口芯片要进入内存条,要先通过英特尔和 AMD 的平台验证,再通过三家内存厂的验证,最后通过云厂商的验证。每一代内存提速,都要重来一遍。新对手不是做不出来,而是很难挤进这条认证链。
第三,每一代都抢先。DDR5 的速度每一代都在提升,Rambus 通常是最早拿出下一代芯片的。二季度它发布了支持 DDR5-9600 的整套芯片,包括第六代 RCD。
第四,专利组合。三十多年积累的内存接口专利,既是授权费的来源,也是做芯片时的防御。主要协议的期限很长:三星到 2033 年底,SK 海力士到 2034 年中,美光在 2024 年底又续了五年。
护城河的弱点
它依赖标准。Rambus 的芯片是按行业标准做的(标准由 JEDEC 制定,全称 Joint Electron Device Engineering Council,固态技术协会),标准产品意味着客户可以在三家之间切换。它的优势是"先做出来、先通过认证",而不是"只有它能做"。一旦某一代产品慢了,份额就会掉。
三、AI 赛道位置
Rambus 不在 AI 加速器那条最热的线上,它在旁边那条线:AI 服务器的主内存。
逻辑链是这样的:
- AI 服务器里不只有 GPU,还有 CPU。每台服务器的 CPU 都要配大量 DDR5 内存条,用来加载模型、处理数据、存放推理时的上下文;
- CPU 的内存通道越来越多。新一代服务器 CPU 每颗有 8 到 12 个内存通道,每个通道插 1 到 2 条内存;
- 每条内存上的配套芯片从 1 颗变成 5 颗,速度越快,芯片越贵;
- AI 推理让 CPU 更重要了。AI 智能体要调用工具、检索数据、编排任务,这些都是 CPU 的活。管理层在电话会上反复强调,AI 推理正在扩大服务器内存的需求。
两个延伸方向:
- HBM 控制器 IP:Rambus 不做 HBM 颗粒,但把"控制 HBM 的电路设计"卖给自己做 AI 芯片的云厂商。这是它离 AI 加速器最近的业务;
- CXL 和 PCIe:让服务器挂接更多内存、芯片之间更快通信的技术。二季度它发布了 PCIe 7 交换芯片 IP。
和内存厂的区别:美光、SK 海力士赚的是内存颗粒涨价的钱,周期性很强(见我写的 HBM 系列)。Rambus 赚的是"每条内存条收一份配套芯片钱",跟内存价格关系不大,跟内存条的出货数量和代际升级关系大。
一句话定位:AI 服务器内存这条产业链上,毛利率最高、周期性最弱的一环。
四、基本面
成绩单
| 2024 年 | 2025 年 | 2026 年一季度 | 2026 年二季度 | |
|---|---|---|---|---|
| 总收入 | 5.566 亿美元 | 7.076 亿美元 | 1.802 亿美元 | 2.074 亿美元(创纪录) |
| 其中:芯片产品 | 约 2.47 亿美元 | 3.478 亿美元 | 8,800 万美元 | 9,920 万美元(创纪录) |
| 净利润(GAAP) | 1.798 亿美元 | 2.305 亿美元 | —— | 6,760 万美元 |
| 每股收益(GAAP) | 1.65 美元 | 2.11 美元 | —— | 0.61 美元 |
数据来自公司2025 年四季度和 2026 年二季度业绩公告。
二季度的细节:
- 总收入同比增长 20%,超过公司指引的上限;
- 芯片产品收入同比增长 22%,环比增长 13%;
- 非 GAAP(Generally Accepted Accounting Principles,美国通用会计准则)每股收益 0.77 美元,高于市场预期的约 0.71 美元;
- 经营现金流 6,120 万美元。
三季度指引
- 总收入 2.10 亿到 2.16 亿美元;
- 芯片产品收入 1.10 亿到 1.16 亿美元,中值环比再增长约 14%;
- 专利授权费 6,900 万到 7,500 万美元,比二季度的 8,420 万美元明显下降;
- 非 GAAP 每股收益 0.75 到 0.82 美元。
赚钱的质量
- 毛利率约 80%(过去 12 个月)。专利费几乎是纯利润,芯片产品的毛利率也在 60% 以上;
- 自由现金流约 3 亿美元(过去 12 个月),约占收入的 40%;
- 账上现金和有价证券 8.249 亿美元,没有负债;
- 无晶圆厂模式:芯片交给代工厂生产,资本开支很低,三季度预计只有约 1,300 万美元。
看到漂亮的数字,先问两个问题
第一,专利费为什么下降?专利授权费每个季度的波动很大,取决于协议的付款节奏。三季度指引比二季度少了约 1,000 万到 1,500 万美元,管理层在电话会上没有详细解释原因。这块收入长期是平的,不要指望它增长。
第二,库存为什么增加?二季度库存增加了约 1,600 万美元,到约 7,500 万美元。管理层的解释是供应链偏紧、交货周期变长,所以提前为新产品备货。这个解释说得通,但库存增加总是要盯的信号。
五、两年内的前景
增长来自四个地方,按确定性排序:
1. DDR5 代际升级(最确定)每一代更快的 DDR5,RCD 的单价都更高。公司预计第三代 DDR5 在 2026 年成为主流,之后还有第四、第五代。这是不需要新客户、不需要新产品就能拿到的增长。
2. 配套芯片(正在发生)
PMIC、SPD Hub、温度传感器这些"新产品",2026 年已占产品收入的两位数百分比,其中 PMIC 贡献最大。Rambus 在 RCD 上有约 45% 的份额,在配套芯片上的份额还低得多,这里有补课的空间。
3. MRDIMM(2027 年的主菜)
MRDIMM(Multiplexed Rank DIMM,多路复用内存条)是下一代服务器内存条,用"多路复用"的办法把带宽提高一大截。每条 MRDIMM 除了 1 颗升级版的时钟驱动器,还要再加 10 颗数据缓冲芯片。公司说,每条内存的芯片价值约为现在的 4 倍。
但时间点要看清楚:管理层在二季度电话会上说,MRDIMM 在 2026 年四季度"贡献很小",要等英特尔和 AMD 的新平台在 2027 年真正上量,才有实质贡献。
4. 个人电脑和新形态(有期权价值)
- 客户端时钟驱动器(CKD):高速的台式机和笔记本内存条也开始需要时钟芯片,这是以前没有的市场;
- SOCAMM2:用 LPDDR(Low-Power DDR,低功耗内存)做的服务器内存模组。Rambus 已经推出了配套的电源芯片和 SPD Hub。
我的粗算(本文假设,不是公司指引)
- 2026 年:前两个季度 3.88 亿美元,三季度指引中值 2.13 亿美元,假设四季度约 2.2 亿美元,全年约 8.2 亿美元,同比增长约 16%;
- 2027 年:如果 MRDIMM 按期放量、配套芯片继续增长,收入有机会到 9.5 亿至 10.5 亿美元。
六、竞争对手
| 领域 | 对手 | 情况 |
|---|---|---|
| RCD 等内存接口芯片 | 瑞萨电子(日本) | 产品线最全,三家中的老牌 |
| RCD 等内存接口芯片 | 澜起科技(中国) | 份额估计在 40% 到 45%,和 Rambus 是头两名 |
| 内存条电源芯片 | 瑞萨、芯源系统(MPWR)、德州仪器(TXN)、三星等 | 对手更多,Rambus 是后来者 |
| 接口与安全 IP | 新思科技(SNPS)、楷登电子(CDNS) | 体量大得多,Rambus 只做内存、连接和安全几个细分 |
| CXL 与连接芯片 | Astera Labs(ALAB)、迈威尔(MRVL) | 在连接芯片上走得更靠前 |
最重要的对手是澜起科技。两家的份额接近,技术节奏也接近。地缘因素对 Rambus 是双向的:美国客户和云厂商出于供应链安全,可能更倾向于 Rambus;但中国市场的内存条,澜起有主场优势。
七、风险
- LPDDR 进入服务器。英伟达推动的 SOCAMM(Small Outline Compression Attached Memory Module,小型压接内存模组)内存模组用的是 LPDDR,不需要 RCD。Rambus 虽然推出了 SOCAMM2 的电源芯片和 SPD Hub,但每个模组的芯片价值低于传统内存条。如果 AI 服务器大量改用 LPDDR,这是对它核心产品的直接替代——管理层自己在电话会上也承认了这个风险;
- 平台延期。MRDIMM 的放量取决于英特尔和 AMD 新一代服务器 CPU 的节奏,这两家过去都延期过;
- 供应链。2026 年一季度,一家外包封测厂(OSAT,Outsourced Semiconductor Assembly and Test)出了问题,影响了一千多万美元的产品收入,消息公布后股价单日大跌约 17%。现在供应链仍然偏紧;
- 客户高度集中。全球做内存条的主要就是三星、SK 海力士、美光三家,它们既是芯片客户,又是专利授权方;
- 内存短缺的间接影响。内存颗粒涨价、缺货时,内存条的出货数量可能受限,配套芯片也跟着少卖;
- 专利费长期持平甚至下降,主要协议到期后的续约条件存在不确定性;
- 估值不便宜,对业绩不及预期很敏感——今年已经出现过两次单日两位数的下跌。
八、估值
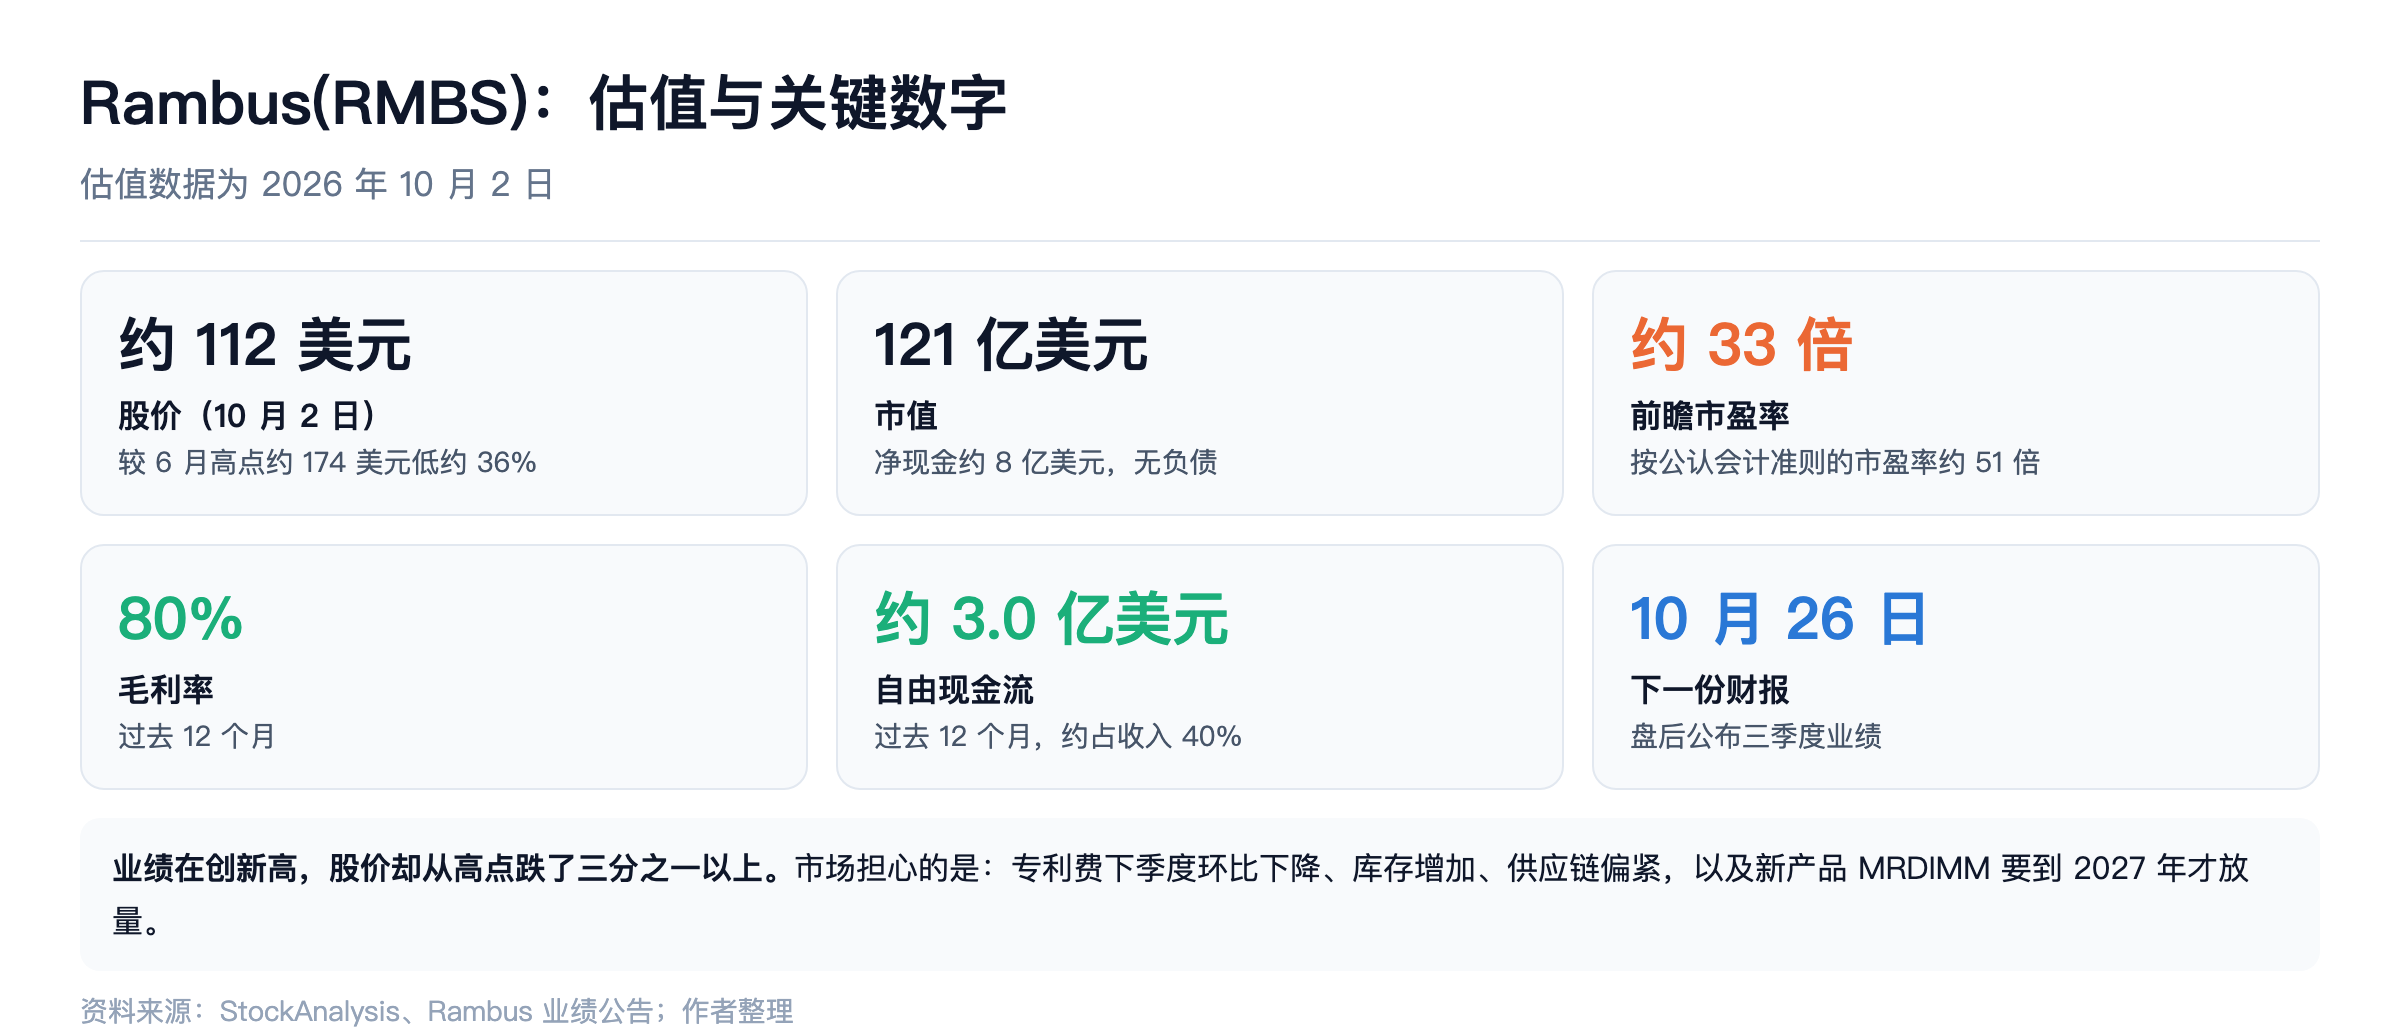
截至 2026 年 10 月 2 日:
- 股价约 112 美元,市值约 121 亿美元;扣掉约 8 亿美元净现金,企业价值约 113 亿美元;
- 前瞻市盈率约 33 倍;按 GAAP 口径的市盈率约 51 倍;
- 企业价值约为过去 12 个月收入的 15 倍,约为自由现金流的 38 倍;
- 分析师平均目标价约 148 美元;
- 过去 52 周上涨约 9%,但比 6 月的高点(约 174 美元)低了约 36%。
为什么业绩创新高、股价却大跌?
- 高点时的估值太满:174 美元对应的前瞻市盈率超过 50 倍;
- 二季报后的担心:专利费指引下降、库存增加、MRDIMM 要等到 2027 年;
- 一季度的封测事故让市场意识到,它的供应链并不稳。
三种情景(本文假设,看 2027 年):
| 悲观 | 基准 | 乐观 | |
|---|---|---|---|
| 发生了什么 | LPDDR 分流,MRDIMM 延期,份额被澜起抢走一些 | 代际升级和配套芯片按节奏走,MRDIMM 2027 年开始贡献 | MRDIMM 顺利放量,再拿下几家云厂商的 IP 订单 |
| 2027 年非 GAAP 每股收益 | 约 3.2 美元 | 约 4.0 美元 | 约 4.8 美元 |
| 给多少倍市盈率 | 22 倍 | 30 倍 | 35 倍 |
| 对应股价 | 约 70 美元 | 约 120 美元 | 约 168 美元 |
以现在约 112 美元的价格看,基准情景的空间不大,上下的幅度大致对称。
我的判断
Rambus 是一门好生意:80% 的毛利率、40% 的自由现金流率、没有负债、行业只有三家。它在 AI 服务器内存这条线上的位置很稳。
但现在的价格是"合理偏贵",不是"便宜"。33 倍的前瞻市盈率,押的是 2027 年 MRDIMM 放量。如果放量如期发生,现在的价格站得住;如果 LPDDR 在 AI 服务器里铺得比预期快,或者平台再延期,估值还有下调的空间。
对比着看:它比内存厂(美光等)稳得多,但弹性也小得多;它比光通信、定制芯片那些最热的 AI 标的便宜,但增速也慢一截。它适合当作"AI 基础设施里波动相对小的那一类",而不是冲着翻倍去的那一类。
怎么跟踪:10 月 26 日盘后的三季报是下一个检验点。
该写进档案的证伪信号
- 芯片产品收入连续两个季度环比下降(三季度指引是 1.10 亿到 1.16 亿美元);
- RCD 份额从 45% 上下回落;
- MRDIMM 的放量时间从 2027 年继续往后推;
- 英伟达等的 AI 服务器明确大规模转向 LPDDR 内存模组;
- 库存继续增加而产品收入没有跟上;
- 专利授权费跌破每季度 6,500 万美元;
- 再次出现供应链事故。
金豆划重点
- Rambus 现在是芯片公司:芯片产品占收入近一半,2025 年增长 41%;专利授权费是稳定的现金牛;
- 位置:DDR5 内存条上的配套芯片,全球三家,Rambus 的 RCD 份额约 45%;
- AI 的拉动:AI 服务器的 CPU 要配更多、更快的内存条,每条内存上的配套芯片从 1 颗变成 5 颗;
- 财务:毛利率约 80%,自由现金流约 3 亿美元,净现金约 8 亿美元,没有负债;
- 两年看点:DDR5 代际升级 > 配套芯片 > 2027 年的 MRDIMM(每条芯片价值约 4 倍);
- 最大的风险:AI 服务器改用不需要 RCD 的 LPDDR 内存模组;
- 估值:前瞻市盈率约 33 倍,比 6 月高点低约 36%,合理偏贵;
- 下一个检验点:10 月 26 日三季报。
资料来源:Rambus 2025 年四季度、2026 年一季度和二季度业绩公告及电话会;Rambus 关于与三星、SK 海力士、美光续签专利授权协议的公告;Rambus 产品页面(DDR5 芯片组、MRDIMM、SOCAMM2);Investing.com、Seeking Alpha、Yahoo Finance 的业绩报道;估值数据来自 StockAnalysis(2026 年 10 月 2 日)。市场份额为公司估计或行业估算;2026、2027 年的收入与每股收益为本文假设。本文不构成任何投资建议。
— 金豆