先放结论:
- 逻辑方向是对的:AI 让芯片设计更快、更便宜,定制芯片会变多,流片次数会变多,每次流片都要一套新的光罩;
- 但受益最大的不是光罩。最确定的钱在帮大客户做定制芯片的博通(AVGO)和代工的台积电(TSM),其次是卖设计工具的新思科技(SNPS)和楷登电子(CDNS);
- 光罩是一张便宜的期权。美股唯一的纯光罩标的 Photronics(PLAB) 估值很低、账上现金很多,但业绩里目前还看不到这个逻辑;
- 别指望美国政府专门扶持 PLAB。间接的好处已经在发生(税收抵免、国防订单、回流需求),直接给大额补贴或入股的概率不高。
先把几个词讲清楚
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| ASIC | Application-Specific Integrated Circuit | 专用集成电路 | 为某一类任务定制的芯片,如 OpenAI、谷歌自研的 AI 芯片 |
| RTL | Register-Transfer Level | 寄存器传输级 | 用代码描述芯片逻辑的那一步,相当于芯片的"设计图源码" |
| EDA | Electronic Design Automation | 电子设计自动化 | 设计芯片用的软件,没有它画不出芯片 |
| IP | Intellectual Property | 知识产权(核) | 可以直接买来用的现成电路模块 |
| CSS | Compute Subsystems | 计算子系统 | Arm 把处理器核心预先集成、验证好的"半成品",客户拿来能更快做出芯片 |
| CPU | Central Processing Unit | 中央处理器 | 通用计算芯片 |
| TPU | Tensor Processing Unit | 张量处理单元 | 谷歌自研的 AI 芯片 |
| EUV | Extreme Ultraviolet | 极紫外光 | 最先进制程用的光刻技术 |
| IC | Integrated Circuit | 集成电路 | 就是芯片 |
| FPD | Flat Panel Display | 平板显示 | 手机、电视屏幕,做屏幕也要用光罩 |
| EV/EBITDA | Enterprise Value / Earnings Before Interest, Taxes, Depreciation and Amortization | 企业价值 ÷ 息税折旧摊销前利润 | 衡量公司贵不贵的常用倍数,越低越便宜 |
| DMEA | Defense Microelectronics Activity | 美国国防微电子局 | 负责认证"受信任"军用芯片供应商的机构 |
| CHIPS Act | Creating Helpful Incentives to Produce Semiconductors Act | 芯片法案 | 美国 2022 年通过的半导体补贴法案 |
| AI | Artificial Intelligence | 人工智能 | —— |
中文术语:
| 词 | 通俗解释 |
|---|---|
| 流片(tape-out) | 设计完成、把图纸交给工厂去制造的那一步 |
| 光罩(photomask,也叫掩膜版) | 把芯片电路图"印"到晶圆上用的母版,一颗先进芯片要几十到上百张 |
| 探针卡 | 芯片做出来后,用来接触并测试每颗芯片的工具,每种芯片要专门定制 |
| 成熟制程 / 先进制程 | 28 纳米及以上一般叫成熟制程,7 纳米及以下叫先进制程 |
| 自产(captive)/ 独立(merchant)光罩厂 | 芯片厂自己做光罩叫自产;专门替别人做光罩的叫独立光罩厂 |
| 杰文斯悖论(Jevons Paradox) | 一样东西用起来越省、越便宜,总用量反而越大 |
| 净现金 | 账上现金减去全部负债后剩下的钱 |
一、发生了什么
两件事凑在了一起。
第一件:OpenAI 的自研芯片只用了约 9 个月。在 2026 年的 Hot Chips 大会上,OpenAI 披露了和博通合作的推理芯片 Jalapeño:从初始 RTL(Register-Transfer Level,寄存器传输级)到流片约 9 个月,而这类芯片过去通常要两年以上。OpenAI 说它用了自己的模型来加速设计和优化,芯片的实现由博通完成。
第二件:10 月 1 日,新思科技同时宣布了两项合作。一是与亚马逊(AMZN)签下超过 10 亿美元的多年协议,涵盖 IP(Intellectual Property,可复用的电路模块)、EDA(Electronic Design Automation,电子设计自动化)软件和 AI 智能体技术;二是与 OpenAI 合作开发"GPT-Synopsys"(GPT 即 Generative Pre-trained Transformer,OpenAI 的模型系列名),让 AI 模型直接操作 EDA 工具,自动做时序收敛和验证,工程师只负责设定目标和审查结果。当天新思科技大涨约 12.8%,楷登电子涨约 6.2%。
加上谷歌(GOOGL)在加速迭代自家的 TPU(Tensor Processing Unit,张量处理单元),一个趋势很清楚:芯片设计的门槛在降低,设计的"产能"本身在扩大。
二、这条逻辑链
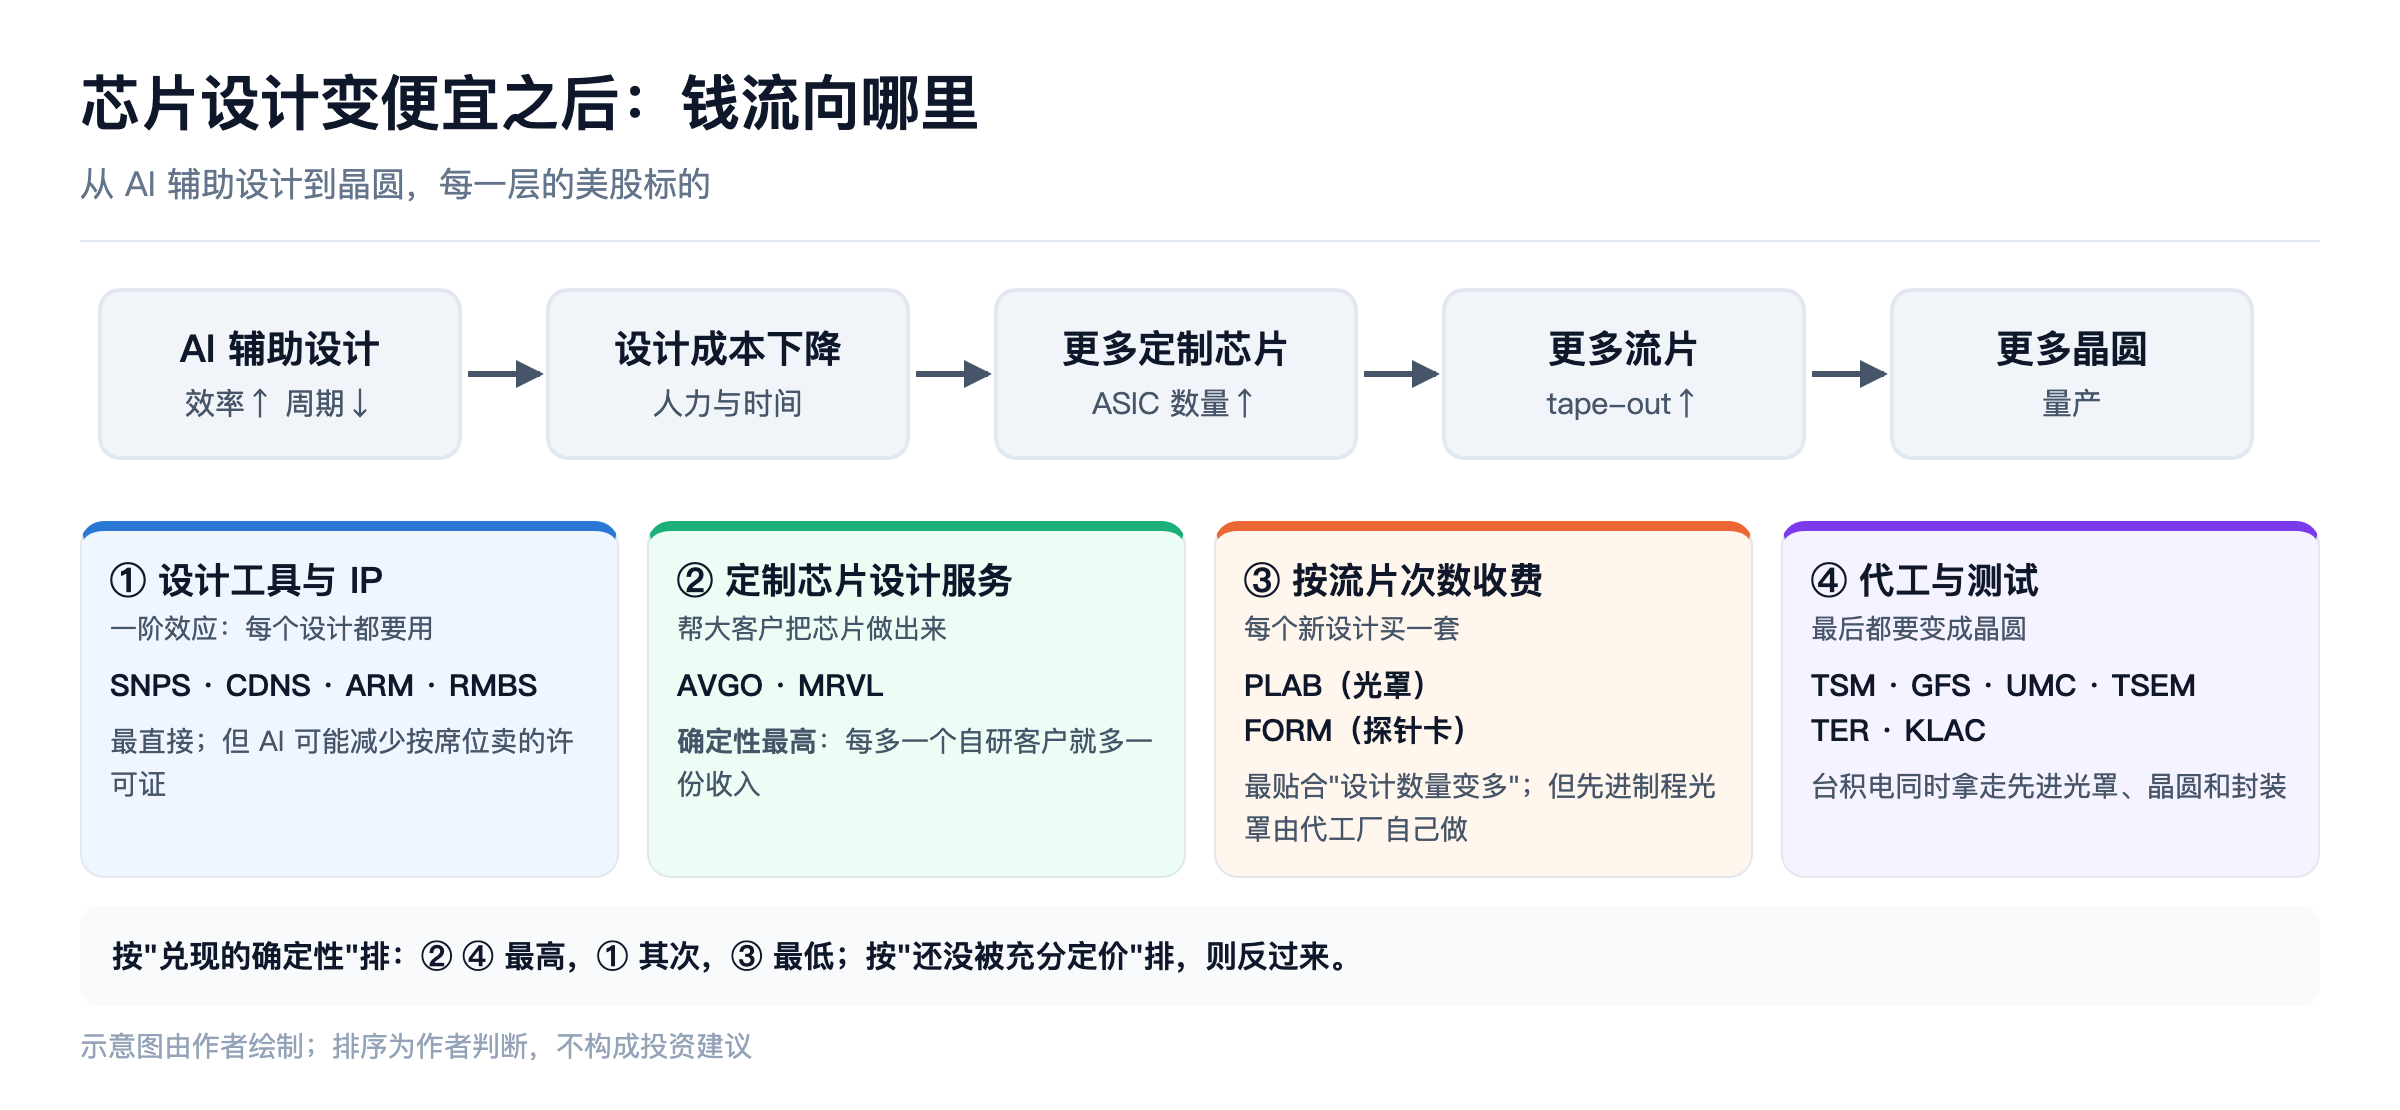
AI 辅助设计效率提升 → 设计成本下降 → 开发周期缩短 → 定制芯片(ASIC,Application-Specific Integrated Circuit)数量增加 → 设计发布增加 → 流片增加。
再往下一步:每一次新的流片,都需要一套新的光罩。
这是典型的杰文斯悖论:芯片设计越便宜、越高效,行业就会设计更多的芯片。而且需求不只在最先进的 AI 芯片上——网络芯片、信号处理、接口、小芯片、机器人、边缘 AI、汽车芯片都会跟着变多,其中很多会落在成熟和次先进制程上。
这条链每一环都成立。问题在于:每一层,钱到底进了谁的口袋?
三、每一层谁拿钱
第一层:设计工具与 IP——最直接,但有一个争议
标的:新思科技(SNPS)、楷登电子(CDNS)、Arm(ARM)、Rambus(RMBS)。
每一颗芯片都离不开 EDA 软件和 IP,设计数量增加,它们最先受益。亚马逊那份超过 10 亿美元的协议就是证据。
争议在于定价方式。EDA 软件传统上按"席位"(多少个工程师在用)收费。如果 AI 让一个工程师能干五个人的活,席位数可能减少。所以两家公司都在把收费方式转向按用量、按 AI 智能体收费。另一个隐忧:"GPT-Synopsys"这类合作里,模型公司也进入了设计工具层——铲子的一部分,以后可能由 OpenAI 这样的公司提供。
估值上,新思科技前瞻市盈率约 28 倍,比楷登电子的约 38 倍便宜,但背着收购 Ansys 留下的约 72 亿美元净负债。
Arm:逻辑已经兑现,但也最贵
为什么 Arm 在这条链上:大厂自研的芯片,用的几乎都是 Arm 的处理器设计——英伟达(NVDA)的 Vera、谷歌的 Axion、亚马逊的 Graviton5、微软(MSFT)的 Cobalt 200 都是。每多一个设计,Arm 多收一笔授权费;每多卖一颗芯片,Arm 多收一份版税。它还把处理器核心预先集成、验证好,打包成"计算子系统"(CSS,Compute Subsystems)卖给客户,客户拿来就能更快流片,Arm 单颗收的版税也更高——这正好对应"设计周期缩短"。
数据已经兑现(截至 2026 年 6 月 30 日的季度):收入 12.9 亿美元,同比增长 22%;版税 7.15 亿美元,增长 22%;授权 5.74 亿美元,增长 23%;数据中心版税同比翻了一倍多。
一个大变化:Arm 开始自己卖芯片了。它推出了自己设计的数据中心处理器 AGI CPU(最多 136 核,台积电 3 纳米制造),这是公司历史上第一次卖成品芯片。管理层说需求已经超过 20 亿美元,高于最初锁定的 10 亿美元产能。但要注意两点:这门生意的毛利率只有 40% 左右(目标做到 50%),远低于授权业务约 97% 的毛利率,会增加收入规模但拉低利润率;而且这等于和自己的客户——高通(QCOM)、联发科、各家云厂商——直接竞争。
短期看点:下一份财报在 11 月 4 日盘后。公司给的指引是下季度收入约 13.8 亿美元(同比增长约 22%),授权收入增长约 30%,但版税只增长"十几个百分点的低段";全年版税增速也从约 20% 下调了——原因是内存涨价拖累手机出货,和拖累 PLAB 的是同一个因素。届时要看三件事:数据中心版税能否继续翻倍、AGI CPU 的订单和供货进度、手机端版税有没有继续恶化。
最大的问题是估值(2026 年 10 月 1 日):市值约 3,122 亿美元,过去 52 周涨了约 107%;前瞻市盈率约 122 倍,企业价值约为过去 12 个月收入的 60 倍。分析师的平均目标价约 289 美元,已经低于约 292 美元的股价。在这个估值下,只要版税增速再被下调一次,回撤就可能很大。
Arm 和 PLAB 正好是这条逻辑的两个极端:Arm 已经兑现、质量很高、很贵;PLAB 还没兑现、便宜、有现金垫底。
第二层:定制芯片设计服务——确定性最高
标的:博通(AVGO)、迈威尔(MRVL)。
Jalapeño 的 9 个月,是博通帮 OpenAI 做出来的。大厂自研芯片,绝大多数并不是自己从头做到尾,而是找博通、迈威尔这样的公司完成后端实现和量产。每多一个自研芯片的大客户、每多一代产品,它们就直接多一份收入。这一层的逻辑已经在财报里兑现,缺点是市场也早就知道了。
第三层:按流片次数收费的环节——最贴合这条逻辑
标的:Photronics(PLAB)(光罩)、FormFactor(FORM)(探针卡)。
这一层的特点是:收入跟"设计数量"挂钩,而不是跟"芯片出货量"挂钩。一个新设计,不管最后卖 1 万颗还是 1 亿颗,都要买一套光罩、一套探针卡。所以"设计变多"的逻辑,最直接对应的就是它们。光罩的细节下一节单独讲。
第四层:代工与测试——最后都要变成晶圆
标的:台积电(TSM);成熟制程的格芯(GFS)、联电(UMC)、高塔半导体(TSEM);测试的泰瑞达(TER);光罩检测的科磊(KLAC)。
流片再多,最后都要变成晶圆。台积电在先进制程上同时拿走光罩、晶圆和封装三份钱。成熟制程的三家,要等"定制芯片向成熟节点扩散"真的发生才会受益。
四、光罩这一环,有一个容易被忽略的细节
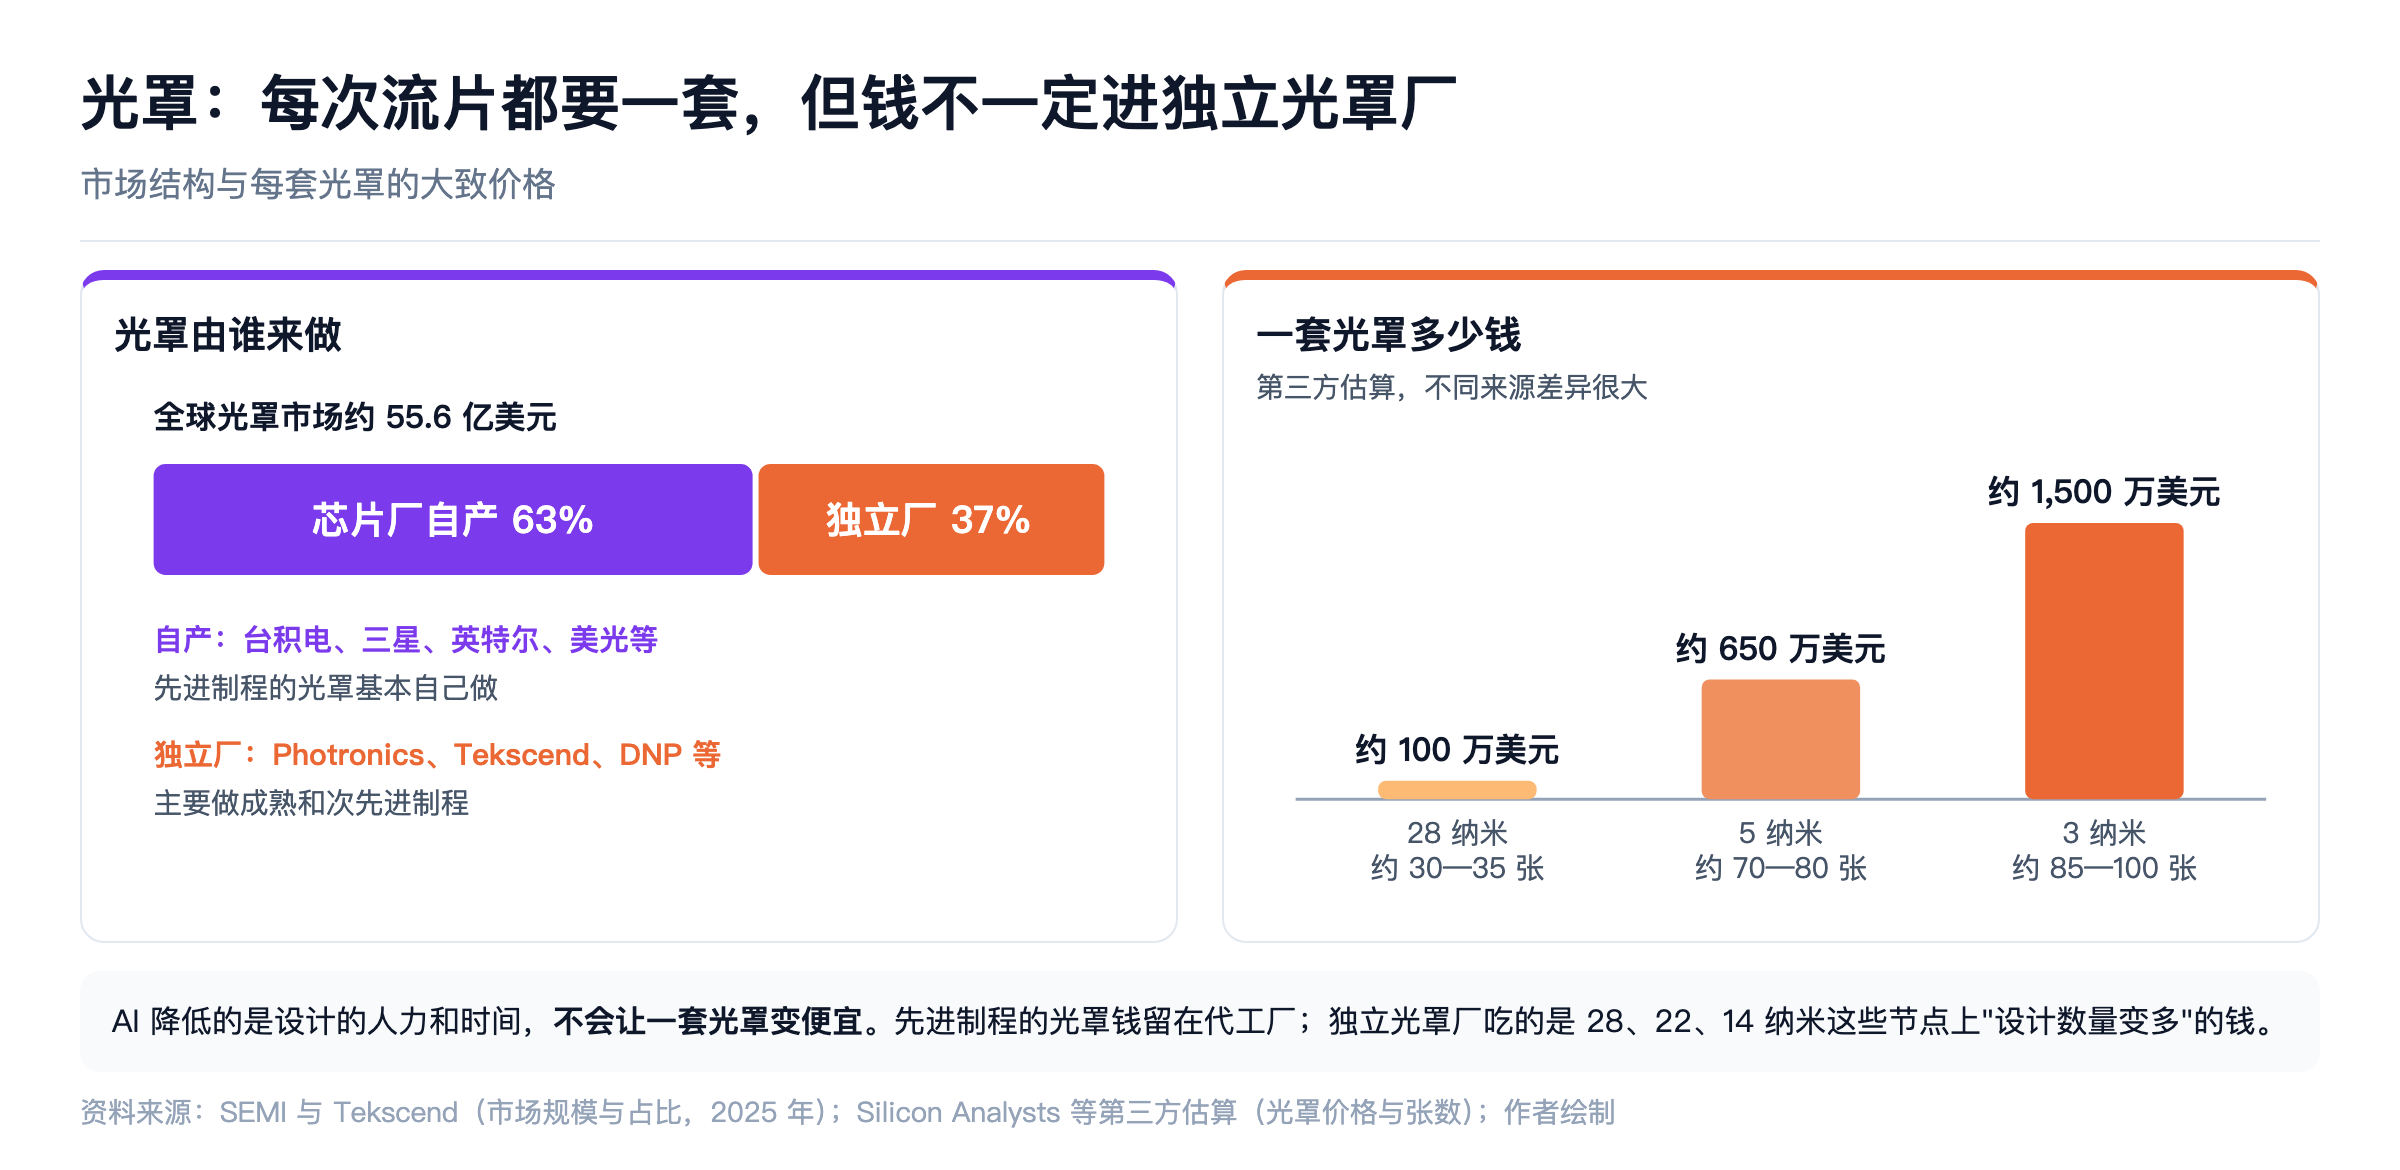
"每次流片都要一套新光罩"是对的。但光罩由谁来做,决定了钱进谁的口袋。
全球光罩市场约 55.6 亿美元,其中约 63% 是芯片厂自己做的,独立光罩厂只占约 37%(国际半导体产业协会 SEMI(Semiconductor Equipment and Materials International)与 Tekscend 的数据)。
- 先进制程的光罩,由代工厂自己做。Jalapeño、TPU 这类 3 纳米、2 纳米的芯片,光罩是台积电内部生产的。这部分钱留在台积电,不会流到独立光罩厂;
- 独立光罩厂吃的是成熟和次先进制程,也就是 Photronics 自己说的 28、22、14 纳米这些节点。
所以对 PLAB 真正有用的,不是"OpenAI 做了一颗 3 纳米芯片",而是文章开头逻辑的最后一段:定制芯片扩散到网络、接口、汽车、边缘 AI,落在成熟节点上。
还有一点要想清楚:AI 降低的是设计的人力和时间,不会让光罩变便宜。按第三方估算,一套光罩在 28 纳米约 100 万美元,5 纳米约 650 万美元,3 纳米约 1,500 万美元甚至更高。先进节点的流片数量,仍然受资金和台积电产能的约束;真正可能"放量"的,是成熟节点。
五、Photronics(PLAB):便宜,但还没兑现
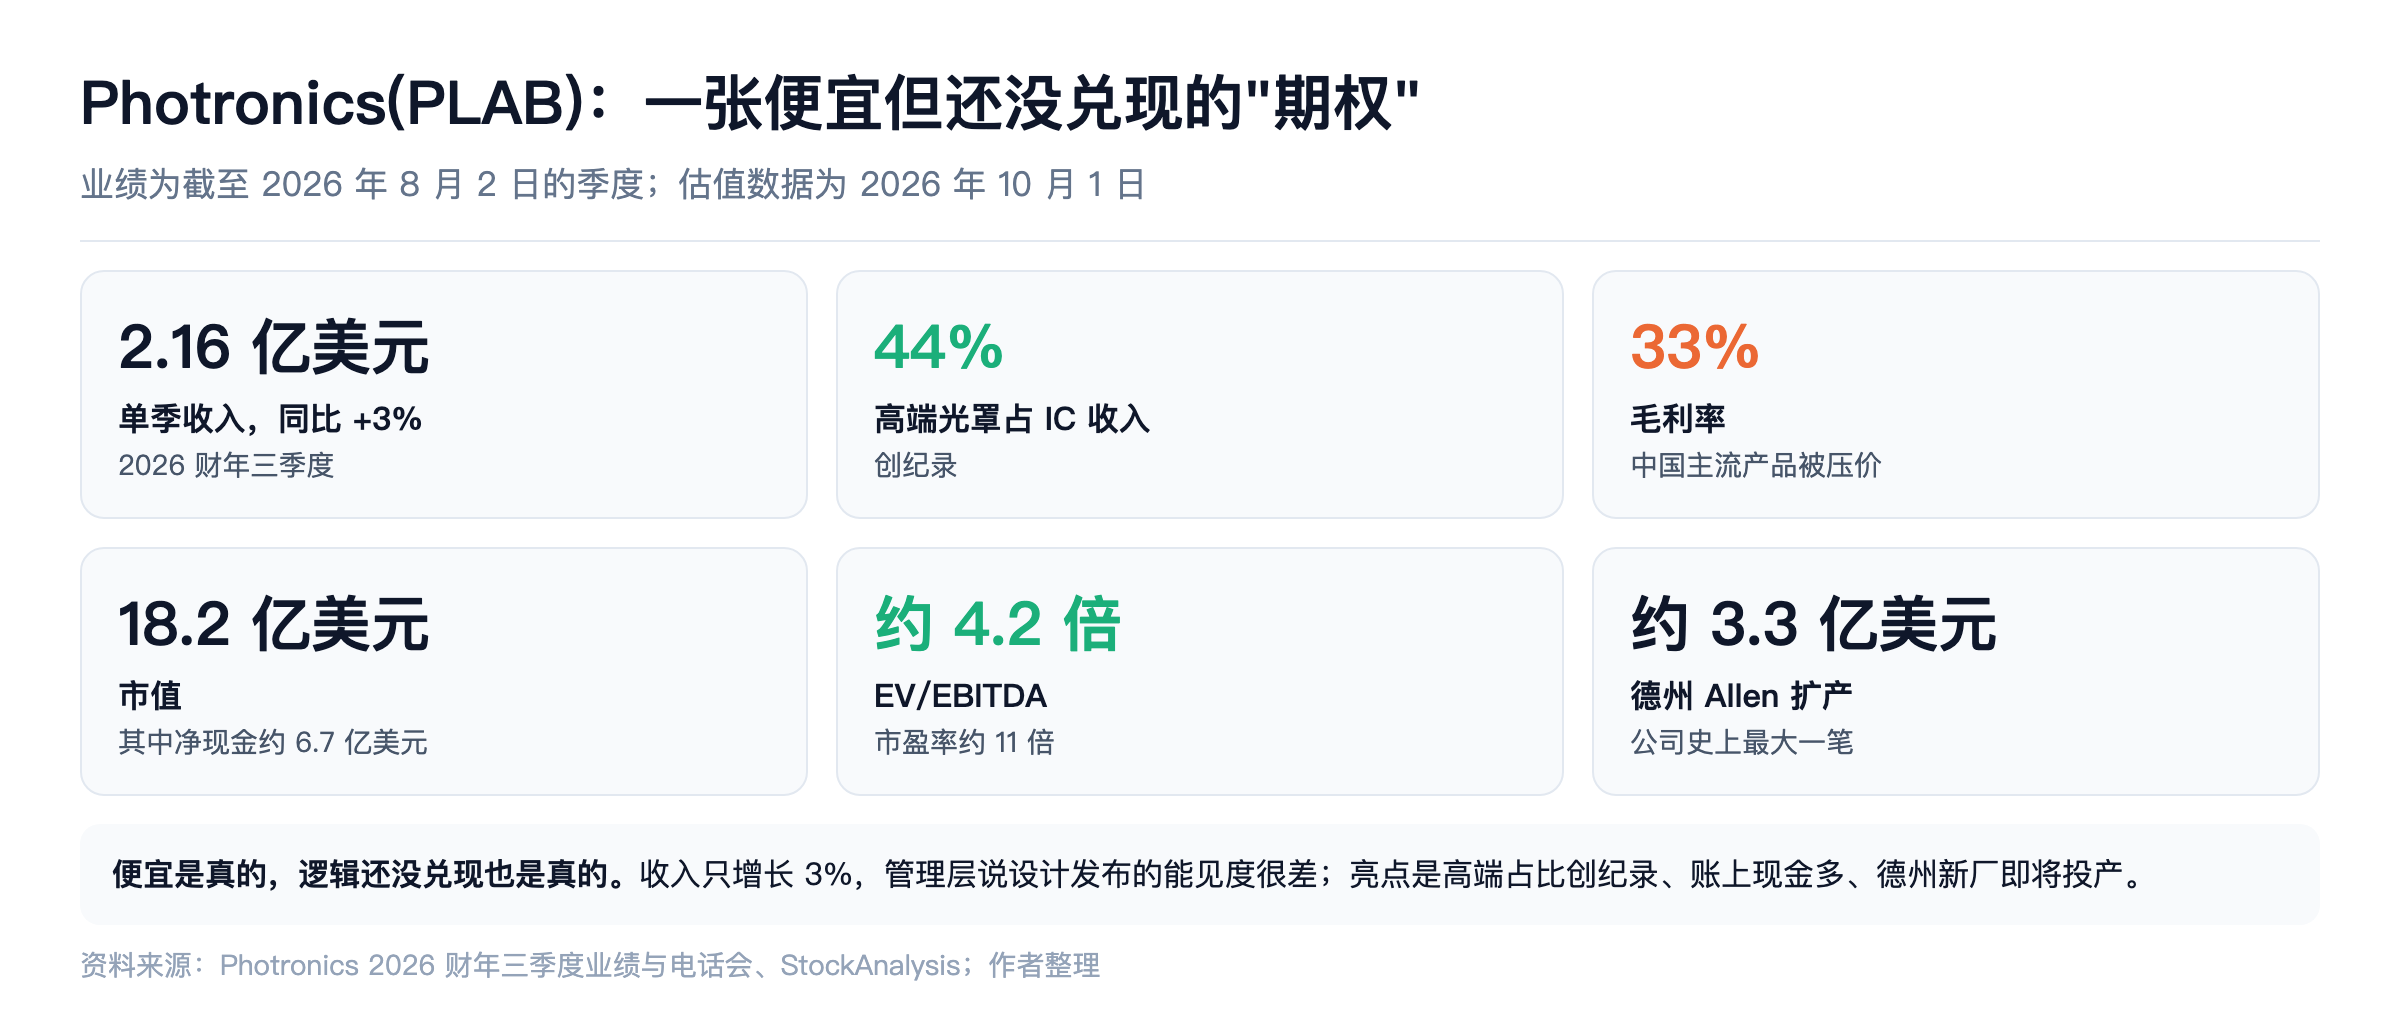
先看业绩(2026 财年第三季度,截至 8 月 2 日):
- 收入 2.16 亿美元,同比只增长约 3%;其中芯片光罩 1.547 亿美元,增长 5%;显示面板光罩(FPD,Flat Panel Display)6,140 万美元,下降 2%;
- 高端芯片光罩占 IC(Integrated Circuit,集成电路)收入的 44%,创纪录——这是唯一明显的亮点;
- 毛利率约 33%;管理层提到中国的主流产品受到本土厂商的价格竞争;
- 管理层原话的意思是:高晶圆厂稼动率、高内存价格和地缘政治不确定性,让设计发布的能见度很差;
- 四季度收入指引 2.07 亿—2.27 亿美元,范围很宽。
再看估值(2026 年 10 月 1 日):市值约 18.2 亿美元,其中净现金约 6.7 亿美元;企业价值约为 EBITDA 的 4.2 倍(EV/EBITDA,Enterprise Value / Earnings Before Interest, Taxes, Depreciation and Amortization),市盈率约 11 倍。
再看扩产:德州 Allen 的新厂是公司史上最大的一笔投资(约 3.3 亿美元),预计四季度末开始贡献收入;爱达荷州 Boise 的工厂会转向更先进的节点,并装了美国独立光罩厂里第一台多电子束光罩写入机。
我的看法:便宜是真的,逻辑还没兑现也是真的。收入增速只有 3%,说明"设计数量爆发"还没有传到它的订单上。它更像一张"下跌有现金垫底、上涨靠逻辑兑现"的期权,而不是已经跑起来的趋势。
5 月 28 日那次暴跌,说明了什么
PLAB 在 2026 年 5 月 28 日单日大跌,盘前跌幅约 26%,全天跌幅各家报道在 25% 到 36% 之间。起因是当天公布的第二季度业绩:
- 收入 2.099 亿美元,低于市场预期的约 2.167 亿美元,同比降 0.5%、环比降 6.7%;
- 扣除一次性项目后的每股收益 0.42 美元,比预期的 0.53 美元低约 20%;
- 芯片光罩收入同比降 5%、环比降 11%,高端芯片光罩只占芯片业务的 38%;
- 下一季度收入指引中值 2.11 亿美元,也低于市场预期的约 2.185 亿美元。
管理层给了三个理由(据电话会纪要):一是晶圆厂产能利用率太高,排不进新的设计,新产品上市时间被拉长;二是内存涨价缺货,手机、电脑厂商忙着抢内存,把新品发布往后推;三是季度内的美伊冲突让客户更谨慎。财务负责人还说了一句让市场很不舒服的话:公司的大部分成本是固定的——收入一下滑,利润会被放大着往下掉。
跌得这么狠,主要是因为之前涨得太多。暴跌前,这只股票过去一年涨了约 216%,接近 52 周高点 56 美元,市值约 31.6 亿美元——市场已经把"AI 带动设计变多、光罩需求爆发"提前算进了股价。结果业绩讲了一个相反的故事:正是因为 AI 太火,晶圆厂满了、内存贵了,别的芯片的新设计反而被挤得推迟了。
之后的情况:8 月公布的第三季度,管理层说二季度推迟的设计发布大部分已经落地,收入回到 2.16 亿美元、超过指引上限。但股价没有收复失地,现在的市值比暴跌前低四成多。
这件事暴露了 PLAB 和博通、台积电的一个根本区别:AI 需求越旺,对博通和台积电越好;对 PLAB 却不一定。它受益的前提,是晶圆厂有空余产能去接新的设计。当产能和内存都被 AI 占满时,其他芯片的新设计会被推迟,光罩订单反而会少。所以 PLAB 的好日子,更可能出现在"AI 相关的新产能投产、成熟节点的晶圆厂腾出空间"之后,而不是 AI 最紧俏的时候。
六、美国会不会扶持 PLAB
先修正一个常见说法:PLAB 不是美国唯一的光罩产能。它的准确定位是"唯一一家总部在美国、能提供受信任高端光罩的独立供应商"。日本的 Tekscend(原 Toppan 的光罩业务)在德州 Round Rock 有工厂,还拿到了德州半导体创新基金 1,520 万美元的拨款;英特尔(INTC)、美光(MU)、德州仪器(TXN)这类大厂则自己做光罩。
间接的扶持,已经在发生:
- 税收抵免。《芯片法案》(CHIPS Act)里的先进制造投资税收抵免,最终细则明确把光罩和光罩制造设备列为合格资产;2025 年的税改又把抵免比例从 25% 提高到 35%(适用于 2025 年之后投入使用、且在 2026 年底前开工的项目)。PLAB 在德州和爱达荷州的投资理论上可以受益;
- 国防订单。PLAB 的 Boise 工厂在美国国防微电子局(DMEA,Defense Microelectronics Activity)的"受信任供应商"名单里,2010 年就拿到了认证;公司还表示正在参与国防部的流程,争取成为先进制程光罩的新增来源;
- 回流带来的需求。拿了《芯片法案》补贴的新晶圆厂在 2027 到 2028 年陆续投产,本土光罩需求会跟着增加。
但直接给大额补贴或政府入股,概率不高:
- 没查到联邦直接拨款的记录,德州基金的钱给的也是 Tekscend;
- 它不缺钱:账上净现金约 6.7 亿美元,扩产用的是自有资金;
- 中国业务是硬伤:PLAB 在厦门和合肥有合资工厂。《芯片法案》规定,在"受关注国家"实质性扩大半导体产能的企业不能享受相关优惠——光罩算不算这里的"半导体产能"我不确定,但这层关系会让政府谨慎;
- 政策工具变了:现任政府更倾向于用关税和入股。针对半导体的 232 条款关税 2026 年 1 月生效,目前只针对先进计算芯片,没有涉及光罩。
所以,不要把"政府扶持"当成买 PLAB 的主要理由,它最多是一个不花钱的额外期权。
七、我怎么排序
按"逻辑兑现的确定性"排:
- 博通(AVGO)、台积电(TSM)——已经在财报里兑现;
- 新思科技(SNPS)、楷登电子(CDNS)、Arm(ARM)——最直接,但 EDA 有定价方式的争议,Arm 估值最贵;
- FormFactor(FORM)、Photronics(PLAB)——最贴合"设计数量变多",但数据还没跟上;
- 格芯(GFS)、联电(UMC)、高塔半导体(TSEM)——要等定制芯片真的扩散到成熟节点。
按"还没被充分定价"排,则大致反过来:PLAB 最便宜,但需要耐心等数据。
该跟踪的五个指标:
- PLAB 每个季度电话会里对"设计发布"的说法,以及高端 IC 收入占比;
- 台积电对 3 纳米、2 纳米流片数量的表述;
- 新思科技、楷登电子的 AI 产品和硬件验证收入;
- 博通的定制 AI 芯片客户数量;
- Arm 11 月 4 日财报里的数据中心版税增速和 AGI CPU 供货进度。
金豆划重点
- AI 正在降低芯片设计的门槛:OpenAI 的 Jalapeño 约 9 个月流片;新思科技同一天拿下亚马逊超过 10 亿美元协议,并与 OpenAI 合作开发让 AI 直接操作 EDA 工具的模型;
- 逻辑链成立:设计更便宜 → 定制芯片更多 → 流片更多 → 光罩需求更多;
- 但钱先进了别人的口袋:定制芯片服务(博通)和代工(台积电)最确定,EDA(新思科技、楷登电子)和处理器 IP(Arm)最直接;
- Arm 已经兑现但很贵:数据中心版税翻倍、开始自己卖芯片,但前瞻市盈率约 122 倍,下一份财报在 11 月 4 日;
- 光罩的关键细节:约 63% 的光罩是芯片厂自产,先进制程的光罩由台积电自己做;独立光罩厂吃的是成熟和次先进制程;
- PLAB 便宜但没兑现:收入同比只增 3%,企业价值约 4.2 倍 EBITDA,净现金约 6.7 亿美元,占市值三分之一以上;
- 5 月 28 日的暴跌是一堂课:AI 太火反而挤占了晶圆厂产能和内存,别的芯片的新设计被推迟,光罩订单变少——PLAB 受益的前提是晶圆厂有空余产能;
- 政府扶持别指望太多:有税收抵免和国防订单,但直接补贴或入股的概率不高,中国合资工厂是障碍;
- 怎么用这条逻辑:想要确定性,看博通、台积电;想要弹性又能等,PLAB 是一张便宜的期权。
资料来源:OpenAI 与博通在 Hot Chips 2026 的披露(Tom's Hardware、ServeTheHome);新思科技与亚马逊、OpenAI 的合作公告(Tech Monitor、HPCwire、Engineering.com);Photronics 2026 财年第三季度业绩与电话会;SEMI 与 Tekscend 的光罩市场数据;Silicon Analysts 等对光罩价格的第三方估算;德州州长办公室公告;美国联邦公报关于先进制造投资抵免的最终规则;Arm 2027 财年第一季度业绩与 AGI CPU 发布公告;估值数据来自 StockAnalysis(2026 年 10 月 1 日)。光罩价格、市场占比等为第三方估算,各来源差异较大。本文不构成任何投资建议。
— 金豆