同一个故事,这一年给了两个完全相反的股价。
故事是:AI 数据中心缺电。
- 维斯特拉(VST),美国最大的独立发电商之一,二季度调整后 EBITDA 增长 31%,创了纪录——股价过去 52 周跌了 29%;
- 布鲁姆能源(BE),做燃料电池的,二季度收入第一次突破 10 亿美元,同比增长 166%——股价过去 52 周涨了 338%。
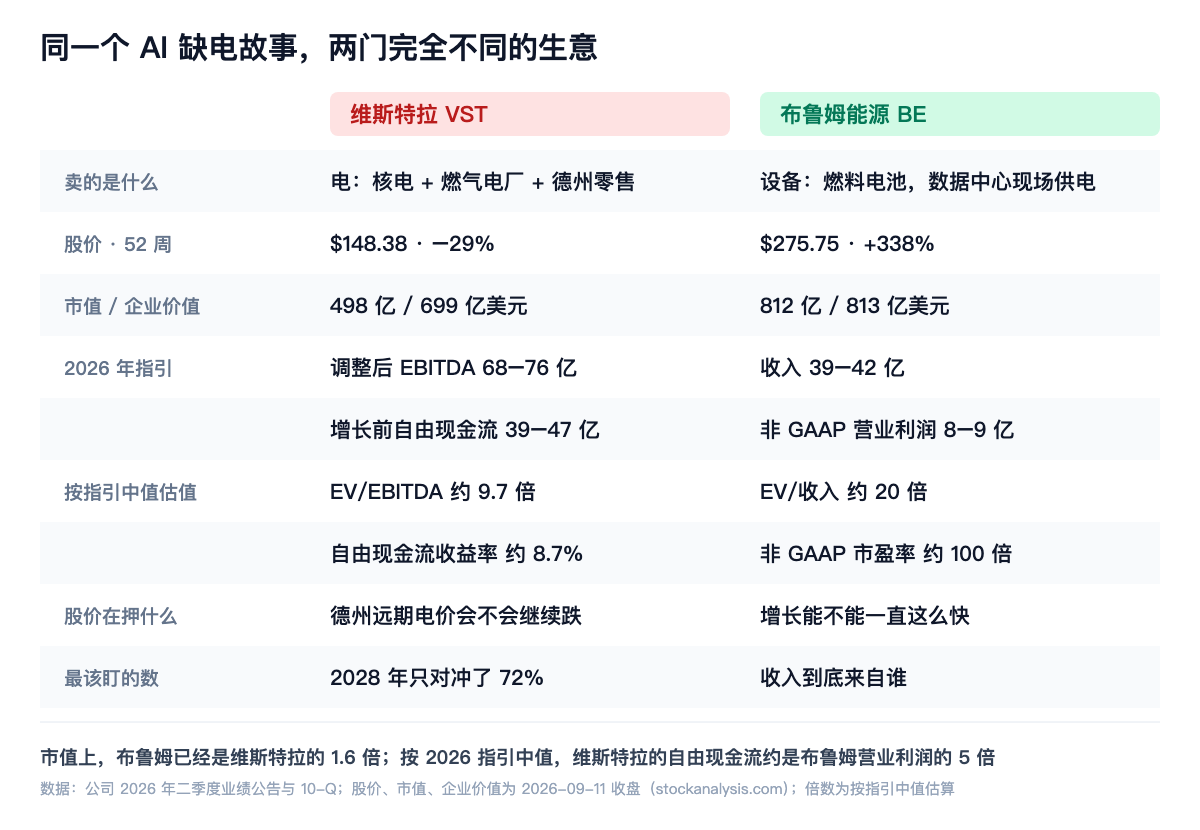
结果是市值排位翻了过来:布鲁姆 812 亿美元,维斯特拉 498 亿美元,前者已经是后者的 1.6 倍。(股价与市值均为 2026 年 9 月 11 日收盘。)
这篇要回答的问题是:市场是不是搞反了?
我的结论先放在这里:没有搞反,但两边的价格里各藏着一个没被看清的数字。维斯特拉被低估的,是它正在把电价风险换成长期合同;布鲁姆的高估值里,有一件事外部投资者至今看不清——它的收入到底卖给了谁。
一、先分清它们卖的是什么
把两家放进同一个"AI 电力股"篮子,是这一年最常见、也最贵的误读。
维斯特拉卖的是电。
它手里是一整支已经建好的发电机队:德州的 Comanche Peak 核电站、宾州和俄亥俄的三座核电站(Beaver Valley、Perry、Davis-Besse)、大量燃气电厂,外加德州的零售电力品牌 TXU。
它的利润主要由一件事决定:电价。电价涨,它赚得多;电价跌,它赚得少。它不需要去"赢下"数据中心——数据中心用电多了,电价自然会往上走。
布鲁姆能源卖的是时间。
它卖的是设备——固体氧化物燃料电池,在数据中心旁边直接用天然气发电,不用等电网。
这一点很关键:在美国,一个大型数据中心排队接入电网,往往要等好几年。布鲁姆的卖点是几个月。它自己举的例子是给甲骨文(ORCL)的第一套系统,从第一次接触到供电只用了 55 天。
所以两家赚的是完全不同的钱:维斯特拉赚的是"电不够"的钱,布鲁姆赚的是"等不起"的钱。
- 如果电网慢慢跟上、电价回落,维斯特拉先受伤;
- 如果电网接入变快、燃气轮机交货排期缩短,布鲁姆先受伤。
记住这个分工,后面所有的数字都要放在这个框架里读。
二、维斯特拉:利润创纪录,股价跌了三成
先看二季度成绩单:
- 调整后 EBITDA 17.67 亿美元,同比增长 31%(去年同期 13.49 亿);
- 德州发电板块 3.11 亿(去年 1.42 亿),东部板块 6.42 亿(去年 4.18 亿),零售板块 7.73 亿(去年 7.56 亿);
- 全年指引维持:调整后 EBITDA 68–76 亿,增长前自由现金流 39.25–47.25 亿;管理层表示大概率落在中值或以上。
那股价为什么一年跌了 29%?
不是因为今年,是因为明年以后。
维斯特拉的对冲比例是这样的(截至 8 月 3 日):2026 年约 100%,2027 年约 94%,2028 年只有约 72%。
意思是:今年和明年的钱基本已经锁定,真正暴露在电价下的是 2028 年以后。
而偏偏是远期电价在往下走。德州电力市场(ERCOT)的远期价格从 2025 年 10 月以来明显走软,市场普遍把它归因于电池储能大量并网、把高峰电价削平了。管理层在二季度电话会上表示,2027 年调整后 EBITDA 会趋向此前给出的 74–78 亿"中值机会区间"的下沿。
所以市场的逻辑其实很清楚:2025 年,它按"AI 会让电价长期上涨"给了高估值;2026 年发现德州电价没按剧本走,就把这部分溢价收了回去。
看到漂亮的净利润,先问它从哪来
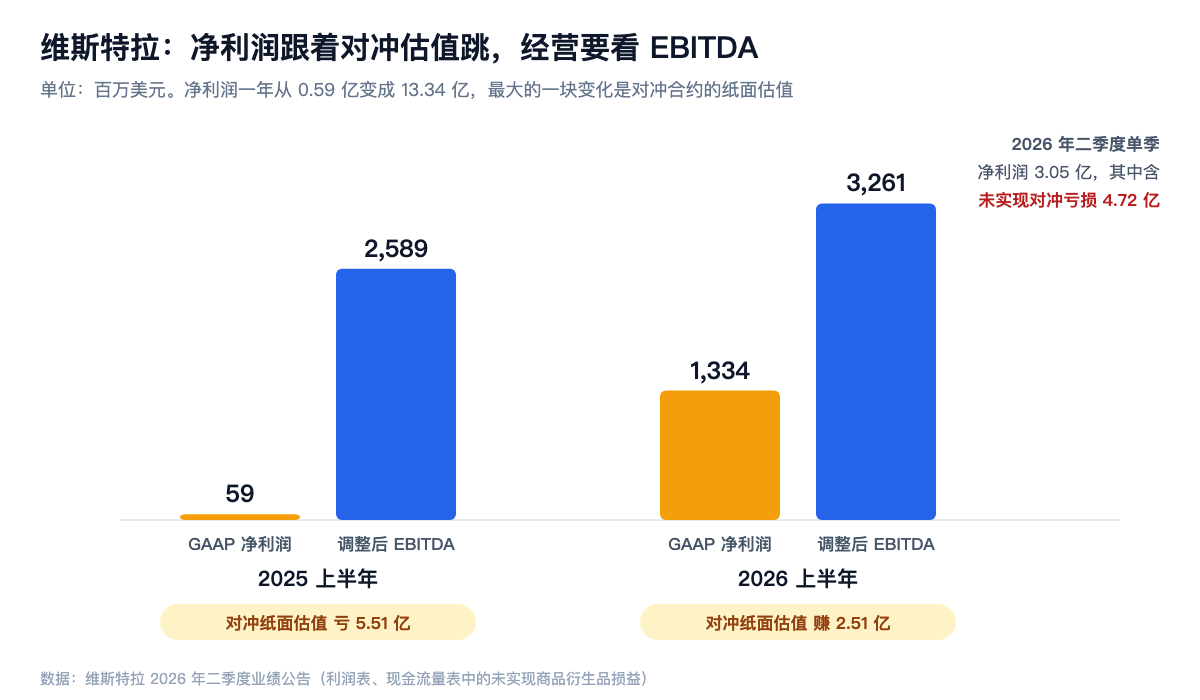
如果只看 GAAP 净利润,你会对这家公司得出完全错误的判断。
- 2025 年上半年,净利润只有 5900 万美元;
- 2026 年上半年,净利润 13.34 亿美元——一年涨了二十多倍。
但同期调整后 EBITDA 只从 25.89 亿涨到 32.61 亿,增长 26%。
差出来的那一大截,最大的一块是对冲合约的纸面估值:2025 年上半年,商品衍生品的未实现损益是亏 5.51 亿;2026 年上半年变成赚 2.51 亿。一正一负,光这一项就摆动了约 8 亿美元。
机制是这样的:维斯特拉会提前把未来几年的电卖掉、锁定价格。之后电价跌了,这些锁价合约在账面上就"赚了";电价涨了,就"亏了"。这些盈亏要到合约交割的那一年才真正落地,但会计上每个季度都要按市价重估一次。
所以二季度单季 3.05 亿的净利润里,包含了一笔 4.72 亿的未实现对冲亏损。
结论:看维斯特拉,净利润几乎没有信息量,要看调整后 EBITDA 和自由现金流。这和我在英特尔(INTC)那篇里讲的是同一类问题——会计利润被一个和经营无关的估值变量带着跑。
三、维斯特拉真正在变的东西:从"赌电价"到"卖合同"
市场盯着德州远期电价的时候,维斯特拉在做另一件事:把越来越多的电,从随行就市改成长期合同。
第一笔,亚马逊(AMZN)。2025 年 9 月签下 20 年购电协议,由 Comanche Peak 核电站向亚马逊云服务供电 1200 MW,2027 年四季度开始送电,2032 年爬到满负荷。
第二笔,Meta(META)。2026 年 1 月签下 20 年购电协议,合计 2609 MW:
- Perry 核电站 1268 MW、Davis-Besse 核电站 908 MW;
- 另外 433 MW 来自三座核电站的扩容改造(Perry 213 MW、Davis-Besse 80 MW、Beaver Valley 140 MW)——这部分是新增的电,不是把现有的电换个买家。
两笔加起来 3809 MW。扣掉 433 MW 扩容,锁进 20 年合同的存量核电约 3376 MW,大约是它全部核电装机(约 6.4 GW)的一半。
这件事的意义被低估了:核电是维斯特拉最值钱的资产,而其中一半已经从"看电价吃饭",变成了"看合同吃饭",买家是全世界最有钱的两家科技公司。
再加上一道政策底:《通胀削减法案》里的 45U 核电生产税收抵免,2024 到 2032 年对存量核电每兆瓦时最高抵免 15 美元,并随电价收入升高而递减——电价越低补得越多,电价越高补得越少。它 2024 年确认了 5.45 亿,2025 年因为电价较高只确认了 2.20 亿。这相当于给核电收入装了一块到 2032 年为止的地板。
另外三件正在进行的事:
- 收购 Cogentrix:10 座燃气电厂、约 5500 MW,分布在 PJM、新英格兰和德州。对价是约 23 亿美元现金、承接约 15 亿美元债务,外加 500 万股维斯特拉股票(按每股 185 美元作价)。8 月已拿到联邦能源监管委员会批准,预计年底前完成。注意那个 185 美元——现在股价是 148 美元,卖方拿到的这部分股票已经缩水了两成。
- Helix 数字基础设施:和 KKR、英伟达(NVDA)、科威特投资局一起发起,维斯特拉承诺出资最多 10 亿美元(先投 5 亿,另外 5 亿与供电里程碑挂钩),并作为它的优先电力供应方——说白了,是给自己的电厂找数据中心邻居。
- 回购:2021 年 11 月以来回购了约 65 亿美元,流通股减少约 30%,剩下约 12 亿美元额度计划在 2027 年底前用完。
需要说清楚:Cogentrix 和 Meta 合同都没有算进 2026 年指引和 2027 年的"中值机会区间"。据电话会报道,管理层估计这两项能给 2027 年中值额外带来约 7 亿美元。
四、布鲁姆能源:收入翻倍,但先问收入卖给了谁
先看二季度成绩单,确实漂亮:
- 收入 10.65 亿美元,同比增长 166%,第一次突破 10 亿;其中产品收入 9.35 亿,增长 215%;
- GAAP 毛利率 33.4%(去年同期 26.7%),GAAP 营业利润 1.82 亿(去年同期亏 350 万);
- 经营现金流 2.26 亿,去年同期是流出 2.13 亿;
- 全年指引上调:收入 39–42 亿(中值同比约翻倍),非 GAAP 营业利润 8–9 亿,非 GAAP 每股收益 2.55–2.85 美元。
还有两个我认为比利润更硬的信号:
- 递延收入和客户预付款从去年底的 1.01 亿涨到 3.27 亿——客户在提前付钱;
- 甲骨文 4 月签了最多 2.8 GW 的主服务协议,其中 1.2 GW 已经签约;Brookfield 资产管理(BAM)在 6 月底把和布鲁姆的 AI 基础设施合作从 50 亿美元扩大到 250 亿美元。
需求是真的。问题不在需求,在收入的对手方是谁。
看到漂亮的收入,先问它卖给了谁
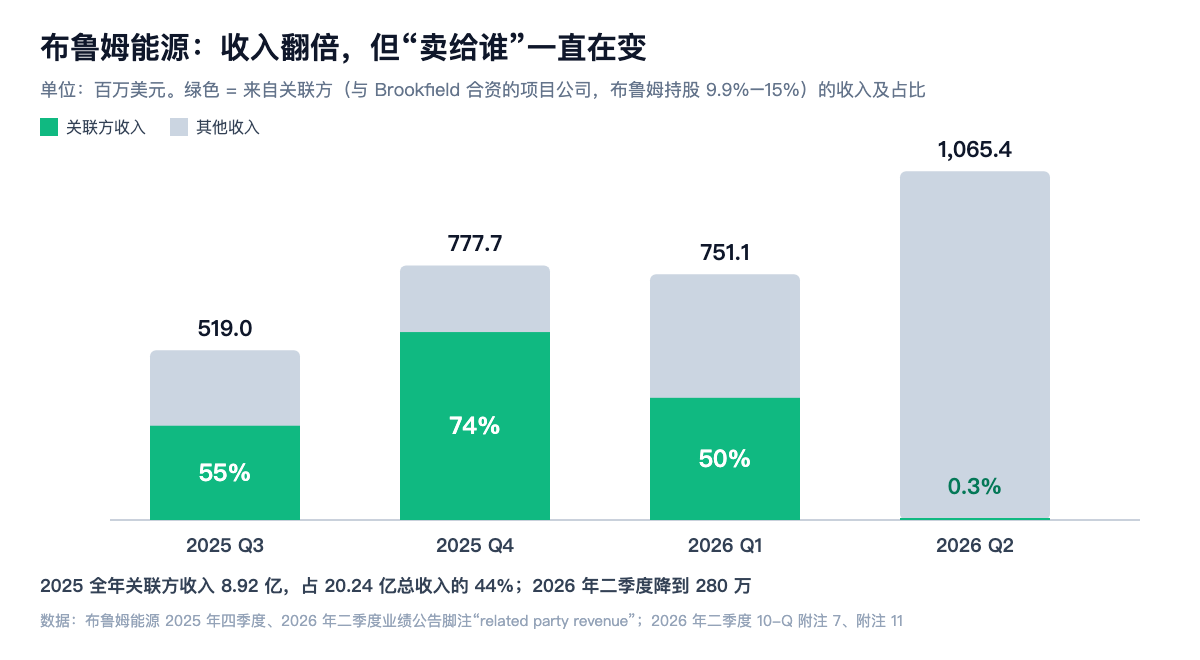
布鲁姆和 Brookfield 成立了几家合资项目公司:布鲁姆持股 9.9% 到 15%,Brookfield 和它的 AI 基础设施基金持有其余部分并拥有控制权,所以布鲁姆不把它们并表。
布鲁姆把燃料电池卖给这些合资公司,这部分收入在财报里被标为"关联方收入"。把它按季度摆出来:
| 季度 | 总收入 | 关联方收入 | 占比 |
|---|---|---|---|
| 2025 年三季度 | 5.19 亿 | 2.88 亿 | 55% |
| 2025 年四季度 | 7.78 亿 | 5.74 亿 | 74% |
| 2026 年一季度 | 7.51 亿 | 3.73 亿 | 50% |
| 2026 年二季度 | 10.65 亿 | 0.03 亿 | 0.3% |
2025 全年,关联方收入 8.92 亿,占 20.24 亿总收入的 44%。
这张表说明两件事。
第一,布鲁姆 2025 年下半年那一轮收入爆发,有一半到四分之三是卖给它自己参股的合资公司的。这不违规,披露也写得清楚——布鲁姆在这些销售里对应自己持股比例的那部分利润,会被抵销、递延到资产的使用年限里再确认。但它意味着这段时间的收入,很大程度上反映的是 Brookfield 的资金部署节奏,而不只是终端客户的下单节奏。
第二,到了二季度,这个来源几乎归零,收入却涨到了 10.65 亿。也就是说,增长的主力换人了,更多来自甲骨文这类直接客户。这是好消息,说明需求并不依赖一个参股的资金方。
但我必须指出一处我对不上的地方。同一份二季度 10-Q 的客户集中度披露写着:二季度有两个客户分别占收入约 44% 和 21%,其中第二个是关联方。而关联方交易附注里,二季度关联方收入只有 280 万美元。21% 的收入约是 2.2 亿,和 280 万差了约 80 倍。
公司对"客户"的定义是合同对手方,并注明在某些交易里可能是项目融资主体、而不是最终用户——差异也许就来自口径。我不下结论,但它说明一件事:外部投资者很难仅凭披露,看清一家市值 800 亿美元公司的收入到底来自谁。
另外还有三笔账要算进去:
- 给甲骨文的股票对价:为了这笔合作,布鲁姆向甲骨文发行了一份认股权证,可按每股 113.28 美元买入约 353 万股,4 月发出,甲骨文已经行权。这笔股票对价的公允价值合计 3.24 亿美元,会随给甲骨文的系统交付逐步冲减收入,截至 6 月底已累计冲减 1790 万——相当于给大客户的折扣,用股票来付。
- 可转债:25 亿美元的 0% 可转债,2030 年 11 月到期,转股价 194.97 美元,最多可转成约 1955 万股。股价早已在转股价上方,6 月底这批债的公允价值是 46.2 亿——多出来的部分,本质上是老股东未来要被稀释掉的价值。二季度摊薄后股数 3.23 亿,比基本股数 2.87 亿多出约 12.5%。
- 股权激励:上半年 1.00 亿美元。二季度 GAAP 与非 GAAP 营业利润相差 5740 万,其中股权激励就占了 5220 万。
还有一件事实需要记录:7 月 8 日,一份做空报告质疑布鲁姆的供应链,包括关键原材料的来源和是否够用。公司第二天发 8-K 否认,并在 10-Q 里表示原材料足以满足当前需求和积压订单。我没有能力独立核实双方的说法,只记录事实:这类事件已经让它的股价出现过剧烈波动,而它的 5 年期贝塔是 3.81。
五、估值:市场给两家写的是完全不同的剧本
把两家的价格翻译成"市场在押什么"。
维斯特拉:按 2026 年指引中值,企业价值约是调整后 EBITDA 的 9.7 倍;增长前自由现金流约 43 亿,相当于市值的 8.7%。
8.7% 的自由现金流收益率,放在一家 2027 年 94% 电量已锁价、一半核电签了 20 年合同的公司身上,等于市场在假设:2028 年以后的德州电价会明显不如现在。
布鲁姆:按 2026 年指引中值,企业价值约是收入的 20 倍;股价约是非 GAAP 每股收益的 100 倍。
做一个粗算:假设几年后它变成一家成熟的工业设备公司,市场给 25 倍市盈率,要撑住今天 812 亿的市值,需要约 32 亿美元净利润。按 15% 的净利率算,收入要到约 217 亿——是 2026 年指引中值的 5 倍多。按 20% 的净利率算,也要约 160 亿,约 4 倍。
这不是说做不到——它今年收入就在翻倍。但它意味着:布鲁姆今天的价格,已经提前付掉了未来好几年近乎完美的执行。
一句话对比:
- 维斯特拉的价格里,装的是悲观:电价会跌;
- 布鲁姆的价格里,装的是乐观:增长不会慢。
悲观被证伪,股价修复;乐观被证伪,股价重估。后者的波动通常大得多——贝塔 3.81 对 1.41,已经把这个差别写在了行情里。
六、各自的风险
维斯特拉:
- 德州远期电价继续下行:2028 年约 28% 未对冲的电量直接受影响,2027 年结果继续往区间下沿走;
- Cogentrix 在电价下行期完成收购:燃气电厂的回报被压缩;
- 负债不低:长期债务(含一年内到期)约 196 亿美元,收购完成后还要承接约 15 亿;
- AI 资本开支放缓:Helix 这类数据中心合作的想象空间收缩;
- 45U 核电抵免 2032 年到期:如果届时没有延续,核电收入的地板随之消失。
布鲁姆能源:
- 收入来源的透明度:从关联方到大客户,集中度一直很高,披露口径外部难以对账;
- 估值:按 2026 年指引约 100 倍非 GAAP 市盈率,任何一个季度增速放缓都可能引发重估;
- 稀释:价内的可转债、股权激励、给客户的股票对价,三条都在增加股本;
- 竞争:燃气轮机和往复式燃气发动机厂商都在扩产,一旦交货排期缩短,"快"这个卖点就会贬值;电网接入提速同理;
- 燃料:它的系统主要烧天然气,本质上是一种更快、更模块化的燃气发电,气价和排放监管都会影响客户的全生命周期成本;
- 做空与供应链争议:7 月那份报告的质疑点是原材料,未来一旦出现交付延误,会被放大解读。
七、我的判断
第一,两家不在同一个篮子里。维斯特拉是"电价 + 合同"的现金流公司,布鲁姆是"交付速度 + 客户扩张"的成长公司。把它们都叫"AI 电力股",会让你用错误的尺子去量它们。
第二,维斯特拉的下跌,是市场在给德州电价重新定价,不是在否定它的资产。一半核电锁进 20 年合同、2027 年 94% 已对冲、45U 兜底到 2032 年——它的风险集中在 2028 年以后的德州电价,而这恰恰是它正在用合同一点点对冲掉的东西。我认为这是一个时间站在它这边的结构,前提是你能忍受电价曲线带来的波动。
第三,布鲁姆的需求是真的,但价格已经走在需求前面。客户预付款涨了两倍多、甲骨文 2.8 GW、Brookfield 250 亿——这些都是实打实的。可 812 亿的市值要求的是好几年近乎无瑕的执行,而它的收入来源在四个季度里换了一次主角,披露里还有我对不上的数。
第四,如果只能各问一个问题:
- 对维斯特拉:2028 年的德州电价,会不会比市场现在假设的更差?
- 对布鲁姆:明年的收入里,有多少来自非关联、非单一大客户的终端用户?
第五,对普通投资者的实际含义:这两只票的风险性质完全不同。维斯特拉更适合愿意用时间换确定性的人;布鲁姆更适合能承受剧烈波动、并且会逐季核对收入来源的人。把它们当成同一个主题的两个选项,是这一年最容易犯的错误。
该写进档案的证伪信号
维斯特拉:
- ERCOT 2028 年远期电价——继续走低,说明市场担心的情景正在兑现;
- 2028 年对冲比例——从 72% 往上走的速度,以及锁定的价格;
- 新增长期购电合同——有没有第三、第四个科技公司买家;
- Cogentrix 完成时间与完成后的 EBITDA 贡献——对照管理层约 7 亿的说法;
- 2027 年最终落点——是否跌破 74 亿中值机会区间的下沿。
布鲁姆能源:
- 每季度的关联方收入与客户集中度——看"卖给谁"是不是在分散;
- 递延收入和客户预付款——3.27 亿能不能继续涨,这是需求最硬的证据;
- GAAP 与非 GAAP 利润的差距——股权激励和股票对价有没有失控;
- 摊薄后股数——3.23 亿之后的增速;
- 甲骨文 2.8 GW 里已签约部分——从 1.2 GW 往上走的节奏;
- 燃气轮机交货排期——排期缩短,是布鲁姆"快"的溢价开始贬值的信号。
金豆划重点
- 同一个 AI 缺电故事,两个相反的股价:维斯特拉(VST)二季度调整后 EBITDA 增长 31%,股价 52 周跌 29%;布鲁姆能源(BE)二季度收入增长 166%,股价 52 周涨 338%;布鲁姆市值 812 亿,已是维斯特拉 498 亿的 1.6 倍;
- 先分清卖什么:维斯特拉卖电,利润由电价决定;布鲁姆卖时间,用燃料电池在数据中心旁现场供电,绕开动辄数年的电网排队(给甲骨文的首套系统 55 天供电)。电网跟上、电价回落,维斯特拉先受伤;接入提速、燃气轮机排期缩短,布鲁姆先受伤;
- 维斯特拉跌的原因在明年以后:对冲比例 2026 年约 100%、2027 年约 94%、2028 年只有约 72%;德州远期电价走软,管理层表示 2027 年会趋向 74–78 亿区间的下沿;
- 看到漂亮的净利润,先问它从哪来:维斯特拉上半年净利润从 5900 万变成 13.34 亿,但调整后 EBITDA 只增长 26%;最大的变量是对冲合约的纸面估值,从亏 5.51 亿变成赚 2.51 亿。二季度 3.05 亿净利润里含 4.72 亿未实现对冲亏损。看它要看 EBITDA 和自由现金流;
- 维斯特拉真正在变的:亚马逊(AMZN)20 年 1200 MW(2027 年四季度起送电)、Meta(META)20 年 2609 MW(含 433 MW 扩容新增),存量核电约一半锁进 20 年合同;45U 核电抵免到 2032 年给了收入地板;Cogentrix(约 5500 MW)预计年底完成;Helix 出资最多 10 亿;2021 年以来回购约 65 亿,股本减少约 30%;
- 布鲁姆的需求是真的:毛利率 33.4%、GAAP 营业利润 1.82 亿、经营现金流转正 2.26 亿;全年收入指引上调到 39–42 亿;递延收入和客户预付款从 1.01 亿涨到 3.27 亿;甲骨文最多 2.8 GW(已签 1.2 GW),Brookfield 合作扩大到 250 亿;
- 但先问收入卖给了谁:卖给与 Brookfield 合资项目公司(布鲁姆持股 9.9%–15%)的关联方收入,2025 年四季度占 74%、2026 年一季度占 50%、二季度降到 0.3%;2025 全年占 44%。增长主力换了人,是好消息;但 10-Q 里客户集中度(第二大客户 21% 为关联方)和关联方收入(280 万)两处披露,外部读者对不上;
- 布鲁姆还有三笔账:给甲骨文的股票对价公允价值 3.24 亿,逐步冲减收入;25 亿 0% 可转债转股价 194.97 美元,已在价内,最多约 1955 万股,摊薄后股数比基本股数多约 12.5%;上半年股权激励 1.00 亿;另有 7 月一份质疑其供应链的做空报告,公司已否认;
- 估值是两个剧本:维斯特拉约 9.7 倍 EBITDA、8.7% 自由现金流收益率,价格里装的是悲观;布鲁姆约 20 倍收入、约 100 倍非 GAAP 市盈率,价格里装的是乐观——粗算要撑住 812 亿市值,收入可能要做到 2026 年指引的 4–5 倍;贝塔 3.81 对 1.41;
- 我的判断:①两家不在同一个篮子里;②维斯特拉的下跌是在给德州电价重新定价,而它正在用长期合同对冲掉这部分风险,时间站在它这边;③布鲁姆的需求是真的,但价格已经走在需求前面,收入来源还不够透明;④各问一个问题——维斯特拉:2028 年德州电价会不会更差?布鲁姆:明年收入里有多少来自非关联、非单一大客户的终端用户?
数据来源:维斯特拉 2026 年二季度业绩公告(8-K 附件 99.1)与 2026 年二季度 10-Q;布鲁姆能源 2025 年四季度、2026 年二季度业绩公告(8-K 附件 99.1/99.2)与 2026 年二季度 10-Q;布鲁姆能源与甲骨文 2026 年 4 月 13 日合作公告;股价、市值、企业价值、贝塔为 2026 年 9 月 11 日收盘数据(stockanalysis.com);德州远期电价走势、电话会表述及 Brookfield 合作扩大为公开媒体报道(截至 2026 年 9 月)。本文为个人研究分享,不构成任何投资建议,不构成对任何证券的推荐,市场有风险,入市需谨慎。
— 金豆