说明:本文是对海银资本创始人王煜全今年公开发表的观点的梳理和评析,资料来自他的署名专栏、年度预判和访谈的公开整理。我没有找到他公开推荐具体股票;文中"对应的美股方向"是我根据他的框架做的推演,不代表他本人的观点或建议。
先说结论:
- 王煜全今年最核心的判断是一张"周期时间表":AI 是一场真实的技术革命,但市场会高估兑现速度——泡沫大约 2028 年吹起、2029 年前后破灭,2030 年以后才是真正的黄金期;
- 他认为最后的大赢家不是卖硬件的,而是"大模型 + 终端入口 + 能把服务做成闭环的应用";英伟达这类"卖水人"长期受益,但不是最大赢家;
- 他今年唯一接近"表态个股"的一次,是质疑 SpaceX 上市的估值,态度偏谨慎;
- 我认为他的判断可以当作一张"长期地图",但不能当作"买卖信号":方向和周期的判断有说服力,"2029 年"这个具体年份更像一种表达方式;他的强项是产业研究,不是选股和择时。
先把几个词讲清楚
| 缩写 / 术语 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| AI | Artificial Intelligence | 人工智能 | —— |
| AI Agent | —— | 智能体 | 能自己调用工具、完成任务的 AI 程序 |
| LBM | Large Behavior Model | 行为大模型 | 王煜全用的说法:AI 从"生成文字"进化到"帮人完成一整套服务流程" |
| FSD | Full Self-Driving | 完全自动驾驶 | 特斯拉的自动驾驶系统 |
| IPO | Initial Public Offering | 首次公开募股 | 公司第一次在股市上市发行股票 |
| 一级市场 / 二级市场 | Primary / Secondary Market | —— | 一级市场是投资未上市公司;二级市场是买卖已上市公司的股票 |
| 卖水人 | —— | —— | 淘金热里不淘金、只卖水和工具的人;这里指英伟达这类提供 AI 硬件的公司 |
一、王煜全是谁,为什么他的判断值得看
王煜全是海银资本创始合伙人,长期研究全球科技创新,主要投资海外早期科技企业,涉及人工智能、航空航天、科技医疗、新能源等领域;他也是"前哨科技"系列课程的主讲人,在中文互联网上有大量读者和听众。
他的特点是:以产业史为框架,敢下明确的判断。一个常被引用的例子是,他在 2017 年就判断英伟达会超越英特尔,后来被验证了。
但要先明确他的身份边界:他主要是一级市场投资人和科技研究者,不是二级市场的操盘手。他的观点更适合用来理解产业方向,而不是直接用来决定哪天买哪只股票。
二、他今年的核心判断:AI 泡沫的时间表
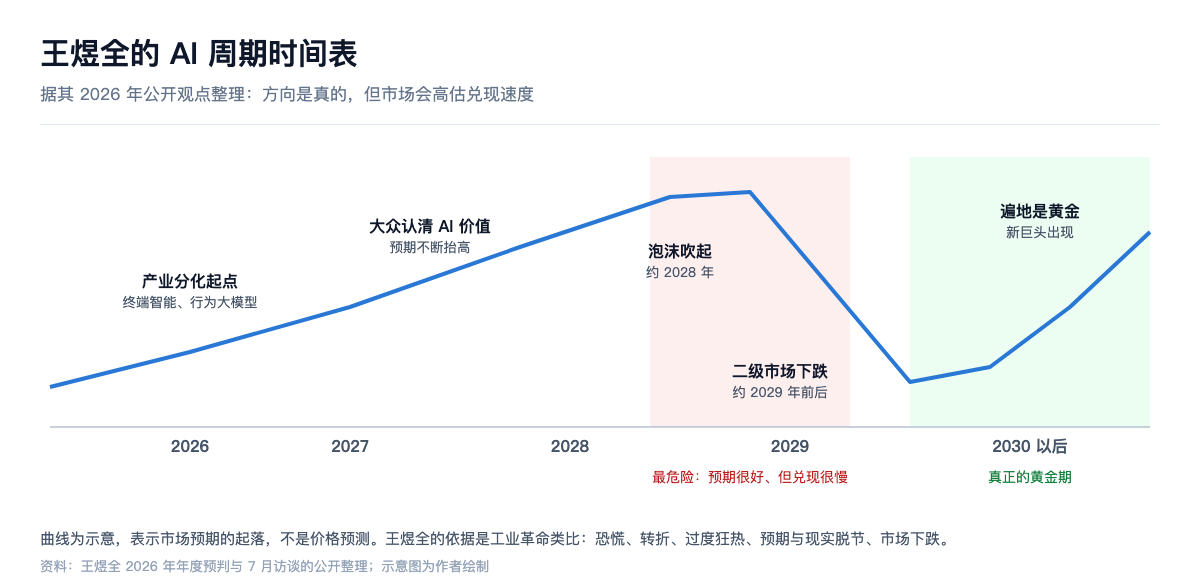
7 月,王煜全在一场两个多小时的长访谈里给出了一张时间表,据公开整理,大意是:
- 未来两三年:大众逐渐认清 AI 能惠及多数人;
- 2028 年前后:泡沫被吹起来;
- 2029 年前后:二级市场下跌,也就是泡沫破灭;
- 2030 年以后:真正的黄金期,他的说法是"遍地是黄金";10 到 15 年里,可能出现超越旧巨头的新公司。
他的依据是工业革命的类比。一场技术革命大致会经历恐慌、转折、过度狂热、预期与现实脱节、市场下跌几个阶段。他认为最危险的,是"预期很好、但兑现很慢"的阶段。
泡沫的原因,他归结为"高估了兑现速度"。技术在少数行业跑通后,资本会以为它会迅速扩散到所有行业;但企业真正用起来,要经过数据接入、流程改造、监管适应,这个过程很慢。方向没错,只是周期被压缩了。
他还用了一个比喻:AI 现在处在工业革命的"福特时刻"。蒸汽机在英国点了火,但真正大规模改变社会的,是美国的福特流水线和电力系统。AI 的基础技术已经有了,规模化应用才刚开始。
三、他认为谁会是最后的赢家
据公开整理,王煜全把 AI 时代的价值分成几层:
- 大模型公司(如 OpenAI、Anthropic):他比作"电力系统",认为天然带有垄断性;
- 操作系统和终端厂商:握着用户、数据和分发渠道;
- 能把服务做成闭环的应用公司:能连续承接任务、提供个性化方案、形成反馈闭环,并承担责任。只有模型能力、缺乏业务闭环的公司会被淘汰;
- 英伟达和云厂商:是"卖水人",长期受益,但不是最大赢家。
他对普通人的建议也值得一提:技术革命早期别只守一个小山头,要看教育、医疗这类大领域;如果泡沫真的来了,最好的准备不是猜顶部,而是把 AI 能力做成潮水退去后用户仍然需要的服务。
四、他今年的几个具体判断
1. 2026 年是"产业分化的起点"(年初预判)
- 下一个大看点是"终端智能"和行为大模型(LBM):AI 从生成文字进化到提供完整的服务流程,他认为这比 AI Agent 的机会更大,并认为中国在这方面有优势;
- 自动驾驶看好:他认为特斯拉 FSD 的核心竞争力在数据而不是算法;如果中国能统一数据格式、共享数据,超越特斯拉只是时间问题;
- 人形机器人:现阶段感知和理解能力还很弱,离成熟还远,未来 30 年是人机协作的黄金期;
- 飞行汽车:不看好成为主流交通工具,只能补充边缘需求。
2. 对 SpaceX 上市估值的质疑(5 月 26 日,本人署名专栏)
这是他今年最接近"表态个股"的一次,态度偏谨慎:
- 他认为 SpaceX 的估值锚点,从航天业务换成了 AI;
- 火箭和星链虽然赚钱,但一百多亿美元的收入撑不起万亿级的市值;
- 他指出 xAI 的收入里,一半以上其实是 X 平台的广告费,而且在 AI 领域 SpaceX 并不是领先者;
- 他认为,买这只股票买的更多是对马斯克个人的信仰,而不是现金流;他还拿 GameStop 做类比,提醒靠信仰冲进去的人,最后很少有人赚到钱。
他对商业航天的长期判断仍然积极:他此前就提出,航天产业需要火箭发射、太空运营和商业应用"平行展开",真正的大爆发要到 2030 年前后;而太空数据中心这类故事,还有散热、抗辐射、在轨组装等大量工程难题没有解决。
五、他的判断对应的美股方向(我的推演)
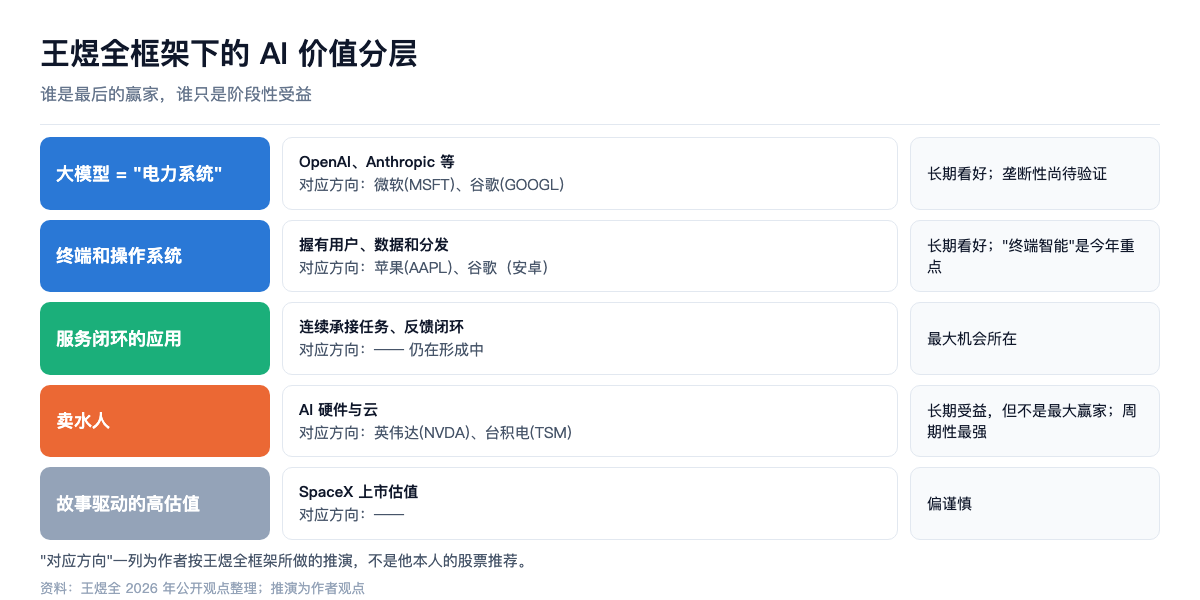
再强调一次:下表是我按他的框架推演的,不是他的推荐。
| 他的框架 | 对应的美股方向 | 我推演的倾向 |
|---|---|---|
| 大模型是"电力系统" | 微软(MSFT,OpenAI 的主要股东)、谷歌(GOOGL,自有 Gemini 大模型) | 长期看好 |
| 终端和操作系统握有入口 | 苹果(AAPL)、谷歌(安卓) | 长期看好,"终端智能"是他今年的重点 |
| 卖水人 | 英伟达(NVDA)、台积电(TSM) | 长期受益,但不是最大赢家;泡沫破灭时波动最大 |
| 自动驾驶靠数据 | 特斯拉(TSLA) | 看好方向,但认为有被追上的风险 |
| 靠故事撑起的高估值 | SpaceX 上市 | 偏谨慎 |
| 人形机器人、飞行汽车 | 相关概念股 | 认为还早 |
如果把他的观点翻译成投资节奏,大致是:
- 短期不看空:泡沫还在吹,高点在 2028 年前后;
- 中期要提防:2029 年前后要避开二级市场的高点;
- 长期非常看好:泡沫之后的 2030 年代,才是真正的机会。
六、我认同的地方
第一,"预期领先兑现"已经在财报里出现了。
- 甲骨文:剩余履约义务 6,640 亿美元,但未来 12 个月只能确认约 13%;单季资本开支 285 亿、自由现金流为负,股价距高点跌了 57%。我在甲骨文那篇里拆过;
- 发电股:美国缺电是真的,但维斯特拉、Constellation、Talen、NRG 过去一年跌了两到四成,见维斯特拉那篇。
这说明市场已经开始为"兑现速度"打折扣——和他说的"预期很好、但兑现很慢",是同一件事。
第二,"卖水人长期受益但不是最大赢家"有道理。硬件供应商的利润最直接,但也最依赖客户的资本开支,周期性最强。我在三次泡沫那篇里写过,光纤泡沫的最终受益者,不是铺光纤的公司,而是十年后用便宜带宽起家的公司。他的判断和这段历史是押韵的。
第三,对 SpaceX 估值的质疑有数据支撑,不是单纯唱空。收入规模和市值之间的差距,是可以算出来的。
七、需要打折扣的地方
第一,"2029 年"是一个很难验证的具体年份。历史类比能说明方向和节奏,但把泡沫破灭精确到某一年,更像是一种表达方式。我建议理解成"周期终会到来",而不是一个可以照着操作的日期。
第二,他的强项是产业研究,不是选股和择时。海银资本主要投早期科技企业,公开可查的二级市场业绩很少,网上对其投资业绩也有不同的声音。"方向对"和"买在哪个价位"是两回事——维斯特拉的方向是对的,股价过去一年却跌了三成。
第三,他没有给具体标的和价格。公开内容里没有"买哪只、买在哪",更细的内容在付费课程里,外界无法核实。
第四,"大模型是电力系统"这个判断目前还存疑。大模型之间价格战激烈,开源模型也在快速追赶,大模型公司的利润率和垄断性还没有被证明。如果大模型最后变成"大宗商品",那么价值可能更多落在终端入口和应用闭环上——这一点反而和他关于"终端智能"的判断更一致。
我的判断
第一,王煜全的观点是一张"长期地图",不是"买卖信号"。他告诉你:AI 这场革命是真的,泡沫也会来,泡沫之后的机会更大。但他没告诉你现在该买什么、买在哪。
第二,他最有价值的提醒,是"兑现速度"。这一轮 AI 行情的核心矛盾,已经从"AI 有没有用"变成"AI 多快能变成利润"。甲骨文和发电股的下跌,都在印证这一点。
第三,对普通投资者,最实用的用法是:用他的框架判断"站在哪一层",用财报判断"值不值这个价"。比如:卖水人要看资本开支周期,终端和平台要看入口是否真的被 AI 强化,应用要看有没有形成服务闭环。
第四,与其押"2029 年会不会破",不如盯住几个能验证的信号:大型科技公司的资本开支增速、AI 相关收入占比、大模型的价格走势、以及像甲骨文这样"订单转收入"的速度。
一句话:王煜全讲的是潮水什么时候退,但投资者真正要回答的,是自己手里的东西在潮水退去之后还值不值钱。
金豆划重点
- 核心判断:AI 是真实的技术革命,但市场会高估兑现速度;据公开整理,泡沫大约 2028 年吹起、2029 年前后破灭,2030 年以后是真正的黄金期;
- 依据:工业革命类比——最危险的是"预期很好、但兑现很慢";AI 处在"福特时刻",基础技术已有、规模化应用刚开始;
- 赢家:大模型公司("电力系统")、终端和操作系统、能形成服务闭环的应用;英伟达和云厂商是"卖水人",长期受益但不是最大赢家;
- 今年的具体判断:2026 年是产业分化起点,终端智能和行为大模型是新看点;看好自动驾驶,认为特斯拉 FSD 的优势在数据;人形机器人和飞行汽车还早;
- 对 SpaceX 上市偏谨慎:一百多亿美元收入撑不起万亿级市值,xAI 收入一半以上来自 X 平台广告;
- 没有公开推荐具体股票,文中对应的美股方向是作者推演;
- 我认同:兑现速度的提醒已在甲骨文、发电股的财报和股价上得到印证;卖水人周期性最强;
- 要打折扣:具体年份难以验证;他的强项是产业研究而非选股择时;"大模型即电力系统"尚未被证明。
资料来源:王煜全年度趋势预测(2025 年 12 月);《2026,科技大预判》(2026 年 1 月);王煜全在新浪财经的署名专栏《SpaceX 的 1.75 万亿估值,锚定的居然是 AI》(2026 年 5 月 26 日);2026 年 7 月访谈的两篇公开整理(2026 年 7 月 10 日、7 月 29 日)。作者未观看访谈原视频,相关内容来自第三方整理,可能有遗漏或偏差。文中"对应的美股方向"为作者推演,不代表王煜全本人观点。本文不构成任何投资建议。
— 金豆