先说这只股票最反常的地方。
2026 年 8 月 27 日,迈威尔科技(MRVL)交出创纪录的一季:收入 27.39 亿美元(同比 +37%、环比 +13%),数据中心收入 21.7 亿(占总收入 79%、同比 +46%),非 GAAP 每股收益 0.94 美元(+50%),全面超预期。
而且它把两年的目标都上调了:2027 财年从 115 亿提到约 120 亿,2028 财年从 165 亿提到约 180 亿。
第二天股价跌了 10.28%。
一家指引 50% 增长的公司,报出好业绩之后跌两位数——这件事本身就值得研究,因为它说明市场关心的东西,和财报上的数字不是同一个东西。
截至 2026 年 8 月 28 日:股价 216.62 美元,市值 1900 亿,滚动市盈率 72.8 倍,前瞻市盈率 39.9 倍,最近十二个月收入 94.5 亿(+30.6%)。52 周区间 61.44—329.88 美元——最高点是最低点的 5.4 倍。
2026 年 10 月 5 日更新:这篇首发于 8 月 30 日。这次补了四处:新增第四章,讲 AI 智能体带来的 CPU 需求和 Marvell 能吃到多少;第二章补了光和定制芯片的收入拆分;第三章补了谷歌协议的实际覆盖范围;第六章补了股价涨到 272 美元之后的估值。原文的判断和 8 月的数字保留不动,新增内容都标了日期。
先把几个词讲清楚
英文缩写
| 缩写 | 英文全称 | 中文意思 | 通俗解释 |
|---|---|---|---|
| GPU | Graphics Processing Unit | 图形处理器 | 现在主要用来做 AI 计算的通用芯片,英伟达的主力产品 |
| CPU | Central Processing Unit | 中央处理器 | 服务器的主处理器,负责调度和通用计算 |
| ASIC | Application-Specific Integrated Circuit | 专用集成电路 | 为某一家客户、某一种用途专门设计的芯片 |
| XPU | 没有固定全称,X 代表任意类型的处理器 | 定制处理器的统称 | 云厂商自己定义的各种计算芯片,包括 AI 加速芯片和 CPU |
| TPU | Tensor Processing Unit | 张量处理器 | 谷歌自己设计的 AI 芯片 |
| IP | Intellectual Property | 知识产权 | 在芯片行业指可以直接拿来用的现成电路设计模块 |
| SerDes | Serializer/Deserializer | 串行器/解串器 | 让高速信号在芯片之间传输的电路,所有高速连接的基础 |
| PAM4 | 4-level Pulse Amplitude Modulation | 四电平脉冲幅度调制 | 一种让一根线同时传更多数据的信号编码方式 |
| DSP | Digital Signal Processor | 数字信号处理器 | 这里指光模块里负责把信号修干净的芯片 |
| GAAP | Generally Accepted Accounting Principles | 美国通用会计准则 | 正式财报口径,包含股权激励等全部费用;“非 GAAP”是公司剔除部分费用后的口径 |
中文术语
| 术语 | 意思 |
|---|---|
| 定制芯片 | 云厂商提需求,Marvell 这类公司出设计能力和关键电路,一起做出来的专用芯片 |
| 配套芯片 | 围在定制处理器旁边的芯片:内存接口、网卡、存储控制器等。公司称为“XPU 配套” |
| 光互连 | 用光在芯片、机柜之间传数据的整套产品 |
| 800G、1.6T | 光模块的速率档位,数字越大越快 |
| 权证 | 一种在约定期限内按约定价格买入公司股票的权利 |
| 行权价 | 权证持有人买入股票时付的价格 |
| 前瞻市盈率 | 用未来一年的预期利润算出来的市盈率 |
| 智能体 | 能自己拆解任务、调用工具、分多步完成工作的 AI 程序,英文是 AI agent |
一、先搞清楚它到底卖什么
很多人把 Marvell 归类成"AI 芯片股",这个归类会让你完全看错它。
它不设计自己的 AI 芯片,它帮别人设计。
在 AI 芯片产业里,大致有三种角色:
| 角色 | 代表 | 商业模式 |
|---|---|---|
| 卖通用 GPU | 英伟达(NVDA)、AMD | 自己定义产品,客户来买 |
| 帮客户造专用芯片 | 博通(AVGO)、Marvell | 客户定义需求,我出设计与关键 IP |
| 自研自用 | 谷歌(GOOGL) TPU、亚马逊(AMZN) Trainium | 自己设计,找上面第二类当合作方 |
Marvell 站在第二类:超大规模云厂商想摆脱对英伟达的依赖、自己造芯片时,它是那个提供设计能力和关键接口 IP 的人。
这个位置有一个非常好的属性:不管哪家云厂商赢,只要"自研芯片"这个趋势成立,它就有生意。它是这轮"去英伟达化"浪潮最直接的受益者之一。
但它也有一个致命属性,后面会讲。
二、护城河在哪:两块业务,只有一块有
这是这篇最重要的一节,也是我认为市场普遍看错的地方。
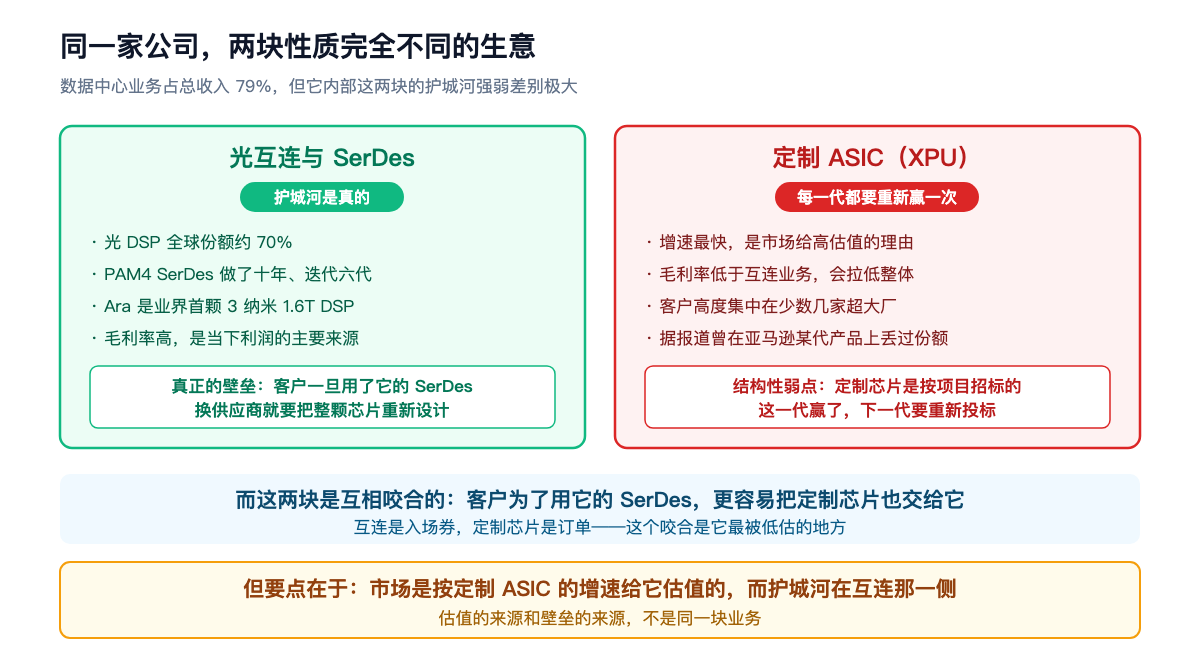
第一块:光互连与 SerDes——护城河是真的。
这块业务卖的是把数据在芯片之间、机柜之间高速搬运的能力。具体来说:
- 它的光 DSP 全球份额约 70%;
- 它十年前率先把 PAM4 调制用在 SerDes 上,到今天已经迭代了六代;
- 它的 Ara 是业界首颗 3 纳米 1.6T 光 DSP,把模块功耗降低超过 20%——在对手还在追 800G 的时候,它已经在出货 1.6T;
- 这块业务毛利率高,是当下利润的主要来源。
但真正的壁垒不是份额,是切换成本,而这一点很值得展开:
当一家云厂商用 Marvell 的 SerDes 设计自己的 AI 芯片时,SerDes 是嵌在芯片里面的。下一代想换供应商,不是换个零件,是要把整颗芯片重新设计一遍。
这是硬切换成本,而且是被写进客户自己的设计里的。
第二块:定制 ASIC(XPU)——每一代都要重新赢一次。
这块是增速最快的,也是市场给它高估值的理由。但它的结构性弱点很硬:定制芯片是按项目招标的。这一代赢了,下一代要重新投标。
而这不是理论风险,是已经发生过的事。
2025 年 12 月,有券商分析师报告称亚马逊把 Trainium 3 和 Trainium 4 的设计工作交给了台湾的世芯电子(Alchip)。两家公司都没有确认这个说法,而且也可能是"双供应商"策略而非替换。但市场对这条消息的反应说明了一件事:定制 ASIC 的份额是可以在一代之间丢掉的。
还有一个方向的压力:超大厂正在把互连也做进自己的芯片里。比如 Trainium 3 引入了自研的 NeuronSwitch-v1,谷歌有自己的光网络,微软(MSFT)有自研的 Azure 网络方案。
把两块合起来看,有一个咬合关系是市场低估的:客户为了用它的 SerDes,更容易把定制芯片也交给它。互连是入场券,定制芯片是订单。
但要点在于:市场是按定制 ASIC 的增速给它估值的,而护城河在互连那一侧。估值的来源和壁垒的来源,不是同一块业务。
10 月更新:一组新数据支持这个判断。 行业媒体 The Next Platform 估算了二季度 AI 收入的构成:第三方估算The Next Platform,2026-09-02
| 项目 | 二季度收入 | 同比 |
|---|---|---|
| 光电产品 | 约 14 亿美元 | 增长约 97% |
| 定制芯片(含 CPU 和 AI 加速芯片) | 约 4.25 亿美元 | 增长约 43%,环比下降 |
| AI 收入合计 | 约 18.2 亿美元 | 增长约 91% |
光的收入是定制芯片的三倍多,增速是它的两倍多。这是外部估算,不是公司披露的数字,但方向很清楚:现在撑起业绩的是有护城河的那一块。
三、那笔"1200 亿"的谷歌交易,必须拆开看
这是最近最大的新闻,也是被传得最失真的一条。
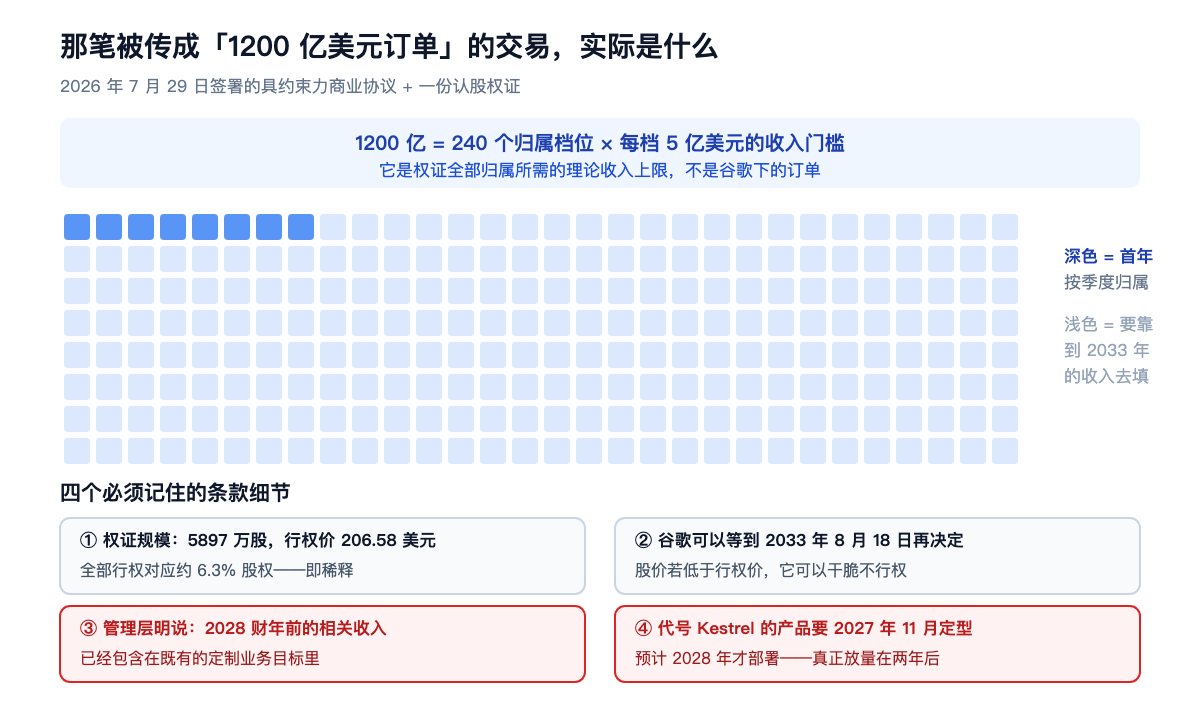
2026 年 7 月 29 日,谷歌与 Marvell 签署了具约束力的商业协议,共同开发用于谷歌 AI 基础设施的定制半导体。8 月 19 日公布时,Marvell 盘前一度涨超 11%,博通跌超 3%。
中文圈普遍把它写成"1200 亿美元大单"。这个数字的来历需要说清楚:
权证的归属被拆成 240 个档位,每个档位对应 5 亿美元的对谷歌销售收入。240 × 5 亿 = 1200 亿。
也就是说:1200 亿是"权证全部归属所需的理论收入上限",不是谷歌下的订单金额。
四个必须记住的条款细节:
① 权证规模 5897 万股,行权价 206.58 美元,全部行权对应约 6.3% 股权——这是稀释;
② 谷歌可以等到 2033 年 8 月 18 日再决定行不行权。如果那时股价低于 206.58 美元,它可以干脆不行权。注意现价是 216.62 美元——只比行权价高 5%;
③ 管理层在电话会上明说:2028 财年之前的相关收入,已经包含在既有的定制业务目标里。换句话说,这笔"大单"对未来两年的业绩指引没有增量贡献;
④ 代号 Kestrel 的产品需要在 2027 年 11 月完成定型,预计 2028 年才部署。
把这四条放在一起,你就知道股价为什么在业绩超预期之后还跌 10%:市场原本期待谷歌这笔交易能给 2028 财年的数字加码,结果管理层说它已经算在里面了,而真正的放量要等到两年后。
10 月更新:这笔协议覆盖的范围,比“定制 AI 芯片”要宽。 按公开信息,它包括推理加速芯片、存储控制器、网卡、内存接口芯片和近内存计算芯片。第三方估算Futurum 除了第一项,其余都是围在处理器旁边的配套芯片。这一点和下面第四章讲的 CPU 需求直接相关。
另外,股价 10 月 2 日收在 272.29 美元,已经比 206.58 美元的行权价高出约 32%。权证离“有价值”更近了,稀释也就更真实。
这个交易结构本身也值得单独说一句。我在拆英伟达 5000 亿融资平台那篇里讨论过供应商与客户的股权纠缠,而这一笔是反过来的:客户拿到了供应商的股权,而且行权条件挂钩自己的采购量。
买得越多,权证归属越多,拿到的股权越多。从谷歌的角度,这是一笔非常聪明的交易——它把自己的采购支出,部分转化成了对供应商的所有权。
从 Marvell 股东的角度,这意味着:未来的收入增长里,有一部分要以股权的形式付给客户。
四、智能体时代的 CPU 需求,Marvell 能吃到多少(10 月新增)
先说判断:CPU 需求变大是真的,但对 Marvell 是间接利好,别把它当成主线。
行业里发生了什么
过去两年,AI 数据中心的钱几乎都花在 GPU 上,CPU 只是配角。智能体改变了这个比例。
一个智能体干活的时候,大部分时间不是在“生成文字”,而是在拆任务、调工具、查数据、管理中间状态。这些活是 CPU 干的。几个数字:
- CPU 核心数:Arm(ARM) 估计,每吉瓦 AI 数据中心需要的 CPU 核心会从约 3,000 万个增加到 1.2 亿个,是原来的 4 倍;第三方估算TrendForce 转述 Arm
- CPU 和 GPU 的配比:过去是 1 颗 CPU 配 4 到 8 颗 GPU,现在云厂商在往接近 1 比 1 的方向设计;
- 缺货:英特尔(INTC) 的经销商只能满足约四成的订单,交期拉长到 8 到 22 周;AMD(AMD) 把服务器 CPU 的市场规模预测翻倍到 1,200 亿美元;媒体报道Fusion Worldwide
- 云厂商自研:亚马逊的 Graviton5 做到了 192 个核心,微软的 Cobalt 200 是 132 个核心,都基于 Arm 的设计。第三方估算SemiAnalysis
钱先流到谁手里
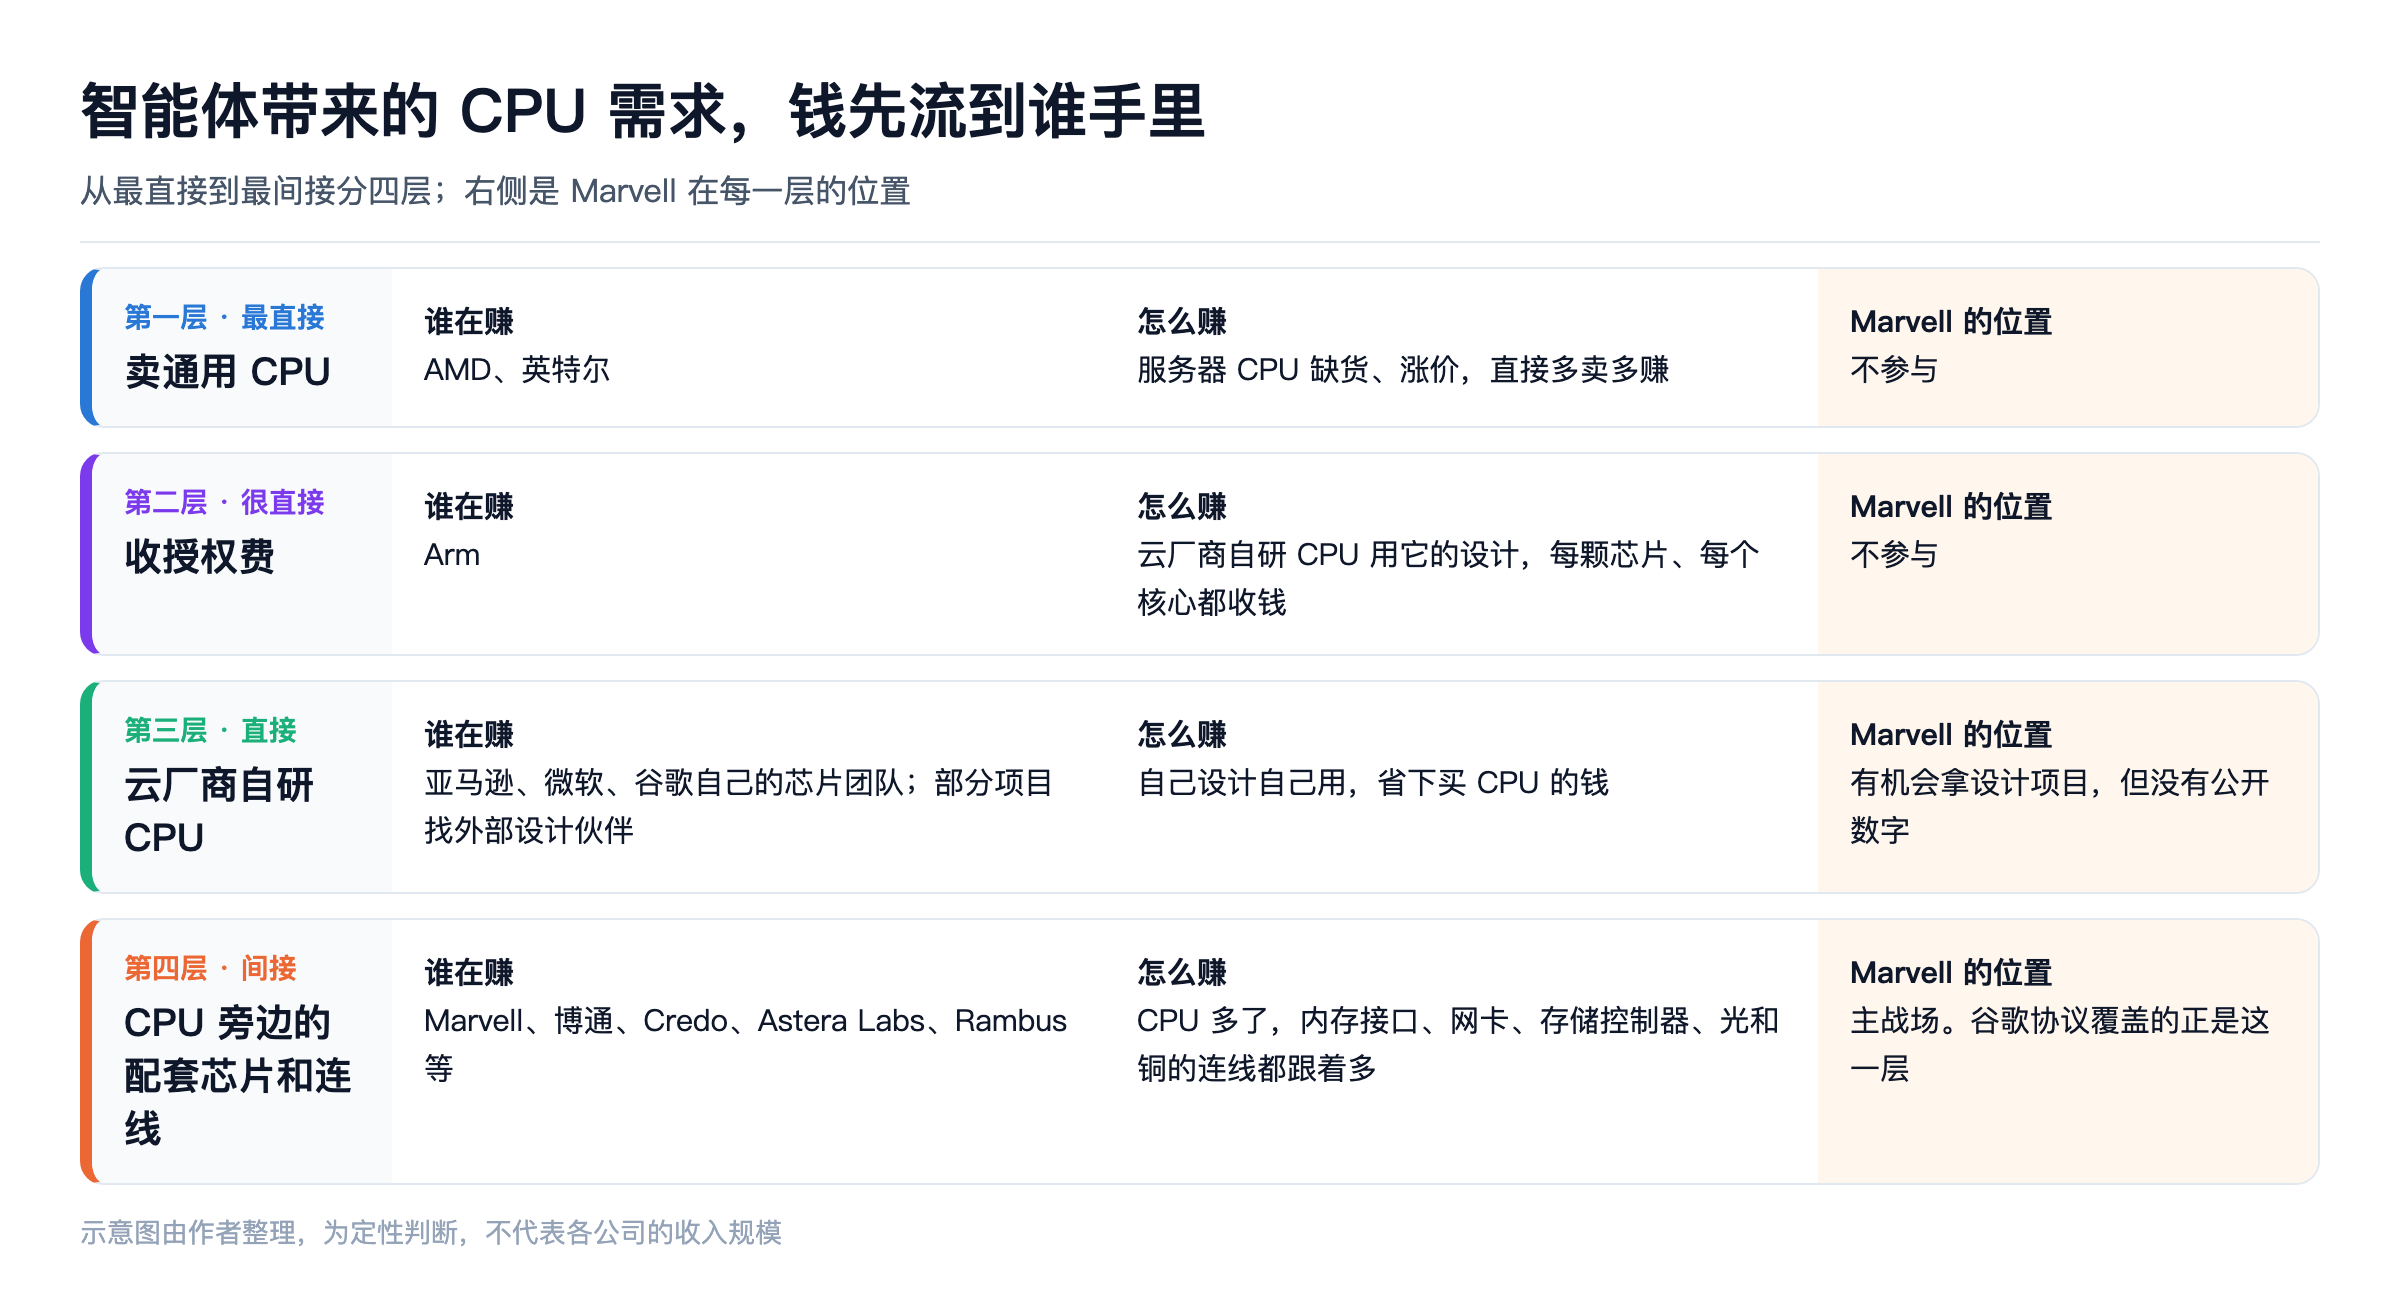
最直接受益的不是 Marvell。
- 卖通用 CPU 的 AMD 和英特尔:缺货加涨价,最直接;
- 收授权费的 Arm:云厂商的自研 CPU 用它的设计,每多一颗芯片、每多一个核心都要交钱;
- 云厂商自己:亚马逊的 Graviton 是自家团队设计的,不经过 Marvell。
Marvell 的三条受益路径
1. 定制 CPU 的设计项目(有,但看不清)
Marvell 有做 Arm 服务器 CPU 的底子:它 2018 年收购的 Cavium,当年做的就是这类产品。公司在讲定制业务时,也一直把 CPU 和 AI 加速芯片放在一起说。
问题是它不单独披露 CPU 的收入。外部估算,2027 财年定制 CPU 加 AI 加速芯片合计约 20 亿美元,增长约 33%。第三方估算The Next Platform,2026-09-02 这里面多少是 CPU,查不到。我也没有查到管理层把增长归因于智能体或 CPU 的说法。
2. CPU 旁边的配套芯片(主战场)
CPU 多了,每颗 CPU 旁边要配的东西也跟着多:内存接口、网卡、存储控制器。这正是公司说的“XPU 配套”,也是谷歌协议覆盖的范围。
公司说已经拿到 20 多个定制处理器和配套芯片的项目,其中几个已经量产。媒体报道Zacks 有券商估计,定制芯片加配套芯片的市场到 2030 年约 3,000 亿美元,是 Marvell 自己 2025 年 6 月估的 2028 年约 550 亿美元的五到六倍。第三方估算24/7 Wall St. 转述
这条路径比第一条实在:配套芯片不像主处理器那样“赢家通吃”,一颗处理器旁边有好几个位置,Marvell 不需要赢下主芯片也能进场。
3. 更多的连线(回到护城河)
CPU 和 GPU 的数量都在涨,机柜之间、芯片之间要传的数据更多,光和高速连接的需求跟着涨。这又回到了第二章说的那块有护城河的业务。9 月它和格芯(GFS) 签了多年协议,扩大光芯片用的锗硅产能,说明这块的产能是紧的。媒体报道ad-hoc-news
这对原来的判断意味着什么
- “两块业务,只有一块有护城河”不变。CPU 需求没有改变定制芯片“每代重新招标”的性质;
- 但定制业务的范围变宽了。从“帮客户做一颗 AI 芯片”扩到“处理器周围的一圈芯片”。位置更多,单个位置的金额更小,丢掉任何一个的影响也更小。这对它是好事;
- 想直接押 CPU 需求,Marvell 不是最对口的标的。更对口的是 AMD、英特尔和 Arm。Marvell 押的是“数据中心里所有芯片都要连起来”。
五、盈利预期:三个数字和一个隐忧
先说好的一面,数字确实强:
| 指标 | 数值 |
|---|---|
| 2027 财年收入目标 | 约 120 亿(原 115 亿),约 +45% |
| 2028 财年收入目标 | 约 180 亿(原 165 亿),约 +50% |
| 三季度收入指引 | 31.5 亿 ±5% |
| 三季度数据中心 | 环比 +20% 以上,同比约 +75% |
| 非 GAAP 经营利润率 | 36.6%(同比 +180 个基点) |
连续两年 45%—50% 的收入增长指引,而且是上调后的数字——这在半导体行业里是极强的能见度。
但隐忧有三条,而且第一条最容易被忽略:
第一,毛利率在往下走,而且是结构性的。
二季度非 GAAP 毛利率 58.9%,而三季度指引是 57.5%—58.5%。
为什么会降?因为定制 ASIC 的毛利率低于互连业务。定制芯片本质上是"按客户要求做工程",客户掌握定价权;而光 DSP 是有技术溢价的标准产品。
所以这里有一个必须想清楚的矛盾:定制 ASIC 增长得越快,公司的整体毛利率就被拉得越低。
收入的增长,和利润率的方向,是相反的。
第二,GAAP 和非 GAAP 的差距非常大。
二季度非 GAAP 净利润 8.659 亿,GAAP 净利润只有 3.08 亿——差了 5.58 亿,非 GAAP 是 GAAP 的 2.8 倍。
这个差额主要是收购形成的无形资产摊销(Inphi、Cavium 这些历史收购)和股权激励。摊销确实是非现金的,这部分加回有合理性;但股权激励是真实成本,只是不花现金。
看到"每股 0.94 美元"的时候,记得 GAAP 口径是 0.33 美元。滚动市盈率 72.8 倍就是按 GAAP 算出来的,前瞻 39.9 倍是按非 GAAP。
第三,客户高度集中。
数据中心占收入 79%,而这里面绝大部分来自屈指可数的几家超大规模云厂商。这意味着两件事:任何一家客户的资本开支节奏变化,都会直接冲击业绩;而任何一代定制芯片的丢单,影响都是断崖式的。
六、估值:40 倍前瞻市盈率买的是什么
当前:市值 1900 亿,滚动市盈率 72.8 倍,前瞻市盈率 39.9 倍,市销率约 20.1 倍。44 位分析师平均目标价 279.62 美元,对应约 29% 上行空间,评级"强力买入"。
20 倍市销率是一个很高的数字,所以要换个角度算:
- 按 2027 财年目标 120 亿收入算,市销率降到约 15.8 倍;
- 按 2028 财年目标 180 亿收入算,降到约 10.6 倍。
换句话说,现价大致是在为"两年后收入翻一倍"这件事提前付款。
这就把问题聚焦到了一点:180 亿这个目标,可信度有多高?
支持它的证据是硬的:订单能见度来自已经赢下的设计中标,而设计中标到量产有明确的时间表;二季度数据中心 +46% 且三季度指引 +75%,增速在加速不是减速;两次上调目标而不是下调。
削弱它的因素也是具体的:定制 ASIC 每代重新招标,180 亿里有多少建立在"还没赢下来的下一代"上,外部无法验证;毛利率在下滑,同样的收入对应更少的利润;谷歌那笔交易的放量在 2028 年之后,对这个目标帮助有限。
给一个可操作的三档框架:
- 目标兑现(180 亿、毛利率守在 57% 以上)——那么 2028 财年非 GAAP 每股收益大致能到 6—7 美元区间,给 35 倍对应股价 210—245 美元。注意:这个结果和现价差不多。也就是说,现价已经把目标兑现算进去了;
- 超预期(180 亿之上,且拿下新的定制中标)——那么分析师的 280 美元目标价是合理的;
- 不及预期(丢掉一个大客户的一代订单,或毛利率跌破 55%)——52 周低点 61.44 美元虽然极端,但腰斩不是不可想象的,因为 20 倍市销率的股票没有估值支撑。
10 月更新:股价涨到 272 美元之后
上面是 8 月 28 日的数字。一个多月后,股价涨了约 26%:第三方估算StockAnalysis,2026-10-02
| 项目 | 8 月 28 日 | 10 月 2 日 |
|---|---|---|
| 股价 | 216.62 美元 | 272.29 美元 |
| 市值 | 约 1,900 亿美元 | 约 2,388 亿美元 |
| 滚动市盈率 | 72.8 倍 | 约 91 倍 |
| 前瞻市盈率 | 39.9 倍 | 约 50 倍 |
| 市销率 | 约 20.1 倍 | 约 25 倍 |
| 分析师平均目标价 | 279.62 美元 | 290.97 美元 |
这一个月里,公司的收入目标没有变,变的只是价格。
按上面的三档框架重新对一遍:
- 目标兑现那一档算出来是 210 到 245 美元。现价已经高出这个区间约一成到三成;
- 按 2028 财年每股 6 到 7 美元算,现价是它的 39 到 45 倍;本文推算基于上文假设
- 按 2028 财年 180 亿美元收入算,市销率约 13 倍,8 月时是约 10.6 倍。
所以 8 月那句话要改一个词:当时说的是“你买的不是目标兑现,而是目标被超越”。现在是:你买的是目标被明显超越。现价离分析师平均目标价只剩约 7%。
能支持“明显超越”的东西是什么?就是第四章讲的配套芯片和更宽的定制范围,如果它们让 2028 财年的收入超过 180 亿美元。这要等公司上调目标来验证,目前还没有。
七、我的结论
一句话:护城河是真的,但它不在市场付溢价的那块业务上;而这个错配决定了它的风险特征。
看多的核心有三条:
第一,它在 AI 产业里的位置很好——"去英伟达化"是一个多年趋势,而它是这个趋势里少数几家有真本事的供应商之一,不管哪家云厂商赢它都有生意。
第二,互连那块的护城河是货真价实的:70% 的光 DSP 份额、六代 PAM4 积累、首颗 3 纳米 1.6T 产品,加上"换供应商要重新设计整颗芯片"这个硬切换成本。
第三,两块业务的咬合是被低估的:互连是入场券,定制芯片是订单。客户为了用它的 SerDes,更容易把定制项目也给它。
看空的核心也是三条:
第一,估值的来源和壁垒的来源不是同一块业务。市场按定制 ASIC 的增速定价,而定制 ASIC 每一代都要重新赢。
第二,增长和利润率方向相反。定制芯片占比越高,毛利率越低——这意味着收入翻倍不等于利润翻倍。
第三,现价已经把 2028 财年的目标算进去了。按目标兑现推算出来的合理股价,和现价差不多——这意味着你买的不是"目标兑现",而是"目标被超越"。
我个人的处理框架是:这只股票不适合用"AI 概念"来持有,适合用"两个具体指标"来跟踪。
第一个是毛利率。如果它能在定制业务放量的同时把毛利率守在 57% 以上,说明它在定制项目上有议价权,那么高估值是可以维持的;如果毛利率一路滑向 55% 以下,说明它在给客户打工,估值倍数必须下调。
第二个是新的定制中标公告。这是唯一能验证"180 亿目标里那些还没赢的部分"的东西。
至于那笔被传成 1200 亿的谷歌交易,我的态度是:它是一个真实的、重要的战略进展,证明了 Marvell 在超大厂心中的位置;但它对未来两年的业绩没有增量,而且它会以 6.3% 的股权稀释作为代价。把它当成 2028 年之后的期权,不要当成当下的业绩。
该写进档案的证伪信号
-
非 GAAP 毛利率——能否守在 57% 以上是最重要的单一指标,它决定定制业务是有议价权还是在给客户打工;
-
新的定制芯片中标公告——这是验证 180 亿目标唯一的外部证据;
-
亚马逊 Trainium 后续代次的供应商归属——2025 年底那份丢单报告到底是替换还是双供;
-
光 DSP 份额是否被博通侵蚀——博通已在 2026 年 3 月推出 3 纳米 1.6T PAM4 DSP 正面进攻;
-
超大厂自研互连的进展——Trainium 的 NeuronSwitch、谷歌的光网络,是长期最根本的威胁;
-
谷歌权证的归属进度——它是对谷歌销售额最直接的公开计量表;
-
数据中心以外业务的走向——79% 的集中度意味着其余业务已经无法提供缓冲。
-
配套芯片的披露(10 月新增)——公司是否开始单独披露定制 CPU 或配套芯片的收入,以及 2028 财年 180 亿美元的目标是否上调。这是验证“CPU 需求利好 Marvell”的唯一硬证据。
金豆划重点
-
最反常的一幕:二季度收入 27.39 亿(+37%)、数据中心 21.7 亿占 79%(+46%)、非 GAAP 每股 0.94 美元(+50%),还把 2027 财年目标上调到约 120 亿、2028 财年上调到约 180 亿——第二天股价跌 10.28%;
-
先搞清它卖什么:它不设计自己的 AI 芯片,它帮别人设计。位置是"帮客户造专用芯片"这一类(和博通同类),好处是不管哪家云厂商赢,只要"去英伟达化"成立它就有生意;
-
护城河只在一块业务上。光互连与 SerDes:光 DSP 份额约 70%、PAM4 做了十年迭代六代、Ara 是业界首颗 3 纳米 1.6T DSP;真正的壁垒是切换成本——SerDes 嵌在客户芯片里,换供应商要把整颗芯片重新设计;
-
定制 ASIC 没有这种护城河:按项目招标,这一代赢了下一代要重新投标。这不是理论——2025 年 12 月有券商报告称亚马逊把 Trainium 3/4 的设计交给了世芯电子(双方未确认,也可能是双供);另有超大厂把互连自研进芯片的压力(Trainium 的 NeuronSwitch、谷歌光网络);
-
两块业务是咬合的(互连是入场券、定制芯片是订单),但要点在于:市场按定制 ASIC 的增速定价,而护城河在互连那一侧——估值的来源和壁垒的来源不是同一块业务;
-
那笔"1200 亿"必须拆开:权证归属被拆成 240 个档位,每档对应 5 亿美元对谷歌销售额,240 × 5 亿 = 1200 亿——它是权证全部归属所需的理论收入上限,不是订单;
-
四条关键条款:①权证 5897 万股、行权价 206.58 美元,全部行权约 6.3% 股权(即稀释);②谷歌可等到 2033 年 8 月 18 日再决定,股价低于行权价可以不行权(现价 216.62,只高 5%);③管理层明说 2028 财年前的收入已含在既有目标里——对未来两年没有增量;④代号 Kestrel 要 2027 年 11 月定型、2028 年才部署。这四条合起来就是股价超预期还跌 10% 的原因;
-
交易结构值得记:这是客户拿到供应商的股权,且行权条件挂钩自己的采购量——买得越多拿到的股权越多。对股东的含义是:未来的收入增长里,有一部分要以股权形式付给客户;
-
三条隐忧:①毛利率结构性下滑——二季度非 GAAP 58.9%,三季度指引 57.5%—58.5%,因为定制 ASIC 毛利率低于互连;收入的增长和利润率的方向是相反的;②GAAP 与非 GAAP 差 5.58 亿(8.659 亿 vs 3.08 亿,非 GAAP 是 GAAP 的 2.8 倍),看到"每股 0.94"时记得 GAAP 是 0.33;③数据中心占 79%,客户高度集中;
-
估值:市值 1900 亿、滚动 72.8 倍、前瞻 39.9 倍、市销率约 20.1 倍;按 2027 财年目标算降到约 15.8 倍,按 2028 财年 180 亿算降到约 10.6 倍——现价是在为"两年后收入翻一倍"提前付款;
-
三档推演:目标兑现(180 亿、毛利率守 57%)→ 2028 财年非 GAAP 每股约 6—7 美元,给 35 倍对应 210—245 美元,和现价差不多——也就是说你买的不是"目标兑现"而是"目标被超越";超预期则 280 美元合理;丢一代大单或毛利率跌破 55%,20 倍市销率没有估值支撑,腰斩不是不可想象;
-
两个跟踪指标胜过一切:①毛利率能否守住 57%(决定它是有议价权还是在给客户打工);②新的定制中标公告(唯一能验证 180 亿目标里"还没赢的部分"的外部证据);
-
对谷歌那笔交易的态度:是真实且重要的战略进展,但对未来两年没有增量,还要付 6.3% 的稀释——把它当成 2028 年之后的期权,别当成当下的业绩。
-
10 月更新一:智能体让 CPU 需求变大是真的,每吉瓦数据中心的 CPU 核心数估计要到原来的 4 倍。但最直接受益的是 AMD、英特尔和 Arm,Marvell 是间接受益,主要通过 CPU 旁边的配套芯片和更多的连线;
-
10 月更新二:二季度光电产品收入约 14 亿美元,定制芯片约 4.25 亿美元(外部估算)。撑起业绩的仍是有护城河的那一块;
-
10 月更新三:股价从 216.62 涨到 272.29 美元,目标没变,价格变了。现价已经高出“目标兑现”对应的 210 到 245 美元,前瞻市盈率约 50 倍。
数据来源:10 月更新部分引用了 The Next Platform、TrendForce、SemiAnalysis、Fusion Worldwide、Futurum 的行业分析和 StockAnalysis 的行情数据(2026 年 10 月 2 日收盘),其中收入拆分和市场规模为外部估算。Marvell Technology 2027 财年第二季度业绩公告与财报电话会公开记录、公司上调后的 2027/2028 财年目标、谷歌与 Marvell 商业协议及认股权证公开条款、券商与行业研究机构公开报告、公开行情数据(2026 年 8 月 28 日收盘)。本文仅为个人研究分享,不构成任何投资建议,不构成对任何个股的推荐,市场有风险,入市需谨慎。
— 金豆