8 月 4 日我写过一篇 《Nebius:AI 时代的包租公》,把它当成一家"出租 GPU 的房东"来分析。
但过去两个月发生的三件事,让这个定位不够用了:
- 3 月,英伟达(NVDA)投了它 20 亿美元,合作范围从机房设计一直写到推理软件;
- 8 月的二季报里,它一口气讲了一堆"软件"和"企业"的故事:托管推理平台负载涨了三倍、收购了三家软件公司、新推了一批面向受监管行业的功能;
- 9 月 8 日,帕兰提尔(PLTR)把它选为"首选的主权 AI 基础设施伙伴"。
于是一个很自然的问题出现了:Nebius 是不是想从"卖算力"走向"服务工业和政府大客户",变成下一个 Palantir?英伟达是不是在专门扶持这种能给大客户定制软硬件方案的 AI 云?CoreWeave 又在干什么?
这篇把这些问题拆开讲,再回到投资最核心的三件事:它未来能赚多少钱、还要融多少钱、股东会被稀释多少。
先说结论:
- Nebius 的方向是给所有想要"模型主权"的公司做 AI 云——从几个人的创业团队到大型机构:想用自己的数据训练开放模型、不想被某家闭源模型绑住、要求数据不外流。它走的是"做平台 + 找伙伴"的路,Palantir 只是通往最大那批客户的渠道;
- 它比对手强的是技术底子:它是这条赛道上唯一一家"本来就做云"的公司,服务器、机房、云软件都自己做;第三方评级仅次于 CoreWeave,价格更低、可以自助下单——这正是服务大量中小客户的前提;
- 它成不了 Palantir——两家卖的根本不是同一层东西。在这次合作里,客户是 Palantir 的,Nebius 是 Palantir 背后的算力底座;
- 英伟达确实在扶持 neocloud,但押的是一整类公司,给 CoreWeave 的钱和给 Nebius 一样多;
- 真正在学 Palantir 的反而是 CoreWeave:它收购了一家工业 AI 公司,9 月刚推出了"驻场工程师"服务;
- 客户变多、变企业化,对 Nebius 最大的价值,不是变成软件公司,而是让旧 GPU 在合同到期后还能租出好价钱——这恰恰是它长期利润率的命门。
先把几个词讲清楚
这篇里会反复出现一些英文缩写,先集中解释一次,后面第一次出现时也会再标注:
| 缩写 | 全称 | 通俗解释 |
|---|---|---|
| Neocloud | 新型 AI 云 | 专门出租 GPU 算力的云公司,区别于亚马逊、微软这类综合云 |
| GAAP | 美国通用会计准则 | 财报的"官方口径",所有成本都要算进去 |
| EBITDA | 息税折旧摊销前利润 | 不扣利息、税、折旧和摊销的利润,大致反映"现金层面"赚不赚钱 |
| 调整后 EBITDA | — | 公司在 EBITDA 基础上再剔除股权激励等项目,比 EBITDA 更好看 |
| D&A | 折旧与摊销 | 买来的 GPU、服务器按使用年限分摊到每年的成本 |
| ARR | 年化经常性收入 | Nebius 的算法是:季度最后一个月的收入 × 12 |
| TCV / ACV | 合同总价值 / 年合同价值 | 一份多年合同的总金额 / 平均每年的金额 |
| RPO | 剩余履约义务 | 已经签了合同、但还没确认成收入的金额,可以理解为"合同储备" |
| Capex | 资本开支 | 买 GPU、建机房这类一次性大额投入 |
| MW / GW | 兆瓦 / 吉瓦 | 电力单位,1 GW = 1000 MW。AI 云用"电"来衡量规模,因为电是最稀缺的资源 |
| ATM | 市价增发(At-The-Market offering) | 公司委托券商,按当时的市价一点点往市场上卖新股。不用一次性打折发行,但会持续增加股票供给 |
| 可转债 | 可转换债券 | 先当债券借钱、利息很低;股价涨过约定的"转股价"后,债权人可以换成股票 |
| 主权 AI | Sovereign AI | 国家或企业要求 AI 用到的算力、数据和模型都在自己控制之下 |
| FDE | 驻场工程师(Forward Deployed Engineer) | Palantir 的招牌打法:长期派工程师到客户那里,把软件和客户业务长在一起 |
| Token | 词元 | 大模型处理文字的最小单位,推理服务常按 token 数量收费 |
| 开放模型 | Open-weight model | 公开模型参数、任何人都能下载部署和再训练的大模型 |
| 预融资认股权证 | Pre-funded warrant | 投资人先把几乎全部钱付清,之后随时可以用几乎为零的价格换成股票,实际上等同于买了股票 |
一、上次的五个问题,二季报怎么回答的
1. 经营利润有没有收窄亏损?没有。GAAP 营业亏损从一季度的 1.28 亿扩大到 1.76 亿美元。但要看清原因:二季度有 1.16 亿美元是收购 Eigen AI 带来的一次性股权激励和相关费用。扣掉它,营业亏损大约 0.6 亿,是收窄的。
2. ARR 进展如何?很快。AI 云的 ARR 从 3 月底的 19 亿涨到 6 月底的 30 亿美元,一个季度涨了 56%。但年底目标是 70–90 亿,后半年还要再翻一倍多。
3. 折旧占收入的比重?在下降。D&A 占收入从一季度的 53% 降到 45%。规模效应开始出现了——不过有一个会计变化要注意,下面会讲。
4. 预收账款还在涨吗?涨得更猛。递延收入(客户预付、服务还没提供)从年初的 15.8 亿涨到 59.8 亿美元。公司预计 2026 年全年客户预付款超过 90 亿。
5. 债务与利息?利息跳升。二季度利息支出 1.19 亿美元,一季度是 0.64 亿;长期债务 85 亿。8 月又发了 57.5 亿美元可转债。
二、未来的盈利能力:EBITDA 已经很好,账面利润还要等
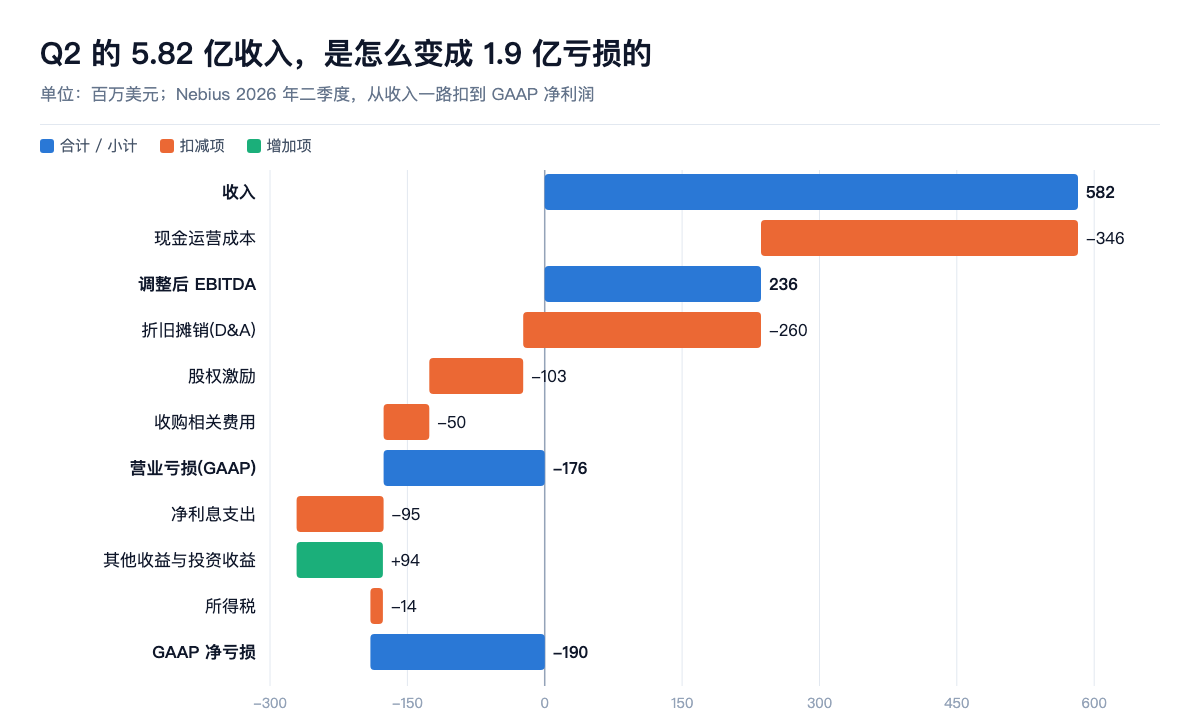
二季度的利润表,一层一层往下看:
- 收入 5.82 亿美元,同比增长 454%;
- 调整后 EBITDA 2.36 亿,利润率 41%(一季度 32%);其中 AI 云业务单独算是 50%;
- 扣掉 D&A 2.60 亿、股权激励 1.03 亿和收购相关费用 0.50 亿,营业亏损 1.76 亿;
- 再扣掉利息、加上其他收益,GAAP 净亏损 1.90 亿,每股亏 0.68 美元。
看到漂亮的数字,先问它从哪来。这一季有三个数字需要这样问:
- 经营现金流 22.5 亿美元,不是赚来的。主要是客户预付款:递延收入增加了 12.0 亿,应收账款回收了 11.9 亿。这是真金白银,但本质上是欠客户的算力,必须按时交付;
- 上半年 GAAP 净利润 4.31 亿,全部来自一季度 7.81 亿美元的股权重估收益(主要是持有的 ClickHouse 股份)。主业是亏的;
- 今年起,服务器和网络设备的折旧年限从 4 年改成了 5 年。同样一批设备,每年计提的折旧少了约五分之一。这不是造假,行业里 5–6 年都很常见,但它让 2026 年的账面利润比按老规则算要好看。
一兆瓦的账本:成熟期能赚多少
要判断未来的盈利能力,最好的办法是看一个"标准单位"赚多少钱。AI 云用电力衡量规模,所以我用 1 MW(兆瓦)的 IT 负载来算一笔账。以下是我的估算,假设写在表里:
| 每 1 MW、每年 | 金额(百万美元) | 依据 |
|---|---|---|
| 收入 | 22.5 | Q2 新签合同每 MW 年收入 2,000–2,500 万,取中值 |
| 现金运营成本 | 10.1 | 按 AI 云 EBITDA 利润率 55% 倒推(Q2 是 50%,CoreWeave 是 59%) |
| EBITDA | 12.4 | |
| 折旧 | 4.9 | 假设每 MW 投资 3,000 万:75% 是设备、按 5 年折;25% 是机房、按 20 年折 |
| 营业利润 | 7.5 | 营业利润率约 33% |
这是"合同价格维持不变"的理想情况。真正的风险在合同到期之后:
- 大部分合同是 1–3 年期,但设备按 5 年折旧;
- 如果第 4、5 年续约时价格跌一半,5 年平均下来收入约 1,800 万/MW,营业利润率会掉到 17% 左右。
所以 Nebius 长期能赚多少,核心只有一个变量:旧 GPU 在第 4、5 年还能租多少钱。好消息是,至少现在这个价格在涨:二季度老一代 GPU 的价格比一季度高了 30% 以上,9 月又宣布了第二轮按需价格上调(B300 两轮累计约 56%)。
为什么 2027 年账面利润还是会很薄
即使每兆瓦的账本很好看,公司整体的账面利润也要等,因为折旧会跑在收入前面。
原因很简单:今年要花 200–250 亿美元买设备,这些设备从装好那天就开始折旧,但对应的收入要等客户陆续上线、再滚动几个季度才能满额。公司自己也说了,二季度签下的大单,主要贡献的是 2027 年的收入。
最直接的预演是 CoreWeave(CRWV)。它比 Nebius 大四倍多,二季度:
- 调整后 EBITDA 利润率 59%;
- 调整后营业利润率只有 5%;
- 净利息支出 6.4 亿美元,净亏损 6.26 亿。
这就是高速扩张期 neocloud 的标准形态:EBITDA 很漂亮,扣完折旧剩一点,再扣利息就是亏损。Nebius 的利息比 CoreWeave 低得多(原因在第四节),但折旧前置这一条是一样的。
我的判断:Nebius 的 GAAP 利润要等到资本开支的增速放缓——大概 2028 年以后——才会真正显现。在那之前,看它的盈利能力应该看两个数:AI 云业务的 EBITDA 利润率能不能稳在 50% 以上,以及每兆瓦的新签合同价格。
下半年指引有多难
公司维持了 2026 年全年指引:收入 30–34 亿美元,调整后 EBITDA 利润率约 40%,资本开支 200–250 亿,年底 ARR 70–90 亿。
算一下就知道难度在哪:上半年收入 9.81 亿,下半年要做 20–24 亿,平均每个季度 10–12 亿,是二季度的 1.7–2.1 倍。年底 ARR 要到 70–90 亿,意味着 12 月一个月的收入就要有 5.8–7.5 亿——差不多是整个二季度的收入。
这完全取决于新机房能不能按时通电、交付。11 月的三季报,第一个要看的就是这个。
三、下一步往哪走:给每一家想要"模型主权"的公司做 AI 云
现在的客户是谁
先看事实。Nebius 今天的收入,主要来自 AI 公司,而不是传统工业企业。
- 二季度签下的四笔大单,客户是 Reflection(做开源大模型)、Cohere(做企业级大模型)、一家美国 AI 实验室和一家美国量化交易公司;
- 更早的两张大合同来自微软(MSFT)和 Meta(META);
- 6 月成立的客户顾问委员会,成员是 Black Forest Labs、Cloudflare、Cognition、Cohere、Revolut 等——几乎全是 AI 原生公司和科技公司;
- 二季度前三大客户分别占收入的 24%、21%、14%,合计 59%。
换句话说,到目前为止,Nebius 是一家"卖给 AI 公司的算力公司"。财报里没有点名任何一家传统工业客户。
但企业化的信号确实很多
二季度和之后的动作,方向很一致:
- 托管推理平台 Token Factory:企业不用自己管 GPU,直接按 token 调用开放模型(Kimi K3、GLM-5.2、MiniMax 3、英伟达的 Nemotron 3 Ultra 等)。二季度生产环境的推理负载涨了三倍多,而且越来越多是 AI 智能体类应用;
- 一口气收购了三家软件公司:Eigen AI 和 Clarifai 做推理优化;Tavily 给 AI 智能体提供实时网络搜索,开发者社区从 2 月的 100 万涨到 250 万,客户里有财富 500 强企业,二季度还拿到了 ISO 27001 信息安全认证——这是企业采购的门槛;
- 平台新功能明显是给受监管行业准备的:客户自管的加密密钥、免密钥的身份认证、预算控制、自带加固系统镜像。这些功能 AI 创业公司不太在乎,银行、医疗、政府客户一定会问;
- 7 月新招的首席营销官,之前在 Square、Benchling、MuleSoft 当过首席营销官,还在 Salesforce 做过高管——全是卖企业软件的背景;
- 推出"轻资产合作"模式:合作方出机房和资金,Nebius 出软件平台、系统设计和销售,把自己的云装进别人的机房;
- 9 月,Palantir 把它选为首选的主权 AI 基础设施伙伴。
所以答案是:是的,Nebius 在明确地往企业和"主权 AI"方向走。但这里的"企业",不只是 Palantir 背后的那些工业巨头。
不只是大客户:每家公司都想要"模型主权"
"主权 AI"这个词,过去主要指国家和大型机构:AI 用到的算力、数据和模型,都要在自己的控制之下。但在开放模型越来越强的今天,它的含义变宽了——一家二三十人的创业公司,同样会在意三件事:
- 模型主权:不想把整个产品押在某一家闭源模型公司的接口上。对方涨价、改规则、下线旧模型,自己只能被动接受;用开放模型、再用自己的数据微调,模型就是自己的,随时可以换地方部署;
- 数据主权:不希望自己的业务数据被存下来,更不希望被拿去训练别人的模型;
- 部署主权:数据放在哪个国家、哪个机房,要能自己选——这对欧洲公司和受监管行业尤其重要。
Nebius 的产品,正好是按这三件事、从小到大一层层铺开的:
| 客户 | 他们要什么 | Nebius 给什么 |
|---|---|---|
| 个人开发者、初创公司 | 便宜、即开即用,不用先谈合同 | 网站上直接下单的按需 GPU,价格公开;创业者计划送算力额度;Token Factory 按 token 调用开放模型 |
| 成长期公司 | 用自己的数据把开放模型调成"自己的模型",成本可控 | Token Factory 的微调(LoRA 轻量微调和全量训练)、一键部署、专属推理端点(99.9% 可用性承诺);公司称微调加蒸馏能把推理成本和延迟降低最多 70% |
| 中大型企业、受监管行业 | 合规、权限、审计,数据不外流 | 零数据留存(请求和输出不存储、不用于训练),可选欧洲或美国机房;SOC 2 Type II(含 HIPAA 医疗数据标准)、ISO 27001 等认证;单点登录、团队权限、客户自管密钥 |
| 政府、国防、大型工业企业 | 完整的主权 AI 方案 | 通过 Palantir:把 Nebius 的算力和推理放进 Palantir 的体系里 |
所以更准确的说法是:Nebius 的方向不是只做几个大客户,而是做所有"想拥有自己的模型、又不想自己建机房"的公司的 AI 云——从几个人的团队到大型机构。Palantir 只是这张表的最后一行。
但要把"方向"和"现状"分开看:
- 收入仍然集中在大合同上:微软、Meta,加上二季度那四笔平均超过 10 亿美元的大单;前三大客户占 59%;
- Token Factory 和自助 GPU 的收入没有单独披露。推理负载涨了三倍,但基数多大、占总收入多少,外界不知道;
- 这个市场的对手更多:专做开放模型推理的 Together AI、Fireworks,以及亚马逊 Bedrock、微软 Azure AI Foundry、谷歌 Vertex AI 这些大型云的模型平台,都在卖"开放模型 + 企业合规"。在中大型企业市场,大型云厂商的合规体系和销售网络是 Nebius 最难绕开的对手;Nebius 的差异在价格、中立(不卖自己的前沿模型)和欧洲的机房布局。
为什么这个方向对股东重要?因为"大量中小客户"能同时缓解前面提到的三个问题:客户集中度会下降;按需和托管推理的单价比长约高(10 月起 H100 按需每小时 4.50 美元);而且中小公司跑开放模型推理,大多不需要最新的芯片——旧 GPU 有了稳定的去处。
Palantir 合作到底说明了什么
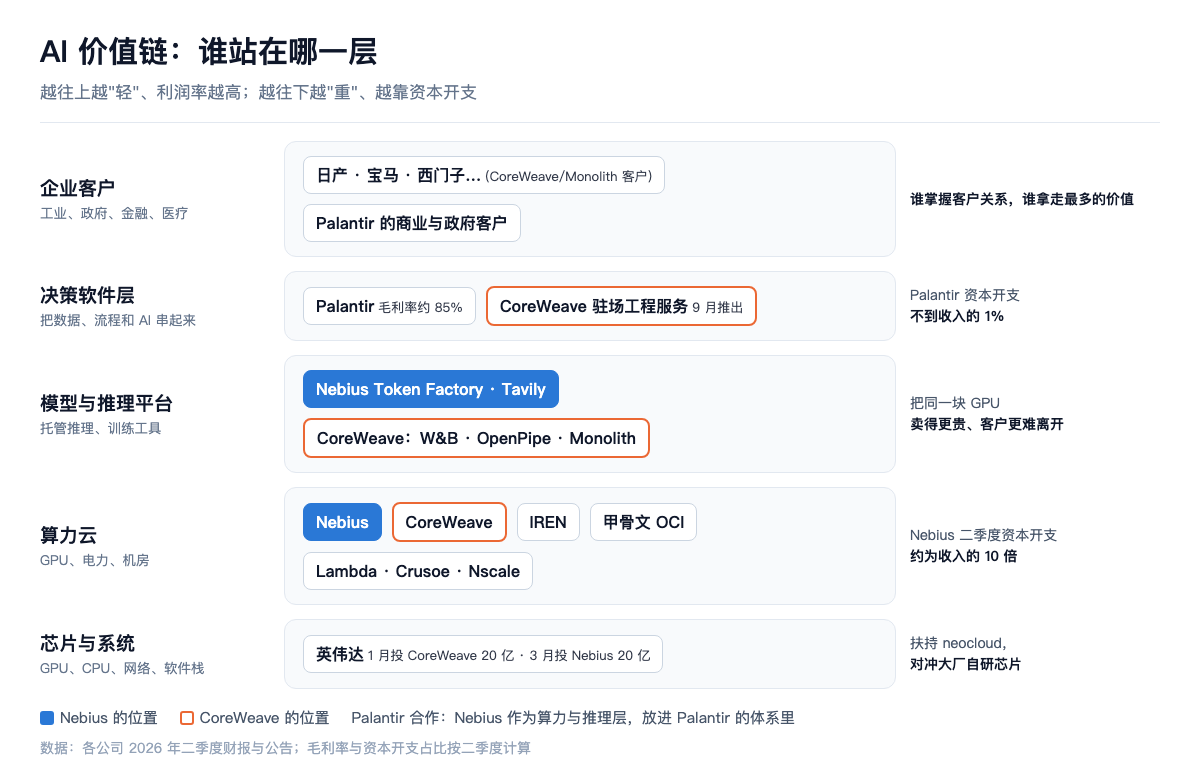
先看合作公告里写了什么:
- Palantir 把 Nebius 列为"首选的主权 AI 基础设施伙伴";
- 整合期结束后,Palantir 会把 Nebius 的算力和推理接口放进 Palantir 的企业安全边界之内,符合条件的 Palantir 商业客户可以在 Nebius 的基础设施上部署开放模型,并用自己的数据持续训练;
- 双方会一起加快为 Palantir 客户上线新算力,包括在已经有电的地方部署模块化数据中心。
再看公告里没写什么:没有合同金额,没有最低采购承诺,没有时间表。
这几句话里,最关键的是"Palantir 的客户"这几个字。这次合作的结构是:
- Palantir 拥有客户关系,它的软件(本体论 Ontology、AIP 平台等)负责把企业的数据、流程和决策串起来,也负责权限和隔离;
- Nebius 是放在 Palantir 体系里面的算力和推理层。客户看到的是 Palantir,钱主要也是先流向 Palantir。
为什么 Palantir 需要 Nebius?我的判断有两层:
- Palantir 的客户想用"自己的模型"。Palantir 在二季报里的说法是,客户的竞争优势不应该变成未来模型的训练数据。要让企业用自己的数据训练和运行开放模型,就需要大量 GPU,而 Palantir 自己不做重资产的算力;
- Nebius 是"中立"的。亚马逊、微软、谷歌都有自己的大模型或者深度绑定某家模型公司;Nebius 不卖自己的前沿模型,也不和客户抢生意。对强调"主权"的客户来说,这一点有价值。
为什么 Nebius 需要 Palantir?因为它自己没有能力去一家家敲开工业企业和政府的大门。Palantir 二季度美国商业收入 7.64 亿美元,同比增长 149%;一个季度就签了 220 笔 100 万美元以上的合同。这是一个现成的、正在高速增长的企业客户渠道。
所以这次合作说明的方向是:Nebius 想做企业 AI 的"底座",并借 Palantir 的渠道接触工业和政府大客户;但它没有打算自己去做 Palantir 的那一层。
还要冷静看待两点:
- 这是"首选伙伴",不是独家。Palantir 的软件本来就同时跑在亚马逊、微软、甲骨文(ORCL)等多家云上,以后也可以再加别的伙伴;
- 没有披露金额,现阶段它是一个渠道和选择权,还不是合同储备,不能算进收入预测。
它能成为 Palantir 吗
直接回答:不能,而且也不应该这样估值。两家公司站在 AI 价值链的不同层,看二季度的数字就很清楚:
| 2026 年二季度 | Palantir | Nebius |
|---|---|---|
| 卖的是什么 | 决策软件:把企业数据、流程和 AI 串起来 | 算力和 AI 云平台 |
| 收入 | 19.4 亿美元(+93%) | 5.82 亿美元(+454%) |
| 毛利率(扣除折旧后) | 约 85% | 约 33% |
| GAAP 营业利润率 | +47% | −30% |
| 资本开支 | 0.15 亿,不到收入的 1% | 56.6 亿,约为收入的 10 倍 |
| 折旧摊销 | 0.08 亿 | 2.60 亿 |
| 靠什么留住客户 | 深度嵌入客户的业务流程,换掉的代价极高 | 合同期限、价格和交付能力 |
差别的本质在于:
- Palantir 卖的是"脑子"。一套软件卖给一千家客户,边际成本几乎为零;它还有一支"驻场工程师"(Forward Deployed Engineer,简称 FDE)队伍,长期派到客户那里,把软件和客户的业务长在一起;
- Nebius 卖的是"肌肉"。每多服务一个客户,就要多买一批 GPU、多拉一根电线。软件能让它把同一块 GPU 卖得更贵、让客户更难离开,但改变不了"重资产"这个底色。
所以更现实的目标,不是"下一个 Palantir",而是"AI 专用云里软件最强、客户最广的那一家"——从创业公司一直到 Palantir 背后的大型机构。它的利润率天花板,大概是 EBITDA 利润率 50%–60%、营业利润率 20%–30%——这已经是一门很好的生意,但它不是 Palantir 那种 47% 营业利润率、几乎不花资本开支的生意。
对投资者来说,这一点很重要:如果有人用 Palantir 的估值逻辑去给 Nebius 定价,那是在给一门重资产生意付软件公司的价钱。
英伟达在扶持谁
先看英伟达做了什么:
- 2026 年 1 月 26 日,向 CoreWeave(CRWV)追加投资 20 亿美元,每股 87.20 美元,持股几乎翻倍,成为第二大股东。CoreWeave 会率先部署英伟达的新款存储系统和 CPU,目标是 2030 年前新增超过 5 GW 算力;
- 2026 年 3 月 11 日,向 Nebius 投资 20 亿美元,每股 94.94 美元,约占 8.3%(按 SEC 文件,形式是预融资认股权证)。合作范围包括 AI 工厂(大型 AI 数据中心)设计、推理和智能体软件优化、多代英伟达产品的部署、GPU 集群管理,目标同样是 2030 年底前部署超过 5 GW;
- 2025 年 5 月推出 DGX Cloud Lepton,一个算力"撮合市场":开发者在上面下单,英伟达把需求分给 CoreWeave、Crusoe、Lambda、Nebius、Nscale 等一批合作云,后来还加进了亚马逊和微软。
英伟达为什么要扶持 neocloud?我认为核心原因是:
- 它最大的客户,正在变成它的对手。谷歌有 TPU,亚马逊有 Trainium,微软有 Maia——大型云厂商买英伟达的卡,同时也在用自研芯片压低对英伟达的依赖;
- neocloud 几乎只买英伟达,而且会整套采用它的设计:从 GPU、CPU、网络到存储、软件。每 1 GW 算力里,英伟达能卖出的东西更多;
- 英伟达自己不想大规模做云,和客户抢生意,但它需要有人把它的整套软件(包括它自己的开放模型 Nemotron)交付给企业。Nebius 的 Token Factory 上架了 Nemotron 3 Ultra,就是一个例子。
所以答案是:英伟达确实在扶持"能提供全栈软件的 AI 云",Nebius 的全栈工程能力是它被选中的理由之一——黄仁勋在公告里特别强调了"从芯片到软件完全整合"。
但要看清三点:
- 这不是单押 Nebius。同样的 20 亿美元、同样的"2030 年 5 GW"目标,英伟达也给了 CoreWeave;Lepton 上还有一长串合作云。英伟达押的是整个 neocloud 阵营,作为对冲大型云厂商自研芯片的力量;
- 英伟达扶持的重点是"算力 + 软件栈",不是"工业咨询"。合作条款里写的是机房设计、推理优化、集群管理,没有一个字提到工业定制;
- 这笔钱有"循环"的成分。英伟达投进来的钱,很大一部分会变成 Nebius 买英伟达 GPU 的钱。这个结构我在英伟达 5000 亿融资那篇里拆过——它是真实的支持,但不能把它等同于独立的市场需求。
CoreWeave 也在做,而且更像 Palantir
这可能是这篇里最出人意料的发现:在"服务工业大客户"这件事上,CoreWeave 走得比 Nebius 更远、也更像 Palantir。
它的动作是一条完整的链:
- 2025 年收购 Weights & Biases(模型实验管理工具,AI 工程师用来记录和比较训练过程)和 OpenPipe(强化学习工具);
- 2025 年 9 月收购 Monolith AI——一家专门用 AI 解决物理和工程问题的英国公司,客户包括宝马、奔驰、本田、日产、西门子;
- 二季度的新客户名单里出现了卡特彼勒(CAT)、Bentley Systems(工程软件公司)这样的工业企业;
- 2026 年 9 月 10 日,推出"物理 AI 驻场工程服务":派工程师进驻汽车、航空、机械和机器人企业,按"研讨会 → 用客户数据建模 → 搭算力环境 → 让 AI 驱动实际动作 → 集成进现有流程"五步走。公开案例是:日产用它把 90 年的历史测试数据做成预测模型,把某项螺栓连接测试的工作量减少了 17%;另一家车企的发动机标定,从通常的三个月缩短到 24 小时。
"派工程师驻场、用客户自己的数据、解决具体的业务问题"——这正是 Palantir 的打法,只是 CoreWeave 把它用在了工业研发这个垂直领域。
两条路放在一起看:
| Nebius | CoreWeave | |
|---|---|---|
| 企业化的方式 | 做平台 + 找伙伴 | 自己下场:收购 + 驻场工程师 |
| 代表动作 | Token Factory、Tavily、三家推理和软件收购、Palantir 合作 | Weights & Biases、OpenPipe、Monolith、物理 AI 驻场工程服务 |
| 主攻客户 | AI 原生公司、开放模型用户、主权和受监管行业 | AI 实验室、大型云厂商、汽车/航空/机械等工业企业 |
| 好处 | 轻、容易复制,不和伙伴抢客户 | 直接掌握工业客户,粘性最高 |
| 风险 | 客户关系在别人(Palantir)手里 | 服务业务靠人,难规模化,利润率可能被拉低 |
我的看法:两条路都合理,但它们说明同一件事——纯粹出租 GPU 的生意会越来越像大宗商品,每一家 neocloud 都在想办法往上走一层,把自己和客户绑得更紧。CoreWeave 规模大,有资源自己养一支工业工程队伍;Nebius 规模小,选择借 Palantir 的渠道,把力气花在软件平台上。
客户变多、变企业化,对盈利能力意味着什么
这一节要回到第二节那本"一兆瓦账本"。我在那里说过,Nebius 长期能赚多少,核心变量是旧 GPU 在第 4、5 年还能租多少钱。
大量中小客户和企业、主权客户的特点,正好对应这个变量:
- 它们不追最新的芯片,更在乎稳定、合规、数据可控;
- 它们的迁移成本高——一旦模型、数据和权限体系搭在某家云上,就很少搬家;
- 它们对价格不那么敏感,更看重交付和服务。
按同一本账本算:
| 第 4、5 年的续约价格 | 5 年平均每 MW 年收入 | 营业利润率 |
|---|---|---|
| 维持原价 | 2,250 万美元 | 约 33% |
| 打七五折(企业客户为主) | 约 2,030 万美元 | 约 26% |
| 打五折(AI 公司追新卡,旧卡降价甩卖) | 约 1,800 万美元 | 约 17% |
这就是"做所有公司的 AI 云"对 Nebius 真正的意义:它不会把 Nebius 变成 Palantir,但可能把长期营业利润率从一成多拉回到两成半以上。Palantir 合作如果真能带来一批"用开放模型、跑自有数据、一签就是多年"的工业和政府客户,影响最大的不是短期收入,而是这门生意的长期质量。
四、还要融多少钱
2026 年:钱基本够了
下半年要花的资本开支是 119–169 亿美元(全年指引减去上半年已花的 81 亿)。手里能用的钱:
| 来源 | 金额(亿美元) |
|---|---|
| 6 月底现金(留约 20 亿周转) | 约 60 |
| 8 月发行的可转债 | 57.5 |
| 7 月的资产担保贷款 | 7.75 |
| 下半年客户预付款(全年 90 亿以上,减去上半年的 44 亿) | 约 46 |
| 下半年主业经营现金(扣利息后,我的估算) | 约 5 |
| 合计 | 约 176 |
覆盖指引的低端绰绰有余,覆盖高端就只剩很薄的余量。另外 ATM 还剩 1,230 万股额度,按现价约 27 亿美元,随时可以用。
所以 2026 年不存在"不融资就断粮"的问题。但公司已经说了,正在推进更多的债务融资——钱是在为 2027 年准备的。
2027 年:缺口大约 60 亿到 240 亿
公司的计划是从 2027 年开始,每年部署超过 1 GW。我按每 MW 投资 2,500–4,000 万美元(含 GPU、网络和机房)来估算,做了三种情景:
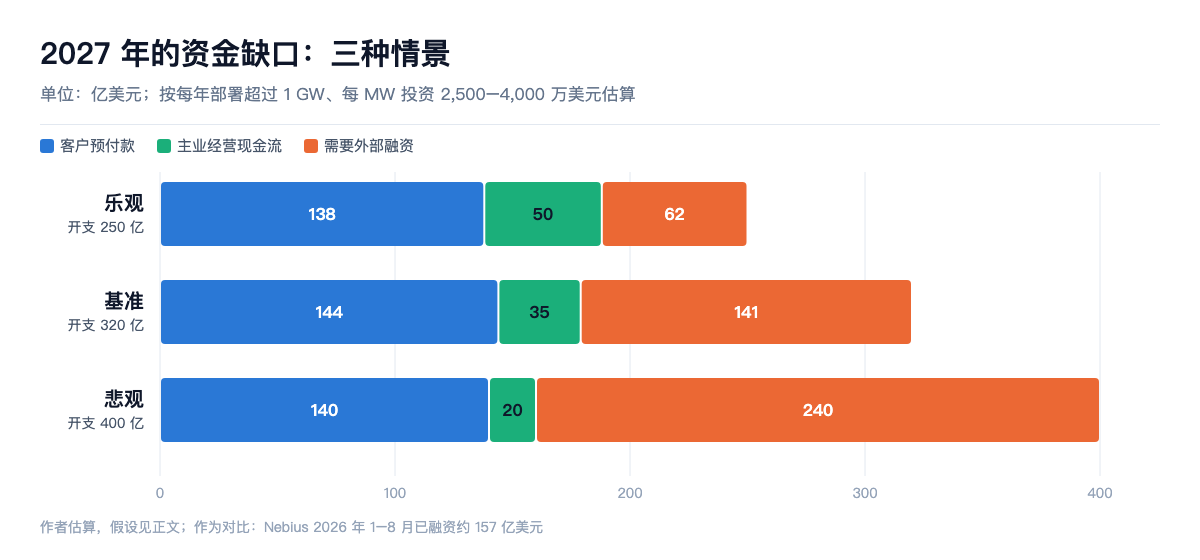
| (亿美元) | 乐观 | 基准 | 悲观 |
|---|---|---|---|
| 2027 年资本开支 | 250 | 320 | 400 |
| 客户预付款覆盖比例 | 55% | 45% | 35% |
| 预付款金额 | 138 | 144 | 140 |
| 主业经营现金流 | 50 | 35 | 20 |
| 需要外部融资 | 约 60 | 约 140 | 约 240 |
说明两点:
- 主业经营现金流为什么不高?因为 2027 年确认的收入里,有一部分是客户早就预付过的钱,不会再带来新的现金;再扣掉利息,能拿来投资的就少了;
- 为什么预付款比例会下降?Q2 新签合同里约 70% 带预付款,覆盖相关投资的 50–60%。但如果行业供给变宽松,客户就没那么急着预付了——悲观情景就是这种情况。
基准情景下,2027 年要从外部再融约 140 亿美元。作为对比:2026 年 1–8 月,Nebius 已经融了约 157 亿(可转债 43.4 亿 + 57.5 亿、英伟达的预融资认股权证 20 亿、ATM 28.5 亿、资产担保贷款 7.75 亿)。也就是说,基准情景只是把今年的融资节奏再重复一遍。
融资对股东意味着什么
Nebius 能用的融资工具有三种,对股东的影响完全不同:
- ATM 市价增发:立刻增加股票数量,是最直接的稀释;好处是没有利息;
- 可转债:利息很低(Nebius 的可转债票面利率在 0.5%–4.5% 之间),但股价涨过转股价后会变成股票。这是"用未来的稀释换今天的低利息";
- 资产担保贷款:拿已经装好的 GPU 和客户合同做抵押去借钱,不稀释股东,但要付利息(7 月那笔是 SOFR 加 2.5 个百分点。SOFR 全称是有担保隔夜融资利率,是美国常用的一种基准浮动利率)。
先看已经存在的稀释。截至 6 月底,Nebius 的流通股是 2.72 亿股,但还要加上两块:
- 英伟达(NVDA)的预融资认股权证 2,107 万股——英伟达在 3 月付了 20 亿美元,随时可以换成股票;
- 8 月用 1,580 万股新股置换了 8 亿美元旧可转债。
合计约 3.09 亿股。按 9 月 18 日收盘价 223.54 美元计算,市值约 690 亿美元。
再看可转债全部转股的最大影响。Nebius 目前有六批可转债,按转股价和 6 月底的公允价值粗估,如果全部转成股票,最多会增加约 7,300 万股,相当于现有股本的约 24%。其中 2025 年发的几批转股价很低(估算约 50 美元和 120 多美元),基本已经"在价内";2026 年 3 月那批转股价约 180 美元,也在价内;8 月那批转股价 313–325 美元,现在还不会转。公司可以选择用现金或股票结算,所以这是上限,不一定会全部发生。
然后看 2027 年新融资的稀释。以基准情景的 140 亿为例,取决于用什么工具:
| 融资结构 | 新增股票(约) | 占现有股本 | 每年多付利息 |
|---|---|---|---|
| 像 2026 年:可转债 60%、ATM 30%、担保贷款 10% | 最多 4,700 万股 | 约 15% | 约 2–3 亿美元 |
| 偏借债:担保贷款 60%、可转债 30%、ATM 10% | 最多 2,000 万股 | 约 6.5% | 约 6–7 亿美元 |
(新增 ATM 按 223.54 美元、新可转债按转股价 300 美元估算;利息按可转债约 2%、担保贷款约 6.5% 估算。)
这就是 Nebius 和 CoreWeave 最大的区别:CoreWeave 主要借高息债,利息压在利润表上;Nebius 主要发可转债和股票,成本转嫁给了股东的持股比例。二季度 Nebius 的利息支出是 1.19 亿美元,CoreWeave 是 6.4 亿——差距就来自这里。
对股价的影响
短期看,每一次融资公告都是压力。原因有两个:
- 新增的股票供给。ATM 是持续在卖,相当于上方一直有卖盘;
- 可转债的对冲卖盘。买可转债的多是对冲基金,它们买入可转债的同时会做空股票来对冲,所以发行当天股价往往承压。8 月 19 日宣布发行可转债当天,Nebius 跌了约 10%。
长期看,稀释本身不是问题,关键是"每股"指标有没有跑赢股本增长。到目前为止,Nebius 是跑赢的:
- 过去一年,加权股数增加约 18%;
- 同期 ARR 从约 4.3 亿涨到 30 亿,增长约 6 倍;
- 折算下来,每股对应的 ARR 从约 1.8 美元涨到约 10 美元。
只要这条"每股 ARR"的曲线还在陡峭上升,融资就是在给股东创造价值;一旦收入增速放缓、融资节奏不变,稀释就会开始真正伤害股价。这是我建议长期跟踪的第一个指标。
五、同赛道的对手:大家在做同一件事
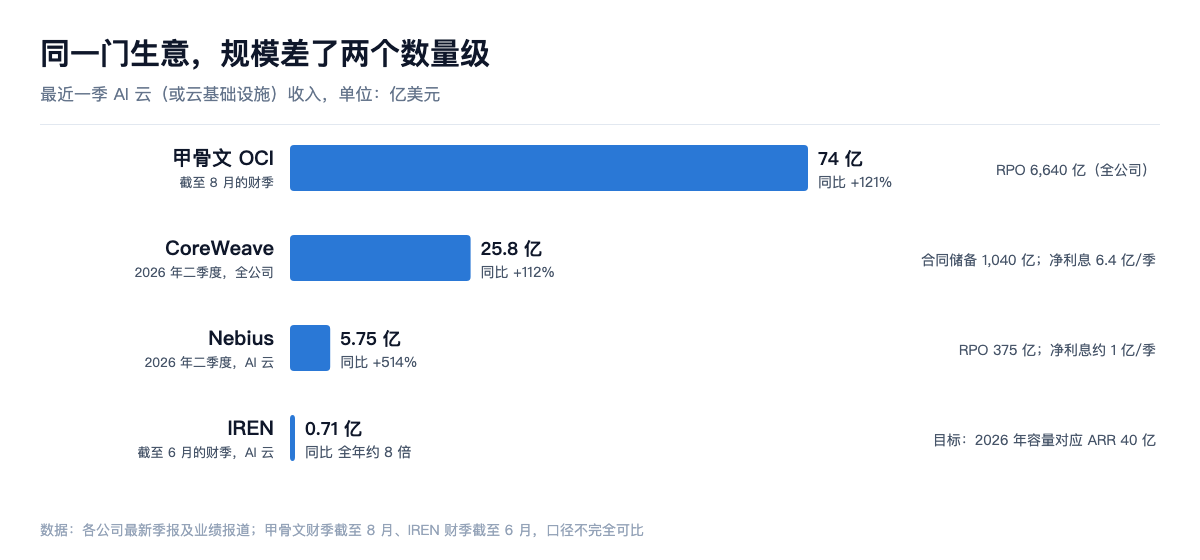
| Nebius(NBIS) | CoreWeave(CRWV) | IREN | 甲骨文(ORCL)云基础设施 | |
|---|---|---|---|---|
| 最近一季 AI 云收入 | 5.75 亿(Q2) | 25.8 亿(Q2,全公司) | 0.71 亿(截至 6 月的财季) | 74 亿(截至 8 月的财季) |
| 同比增长 | +514% | +112% | 约 8 倍(全财年) | +121% |
| 调整后 EBITDA 利润率 | 41%(AI 云 50%) | 59% | 14%(含比特币挖矿) | — |
| 合同储备 | RPO 375 亿 | 1,040 亿,三季度初又签 250 亿以上 | 2026 年容量对应 ARR 40 亿 | RPO 6,640 亿(全公司) |
| 电力规模 | 签约目标 5 GW,年底通电 0.8–1 GW | 在运 1.5 GW,签约 4.2 GW | 2026 年交付 0.3 GW,2027 年 0.8 GW | 单季交付 850 MW |
| 主要融资方式 | 低息可转债 + 增发 + 预付款 | 高收益债(票面 8.5%–9.75%)+ 担保贷款 + 可转债 | 增发 + 可转债 + GPU 担保融资 + 预付款 | 公司债 + 自身现金流 |
逐个说:
CoreWeave:规模最大、杠杆最高。2026 年收入指引 124–132 亿美元,资本开支指引 350–390 亿;合同储备超过 1,000 亿。它的问题是融资成本——大量高收益债的票面利率在 9% 上下,二季度光净利息就吃掉 6.4 亿。9 月 17 日它又宣布了一笔 30 亿美元的可转债。它是 Nebius 的"未来样子",也是一面镜子:规模上去之后,融资成本决定了利润能剩多少。它在工业客户上的布局,第三节已经讲过。
IREN:从比特币矿工转型。它和Galaxy(GLXY)一样,原本是挖矿公司,手里有现成的电。区别是 Galaxy 只当"房东"(把机房租给 CoreWeave),IREN 自己买 GPU、直接做 AI 云。它给微软交付了第一批容量,新签 3 年期合同每 MW 超过 2,000 万美元——和 Nebius 的价格区间几乎一样,说明这门生意的定价已经高度趋同。但它的稀释更重:上一个财年发了 47 亿美元新股和 63 亿可转债。
甲骨文:最大的"非典型对手"。它不是 neocloud,但它的云基础设施(OCI)在做同样的生意,而且规模大一个数量级:剩余履约义务 6,640 亿美元,一个季度就交付了 850 MW。大合同(比如 OpenAI)的竞争,Nebius 很难和甲骨文正面抢。
还没上市的对手:Lambda(计划 2026 年下半年上市)、Crusoe(OpenAI "星际之门"得州 Abilene 园区的建设方)、Nscale(欧洲最大的本土 neocloud,2026 年 3 月估值 146 亿美元)。它们抢的是同样的 GPU、同样的电、同样的客户。
最后,大型云厂商(亚马逊(AMZN)、微软(MSFT)、谷歌(GOOGL))既是 neocloud 最大的客户,也是最大的对手——它们现在租 neocloud 的算力,是因为自己建得不够快;等自己的机房和自研芯片跟上,就会少租。
Nebius 比对手强在哪:技术底子是它最硬的一张牌
先看出身。这条赛道上的主要玩家,大多是半路出家:
| 公司 | 出身 | 带来的能力 |
|---|---|---|
| Nebius | Yandex 的基础设施和云团队(2024 年 7 月剥离俄罗斯业务后独立) | 从零建过大规模公有云,做过搜索和大模型研发 |
| CoreWeave | 2017 年靠以太坊挖矿起家 | 最早大规模囤 GPU,专注大客户长约 |
| IREN、Galaxy | 比特币矿工 | 现成的电和场地 |
| Crusoe | 用油田伴生气挖比特币起家 | 能源和工程建设能力 |
| Lambda | 卖深度学习工作站和开发者云 | 开发者口碑 |
| 甲骨文 | 数据库和企业软件巨头 | 企业客户和资金 |
Nebius 是这里面唯一一家"本来就是做云的"。它的前身 Yandex 是俄罗斯最大的互联网公司,自己做搜索、自己建数据中心、自己运营公有云,还训练过自己的大模型。2024 年剥离俄罗斯业务后,留下的是这支做基础设施的团队:公司官网介绍有 500 多名基础设施工程师,另有自己的大模型研发团队,员工全部在俄罗斯境外。
这种背景体现在它自己做到了哪一层:
- 服务器和机柜自己设计:公司称同样条件下比市面上的标准机型省电约 20%;
- 数据中心自己设计:芬兰 Mäntsälä 的自有机房,满负荷时的 PUE(电能使用效率,越接近 1 越省电)约 1.13;
- 云软件自己写:整个平台基于 Kubernetes(一种主流的容器编排系统),用虚拟化做到接近裸机的性能;给 AI 训练用的集群管理工具 Soperator(把 Slurm 调度系统搬到 Kubernetes 上)是开源的;
- 推理软件:Token Factory,加上收购来的 Eigen AI、Clarifai 的推理优化能力。第三方机构 Artificial Analysis 的测试显示,它在 GLM-5.2 上做到了精度无损,输出速度也排在前列。
第三方怎么看?半导体研究机构 SemiAnalysis 的 GPU 云评级(ClusterMAX 2.0)可能是目前最有参考价值的:
- 只有 CoreWeave 拿到最高的"白金"级;
- Nebius 是"金"级,同级的还有 Crusoe、甲骨文、微软 Azure、Together AI;亚马逊和 Lambda 是"银"级;
- SemiAnalysis 认为 Nebius 是客户比较时最常和 CoreWeave 正面竞争的对手。它的长处是按需、弹性扩缩、可抢占实例这些灵活用法,价格透明,上线前的压力测试和健康监控做得扎实;短处是裸机服务器只给大额长约客户,以及部分客户对它的俄罗斯渊源仍有顾虑。
价格和自助购买也是它的优势。按 8 月底的公开价格,Nebius 的 H100 按需价每小时 3.85 美元(10 月起 4.50 美元),CoreWeave 是 6.16 美元;Nebius 是少数公开 B300 按需价的云,而 CoreWeave 的新一代芯片要找销售谈。价格公开、网站上直接下单,正是服务大量中小客户的前提。
所以回答"它的技术背景是不是比别家强":在软件和全栈工程这一项上,是的——它是这条赛道里技术底子最强的之一,也是它和 CoreWeave 以外其他对手拉开差距的地方。但要说清楚三点:
- "最强"要分场景。在超大规模训练集群的交付和运维上,CoreWeave 仍然是公认的第一:唯一的白金级评级、行业第一个完成 Vera Rubin 机柜调试、刷新了 MLPerf 训练和推理测试的纪录;
- 技术优势用在哪最值钱?不是抢超大合同——那更看规模、资金成本和交付速度——而是服务大量中小客户:虚拟化和自助平台能把同一批 GPU 分给更多客户、卖出更高的单价,自己设计的硬件又更省电。这正好和第三节"做所有公司的 AI 云"的方向对上;
- 技术不等于护城河。大型云厂商的工程能力更深,Together AI 这类专做推理的公司也很强。Nebius 的技术优势,要体现在"每块 GPU 的收入"和"客户数量"上,才算真正变成钱。
六、推理时代:赛道变宽了,但门槛也变了
我前两天归纳过一篇 IEEE 的报道——《AI 的重心正在从训练转向推理》。放到 neocloud 这条赛道上看,推理时代带来的是三个好消息和三个挑战。
三个好消息
第一,需求从"一次性"变成"持续性"。训练一个模型是一个项目,做完就停;推理是模型上线之后每天都在跑。推理型模型会反复"思考",生成的文本量最多可达普通模型的 20 倍;AI 智能体更是 24 小时不停地工作。对 AI 云来说,这意味着利用率更稳定、合同更容易续。
第二,旧 GPU 有了"第二人生"。上一篇我说过,折旧和技术迭代赛跑是 neocloud 最本质的风险。但推理不一定需要最新的芯片——很多推理任务用上一代 GPU 完全够用。Nebius 老一代 GPU 的价格一个季度涨了 30% 以上,IREN 的 3 年期合同价格比去年 11 月涨了 125%,就是这件事的证据。如果这个趋势持续,第 4、5 年的续约价格就不会跌一半,前面那张"一兆瓦账本"就更接近理想情况。
第三,价值在往软件层走。单纯出租 GPU 是一门商品生意,谁便宜客户就找谁;但按 token(大模型处理文字的最小单位)收费的托管推理服务,能把同一块 GPU 卖出更高的价钱。Nebius 的 Token Factory 和收购的两家推理优化公司,押的就是这个方向。
三个挑战
第一,推理芯片在多元化,而 neocloud 押的几乎全是英伟达。IEEE 那篇报道里讲得很清楚:推理的瓶颈往往是内存带宽,这催生了 Groq 的 LPU、Cerebras(CBRS)的晶圆级芯片、亚马逊的 Trainium、谷歌的 TPU 等专用方案。大型云厂商有自研芯片可以降低每个 token 的成本,neocloud 没有。如果推理的单位成本被专用芯片大幅拉低,纯英伟达 GPU 的出租价格就会承压。好在英伟达自己也在跟进——它把 Groq 的技术收入囊中,推出了 GPU + LPU 的组合方案,而 neocloud 可以跟着英伟达的路线图升级。
第二,2027–2028 年的供给潮。Nebius 签约 5 GW、CoreWeave 签约 4.2 GW、IREN 管线超过 5 GW、甲骨文一个季度交付 850 MW——整个行业都在同一时间扩产。如果需求增速稍微放缓,续约价格就会下跌。今天的涨价,是建立在"供不应求"这个前提上的。
第三,资本市场是这门生意的氧气。所有 neocloud 都在用"今天融资、明天收租"的模式扩张。一旦资本市场对 AI 基础设施的热情降温,融资成本会同时上升,最先受伤的就是杠杆最高、融资最频繁的公司。
我对赛道前景的判断
推理时代让 neocloud 的需求更持久,但也让竞争的门槛从"有没有 GPU"变成了三件事:手里有没有电、资金成本低不低、软件能不能把每块 GPU 卖出更高的价钱。
按这三条给 Nebius 打分:电——好(5 GW 签约、年底通电 0.8–1 GW);软件——好(同行里最完整);资金成本——一半一半(利息低,但靠稀释股东)。
推理时代还有第四个门槛:谁能把 AI 送进企业的真实业务里。训练阶段的客户是少数几家 AI 实验室;推理阶段的客户是成千上万家企业。这就是为什么 Nebius 找 Palantir、CoreWeave 收购 Monolith——大家都看到了同一个方向,只是走法不同。
七、我的判断
第一,Nebius 的方向是给所有想要"模型主权"的公司做 AI 云,从创业团队到大型机构。按需自助 GPU、Token Factory 的微调和零数据留存、面向受监管行业的认证和权限功能、Palantir 合作——产品从小到大一层层铺开,方向高度一致。但到目前为止,收入仍然主要来自少数大合同,前三大客户占 59%,自助和托管推理的收入没有单独披露。
第二,它最硬的优势是技术底子。它是这条赛道上唯一一家"本来就做云"的公司,服务器、机房、云软件都自己做;第三方评级仅次于 CoreWeave,价格更低、可以自助购买。这种能力最适合的,恰恰是服务大量中小客户,而不是和 CoreWeave、甲骨文抢超大合同。
第三,它成不了 Palantir,也不该按 Palantir 估值。Palantir 毛利率约 85%、资本开支不到收入的 1%;Nebius 扣除折旧后毛利率约 33%、资本开支约是收入的 10 倍。在 Palantir 合作里,客户是 Palantir 的,Nebius 是它背后的那朵云。这个位置有价值,但它是供应商的价值。
第四,英伟达在扶持 neocloud 阵营,Nebius 是被选中的一员,但不是唯一。同样 20 亿、同样"2030 年 5 GW",英伟达也给了 CoreWeave。英伟达看重的是它的全栈软件能力,目的是对冲大型云厂商的自研芯片;这是强大的背书,但其中有一部分钱会回流成对英伟达 GPU 的采购。
第五,在"像 Palantir 一样服务工业客户"这件事上,CoreWeave 走得更远。Monolith 加上驻场工程服务,是一条直接进入工业研发的路。Nebius 如果想在企业客户上不落后,Palantir 渠道能不能在未来几个季度转化成真实的合同,是最关键的检验。
第六,账面利润要等到 2028 年前后,融资会一直伴随。高速扩张期的折旧会一直跑在收入前面;基准情景下 2027 年还要再融约 140 亿美元,加上可转债潜在的约 24% 稀释。买它的股票,就是接受"增长必须跑赢稀释"这个前提。
第七,估值已经不便宜。市值约 690 亿美元,约为 2026 年收入指引中值的 22 倍、年底 ARR 目标中值的 8.6 倍,要求下半年的指引全部完成。
第八,长期最大的变量是续约价格,而"客户变多、变企业化"是它最好的解药。第 4、5 年旧 GPU 是打五折还是七五折,决定了长期营业利润率是约 17% 还是约 26%。
该跟踪的指标
- Palantir 合作的落地——整合期什么时候结束,有没有公布第一批联合客户、合同金额或专门的算力部署;
- 客户结构——前三大客户占比(现在是 59%)会不会下降,客户数量会不会开始披露,财报里会不会出现工业、金融、医疗、政府类客户;
- Token Factory 和自助业务的收入——推理负载和微调业务的增长,以及公司会不会开始单独披露按需、托管推理这部分收入,这是检验"做所有公司的 AI 云"有没有变成钱的关键;
- 每股 ARR——增长有没有持续跑赢股本增长,这是判断融资是否在创造价值的第一指标;
- AI 云业务的 EBITDA 利润率——能不能稳在 50% 以上;
- 新签合同的每 MW 价格和预付款比例——2,000 万美元以上、70% 带预付,是现在的水平;
- 三季报收入和通电进度——下半年每季要做到 10–12 亿,年底通电 0.8–1 GW;
- 老一代 GPU 的租赁价格——长期利润率的关键;
- CoreWeave 工业业务的进展——它的驻场工程服务能不能做大,是检验"neocloud 能不能做成 Palantir 式生意"的试验田。
金豆划重点
- 方向:给所有想要"模型主权"的公司做 AI 云——模型不被闭源接口绑住、数据不外流、机房自己选;产品从自助 GPU、Token Factory 微调和零数据留存,一直铺到通过 Palantir 服务政府和大型工业企业;
- 优势:技术底子——唯一一家"本来就做云"的 neocloud(前身是 Yandex 的基础设施团队),服务器、机房、云软件都自己做;SemiAnalysis 评级为"金"级,仅次于唯一"白金"级的 CoreWeave;公开价格更低、可自助购买;但在超大规模训练集群上,CoreWeave 仍是第一;
- 现状:客户今天仍以 AI 公司和大合同为主:二季度四笔大单来自 Reflection、Cohere、一家 AI 实验室和一家量化公司,前三大客户占收入 59%,财报里没有点名传统工业客户;
- 但企业化的信号很密集:Token Factory 推理负载涨三倍多、收购 Eigen AI/Clarifai/Tavily、为受监管行业推出加密和权限功能、请来企业软件背景的营销负责人、推出轻资产合作模式;
- Palantir 合作的实质:Nebius 成为 Palantir 首选的主权 AI 基础设施伙伴,但客户是 Palantir 的,Nebius 是它背后的算力和推理层;没有披露金额和最低采购承诺,现阶段是渠道和选择权,不是合同储备;
- 它成不了 Palantir:Palantir 二季度毛利率约 85%、GAAP 营业利润率 47%、资本开支不到收入的 1%;Nebius 扣除折旧后毛利率约 33%、营业利润率 −30%、资本开支约为收入的 10 倍。一个卖"脑子",一个卖"肌肉";
- 英伟达押的是整个 neocloud 阵营:1 月给 CoreWeave 投 20 亿,3 月给 Nebius 投 20 亿,目标都是 2030 年 5 GW;目的是对冲大型云厂商的自研芯片;是真实背书,但有循环融资的成分;
- CoreWeave 反而更像在学 Palantir:收购 Weights & Biases、OpenPipe 和工业 AI 公司 Monolith(客户有宝马、奔驰、日产、西门子),9 月推出派工程师驻场的物理 AI 服务;
- 二季报:收入 5.82 亿(+454%)、调整后 EBITDA 利润率 41%(AI 云 50%)、GAAP 净亏损 1.90 亿;经营现金流 22.5 亿主要是客户预付款;上半年净利润全部来自股权重估;服务器折旧年限从 4 年改为 5 年;
- 一兆瓦账本:新合同价格下,成熟期营业利润率约 33%;第 4、5 年续约打七五折约 26%,打五折约 17%——企业化最大的意义,是守住旧 GPU 的续约价格;
- 融资:2026 年资金基本够;2027 年外部融资缺口估算 60 亿到 240 亿,基准约 140 亿;实际股本约 3.09 亿股、市值约 690 亿美元;可转债全部转股最多再加约 24%,2027 年新融资再稀释约 6.5%–15%;
- 一句话:Nebius 成不了 Palantir,但如果它能成为 Palantir 这类企业软件背后的那朵云,它会是一门比"出租 GPU"好得多的生意——前提是增长跑赢稀释。
本文数据来自 Nebius 二季度 6-K 财报及股东信、Nebius 与 Palantir 9 月 8 日合作公告、Palantir 二季度 8-K、英伟达与 Nebius 及 CoreWeave 的投资公告、CoreWeave 二季度 8-K 与 9 月可转债公告、IREN 2026 财年业绩公告、甲骨文 2027 财年一季度业绩报道及 CoreWeave 驻场工程服务的媒体报道。一兆瓦账本、2027 年资金缺口和稀释测算均为作者按公开数据所做的估算,假设已在文中列明。本文不构成任何投资建议。