先说清楚一件事:CBRS 不是股票代码。
它是 Citizens Broadband Radio Service——美国 3550 到 3700 MHz 这一段、总共 150 MHz 的共享频谱。
但它值得写一篇研究报告,原因有三个:
第一,它是全世界唯一一个大规模跑通的动态频谱共享制度——不是试验,是已经装了 44 万个基站的现实;
第二,它是"物理 AI"落地到工厂、仓库、港口的一条实际管道,而这条线跟我最近写的一系列 AI 文章是接得上的;
第三,也是我认为最值得写的一条:它是一个"技术极其成功、纯玩家却全部阵亡"的极端样本。
而它现在正面临的,不是技术风险,是政治风险——而且有一个具体的时间点:今年十月。
一、它的制度设计:同一段频谱,三层人同时用
传统的频谱管理是"排他"的:一段频率拍卖给一家运营商,别人一律不许碰。
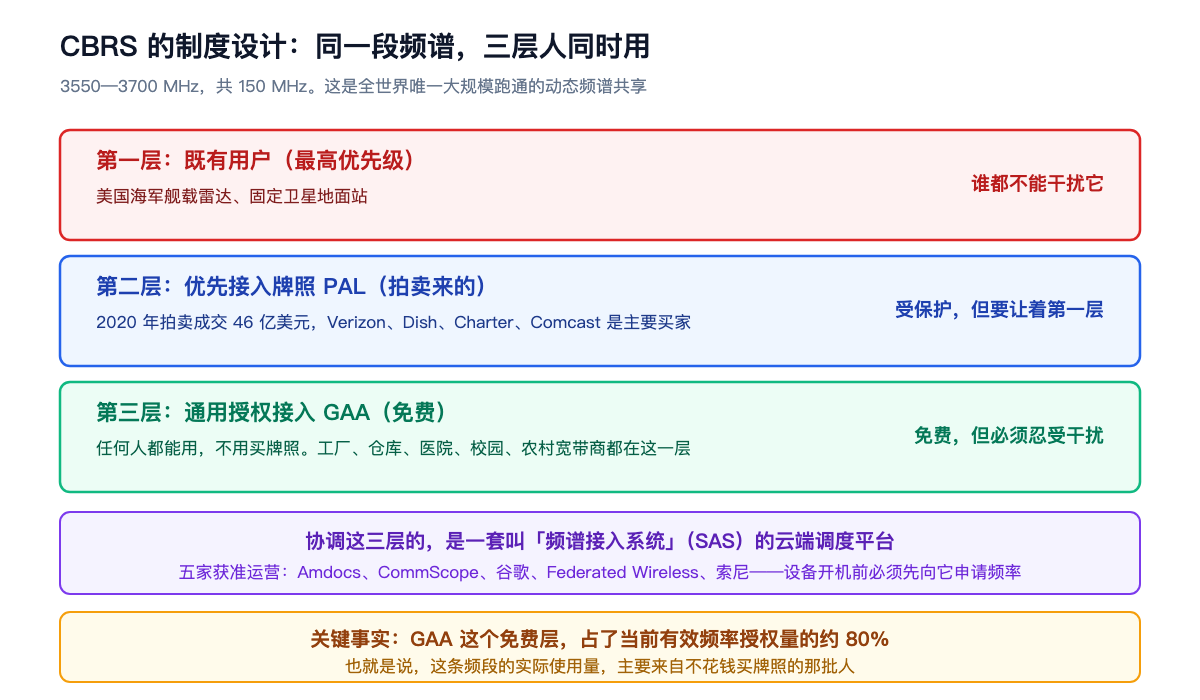
CBRS 换了个思路:同一段频谱,按优先级分三层,同时给三类人用。
第一层,既有用户,最高优先级。主要是美国海军的舰载雷达和固定卫星地面站。它们出现时,下面两层必须让路。
第二层,优先接入牌照(PAL),拍卖来的。2020 年那场拍卖成交 46 亿美元。它受保护,但要让着第一层。
第三层,通用授权接入(GAA),免费。任何人都能用,不用买牌照。代价是必须忍受来自上面两层的干扰。
协调这三层的,是一套叫"频谱接入系统"(SAS)的云端调度平台。
任何一台 CBRS 设备开机之前,必须先向 SAS 申请一个频率;当海军雷达在附近出现时,SAS 会在几秒内让相关设备换频或降功率。
目前五家获准运营 SAS:Amdocs、CommScope、谷歌(GOOGL)、Federated Wireless、索尼(SONY)。
这套设计的聪明之处在于:它把"频谱稀缺"从一个物理问题,变成了一个调度问题。
而有一个数字最能说明它实际是怎么被用的:GAA 这个免费层,占了当前有效频率授权量的约 80%。
换句话说:这条频段的实际使用量,主要来自那批不花钱买牌照的人。请记住这一点,它是后面政治战争的核心。
二、技术上,这是一场教科书级的成功
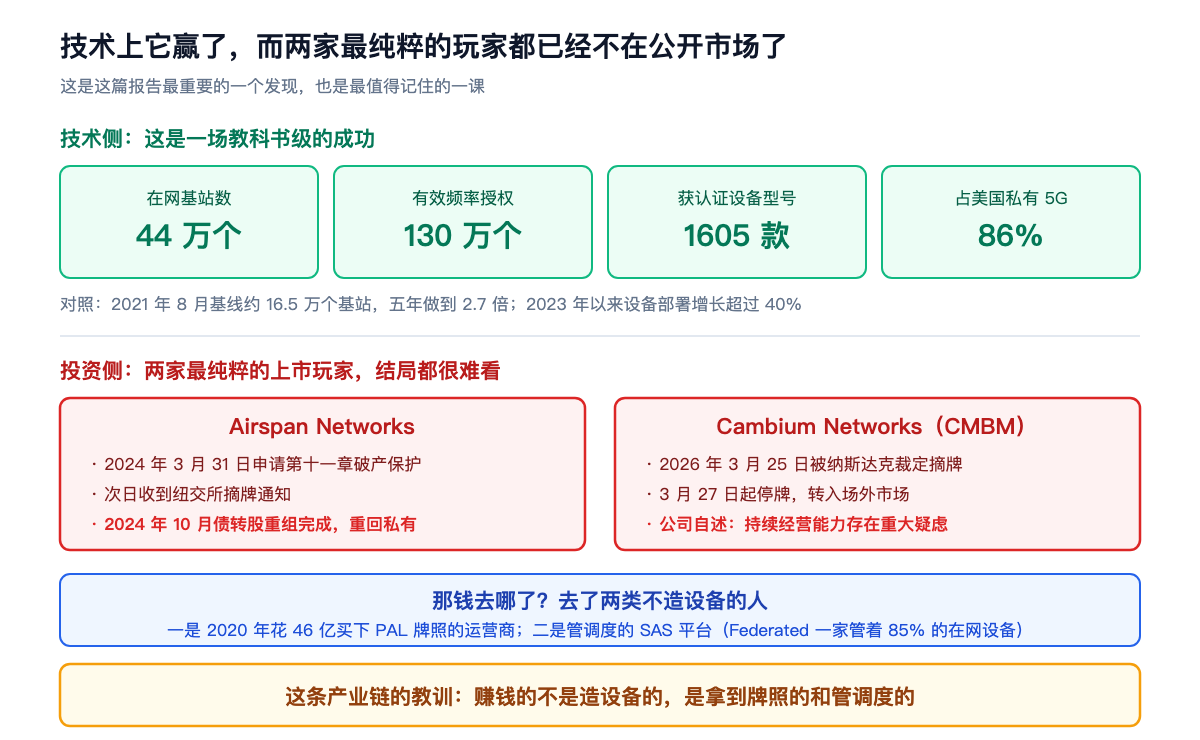
先把成绩单摆出来:
- 截至 2026 年 5 月 1 日,全美 50 个州、哥伦比亚特区和各属地,共有 440,416 个在网 CBRS 基站;
- 130 万个有效频率授权在使用中;
- 1,605 款获认证的设备型号(341 款基站 + 1,264 款终端);
- 到 7 月中,注册设备约 44.6 万台,是 2021 年 8 月基线(约 16.5 万台)的 2.7 倍;
- 2023 年以来设备部署增长超过 40%,PAL 授权数量几乎翻倍;
- CBRS 占美国私有 5G 部署的 86%。
还有一个数字我认为特别重要,因为它直接关系到后面的政策争论:在现行技术规则下,96% 的运营者都能拿到它们申请的功率。
也就是说,"现在的功率不够用"这个说法,在数据上并不成立。
它现在是美国部署最广的中频段频谱资产。这句话不是宣传语,是可以被上面这组数字支撑的。
三、但投资上,它杀死了纯玩家
这是这篇报告最重要的一个发现。
如果你在 2020 年读到"CBRS 将开启私有 5G 时代"这个叙事,然后去买了最纯粹的两只标的,今天你的结果是:
Airspan Networks:
- 2024 年 3 月 31 日申请第十一章破产保护;
- 次日收到纽约证券交易所的摘牌通知;
- 2024 年 10 月完成债转股重组,重新变回私有公司。
Cambium Networks(CMBM):
- 2026 年 3 月 25 日,纳斯达克听证小组裁定摘牌;
- 3 月 27 日开盘起停牌,转入场外市场交易;
- 公司自己在文件里写明:对持续经营能力存在重大疑虑,并已在有担保信贷协议下违约、无剩余可用额度。
注意这两件事发生的背景:同一时期,CBRS 的部署量增长了 40% 以上。
技术在赢,而做这个技术的纯玩家在死。
这是我认为这篇报告最值得记住的一课,而且它不只适用于 CBRS。
四、那钱到底流去了哪
既然技术成功了,价值一定流去了某个地方。答案是:流向了两类不造设备的人。
第一类:2020 年买下 PAL 牌照的运营商。
那场拍卖(Auction 105)从 2020 年 7 月 23 日持续到 8 月 21 日,成交 46 亿美元。主要买家:
| 买家 | 出价 | 牌照数 |
|---|---|---|
| Verizon | 19 亿美元 | 557 张 |
| Dish Network | 9.129 亿美元 | 5,492 张 |
| Charter | 4.6425 亿美元 | 210 张 |
| Comcast | 4.587 亿美元 | 830 张 |
注意这里有一个很聪明的商业逻辑,尤其是有线电视公司那边:
Charter 和 Comcast 都是移动虚拟运营商——它们卖手机套餐,但网络是租 Verizon 的,每一个字节都要付钱。
而买下 CBRS 牌照之后,它们可以在自己有线网络覆盖的密集区域自建无线网,把流量从 Verizon 那里"卸载"回自己身上。
这不是一笔"新业务"投资,是一笔"减少付给对手的钱"的投资。这类投资的回报,往往比新业务确定得多。
第二类:管调度的 SAS 平台。
Federated Wireless 一家,就管理着 45 万台在网 CBRS 设备中的约 85%。
这个位置很有意思:它不造硬件,不承担库存和毛利率压力,而是收调度服务的钱——每一台设备只要开机,就要经过它。
它至今仍是私有公司,累计融资约 2.142 亿美元。
把两类放在一起看,这条产业链的教训就很清楚了:赚钱的不是造设备的,是拿到牌照的和管调度的。
五、和 AI 的关系:它是物理 AI 落地的一条管道
这一节是我认为这个话题在 2026 年重新变得重要的原因。
我最近连着写了AI 芯片的护城河、台积电(TSM)、阿斯麦(ASML)——那些都是"算力在数据中心里"的故事。
而当 AI 要走出数据中心、进入工厂和仓库时,它需要一条网络管道。CBRS 就是美国这条管道的主要形态。
为什么不能用 Wi-Fi?三个具体原因:
第一,移动性。Wi-Fi 在设备跨接入点移动时会断,而工厂里的自动导引车、仓库机器人是一直在动的。蜂窝网络的切换是无缝的。
第二,上行带宽和确定性。这是最关键的一条,而且它和 AI 直接相关:工业部署产生的上行流量,远大于传统公众网络——因为机器视觉摄像头、产线传感器、边缘实时推理,都是往上传数据。
Wi-Fi 是"尽力而为"的,而产线控制需要的是"确定的时延"。
第三,干扰控制。GAA 虽然是共享的,但有 SAS 调度;而 Wi-Fi 频段在一个大工厂里是彻底的自由竞争。
现实中的例子:宝马在匈牙利德布勒森的工厂,用私有网络支撑 AI 质检和约 1000 台工业机器人;现代用它做无线整车检测。
行业预期是:到 2032 年制造业会有超过 2500 张私有 5G 网络。
所以我给 CBRS 的定位是:它不是一个 AI 概念,它是 AI 从屏幕走进车间时,脚下要踩的那块地板。
但要说清楚:市场规模仍然很小。CBRS 与私有 LTE/5G 网络市场 2026 年约 39.6 亿美元,预计 2032 年到 124.5 亿(年复合约 20.6%);CBRS 网络基础设施投资到 2027 年底才超过 13 亿美元。
对照一下:英伟达(NVDA)一个季度的收入就是这个市场好几年的规模。
这个量级差,是理解"为什么纯玩家活不下去"的另一半答案。
六、真正的风险:一场正在进行的政治战争
CBRS 现在面临的最大威胁,不是技术,不是需求,是有人想把这段频谱收回去重新拍卖。
两条战线同时在打。
战线一:功率上限。
联邦通信委员会 2024 年 8 月的立法提案询问:要不要增加更高功率的设备类别。
提议中的 C 类和 D 类设备,功率分别是现行上限的 32 倍和 320 倍。
支持方是移动运营商——它们希望把 CBRS 当成普通的授权频谱来用,而现行的低功率限制让它只能做小范围覆盖。
反对方是已经部署的那批人。有研究警告,高功率设备可能"摧毁私有无线生态"——因为一旦有人用 320 倍的功率发射,同一区域内那些低功率的工厂网络就没法工作了。
而我在第二节引的那个数字,是反对方最有力的论据:现行规则下,96% 的运营者都能拿到申请的功率。
战线二,而且更根本:整段频谱的重新分配。
2025 年 5 月有报道称,国防部在考虑一个由 AT&T 发起的方案:把低功率的 CBRS 用户迁移到 3 GHz 以下的频段去和国防部共享,从而腾出 3.55—3.7 GHz 这一整段,作为排他性的高功率 5G 频谱重新拍卖。
这个方案的实质是:把一段"共享的、免费的、已经装了 44 万个基站的"频谱,变回一段"拍卖给少数几家的"频谱。
支持的是移动运营商;反对的是数以百计的农村固定无线宽带商、制造业用户、学区和企业——它们中的很多是靠免费的 GAA 层活着的。
而这场战争有一个具体的时间点:
美国国家电信和信息管理局正在对这段频段做研究,最终报告预计 2026 年 10 月出。
同时,2025 年那部预算调节法案(P.L. 119-21)重新给了联邦通信委员会拍卖授权并设定了频谱供给指标,这让"必须找出频谱来拍卖"成为一项法定压力。
换句话说:CBRS 现在坐在一个"国家需要找频谱去拍卖换钱"的靶子上,而它恰好是一段既不属于任何一家运营商、又已经被证明很好用的频谱。
这是它最脆弱的地方——不是因为它不好,恰恰是因为它太好用了。
七、我的判断
第一,技术和制度层面,CBRS 已经赢了,而且赢得干净。
44 万个基站、1605 款设备、86% 的私有 5G 份额、96% 的功率申请满足率——这些数字构成了一个很难被"它不好用"这类说法反驳的事实基础。
动态频谱共享这个概念,在 CBRS 之前是学术论文;在 CBRS 之后是产业现实。这个贡献是真实的。
第二,投资层面,它是我见过的"技术成功与投资回报背离"最极端的案例之一。
同一时期里,部署量增长 40% 以上,而两家最纯粹的上市玩家一家破产退市、一家被摘牌且持续经营存疑。
原因不难理解:整个市场太小(2026 年约 40 亿美元),而参与者太多(1605 款认证设备),硬件本身高度同质化。
这是一个典型的"行业成长、企业不赚钱"的结构。
第三,价值流向的规律值得单独记住:在基础设施类主题里,赚钱的通常不是造设备的,是拿到牌照的和管调度的。
买 PAL 的运营商拿到的是一项资产(而且 Charter、Comcast 拿它来省钱,回报路径比新业务确定得多);SAS 平台拿到的是一个每台设备开机都要过的收费站;而造基站的,拿到的是一场价格战。
这个规律在很多地方都成立,不只是 CBRS。
第四,对普通投资者的实际含义:这不是一个可以直接下注的主题。
没有可投资的纯玩家了——一个破产,一个在场外市场且持续经营存疑。剩下有 CBRS 敞口的都是巨头(Verizon、Comcast、Charter、爱立信(ERIC)、诺基亚(NOK)),而 CBRS 在它们的收入里都是零头。
所以我的态度是:把它当成一个理解产业结构的案例来读,而不是一个选股线索。
第五,如果一定要跟踪,那就跟踪十月那份报告。
因为如果 3.55—3.7 GHz 真的被收回重新拍卖,那么受影响的不只是这个小市场——它会影响所有把"私有网络"写进 AI 落地路线图的制造业项目。
该写进档案的证伪信号
- 国家电信和信息管理局 2026 年 10 月的最终报告——这是最近的一个决定性节点;
- 联邦通信委员会对 C 类、D 类高功率设备的最终裁定——32 倍和 320 倍功率如果通过,现有低功率生态会被压缩;
- 在网基站数的增长斜率——44 万这个数字如果开始走平,说明政策不确定性已经在冻结企业的投资决策;
- GAA 与 PAL 的使用结构变化——目前 GAA 占授权量约 80%,这个比例如果下降,说明免费层在被挤出;
- 有线电视公司的流量卸载比例——Charter 和 Comcast 有多少移动流量跑在自建网络上,是 PAL 牌照价值最直接的验证;
- 私有 5G 在制造业的实际落地数——2032 年 2500 张网络这个预期,要靠每年的新增数来兑现;
- SAS 管理者格局的变化——Federated 一家管 85%,如果这个集中度被打破,说明调度层的商业模式也在被稀释。
金豆划重点
- 先说清楚:CBRS 不是股票代码,是美国 3550—3700 MHz 共 150 MHz 的共享频谱;它值得写,因为它是全世界唯一大规模跑通的动态频谱共享、是物理 AI 落地的实际管道、也是一个技术极其成功而纯玩家全部阵亡的极端样本;
- 制度设计是三层同时用:①既有用户(海军舰载雷达、固定卫星站),谁都不能干扰;②PAL 牌照(2020 年拍卖成交 46 亿美元),受保护但要让着第一层;③GAA 免费层,谁都能用但必须忍受干扰;协调它们的是云端的频谱接入系统(SAS),设备开机前必须先申请频率,五家获准运营:Amdocs、CommScope、谷歌、Federated Wireless、索尼;
- 一个关键事实:GAA 这个免费层占了有效频率授权量的约 80%——这条频段的实际使用量主要来自不买牌照的人,这是后面政治战争的核心;
- 技术成绩单:截至 2026 年 5 月,全美 440,416 个在网基站、130 万个有效频率授权、1,605 款认证设备型号;7 月中约 44.6 万台,是 2021 年 8 月基线的 2.7 倍;2023 年以来部署增长超 40%;占美国私有 5G 部署的 86%;现行规则下 96% 的运营者能拿到申请的功率;
- 但投资侧是另一个故事:Airspan 2024 年 3 月 31 日申请破产保护、次日被纽交所摘牌、10 月债转股重组后重回私有;Cambium(CMBM)2026 年 3 月 25 日被纳斯达克裁定摘牌、3 月 27 日停牌转场外,公司自述持续经营能力存在重大疑虑并已在有担保信贷协议下违约;
- 注意背景:同一时期部署量增长 40% 以上。技术在赢,做这个技术的纯玩家在死;
- 钱流去了两类不造设备的人:①买 PAL 的运营商(Verizon 19 亿/557 张、Dish 9.13 亿/5492 张、Charter 4.64 亿/210 张、Comcast 4.59 亿/830 张);有线电视公司的逻辑尤其聪明——它们是移动虚拟运营商,自建网可以把流量从 Verizon 卸载回自己身上,这不是"新业务"投资,是"少付给对手钱"的投资,回报确定得多;②SAS 平台——Federated Wireless 一家管着 45 万台在网设备的约 85%,不造硬件、不背库存,每台设备开机都要过它;
- 和 AI 的关系:当 AI 走出数据中心进工厂,需要一条管道。不能用 Wi-Fi 的三个原因:移动性(机器人一直在动,蜂窝切换无缝)、上行带宽与确定性(机器视觉、传感器、边缘推理都是往上传,而工业上行流量远大于公众网络)、干扰控制;现实案例:宝马德布勒森工厂用它支撑 AI 质检和约 1000 台工业机器人;
- 但要说清楚市场很小:CBRS 与私有 LTE/5G 市场 2026 年约 39.6 亿美元,2032 年约 124.5 亿;基础设施投资到 2027 年底才超 13 亿。英伟达一个季度的收入就是这个市场好几年的规模——这个量级差是"纯玩家活不下去"的另一半答案;
- 真正的风险是政治,不是技术,两条战线:①功率上限——2024 年 8 月的立法提案询问要不要增加 C 类和 D 类设备,功率分别是现行上限的 32 倍和 320 倍;运营商支持,已部署方警告会"摧毁私有无线生态";而"96% 能拿到申请功率"是反对方最有力的论据;②整段重新分配——2025 年 5 月有报道称国防部在考虑 AT&T 发起的方案,把低功率 CBRS 用户迁到 3 GHz 以下,腾出 3.55—3.7 GHz 作排他性高功率 5G 重新拍卖;
- 具体时间点:美国国家电信和信息管理局的最终报告预计 2026 年 10 月出;加上 2025 年预算调节法案重新给了拍卖授权并设定频谱供给指标,"必须找出频谱来拍卖"成了法定压力;
- CBRS 最脆弱的地方,恰恰是因为它太好用了——它是一段不属于任何一家运营商、却已被证明有效的频谱;
- 我的五条判断:①技术和制度层面它已经赢了,动态频谱共享从论文变成了产业现实;②投资层面是"技术成功与投资回报背离"最极端的案例之一,原因是市场太小(约 40 亿)而参与者太多(1605 款设备)、硬件同质化;③规律值得单独记:基础设施主题里赚钱的通常不是造设备的,是拿到牌照的和管调度的;④对普通投资者这不是可以直接下注的主题——没有可投的纯玩家了,剩下有敞口的都是巨头而 CBRS 在其收入里是零头,当案例读,别当选股线索;⑤要跟踪就跟踪十月那份报告,因为它影响的不只是这个小市场,而是所有把"私有网络"写进 AI 落地路线图的制造业项目。
数据来源:美国联邦通信委员会公开文件与立法提案、OnGo 联盟与 NCTA 公开统计、Auction 105 拍卖结果、Airspan 与 Cambium Networks 的 SEC 文件与公司公告、国家电信和信息管理局公开进展、行业研究机构公开数据(截至 2026 年 9 月)。本文为产业研究分享,不构成任何投资建议,不构成对任何证券的推荐,市场有风险,入市需谨慎。
— 金豆